家族信託とは、自分の財産の管理を、信頼できる家族に任せる仕組みです。
「親が認知症になったら、預金が下ろせなくなる」「実家を売りたくても売れなくなる」という心配に備える方法として、利用が広がっています。
この記事では、家族信託の仕組み、成年後見との違い、始めるまでの流れ、注意点を、できるだけ専門用語を使わずに説明します。
- 家族信託は、親が元気なうちに、財産の管理を子などに任せる契約
- 親が認知症になっても、任された子が預金の管理や実家の売却を進められる
- 始められるのは、親の判断能力がしっかりしているうちだけ
- 財産の管理はできるが、介護施設との契約などの身の回りの手続きはできない
家族信託の仕組み
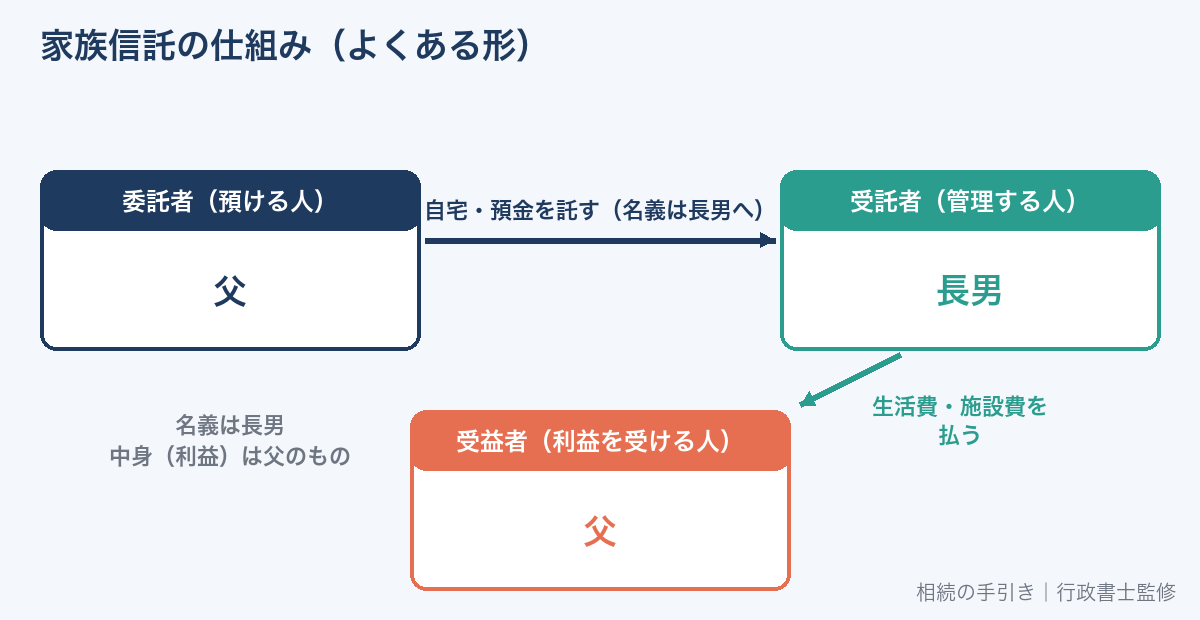
家族信託には、3人の登場人物がいます。
| 役割 | 意味 | よくある例 |
|---|---|---|
| 委託者(いたくしゃ) | 財産を預ける人 | 父 |
| 受託者(じゅたくしゃ) | 財産を預かって管理する人 | 長男 |
| 受益者(じゅえきしゃ) | 財産から利益を受ける人 | 父(預けた本人) |
よくある形は、父が長男に財産を預け、長男が管理し、その財産から生まれる利益(生活費や家賃収入など)は父が受け取る、というものです。
財産の名義は長男に移りますが、財産から利益を受けるのは父のままです。
「名義は長男、中身は父のもの」というイメージを持つとわかりやすいでしょう。
具体例:実家と預金を長男に託す
80歳の父が、自宅と預金2,000万円を持っているケースで考えてみます。
- 父と長男が、自宅と預金の一部を信託する契約を結ぶ
- 自宅の名義を、信託を原因として長男に変える(信託の登記)
- 預金は、長男が管理する信託専用の口座に移す
- 長男は、父の生活費や施設の費用をその口座から払う
- 父が施設に入って自宅が空いたら、長男の判断で自宅を売り、代金を父のために使う
父が認知症になっても、長男は契約の範囲で財産の管理や売却を続けられます。
なぜ家族信託が必要になるのか
親が認知症などで判断能力を失うと、本人の財産を動かすことが難しくなります。
| 困りごと | 理由 |
|---|---|
| 預金が下ろせない | 金融機関が本人の判断能力に問題があると知ると、本人保護のために取引を制限することがある |
| 実家が売れない | 売買契約には本人の意思が必要。判断能力がなければ契約できない |
| アパートの修繕や建て替えができない | 工事の契約や、借入れの契約ができない |
こうなってから使える制度は、原則として成年後見制度だけになります。
家族信託は、判断能力があるうちに準備しておくことで、成年後見に頼らずに財産を管理できるようにする方法です。
成年後見制度との違い
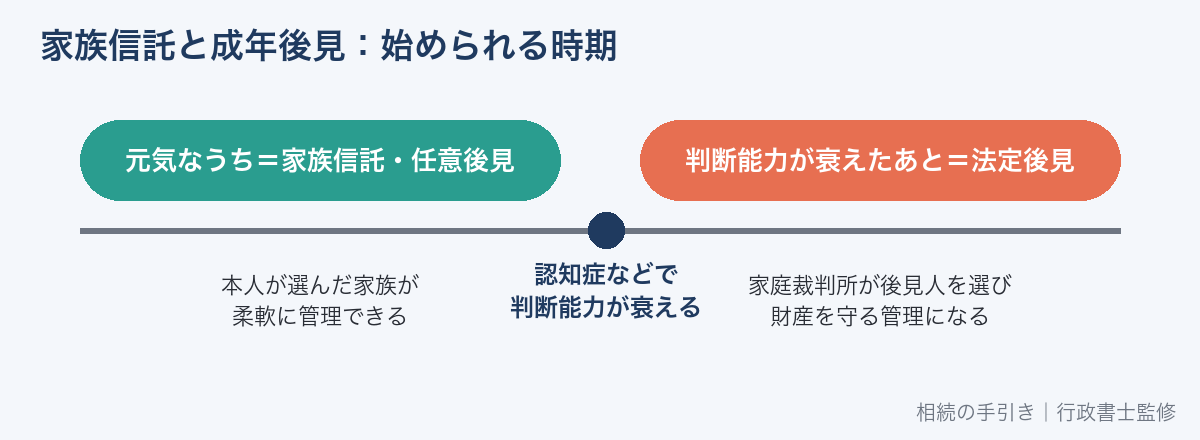
| 家族信託 | 成年後見(法定後見) | |
|---|---|---|
| 始めるとき | 本人に判断能力があるうちに契約する | 判断能力が衰えてから家庭裁判所に申し立てる |
| 財産を管理する人 | 本人が選んだ家族 | 家庭裁判所が選ぶ(家族以外の専門家になることもある) |
| 財産の使い方 | 契約で決めた範囲なら柔軟に使える | 本人の財産を守ることが目的。自宅の売却や資産の組み替えは制限される |
| 家庭裁判所の関与 | なし | あり(定期的な報告が必要) |
| 身の回りの契約(介護施設・入院など) | できない | できる |
| 対象 | 信託した財産だけ | 本人の財産全体 |
家族信託と成年後見は、どちらか一方だけを選ぶものではありません。
財産の管理は家族信託、身の回りの手続きは任意後見契約(元気なうちに後見人を選んでおく契約)、と組み合わせることもできます。
家族信託でできること・できないこと
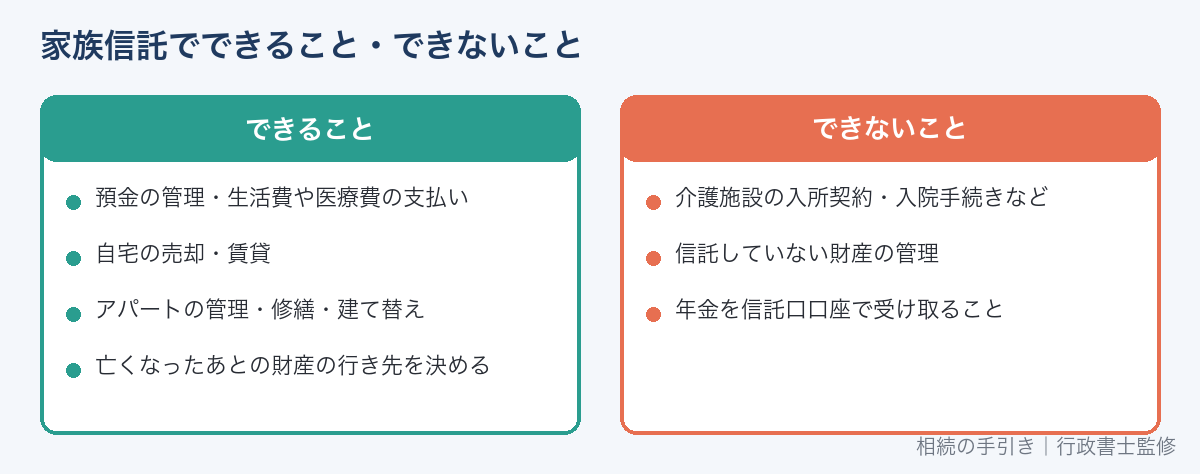
| できること | できないこと |
|---|---|
| 預金の管理・生活費や医療費の支払い | 介護施設の入所契約・入院の手続きなどの身上監護 |
| 自宅の売却・賃貸 | 信託していない財産の管理 |
| アパートの管理・修繕・建て替え | 年金の受け取り口座を信託口口座にすること(年金は本人の口座で受け取る) |
| 本人が亡くなったあとの財産の行き先を決める | 遺留分を無視した財産の承継(争いになるおそれ) |
家族信託は、遺言の代わりとしても使えます。
「父が亡くなったら、信託した財産は母に、母も亡くなったら長男に」のように、何代か先まで財産の行き先を決めておけるのが特徴です。
家族信託を始めるまでの流れ
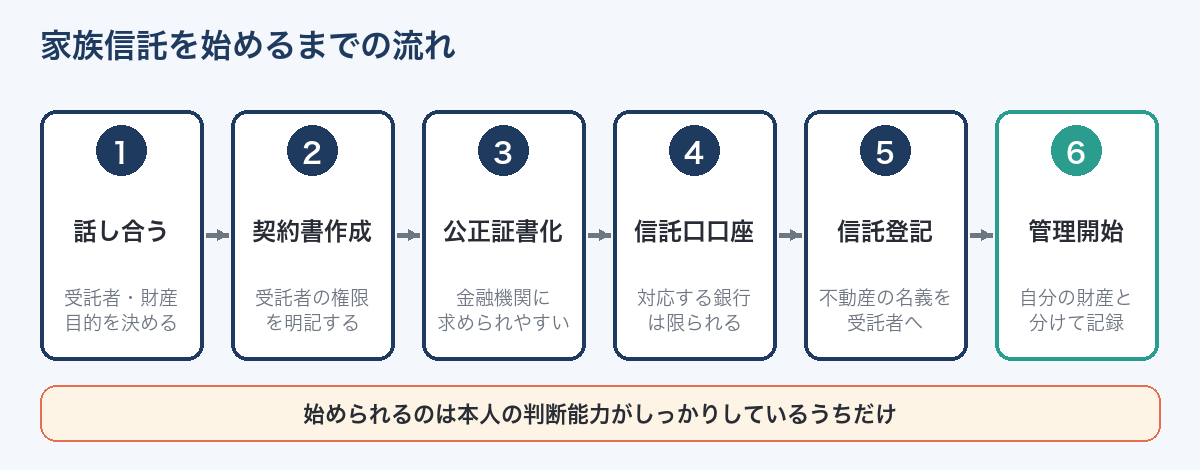
-
STEP 1家族で話し合う誰が受託者になるか、どの財産を信託するか、目的は何かを決める。ほかの兄弟姉妹にも説明しておくと、後のトラブルを防げる
-
STEP 2信託契約書を作る信託の目的、財産、受託者の権限、本人が亡くなったあとの行き先などを決める
-
STEP 3公正証書にする法律上は必須ではないが、金融機関で信託口口座を作るときに求められることが多い
-
STEP 4信託口口座を作る受託者が管理する信託専用の口座。対応している金融機関は限られるので、事前に確認する
-
STEP 5不動産の信託登記をする名義を受託者に変え、信託の内容を登記する
-
STEP 6管理を始める受託者は、信託財産と自分の財産を分けて管理し、記録を残す
家族信託にかかる費用の種類
家族信託は、成年後見と違って毎月の報酬が発生しない形にもできますが、始めるときに費用がかかります。
| 費用 | 内容 |
|---|---|
| 専門家への報酬 | 信託の設計や契約書の作成を頼む場合。信託する財産の額で決める事務所が多い |
| 公証人の手数料 | 契約書を公正証書にする場合 |
| 登録免許税 | 不動産の信託登記にかかる税金 |
| 司法書士の報酬 | 信託登記を頼む場合 |
金額は、財産の種類や額、頼む専門家によって大きく変わります。
複数の窓口で見積もりを取り、何にいくらかかるのかを確認してから決めましょう。
家族信託の注意点・デメリット
1. 判断能力が衰えてからでは始められない
信託は契約なので、本人が内容を理解して契約できることが前提です。
「物忘れが増えてきた」と感じたら、早めに家族で話し合い始めることが大切です。
2. 身の回りの手続きはできない
受託者ができるのは、信託した財産の管理だけです。
介護施設との契約や入院の手続きが心配な場合は、任意後見契約を組み合わせることを検討します。
3. 受託者の負担が大きい
受託者は、信託財産を自分の財産と分けて管理し、帳簿をつけるなどの義務を負います。
何年、何十年と続くこともあるため、任される家族が納得していることが欠かせません。
4. 不動産の損失をほかの所得と相殺できない
信託したアパートで赤字が出ても、その赤字を信託していないほかの所得と相殺する(損益通算する)ことはできません。
賃貸物件を信託するときは、税金への影響を税理士に確認しておきましょう。
5. ほかの家族との関係
受託者にならなかった兄弟姉妹が「財産を独り占めするのでは」と不安に思うことがあります。
契約の内容を家族全員で共有し、受託者を監督する人(信託監督人)を置くなどの工夫で、不信感を減らせます。
家族信託と税金
家族信託で名義が長男に移っても、財産から利益を受けるのが父(本人)のままなら、贈与税はかからないのが原則です。
税金の面では、財産は「受益者」のものとして扱われるためです。
一方、父が亡くなって受益者が変わると、新しい受益者が財産を相続したものとして、相続税の対象になります。
受益者を本人以外にする場合や、途中で受益者を変える場合は、贈与税がかかることがあるので、契約前に税理士に確認してください。
家族信託が向いている人
- 親が高齢で、将来の認知症に備えたい
- 親名義の実家を、将来売って介護費用にあてたい
- 親がアパートなどの賃貸物件を持っていて、管理を続けたい
- 親が亡くなったあとの財産の行き先を、何代か先まで決めておきたい
- 障害のある子の将来の生活資金を、きょうだいに管理してもらいたい
逆に、財産が預金だけで額も大きくない場合は、家族信託まで必要ないこともあります。
ほかの方法(任意後見、代理人カードなど)と比べてから決めましょう。
信託契約書で決めること
家族信託は、契約書の中身がすべてです。
いざというときに「その権限は書かれていない」とならないよう、次の項目を決めておきます。
| 項目 | 決める内容 |
|---|---|
| 信託の目的 | 「父の生活・介護・医療のために財産を管理する」など、何のための信託か |
| 信託する財産 | 自宅、預金の一部、アパートなど。すべての財産を入れる必要はない |
| 受託者と、次の受託者 | 長男が管理できなくなったときに、次は誰が引き継ぐか |
| 受益者と、次の受益者 | 父が亡くなったら母、など |
| 受託者の権限 | 売却・賃貸・修繕・建て替え・借入れなど、何をしてよいか |
| 信託が終わるとき | 父と母の両方が亡くなったとき、など |
| 終わったあとの財産の行き先 | 残った財産を誰が受け取るか |
| 受託者を見守る人 | 信託監督人や受益者代理人を置くかどうか |
特に大事なのが「受託者の権限」です。
たとえば自宅の売却を想定しているのに、契約書に売却の権限が書かれていなければ、売ることができません。
よくある信託の形(3つの例)
例1:施設に入ったら自宅を売りたい
一人暮らしの母が、将来施設に入ったときに自宅を売って費用にあてたいケースです。
母を委託者・受益者、長女を受託者として自宅を信託しておけば、母の判断能力が衰えたあとでも、長女が自宅を売却し、代金を母の施設費用に使えます。
例2:アパートの管理を続けたい
父がアパートを経営していて、入居者との契約や修繕を続ける必要があるケースです。
アパートを信託しておけば、父が認知症になっても、受託者の長男が賃貸契約の更新や修繕を続けられます。
例3:障害のある子の将来に備えたい
親が亡くなったあと、障害のある子の生活費を確保したいケースです。
親を委託者、きょうだいを受託者、親が亡くなったあとは障害のある子を受益者とする形にすれば、きょうだいが財産を管理しながら、その子の生活費を払い続けられます。
家族信託・任意後見・遺言の使い分け
| 家族信託 | 任意後見 | 遺言 | |
|---|---|---|---|
| 効力が出るとき | 契約したときから | 判断能力が衰え、家庭裁判所が任意後見監督人を選んだとき | 亡くなったとき |
| 財産の管理 | できる(信託した財産) | できる(本人の財産) | - |
| 身の回りの契約 | できない | できる | - |
| 亡くなったあとの行き先 | 決められる(何代か先まで) | 決められない | 決められる |
| 家庭裁判所の関与 | なし | あり(監督人) | 自筆は検認が必要(法務局保管なら不要) |
1つの制度ですべてをまかなうのは難しいので、目的に合わせて組み合わせるのが一般的です。
たとえば、自宅とまとまった預金は家族信託、身の回りの手続きは任意後見、信託しない財産は遺言、という組み合わせがよく使われます。
受託者になった人がやること
受託者には、信託法で次のような義務があります。
- 信託の目的に沿って管理する:自分のために財産を使ってはいけない
- 自分の財産と分けて管理する:信託口口座を使い、自分の口座と混ぜない
- 帳簿をつける:お金の出入りを記録し、定期的に報告書を作る
- 受益者に報告する:求められたら、財産の状況を説明する
家族の間の信託でも、お金の流れを記録に残しておくことが、ほかの家族の信頼を得るうえで大切です。
親がすでに認知症と診断されている場合は、成年後見の手続きを使います。
申立ての費用や流れは成年後見の申立て手続きで解説しています。
任意後見の仕組みと費用は任意後見とはで解説しています。
すでに認知症が進んでいる親の家を売る方法は認知症の親の家を売るには?で説明しています。
親が入る介護施設の種類と費用は介護施設の種類と費用で説明しています。
家を売って住み続ける方法との違いは、リースバックとは?仕組み・デメリット・家賃と売却額の比べ方で確認できます。
家族信託を含む終活の準備は、終活でやることリスト(チェックリストWord無料)にまとめています。
障害のある子を受益者にする信託と、特定贈与信託・扶養共済との使い分けは障害のある子の親なきあと対策で説明しています。
よくある質問
家族信託は自分たちだけで作れますか?
法律上は、家族だけで契約書を作ることもできます。
信託口口座を作るときに、金融機関から契約書の内容を確認されることもあります。
多くの場合、家族信託に詳しい専門家に相談して設計します。
受託者は長男でなければいけませんか?
決まりはありません。長女や次男、孫など、信頼できる家族であれば受託者になれます。
受託者が先に亡くなったときに備えて、次の受託者を決めておくと安心です。
家族信託をすると、遺言書は要りませんか?
信託した財産の行き先は、信託契約で決められます。
遺言書の書き方は自筆証書遺言の書き方と文例で解説しています。
親がすでに認知症と診断されています
診断されていても、軽度で契約内容を理解できる場合は、家族信託を始められることがあります。
判断能力が十分でない場合は契約できないため、成年後見制度を検討することになります。
家族信託をやめることはできますか?
契約で決めた終わり方のほか、委託者と受益者が同じ人の場合は、原則として委託者(受益者)と受託者が合意すれば終わらせられます。
やめるときの手続きも、契約書に決めておくと安心です。
信託した自宅に、親は住み続けられますか?
住み続けられます。名義は受託者に移りますが、受益者である親が自宅に住む利益を受けることは、信託の目的に沿っています。
固定資産税の通知は名義人(受託者)あてに届くことが多いので、支払い方法を決めておきましょう。
家族信託をすると節税になりますか?
家族信託そのものに、相続税を減らす効果はありません。
信託した財産も、受益者が亡くなれば相続税の対象になります。
家族信託は、節税ではなく「判断能力が衰えたあとの財産の管理」と「財産の行き先の指定」のための仕組みと考えましょう。
受託者は報酬をもらえますか?
契約で決めれば、受託者が報酬を受け取ることもできます。
家族の間の信託では無報酬にすることが多いですが、管理の手間が大きい場合は、報酬を決めておくと受託者の負担感が和らぎます。
報酬を受け取ると、受託者側で所得として扱われる点に注意が必要です。
信託口口座を作れる銀行が近くにありません
信託口口座に対応している金融機関は、まだ限られています。
契約を作る前に、取引している銀行や、近くの銀行が対応しているかを確認しておきましょう。
対応していない場合は、受託者名義の専用口座を作って分けて管理する方法が取られることもあります。
家族信託は誰に相談すればいいですか?
家族信託の設計や契約書の作成は、家族信託を扱っている司法書士・行政書士・弁護士などに相談できます。
不動産の信託登記は司法書士、税金への影響は税理士の担当です。
家族信託の相談窓口を運営している会社もあり、専門家と連携して全体をまとめて進めてくれるサービスもあります。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:信託法(e-Gov法令検索)/国税庁 タックスアンサー(信託に関する課税)