親から家や土地を相続すると、「この不動産はいくらなのか」を知る必要が出てきます。
ところが、不動産の価格は1つではありません。
固定資産税評価額、路線価(相続税評価額)、公示価格、不動産会社の査定額、不動産鑑定士の鑑定評価額と、目的ごとに別の価格があります。
どれを使うかで、遺産分割で受け取る金額が大きく変わることもあります。
この記事では、国土交通省・国税庁・家庭裁判所の資料をもとに、それぞれの価格の意味と調べ方、遺産分割や登記、売却での使い分けを整理します。
調べた価格を書き込んで比べられる比較表は、Wordで用意しました。
- 土地の公的な価格は4つ。国交省によると、路線価は公示価格の8割程度、固定資産税評価額は7割程度が目安
- 相続税の申告は路線価など(相続税評価額)、相続登記の登録免許税は固定資産税評価額を使う
- 遺産分割では決まった基準はなく、相続人全員が合意した価格で分けられる
- 合意できずに家庭裁判所の手続きになると、裁判所が選んだ鑑定人が評価することがある(費用は当事者が予納)
- 売るときの見込み額は、不動産会社の査定で確かめる。査定額の根拠は説明を受けられる(宅建業法34条の2第2項)
不動産の価格は1つではない
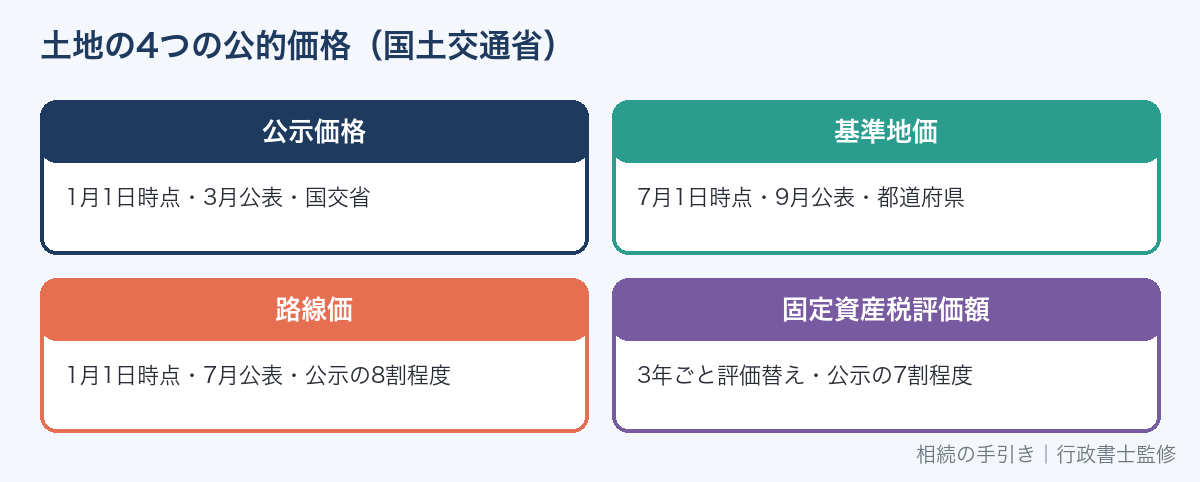
国土交通省は、主な公的土地評価として次の4つを挙げています。
| 価格 | 決める機関 | 基準日・公表 | 水準の目安 |
|---|---|---|---|
| 地価公示(公示価格) | 国土交通省土地鑑定委員会 | 毎年1月1日時点・3月公表 | 標準的な土地の正常な価格 |
| 都道府県地価調査(基準地価) | 都道府県知事 | 毎年7月1日時点・9月公表 | 標準的な土地の正常な価格 |
| 相続税評価(路線価) | 国税庁・国税局長 | 毎年1月1日時点・7月公表 | 地価公示の8割程度(平成4年以降) |
| 固定資産税評価額 | 総務省・市町村長 | 1月1日時点・3年に1度評価替え | 地価公示の7割程度(平成6年以降) |
公示価格と基準地価は、全国の決まった地点(標準地・基準地)の価格です。
相続した土地そのものの価格ではないので、近くの地点の価格から目安をつかむために使います。
このほかに、実際に売買された価格(取引価格)、不動産会社の査定額、不動産鑑定士による鑑定評価額があります。
相続した不動産の価格を調べる順番
いきなり鑑定を頼む必要はありません。
費用のかからないものから順に調べると、手間もお金も少なく済みます。
- 課税明細書か固定資産評価証明書で、固定資産税評価額を確認する
- 国税庁の路線価図で、土地の前の道路の路線価を確認する
- 不動産情報ライブラリで、近くの公示価格と取引価格を見る
- 売る可能性があるなら、不動産会社2社以上に査定を頼む
- 相続人の間で価格がまとまらないときに、鑑定を検討する
1〜3は自分で調べられ、査定を頼む前に相場の見当をつけておくと、査定額の説明も理解しやすくなります。
価格ごとの特徴
| 価格 | どこで分かるか | 相続した土地そのものの価格か | 主な使い道 |
|---|---|---|---|
| 固定資産税評価額 | 課税明細書・評価証明書 | そのもの(土地・建物ごと) | 固定資産税、登録免許税 |
| 路線価 | 国税庁の路線価図 | 道路ごとの1㎡あたりの価格。補正して評価する | 相続税・贈与税 |
| 公示価格・基準地価 | 不動産情報ライブラリ | 近くの標準地・基準地の価格 | 相場の目安 |
| 取引価格 | 不動産情報ライブラリ | 近くで実際に売買された例 | 相場の目安 |
| 査定額 | 不動産会社 | そのもの(売れる見込み額) | 売却・遺産分割の話し合い |
| 鑑定評価額 | 不動産鑑定士 | そのもの(経済価値の判定) | 争いがあるとき・裁判所の手続き |
それぞれの価格の調べ方
固定資産税評価額
市区町村が固定資産税を課税するために決める価格です。
毎年届く固定資産税の納税通知書に同封されている課税明細書に載っています。
手元にない場合は、市区町村で固定資産評価証明書を取ります。
取り方は登記簿謄本と固定資産評価証明書の取り方で説明しています。
故人がどこに不動産を持っていたか分からないときは、名寄帳で一覧を確認できます(相続財産の調べ方)。
建物の価格も固定資産税評価額で分かります。
固定資産税評価額は3年ごとに見直される
土地と家屋の固定資産税評価額は、3年に1度の評価替えで見直され、それ以外の年度は原則として据え置かれます(総務省)。
直近の評価替えは令和6年度で、次は令和9年度です。
評価証明書は年度ごとに発行されるので、登記や遺産分割で使うときは、どの年度の証明書かを確認してください。
路線価(相続税評価額)
相続税や贈与税の計算に使う価格で、国税庁が毎年7月に公表します。
道路ごとに1㎡あたりの価格が付いていて、土地の形や広さに応じた補正をして評価します。
路線価が付いていない地域では、固定資産税評価額に国税庁が定める倍率をかける「倍率方式」で評価します。
家屋は、固定資産税評価額に1.0をかけて評価するので、固定資産税評価額と同じ額になります(国税庁タックスアンサーNo.4602)。
路線価の見方と計算は路線価とは?調べ方・路線価図の見方で説明しています。
実際の相続税の評価には多くの補正や特例があるので、申告が必要な場合は税理士に相談してください。
公示価格・基準地価
国土交通省の「不動産情報ライブラリ」で、地図から近くの標準地・基準地の価格を調べられます。
同じサイトでは、実際に取引された不動産の価格(取引価格・成約価格)の情報も検索できます。
近所で似た広さ・築年数の物件がいくらで売れたかを見ると、相場の見当がつきます。
公示価格から目安をつかむ計算例
次は考え方を示すための仮の数字です。
相続した土地が150㎡で、同じような住宅地にある近くの標準地の公示価格が1㎡あたり20万円だったとします。
| 計算 | 金額 |
|---|---|
| 公示価格をもとにした目安(20万円×150㎡) | 3,000万円 |
| 路線価の水準(公示価格の8割程度)にあてはめた目安 | 2,400万円程度 |
| 固定資産税評価額の水準(7割程度)にあてはめた目安 | 2,100万円程度 |
実際の価格は、土地の形、接している道路の幅、駅からの距離、建物の状態などで上下します。
公示地点は「標準的な土地」なので、相続した土地が旗竿地や再建築できない土地なら、目安より低くなることがあります。
あくまで査定を頼む前の見当として使ってください。
不動産会社の査定額
不動産会社が、周辺の取引事例や物件の状態をもとに、「いくらで売れそうか」を示すものです。
書類や周辺のデータから出す簡易な査定と、現地を見て出す査定があります。
宅地建物取引業法は、不動産会社が売買すべき価額について意見を述べるときは、その根拠を明らかにしなければならないと定めています(34条の2第2項)。
査定額だけでなく、どの取引事例をもとにしたのかを聞いておきましょう。
不動産鑑定士の鑑定評価額
不動産の鑑定評価(経済価値を判定して価額で表すこと)は、不動産鑑定士が行うものです(不動産の鑑定評価に関する法律2条・3条)。
不動産鑑定士でない者は、不動産鑑定業者の業務として鑑定評価を行ってはなりません(同法36条)。
鑑定評価は有料で、費用は依頼先によって違います。
相続人の間で価格の争いがある場合や、裁判所の手続きで使う場合に意味を持ちます。
目的によって使う価格が違う
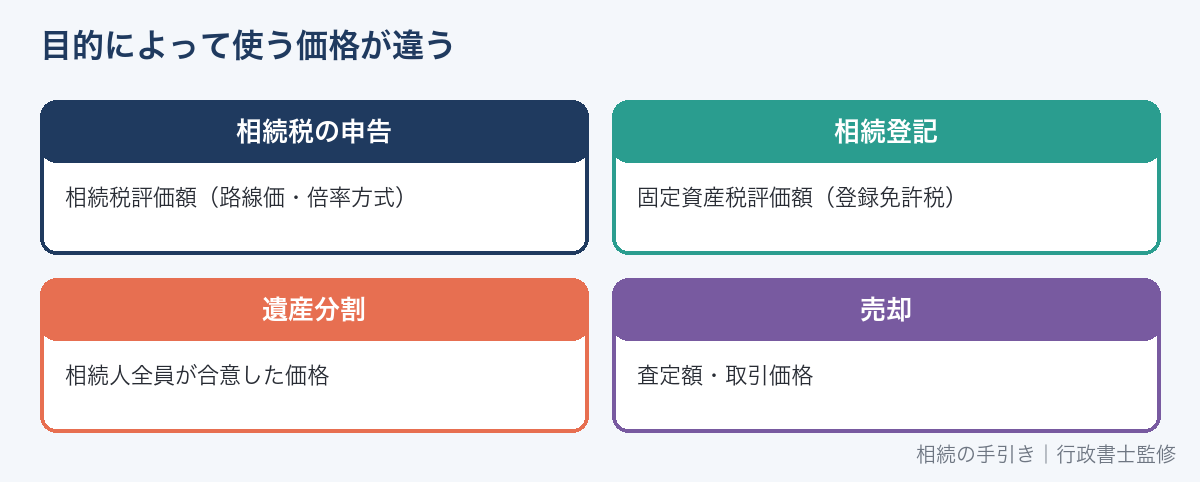
| 場面 | 使う価格 | 根拠・相談先 |
|---|---|---|
| 相続税の申告 | 相続税評価額(路線価・倍率方式、家屋は固定資産税評価額) | 国税庁の財産評価基本通達。申告は税理士・税務署に相談 |
| 相続登記の登録免許税 | 固定資産課税台帳に登録された価格をもとにした額 | 登録免許税法附則7条。登記は司法書士の業務 |
| 遺産分割 | 相続人全員が合意した価格 | 決まった基準はない。もめたら弁護士・家庭裁判所 |
| 売却 | 査定額・取引価格(実際は買主との合意) | 不動産会社 |
相続税の申告では、遺産分割で合意した価格ではなく、国税庁が定める方法で評価します。
代償金を払う分け方をした場合の計算方法も決まっているので、申告が必要な場合は税理士に確認してください。
登録免許税の計算は相続登記の必要書類と自分でやる手順で説明しています。
相続税がかかるかの目安
相続税は、遺産の総額が基礎控除額を超える場合にかかります。
基礎控除額は「3,000万円+600万円×法定相続人の数」です(相続税法15条)。
不動産は相続税評価額で計算するので、売れそうな額より低い評価になることがあります。
おおよその計算は相続税の計算シミュレーションでできます。
基礎控除を超えそうな場合や特例を使う場合は、税理士に相談してください。
遺産分割ではどの価格を使うか
遺産分割は、相続人全員の話し合いで分け方を決めるものです。
不動産をいくらとみるかも、相続人全員が合意すればどの価格でもかまいません。
相続人で価格を決める進め方
- 不動産ごとに、固定資産税評価額・相続税評価額・査定額を一覧にする
- 全員に同じ資料を渡し、どの価格を使うかを先に決める(例:査定2社の平均)
- 決めた価格で、取得する人と代償金・売却代金の分け方を決める
- 合意した内容を遺産分割協議書にまとめ、全員が署名・押印する
価格の決め方を先に合意しておくと、分け方の話し合いで同じ議論を繰り返さずに済みます。
話し合いがこじれた場合や、相続人の間で対立がある場合は、弁護士に相談してください。
家庭裁判所の手続きになった場合
岡山家庭裁判所の遺産分割手続の説明書は、遺産の評価は遺産分割を実行する時点の金額によるのが原則だとしています。
そのうえで、固定資産評価額、相続税評価額、鑑定評価額などの評価方法があり、鑑定評価額以外は相続人全員の合意がある場合に限り採用されると説明しています。
広島家庭裁判所の資料も、固定資産税評価額が一応の目安になり、ほかの評価額を主張するときは裏付け資料を出す必要があるとしています。
当事者全員が合意できない場合は、裁判所が選んだ鑑定人に評価してもらい、その費用は当事者があらかじめ納めることになります。
同じ資料は、鑑定費用が高額になる場合もあると注意しています。
調停の流れは遺産分割調停とは?で説明しています。
計算例:価格の選び方で代償金が変わる
次は仕組みを説明するための仮の数字です。
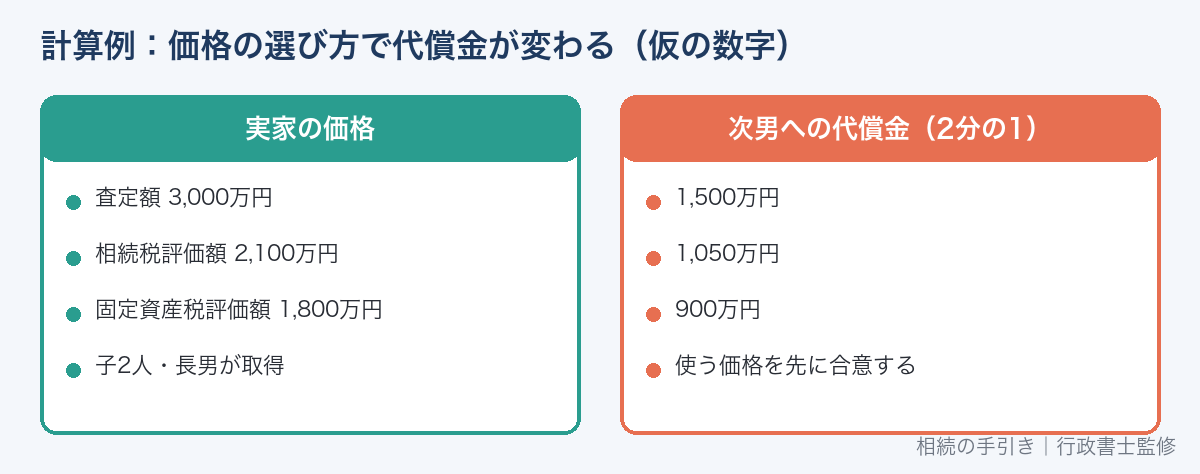
遺産は実家だけで、相続人は子2人。長男が実家を取得し、次男に法定相続分(2分の1)にあたる代償金を払うとします。
| 実家の価格として使う額 | 実家の価格 | 次男への代償金 |
|---|---|---|
| 査定額(売れそうな額) | 3,000万円 | 1,500万円 |
| 相続税評価額 | 2,100万円 | 1,050万円 |
| 固定資産税評価額 | 1,800万円 | 900万円 |
実家を取得する側は低い価格を、代償金を受け取る側は高い価格を主張しやすく、ここで話し合いが止まりがちです。
査定を2社以上から取り、根拠を全員で見たうえで、どの価格を使うかを先に決めると話が進みやすくなります。
代償金を払う分け方の協議書は代償分割・数次相続の遺産分割協議書の記載例、売って分ける方法は換価分割とは?で説明しています。
代償金の額によっては税金の問題が出ることもあるので、具体的には税理士に確認してください。
配偶者居住権を設定する場合
配偶者居住権を設定する場合は、建物の価値のうち、配偶者居住権の価値がいくらになるかも評価することになります。
詳しくは配偶者居住権とは?で説明しています。
査定を頼むときのポイント
- 2社以上に頼み、査定額の根拠(使った取引事例・補正)を聞く
- 課税明細書や固定資産評価証明書、登記事項証明書、あれば測量図を用意する
- 建物の傷み、雨漏り、境界、再建築できるかなど、分かっていることを伝える
- 仲介で売る場合と、買取業者に売る場合の両方の金額を比べる
- 査定額は「売れる額」の見込みで、その額での売却が約束されたものではないと理解しておく
査定を頼むこと自体は、相続登記の前でもできます。
境界がはっきりしない土地は、売る前の測量と境界確定も確認してください。
相続放棄を考えている人は、売却の契約の前に注意
相続財産を処分すると、相続を単純承認したものとみなされ、相続放棄ができなくなることがあります(民法921条1号)。
売買契約は、放棄するかどうかを決めてから結んでください。
査定の相談先
相続した不動産の売却・買取の相談先(比較)
特例の期限が迫っている場合や、ふつうの仲介では売りにくい不動産は、買取の査定もあわせて比べてみましょう。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
媒介契約の選び方は媒介契約の3種類の違いと選び方で説明しています。
不動産の価格の比較表(Word・無料)
調べた価格を1枚にまとめて、相続人で比べられる比較表をWordで用意しました。
無料ダウンロード
- 不動産ごとの所在・地積・床面積
- 固定資産税評価額・相続税評価額・近くの公示価格・取引価格・査定額(2社以上)の記入欄
- 遺産分割で使う価格と、合意した日・相続人の確認欄
よくある質問
遺産分割協議書に不動産の価格を書く必要はありますか?
必ず書かなければならないものではありません。
協議書の書き方は遺産分割協議書の書き方で説明しています。
固定資産税評価額で分けるのは不公平ですか?
固定資産税評価額は、国交省の一覧で公示価格の7割程度が目安とされています。
公示価格より低い水準に設定されているため、不動産を取得しない相続人が納得しないことがあります。
全員が納得していれば、その価格で分けてかまいません。
査定額が会社によって違うのはなぜですか?
使う取引事例や、建物の状態・売れるまでの期間の見込みが会社ごとに違うためです。
高い査定額の会社を選ぶのではなく、根拠に納得できるかで判断しましょう。
査定を頼むと、売らなければいけませんか?
査定を頼んだだけで売る義務が生じるわけではありません。
売却を任せるときは不動産会社と媒介契約を結び、不動産会社は契約の内容を書いた書面を交付します(宅建業法34条の2第1項)。
路線価も公示価格もない地域の土地はどう調べますか?
路線価がない地域は、固定資産税評価額に国税庁の評価倍率表の倍率をかけて相続税評価額を出します。
相場は、不動産情報ライブラリで近くの基準地価や取引価格を探すか、地元の不動産会社に査定を頼んで確かめます。
建物の価格はどう考えますか?
固定資産税と相続税では、建物は固定資産税評価額で評価します。
売るときの価格は、建物の状態や築年数で大きく変わるので、査定で確かめてください。
売る前の建物の調査は建物状況調査(インスペクション)とは?で説明しています。
取引価格と査定額は何が違いますか?
取引価格は、近くで過去に実際に売買された例の価格です。
査定額は、相続した不動産を今売り出したらいくらで売れそうかを、不動産会社が見込んだ額です。
取引価格は時期や物件の条件が違うので、査定額の根拠として、どの取引例と比べたかを聞くと違いが分かります。
査定書や評価証明書は保管しておくべきですか?
遺産分割で使った価格の根拠になるので、協議書と一緒に保管しておくと安心です。
あとで相続人から価格の決め方を聞かれたときや、相続税の申告で税理士に資料を渡すときにも役立ちます。
査定書には査定日が書かれています。
相続から時間がたって相場が動いた場合は、話し合いの前に査定を取り直すかどうかも相続人で決めておきましょう。
まとめ
まずは課税明細書で固定資産税評価額を確認し、査定を取って、相続人で同じ数字を見ながら話し合ってください。
参考にした資料
- 国土交通省「主な公的土地評価一覧」、不動産情報ライブラリ
- 国税庁タックスアンサーNo.4602(土地家屋の評価)、総務省「固定資産税の概要」
- 岡山家庭裁判所「遺産分割手続について(説明書)」、広島家庭裁判所 遺産分割調停の説明資料
- 宅地建物取引業法34条の2第1項・第2項、相続税法15条、不動産の鑑定評価に関する法律2条・3条・36条、登録免許税法附則7条、民法921条