相続した実家を誰も使わない場合、「売ってお金で分けよう」という話になることがよくあります。
このように、遺産を売ってお金に換え、その代金を相続人で分ける方法を「換価分割」といいます。
不動産を公平に分けやすい一方で、登記のしかたや税金の申告を間違えると、思わぬ税金がかかることがあります。
この記事では、民法や国税庁の資料をもとに、換価分割の流れ、遺産分割協議書の書き方、登記と税金の注意点を説明します。
売った金額から、1人あたりの手取りと税金の目安を出せる計算ツールも用意しました。
- 換価分割は、遺産を売って、その代金を相続人で分ける方法
- 遺産分割協議書に「売って代金を分ける」こと、代金の分け方、費用の引き方を書いておく
- 代表者1人の名義で登記して売っても、協議書のとおりに代金を分ければ贈与税は問題にならない(国税庁 質疑応答事例)
- 売って利益が出ると、代金を受け取った相続人それぞれが譲渡所得の確定申告をする
- 相続から3年目の年末までに売ると、空き家の3,000万円特別控除などの特例を使える場合がある
換価分割とは
遺産の分け方には、主に4つの方法があります。
| 分け方 | 内容 | 向いているケース |
|---|---|---|
| 現物分割 | 遺産をそのままの形で分ける(家は長男、預金は長女など) | 財産の種類が多く、価値のバランスがとれる |
| 代償分割 | 1人が遺産を受け取り、ほかの相続人にお金を払う | 家を継ぐ人がいて、代償金を払えるお金がある |
| 換価分割 | 遺産を売って、代金を分ける | 誰も家を使わない、公平にきっちり分けたい |
| 共有分割 | 遺産を相続人の共有にする | 当面は売らずに持っておきたい |
換価分割は、遺産の大部分が不動産で、分けにくい場合によく使われます。
代償分割の協議書の書き方は代償分割・数次相続の遺産分割協議書で説明しています。
換価分割のメリットとデメリット
| メリット | デメリット |
|---|---|
| お金で分けるので、公平に分けやすい | 思い出のある家を手放すことになる |
| 家の管理や固定資産税の負担がなくなる | 売るための費用(仲介手数料など)がかかる |
| 相続税の納税資金にできる | 売って利益が出ると、譲渡所得の税金がかかる |
| 共有のままにしておくトラブルを防げる | 売れるまで時間がかかると、分けるのも遅れる |
換価分割の流れ
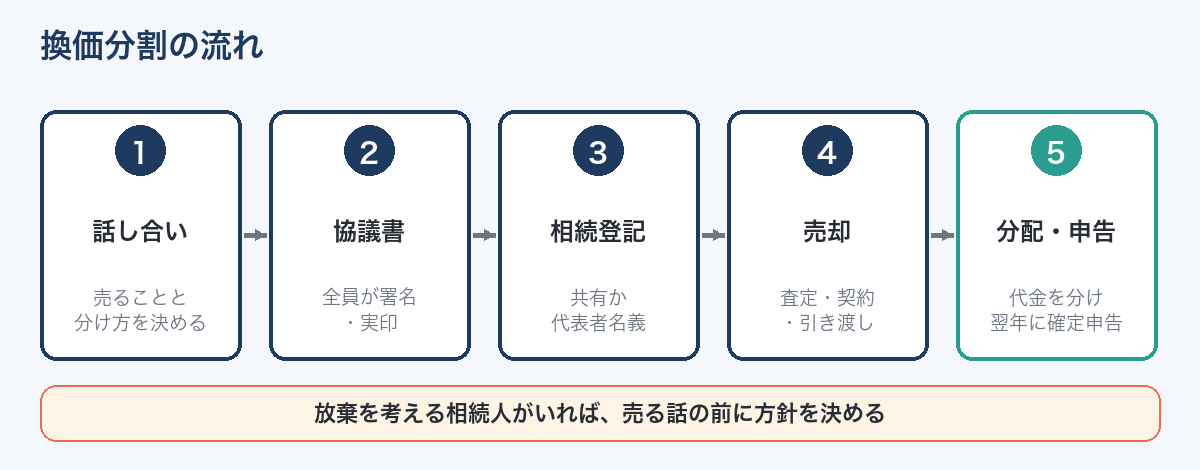
- 相続人を確定し、遺産の内容を調べる
- 相続人全員で、売ることと、代金の分け方を話し合う
- 遺産分割協議書を作り、相続人全員が署名・実印を押す
- 相続登記をする(共有名義か、代表者の名義か)
- 不動産会社に査定を頼み、売り出す
- 売買契約・引き渡しをする
- 費用を引いた代金を、協議書のとおりに分ける
- 売った翌年に、代金を受け取った相続人がそれぞれ確定申告をする
相続放棄を考えている相続人がいる場合は、売る話を進める前に、放棄するかどうかを決めてもらいましょう(民法921条1号)。
売ったり、売る話を進めたりすると、相続を認めたとみなされ、放棄できなくなることがあります。
遺産分割協議書の書き方
換価分割では、協議書に次のことを書いておきます。
| 書くこと | 書き方の例 |
|---|---|
| 売ること | 「次の不動産を売却し、その代金を分配する」 |
| 登記する人 | 「売却のため、相続人Aが単独で相続登記をする」など |
| 差し引く費用 | 「仲介手数料、登記費用、測量費その他売却に必要な費用を差し引く」 |
| 代金の分け方 | 「残額をA・B・Cが各3分の1ずつ取得する」 |
| 売れなかった場合 | 「〇年〇月までに売れないときは、改めて協議する」など |
とくに、代表者1人の名義で登記する場合は、「換価のための登記であること」と「代金の分け方」をはっきり書いておくことが大切です。
協議書のひな形と書き方は遺産分割協議書の書き方で説明しています。
代金の分け方の例
相続人が3人(A・B・C)で、実家を3,000万円で売った例です。
| 項目 | 金額 |
|---|---|
| 売った金額 | 3,000万円 |
| 仲介手数料・測量費・家財の片付け費用など | -120万円 |
| 分ける額 | 2,880万円 |
| A・B・Cが各3分の1 | 各960万円 |
このあと、利益が出ていれば、3人がそれぞれ翌年に譲渡所得の確定申告をして税金を払います。
税金の分を残しておかずに全部使ってしまうと、あとで納税に困ることがあるので注意しましょう。
登記のしかた:共有名義か代表者名義か
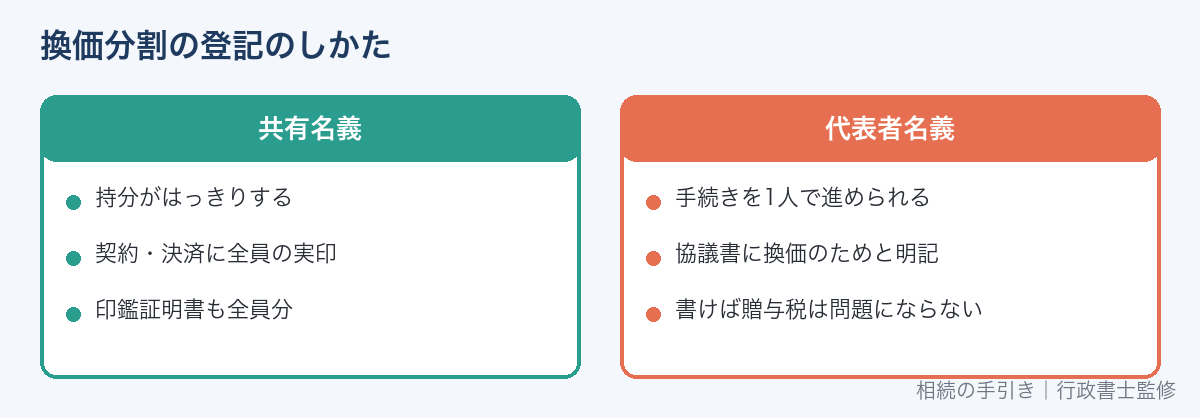
相続した不動産を売るには、先に相続登記をして、名義を相続人に変える必要があります。
| 方法 | メリット | 注意点 |
|---|---|---|
| 相続人全員の共有名義で登記する | それぞれの持分がはっきりする | 売買契約や決済のときに、全員の署名・実印・印鑑証明書が必要 |
| 代表者1人の名義で登記する | 売買の手続きを代表者1人で進められる | 協議書に換価のための登記であることを書いておく |
代表者名義でも贈与税はかからない?
国税庁の質疑応答事例では、次のように説明されています。
共同相続人の1人の名義で相続登記をしたことが、単に換価のための便宜で、その代金が分割の内容に従って実際に分配される場合は、贈与税の課税が問題になることはありません。
反対に、協議書に換価分割であることを書かずに、代表者が相続した不動産を売って代金をほかの相続人に渡すと、代表者からほかの相続人への贈与とみなされるおそれがあります。
協議書の書き方には注意しましょう。
相続登記の必要書類は相続登記の必要書類と自分でやる手順で確認できます。
売るときの流れと注意点
売る前に、複数の不動産会社に査定を頼み、価格の目安を知っておきましょう。
相続人の間で「いくらなら売ってよいか」を先に決めておくと、買い手が見つかったときに話がまとまりやすくなります。
| 決めておくこと | 理由 |
|---|---|
| 最低価格(これ以下では売らない) | 値下げの交渉のたびに全員で相談しなくて済む |
| 窓口になる人 | 不動産会社とのやり取りを1人にまとめる |
| 売り方(仲介か買取か) | 早く売るか、高く売るかで方法が変わる |
| 家財の片付けと費用 | 誰が片付け、費用をどう分けるか |
| 売れるまでの管理費用 | 固定資産税や水道光熱費を誰が立て替えるか |
仲介で売れにくい古い家や、早く現金にしたい場合は、買取業者の査定もあわせて取ると比べやすくなります。
仲介と買取の比べ方
| 比べる点 | 仲介 | 買取 |
|---|---|---|
| 価格 | 市場の価格に近い | 仲介より低くなりやすい |
| 売れるまでの期間 | 数か月以上かかることがある | 短いことが多い |
| 仲介手数料 | かかる | かからないことが多い |
| 家財の片付け | 売主がすることが多い | 残したままでよい場合がある |
| 売ったあとの責任 | 契約不適合責任を負うことがある | 免除される条件で契約できることが多い |
換価分割では、売れるまでの期間が長いほど、管理費用や相続人どうしの調整の手間が増えます。
価格だけでなく、手取りの額と分けられる時期を比べて、相続人全員が納得できる方法を選びましょう。
相続放棄を考えている相続人がいる場合は、査定を頼んで売る話を進める前に、放棄するかどうかを決めてもらいましょう(民法921条1号)。
相続した不動産の売却・買取の相談先(比較)
実家の状態によっては、仲介より買取のほうが早く手放せることがあります。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
換価分割でかかる税金
換価分割では、相続税のほかに、売ったときの譲渡所得の税金がかかることがあります。
譲渡所得は受け取った人がそれぞれ申告
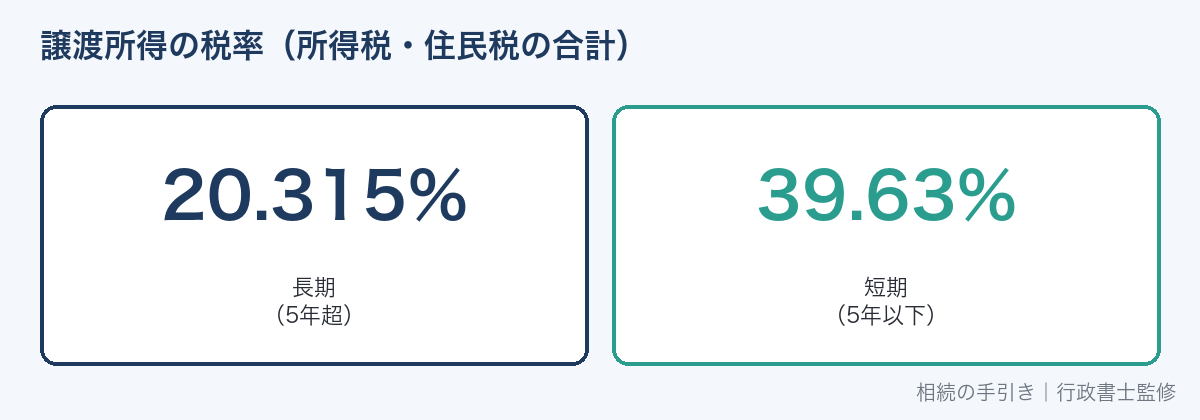
不動産を売って利益(譲渡所得)が出ると、所得税と住民税がかかります。
換価分割では、代金を受け取った相続人が、受け取った割合に応じてそれぞれ確定申告をします。
代表者名義で登記して売った場合でも、代表者1人がまとめて申告するのではありません。
| 計算の要素 | 内容 |
|---|---|
| 譲渡所得 | 売った金額-(取得費+譲渡費用)-特別控除 |
| 取得費 | 亡くなった方が買ったときの代金など。分からなければ売った金額の5% |
| 譲渡費用 | 仲介手数料、測量費、売るための解体費など |
| 所有期間 | 亡くなった方が持っていた期間も含める。売った年の1月1日時点で5年を超えれば長期 |
| 税率 | 長期は20.315%、短期は39.63%(所得税・復興特別所得税・住民税の合計) |
使える特例
| 特例 | 内容 |
|---|---|
| 空き家の3,000万円特別控除 | 亡くなった方が一人で住んでいた家を、相続から3年目の年末までに売った場合など。2024年以降は、家を相続した人が3人以上なら1人2,000万円 |
| 取得費加算の特例 | 相続税を払った人が、相続税の申告期限の翌日から3年以内に売った場合、払った相続税の一部を取得費に足せる |
| 居住用財産の3,000万円特別控除 | 売った相続人が、その家に住んでいた場合など |
空き家の特例と取得費加算の特例は、どちらか一方しか使えません。
特例の詳しい要件は相続した不動産を売ったときの税金で説明しています。
相続税の申告もあわせて必要な場合や、特例の使い方に迷う場合は、税理士に相談すると安心です。
確定申告で必要なもの
- 確定申告書と、譲渡所得の内訳書(土地・建物用)
- 売買契約書のコピー(売った金額が分かるもの)
- 亡くなった方が買ったときの売買契約書など(取得費が分かるもの)
- 仲介手数料などの領収書(譲渡費用が分かるもの)
- 登記事項証明書
- 遺産分割協議書のコピー(代金の分け方が分かるもの)
- 特例を使う場合は、それぞれの特例で必要な書類(空き家の特例なら、市区町村が発行する被相続人居住用家屋等確認書など)
確定申告の期間は、売った年の翌年2月16日から3月15日までです。
代金を受け取った相続人は、ほかに所得がなくても、利益が出ていれば申告が必要です。
手取りと税金を計算する
売れた金額や費用を入れると、1人あたりの手取りと税金の目安が表示されます。
換価分割の手取り・税金の目安を計算
売れた金額(万円)
万円
売るためにかかった費用(仲介手数料・測量・解体など・万円)
万円
取得費(亡くなった方が買ったときの代金など・分からなければ空欄)
万円
分ける人数(均等に分ける場合)
所有期間(亡くなった方の期間を含め、売った年の1月1日時点)
相続税の計算は売った金額ではない
相続税は、亡くなった日の時点の評価額(土地は路線価など)で計算します。
換価分割で売った金額が評価額より高くても低くても、相続税の計算には使いません。
土地の評価は路線価とは?調べ方・計算で確認できます。
相続税の申告期限(10か月)までに売れていない場合でも、相続税は期限までに申告・納付する必要があります。
遺産分割がまとまらないまま期限が来た場合は、法定相続分で申告し、分割が決まってから修正します。
話し合いがまとまらないとき
相続人の一部が売ることに反対している場合は、換価分割はできません。
話し合いで決まらないときは、家庭裁判所の遺産分割調停を申し立てます。
調停でも決まらず審判になった場合、裁判所が換価分割を命じることもあります。
調停の流れは遺産分割調停とはで説明しています。
差し引く仲介手数料の額は不動産売却の仲介手数料(自動計算)で確認できます。
売ったあとの売主の責任は契約不適合責任とはで説明しています。
売却を不動産会社に頼むときの契約は、媒介契約の3種類の違いと選び方(囲い込み対策・チェックリスト無料)で説明しています。
相続したマンションを売って分ける前の手続きは相続したマンションはどうする?で説明しています。
売る前に価格の見当をつける方法は相続した不動産の価格の調べ方で説明しています。
よくある質問
売る前に遺産分割協議書は必要ですか?
必要です。
相続登記をするときに協議書を使い、売ることと代金の分け方も協議書で決めておきます。
代金を法定相続分と違う割合で分けてもよいですか?
相続人全員が合意すれば、法定相続分と違う割合で分けても構いません。
協議書に書いた割合で分ければ、贈与税の問題は生じません。
代表者名義にすると、勝手に安く売られないか心配です
代表者名義にすると、登記上は代表者1人の不動産になるため、代表者だけで売買契約を結べます。
心配な場合は、協議書に最低価格や売る期限を書いておくか、全員の共有名義で登記する方法を選びましょう。
売買契約の内容や代金の入金は、ほかの相続人にも書面で共有してもらうと、トラブルを防ぎやすくなります。
売ったあと、代金をいつまでに分ければよいですか?
法律で決まった期限はありませんが、協議書に分配の時期を書いておくと安心です。
翌年の確定申告で、それぞれが自分の受け取った額をもとに申告するので、売った年のうちに分けておくと手続きがスムーズです。
売れるまでの固定資産税は誰が払いますか?
固定資産税は、その年の1月1日時点の所有者に課税されます。
相続人の1人が立て替えた場合は、売った代金から精算する方法を協議書に書いておくとよいでしょう。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
この記事は、法令や国税庁などの公表資料にもとづく制度の一般的な説明です。個別の税額の計算や申告についてのご相談は、税理士または税務署にお問い合わせください。
参考資料:民法906条・907条・921条/国税庁 質疑応答事例「遺産の換価分割のための相続登記と贈与税」/国税庁タックスアンサーNo.3202・3440・3267・3306/租税特別措置法35条・39条(2026年9月30日確認)