相続税や贈与税を計算するとき、土地の値段は「路線価」を使って評価するのが基本です。
路線価は国税庁が毎年7月1日に公表していて、誰でもインターネットで無料で調べられます。
この記事では、国税庁の資料をもとに、路線価の意味、路線価図の見方と調べ方、土地の評価額の計算方法を説明します。
路線価と土地の広さを入れるだけで評価額の目安が分かる計算ツールも用意しました。
- 路線価は、道路に面した土地の1㎡あたりの価額(千円単位)。相続税・贈与税の土地の評価に使う
- 毎年1月1日時点の価額を、7月1日に国税庁が公表する(令和8年分は2026年7月1日)
- 水準は、地価公示価格などの80%程度が目安
- 評価額は「路線価×補正率×地積」。角地や裏にも道路がある土地は加算する
- 路線価のない地域は、固定資産税評価額×倍率で評価する
路線価とは
路線価は、道路(路線)ごとに付けられた、その道路に面する標準的な宅地の1㎡あたりの価額です。
国税庁(各国税局)が、全国の主な市街地の道路について毎年定めています。
相続税や贈与税では、土地は時価で評価するのが原則です。
ただ、土地の時価を自分で調べるのは簡単ではないため、申告の便宜と課税の公平のために路線価が公開されています。
路線価の基本
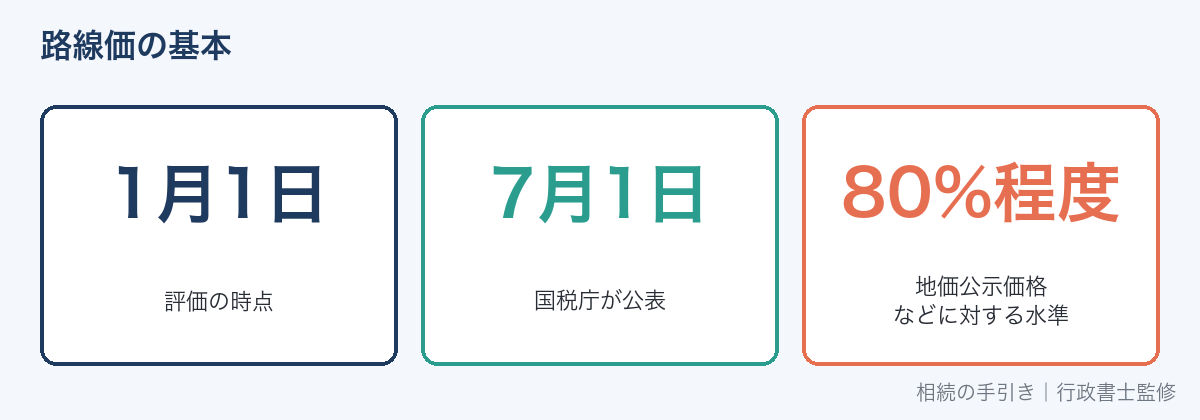
| 項目 | 内容 |
|---|---|
| 使う場面 | 相続税・贈与税の土地の評価 |
| 決める機関 | 国税庁(各国税局) |
| 評価の時点 | 毎年1月1日 |
| 公表の時期 | 毎年7月1日ごろ(令和8年分は2026年7月1日) |
| 水準 | 地価公示価格などを基にした価格の80%程度が目安 |
| 単位 | 1㎡あたり千円(路線価図の「200」は1㎡20万円) |
相続税では、亡くなった日の属する年の路線価を使います。
たとえば2026年3月に亡くなった場合は、2026年7月に公表された令和8年分の路線価で評価します。
亡くなった日が1〜6月で、まだその年の路線価が出ていないときは、公表を待って評価します。
令和8年分の路線価
令和8年分の路線価は、2026年7月1日に国税庁のホームページで公表されました。
全国で最も高いのは東京都中央区銀座5丁目の銀座中央通り(鳩居堂前)で、1㎡あたり5,336万円です。
前の年の4,808万円から11.0%上がりました(東京国税局の公表資料)。
国税庁の路線価のページには、平成30年分から令和8年分までの路線価が載っています。
贈与税で使う路線価
贈与税でも、土地は路線価で評価します。
使うのは、贈与を受けた年の路線価です。
年の前半に土地の贈与を受けた場合も、7月の公表を待って評価します。
贈与税の計算は贈与税の税率と計算で確認できます。
土地の4つの価格と路線価の違い
土地の値段には、目的の違う公的な価格がいくつかあります。
| 価格 | 決める機関 | 時点・公表 | 主な用途 |
|---|---|---|---|
| 地価公示価格 | 国土交通省 | 1月1日時点・3月公表 | 土地取引の目安 |
| 都道府県地価調査価格(基準地価) | 都道府県 | 7月1日時点・9月公表 | 土地取引の目安 |
| 路線価(相続税路線価) | 国税庁 | 1月1日時点・7月公表 | 相続税・贈与税 |
| 固定資産税評価額 | 市区町村 | 3年ごとに評価替え | 固定資産税・登録免許税など |
固定資産税評価額は、地価公示価格などの7割程度を目安に決められています。
固定資産税の路線価(固定資産税路線価)もありますが、相続税で使う路線価とは別のものです。
固定資産税評価額は、市区町村から届く課税明細書や、固定資産評価証明書で確認できます。
路線価の調べ方
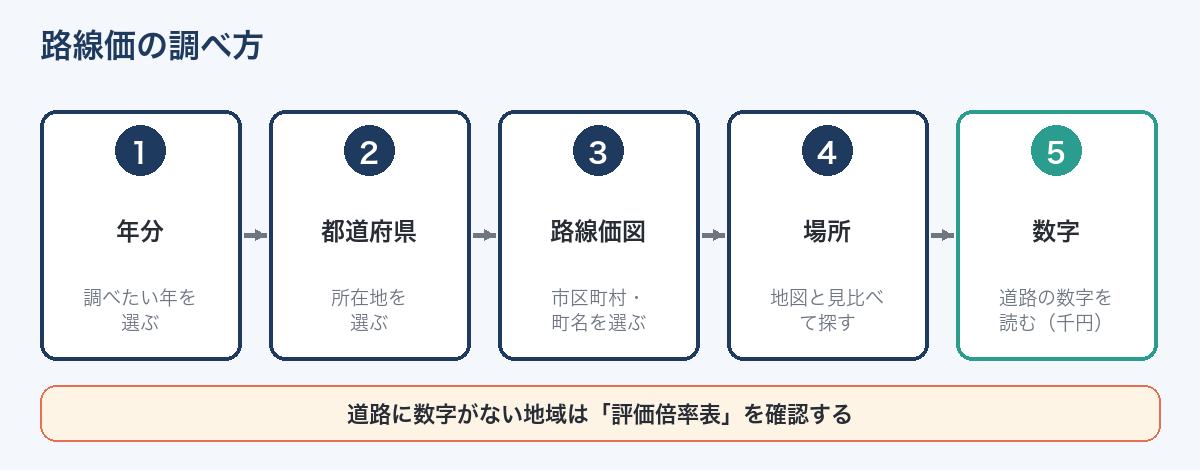
路線価は、国税庁の「財産評価基準書 路線価図・評価倍率表」のページで調べます。
手順は次のとおりです。
- 国税庁の路線価図・評価倍率表のページを開き、年分を選ぶ
- 都道府県を選ぶ
- 「路線価図」を選び、市区町村と町名を選ぶ
- 表示された路線価図の中から、土地の場所を探す
- 土地が面している道路に書かれた数字を読む
路線価図には番地が細かく書かれていないので、住宅地図やインターネットの地図と見比べて場所を探します。
町名の一覧に地名がないときや、路線価図に道路の数字がないときは、倍率地域のことがあります。
その場合は、同じページの「評価倍率表」を確認します。
路線価図で場所を探すコツ
- 路線価図の上部にある索引図で、地図の番号(ページ)を確認してから開く
- 駅・学校・大きな交差点など、目立つ目印から探す
- 土地が2本以上の道路に面している場合は、すべての道路の数字を控えておく
- 道路に数字がない私道に面している場合は、評価の方法が変わるので注意する
路線価図はPDFで印刷できるので、申告の資料として土地の場所に印を付けて保存しておくと便利です。
路線価図の見方
路線価図では、道路の上に「200D」のように、数字とアルファベットが書かれています。
| 表示 | 意味 |
|---|---|
| 数字(例:200) | 1㎡あたりの路線価(千円)。200なら1㎡20万円 |
| アルファベット(例:D) | 借地権割合。借地権を評価するときに使う |
| 数字を囲む記号 | 地区区分。囲みのない数字は普通住宅地区 |
借地権割合の記号
| 記号 | A | B | C | D | E | F | G |
|---|---|---|---|---|---|---|---|
| 借地権割合 | 90% | 80% | 70% | 60% | 50% | 40% | 30% |
借地権割合は、土地を借りて家を建てている場合(借地権)や、土地を人に貸している場合(貸宅地)の評価に使います。
自分の土地に自分の家が建っている場合は使いません。
借地権の評価は借地権の相続で説明しています。
地区区分
地区区分は、ビル街、高度商業、繁華街、普通商業・併用住宅、普通住宅、中小工場、大工場の7つです。
地区区分によって、次に説明する補正率が変わります。
住宅地の多くは、数字が記号で囲まれていない普通住宅地区です。
記号の形と地区区分の対応は、路線価図の凡例で確認してください。
評価額の計算方法
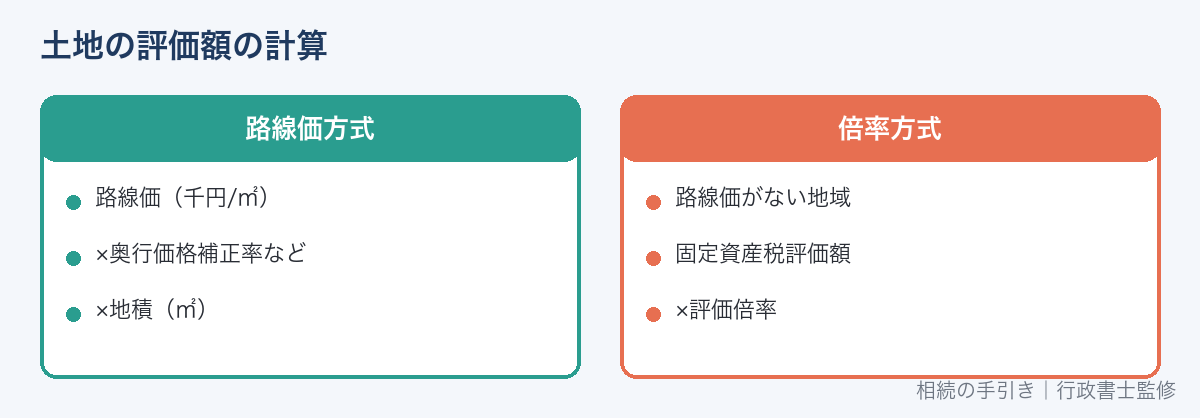
路線価のある地域の宅地は、「路線価方式」で評価します。
基本の式は次のとおりです。
評価額=路線価×奥行価格補正率×地積(㎡)
角地や裏にも道路がある土地は、1㎡あたりの額に加算してから地積を掛けます。
奥行価格補正率
道路からの奥行が短すぎたり長すぎたりする土地は、使いにくいため評価が下がります。
その調整に使うのが奥行価格補正率です。
| 奥行距離 | 普通住宅地区 | 普通商業・併用住宅地区 |
|---|---|---|
| 4m未満 | 0.90 | 0.90 |
| 4m以上6m未満 | 0.92 | 0.92 |
| 6m以上8m未満 | 0.95 | 0.95 |
| 8m以上10m未満 | 0.97 | 0.97 |
| 10m以上12m未満 | 1.00 | 0.99 |
| 12m以上24m未満 | 1.00 | 1.00 |
| 24m以上28m未満 | 0.97 | 1.00 |
| 28m以上32m未満 | 0.95 | 1.00 |
| 32m以上36m未満 | 0.93 | 0.97 |
36m以上の率や、ほかの地区区分の率は、国税庁の「土地及び土地の上に存する権利の評価についての調整率表」で確認できます。
角地・裏にも道路がある土地
2本以上の道路に面している土地は、使い勝手がよいため評価が上がります。
| 加算の種類 | 普通住宅地区 | 普通商業・併用住宅地区 |
|---|---|---|
| 角地(側方路線影響加算率) | 0.03 | 0.08 |
| 準角地 | 0.02 | 0.04 |
| 裏にも道路がある(二方路線影響加算率) | 0.02 | 0.05 |
角地の場合は、路線価に奥行価格補正率を掛けた額が高いほうの道路を「正面路線」とします。
横の道路の路線価×奥行価格補正率×側方路線影響加算率を、正面の額に足します。
間口が狭い土地
道路に接する長さ(間口)が狭い土地も、評価が下がります。
普通住宅地区では、間口4m未満は0.90、4m以上6m未満は0.94、6m以上8m未満は0.97を掛けます。
このほか、奥行が間口に比べて長すぎる土地、形がいびつな土地(不整形地)、がけ地、広い土地などにも補正があります。
計算例
普通住宅地区で、路線価200千円の道路に面した、間口10m・奥行15m・150㎡の土地の例です。
| 計算 | 金額 |
|---|---|
| 路線価×奥行価格補正率 | 200,000円×1.00=200,000円 |
| ×地積 | 200,000円×150㎡=3,000万円 |
同じ地区で、間口5m・奥行9m・45㎡の土地なら、200,000円×0.97(奥行)×0.94(間口)=182,360円/㎡です。
これに45㎡を掛けて、評価額は820万6,200円になります。
セットバックが必要な土地・私道
道路の幅が4m未満で、建て替えのときに敷地の一部を道路として空ける必要がある土地(セットバックが必要な土地)は、空ける部分の評価を70%減らします。
家族や近所の人が通る私道は、その私道を自用地として評価した額の30%で評価します。
誰でも通れる通り抜けの私道など、不特定多数の人が通る私道は評価しません(0円)。
評価明細書で計算する
相続税の申告では、国税庁の「土地及び土地の上に存する権利の評価明細書」を使って、補正や加算の計算を書き込みます。
明細書は国税庁のホームページからダウンロードでき、路線価図のコピーや公図・測量図などと一緒に申告書に添付します。
添付書類の全体は相続税申告書の書き方と添付書類で確認できます。
計算例:自宅の土地と預金を相続した場合
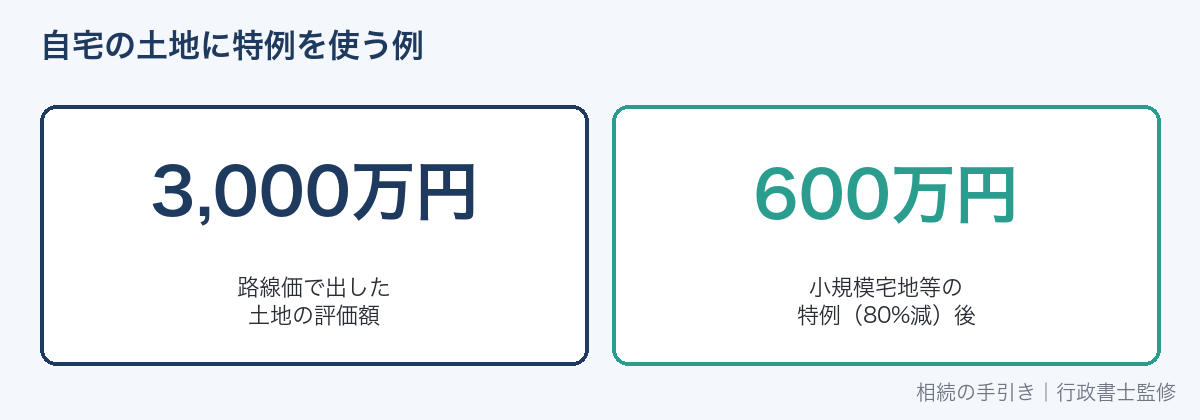
路線価で出した土地の評価額を使って、相続税がかかるかどうかを確かめる例です。
| 項目 | 金額 |
|---|---|
| 自宅の土地(路線価で評価) | 3,000万円 |
| 預金 | 2,000万円 |
| 合計(特例を使わない場合) | 5,000万円 |
| 基礎控除(相続人が配偶者と子1人の2人) | 3,000万円+600万円×2人=4,200万円 |
特例を使わなければ、合計5,000万円が基礎控除の4,200万円を超えるので、相続税がかかります。
自宅の土地に小規模宅地等の特例が使えると、土地の評価は3,000万円から80%減って600万円になります。
合計は2,600万円となり、基礎控除以下なので相続税はかかりません。
申告しないと特例は使えないので、注意しましょう。
過去の路線価を見るには
国税庁のページでは、平成30年分以降の路線価を年ごとに見られます。
数年前に亡くなった方の相続を今から申告する場合や、過去の贈与を確認する場合は、その年の路線価を選んでください。
平成29年分以前の路線価は、国税庁のページには載っていないため、税務署に問い合わせるなどして確認します。
路線価で評価額を計算する
路線価図の数字と土地の寸法を入れると、評価額の目安が表示されます。
普通住宅地区と普通商業・併用住宅地区に対応しています。
路線価から土地の評価額を計算
地区区分(路線価図の記号)
正面の路線価(路線価図の数字・千円)
千円/㎡
奥行距離(m)
m
間口距離(m)
m
地積(㎡)
㎡
裏の道路の路線価(裏にも道路があるときだけ・千円)
千円/㎡
路線価がない地域(倍率方式)
郊外や農村部など、路線価が付いていない地域は「倍率地域」です。
倍率地域の土地は、固定資産税評価額に、国税局が地域ごとに決めた倍率を掛けて評価します。
評価額=固定資産税評価額×評価倍率
たとえば固定資産税評価額が500万円で、評価倍率表の倍率が1.1なら、評価額は550万円です。
評価倍率は、宅地・田・畑・山林などの地目ごとに、評価倍率表に載っています。
固定資産税評価額は、固定資産評価証明書や名寄帳で確認できます。
取り方は相続財産の調べ方で説明しています。
評価額を下げられる特例と評価のしかた
路線価で出した額が、そのまま相続税の課税対象になるとは限りません。
| ケース | 評価のしかた |
|---|---|
| 亡くなった方の自宅の土地 | 小規模宅地等の特例で、330㎡まで80%減らせることがある |
| アパートなどを建てて貸している土地(貸家建付地) | 自用地の評価額×(1-借地権割合×借家権割合×賃貸割合) |
| 人に貸していて、借りた人が家を建てている土地(貸宅地) | 自用地の評価額×(1-借地権割合) |
| 三大都市圏で500㎡以上など広い土地 | 地積規模の大きな宅地として、規模格差補正率を掛ける |
借家権割合は全国一律で30%です。
小規模宅地等の特例の要件は小規模宅地等の特例とはで詳しく説明しています。
土地の評価は、補正や特例の選び方で結果が大きく変わります。
土地が多い場合や、形がいびつな土地がある場合は、相続税に詳しい税理士に相談すると安心です。
路線価と実際に売れる価格は違う
路線価は、地価公示価格などの80%程度を目安に決められています。
そのため、路線価で計算した額は、実際に売れる価格より低くなることが多いです。
一方で、駅から遠い土地や古い家が建つ土地などは、路線価より安くしか売れないこともあります。
相続した土地を売るか残すか考えるときは、路線価だけで判断せず、不動産会社の査定もとって比べましょう。
相続税の申告で、鑑定評価などにより時価が路線価による評価額より低いことを示せれば、その時価で申告できる場合もあります。
相続放棄を考えている場合は、土地を売ったり、売る話を進めたりする前に、放棄するかどうかを決めてください(民法921条1号)。
相続した不動産の売却・買取の相談先(比較)
実家の状態によっては、仲介より買取のほうが早く手放せることがあります。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
市街化調整区域の土地の注意点は相続した市街化調整区域の家・土地で説明しています。
旗竿地など形がいびつな土地の評価は相続した旗竿地で説明しています。
借地権の評価額の計算は、相続した借地権を売る方法|地主の承諾・譲渡承諾料・借地非訟でも確かめられます。
路線価以外の価格との違いは相続した不動産の価格の調べ方で説明しています。
よくある質問
路線価はいつ公表されますか?
毎年7月1日ごろ、国税庁のホームページで公表されます。
その年の1月1日時点の価額です。
亡くなった年の路線価がまだ出ていません
1〜6月に亡くなった場合は、その年の路線価が7月に出るまで待って評価します。
相続税の申告期限は亡くなったことを知った日の翌日から10か月なので、7月の公表後でも間に合います。
マンションも路線価で評価しますか?
マンションの敷地部分は、路線価で評価した敷地全体の額に、持分の割合を掛けて評価します。
路線価で出した額が、そのまま相続税の対象になりますか?
小規模宅地等の特例などが使えれば、課税される額は大きく下がることがあります。
相続税がかかるかどうかは相続税はいくらからかかる?、税額は相続税の計算シミュレーションで確認できます。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
この記事は、法令や国税庁などの公表資料にもとづく制度の一般的な説明です。個別の税額の計算や申告についてのご相談は、税理士または税務署にお問い合わせください。
参考資料:国税庁「令和8年分の路線価等について」(2026年7月)/東京国税局「令和8年分 各税務署管内における最高路線価」/国税庁「土地及び土地の上に存する権利の評価についての調整率表(平成31年1月分以降用)」/国税庁タックスアンサーNo.4604「路線価方式による宅地の評価」/財産評価基本通達(2026年9月30日確認)