相続税の申告が必要になったとき、まず戸惑うのが「申告書の種類が多すぎる」ことです。
相続税の申告書は、第1表から第15表まであり、どれを、どの順番で書けばよいのかがわかりにくい作りになっています。
この記事では、国税庁の「相続税の申告のしかた(令和7年分用)」をもとに、申告書の全体像、書く順番、提出先と期限、添付書類の一覧を、わかりやすく説明します。
- 申告書は第9表〜第15表(財産と債務)→第1表・第2表(税額の計算)→第4表〜第8表(加算・控除)の順に書く
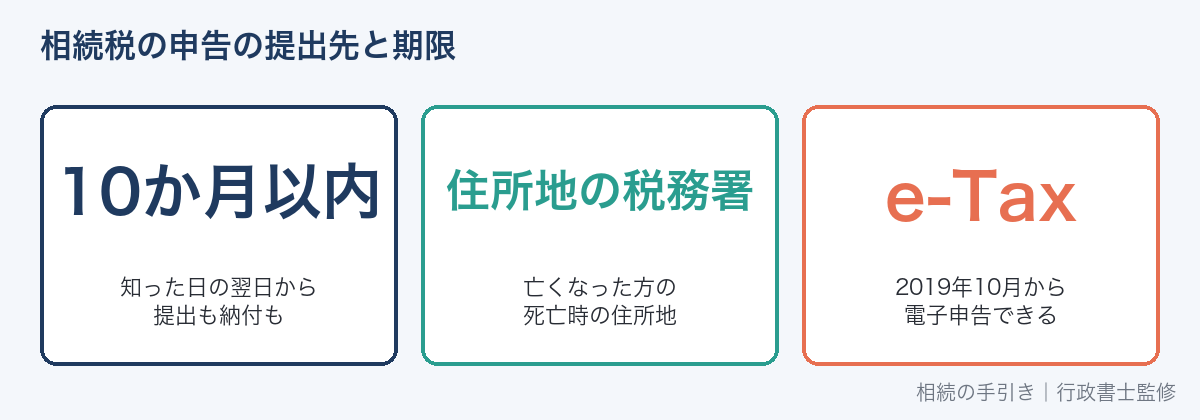
- 提出先は、亡くなった方の死亡時の住所地を管轄する税務署。期限は、亡くなったことを知った日の翌日から10か月以内
- 必ず付けるのは、戸籍謄本(または法定相続情報一覧図の写し)と、遺言書か遺産分割協議書の写し、マイナンバーの本人確認書類
- 配偶者の税額軽減や小規模宅地等の特例を使うなら、相続人全員の印鑑証明書なども必要
相続税の申告書を出す人
相続税の申告が必要なのは、亡くなった方から相続や遺贈で財産を受け取った人です。
そのうち、遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合です。
申告が必要かどうかの考え方は相続税はいくらからかかる?で解説しています。
申告書は相続人の共同で1通出せる
相続税の申告書は、財産を受け取った人ごとに出すのが原則ですが、全員が共同で1通の申告書を出すこともできます。
実際には、共同で1通を出すことが多く、国税庁の記載例も共同で出す形になっています。
提出先と期限
| 項目 | 内容 |
|---|---|
| 提出先 | 亡くなった方の死亡時の住所地を管轄する税務署(相続人の住所地ではない) |
| 提出期限 | 亡くなったことを知った日の翌日から10か月以内 |
| 納付期限 | 提出期限と同じ |
| 提出方法 | 税務署の窓口、郵送、e-Tax |
たとえば、1月10日に亡くなったことを知った場合は、その年の11月10日が期限です。
期限が土日・祝日の場合は、翌日が期限になります。
納付も同じ期限までに行います。期限を過ぎると、延滞税や無申告加算税がかかることがあります。
e-Taxで出す場合
相続税の申告書は、2019年10月からe-Taxで出せるようになりました。
e-Taxで出す場合は、マイナンバーの本人確認書類の提示や写しの提出が不要になります。
戸籍などの添付書類も、一定のものはPDFなどのイメージデータで出せます。
国税庁は、税理士に依頼する場合もe-Taxでの提出を勧めています。
相続税の申告書の全体像(第1表〜第15表)
相続税の申告書は、目的ごとに表が分かれています。主な表は次のとおりです。
| 表 | 内容 |
|---|---|
| 第1表 | 相続税の申告書(課税価格と各人の納付税額をまとめる) |
| 第2表 | 相続税の総額の計算書 |
| 第4表 | 相続税額の加算金額の計算書(2割加算) |
| 第4表の2 | 暦年課税分の贈与税額控除額の計算書 |
| 第5表 | 配偶者の税額軽減額の計算書 |
| 第6表 | 未成年者控除額・障害者控除額の計算書 |
| 第7表 | 相次相続控除額の計算書 |
| 第8表 | 外国税額控除額などの計算書 |
| 第8の8表 | 税額控除額の計算書(控除をまとめる) |
| 第9表 | 生命保険金などの明細書 |
| 第10表 | 退職手当金などの明細書 |
| 第11表 | 相続税がかかる財産の明細書 |
| 第11・11の2表の付表1〜4 | 小規模宅地等の特例などの計算明細書 |
| 第13表 | 債務及び葬式費用の明細書 |
| 第14表 | 相続開始前に贈与を受けた財産などの明細書 |
| 第15表 | 相続財産の種類別価額表 |
すべての表を使うわけではありません。使う特例や家族の状況に応じて、必要な表だけを作ります。
相続時精算課税を使っていた人がいる場合は、第11の2表なども使います。
申告書を書く順番
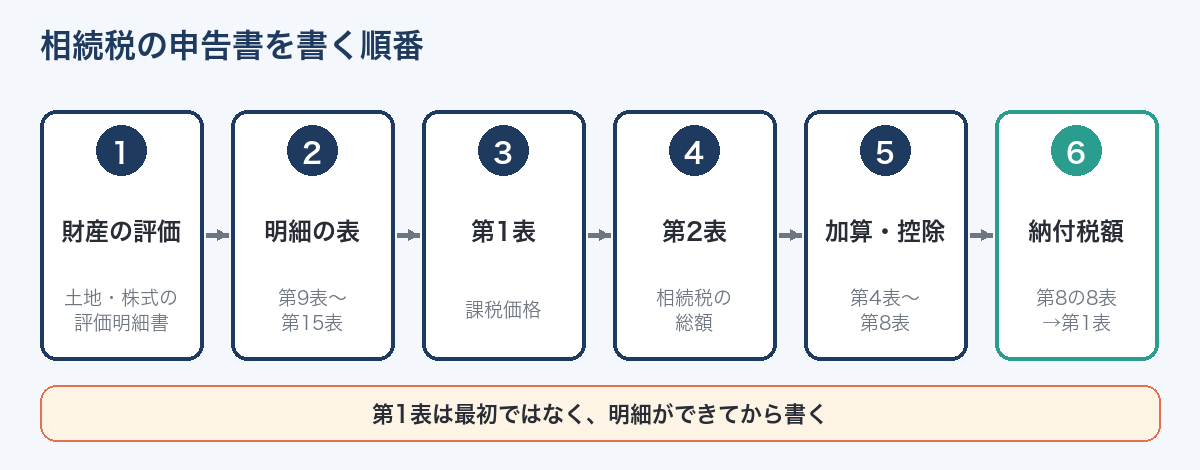
国税庁の「相続税の申告のしかた」では、次の順番で書くよう案内されています。
-
STEP 1財産の評価をする土地は「土地及び土地の上に存する権利の評価明細書」、非上場株式は「取引相場のない株式(出資)の評価明細書」などで先に評価する
-
STEP 2財産と債務の明細を作る第9表(生命保険金)、第10表(退職手当金)、第11表(財産の明細)、小規模宅地等の付表、第13表(債務・葬式費用)、第14表(生前の贈与)、第15表(種類別の合計)
-
STEP 3課税価格と相続税の総額を出す第1表で各人の課税価格を出し、第2表で相続税の総額を計算する
-
STEP 4加算と控除を計算する第4表(2割加算)、第4表の2(贈与税額控除)、第5表(配偶者の税額軽減)、第6表〜第8表(その他の控除)
-
STEP 5各人の納める税額を出す控除額を第8の8表と第1表に書き写し、各人が納める相続税額を出す
つまり、「財産の明細 → 税額の計算 → 控除」の順です。
第1表は申告書の表紙のような位置づけですが、最初に書くのではなく、明細ができてから書きます。
書くときの注意
- 申告書は黒のボールペンで書く
- 第1表、第8の8表、第11・11の2表の付表1、第15表などは機械で読み取るため、折り曲げない
- 申告書の様式は、国税庁ホームページからダウンロードできる(亡くなった年分の様式を使う)
添付書類の一覧(国税庁の案内より)
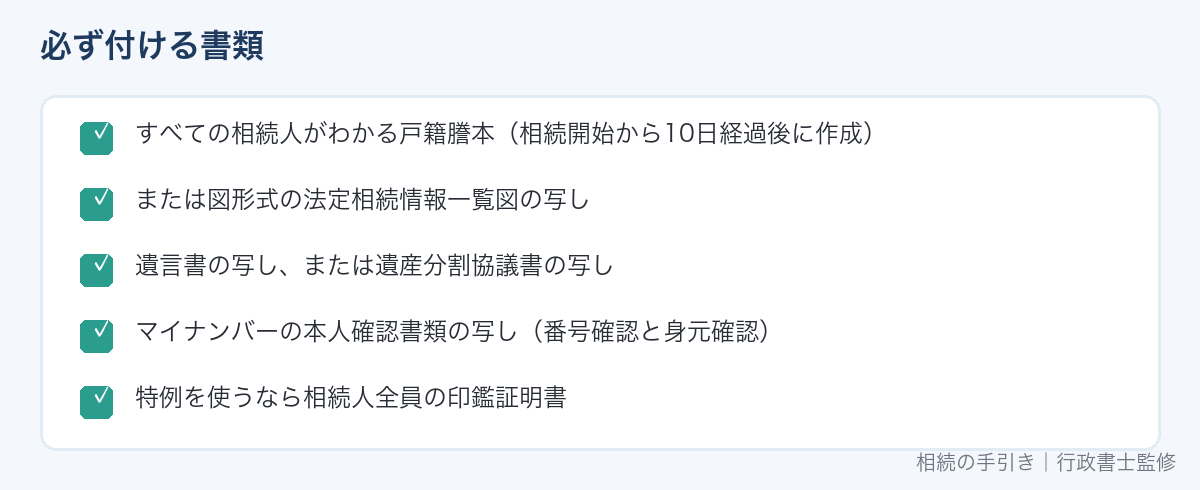
相続税の申告書には、次の書類を付けます。同じ書類を重ねて出す必要はありません。
すべての人に必要な書類
| 書類 | ポイント |
|---|---|
| 亡くなった方のすべての相続人がわかる戸籍謄本 | 相続開始の日から10日を過ぎた日以後に作られたもの |
| または、法定相続情報一覧図の写し | 図の形式で、子が実子か養子かがわかるもの。養子がいる場合は養子の戸籍も必要 |
| (上のどちらかのコピーでも可) | コピー機で写したものも使える |
| 遺言書の写し、または遺産分割協議書の写し | 提出をお願いしている書類 |
| マイナンバーの本人確認書類の写し | 番号確認(マイナンバーカードの裏面など)と身元確認(表面、運転免許証など) |
法定相続情報一覧図の写しを使うと、戸籍の束の代わりになります。作り方は法定相続情報一覧図の作り方で解説しています。
健康保険の資格確認書(被保険者証)の写しを身元確認に使う場合は、保険者番号と記号・番号を塗りつぶします。
配偶者の税額軽減を使う場合
- 戸籍謄本など(上と同じ)
- 遺言書の写し、または遺産分割協議書の写し
- 相続人全員の印鑑証明書(遺産分割協議書に押印したもの)
- 申告期限までに遺産分割がまとまらない場合は「申告期限後3年以内の分割見込書」
小規模宅地等の特例を使う場合
- 配偶者の税額軽減と同じ書類(戸籍、協議書の写し、印鑑証明書、分割見込書)
- 特例を受ける宅地の区分に応じた書類(例:亡くなった方が老人ホームに入所していた場合は、戸籍の附票の写し、介護保険の被保険者証の写し、施設の入所契約書の写しなど)
- 同居していない親族が特例を受ける場合は、相続開始前3年以内の住所がわかる書類などが必要になることがある
小規模宅地等の特例は、自宅の土地の評価額を大きく下げる制度ですが、要件と書類が細かく決められています。
当てはまるかどうかの判断は、税務署や税理士に確認しましょう。
相続時精算課税を使っていた人がいる場合
- 戸籍謄本など、遺言書か遺産分割協議書の写し
- 亡くなった方の戸籍の附票の写し(相続開始の日以後に作られたもの)
相続時精算課税については相続時精算課税制度の手続きと必要書類で解説しています。
財産の評価に必要な主な資料
添付書類とは別に、申告書を作るために財産の評価の資料が必要です。
| 財産 | 主な資料 |
|---|---|
| 土地・建物 | 登記事項証明書、固定資産評価証明書、名寄帳、公図・測量図、路線価図・評価倍率表 |
| 預貯金 | 亡くなった日の残高証明書、定期預金は既経過利息の計算書、過去の通帳 |
| 上場株式・投資信託 | 証券会社の残高証明書、亡くなった月と前2か月の株価の資料 |
| 生命保険金 | 保険金の支払通知書 |
| 債務・葬式費用 | 借入金の残高証明書、未払いの税金・医療費の請求書、葬儀の領収書 |
路線価図と評価倍率表は、国税庁の「路線価図・評価倍率表」のページで見られます。
財産の探し方は相続財産の調べ方で解説しています。
国税庁の「チェックシート」を使う
国税庁は、申告書を作るときの確認用に「相続税の申告のためのチェックシート」を公表しています。
財産の漏れや、特例の書類の付け忘れがないかを、項目ごとに確認できる資料です。
次のような点は、特に漏れやすいとされています。
- 家族名義の預金(名義は家族でも、実質的に亡くなった方のお金なら相続財産になる)
- 亡くなる前の一定期間に受けた贈与(暦年課税の贈与の加算)
- 亡くなる直前に引き出した現金
- まだ受け取っていない給与・賞与・退職金、亡くなったあとに戻ってくる所得税の還付金など
- 貸付金、ゴルフ会員権、自動車、家財
申告書を出す前に、チェックシートと財産の資料を突き合わせておくと安心です。
期限までに間に合わないとき
相続税の申告期限(10か月)は、原則として延長できません。
遺産分割がまとまらない場合でも、いったん法定相続分で分けたものとして申告と納付をします。
- 「申告期限後3年以内の分割見込書」を付けておくと、あとで分割が決まったときに、配偶者の税額軽減や小規模宅地等の特例を使える
- 分割が決まったら、4か月以内に更正の請求や修正申告をして、実際の分け方に合わせる
遺産分割の話し合いがまとまらないときは遺産分割調停とはも参考にしてください。
災害などやむを得ない理由で期限までに申告できない場合は、税務署に申請して期限の延長を受けられることがあります。
主な表の書き方のポイント
第11表(相続税がかかる財産の明細書)
第11表には、相続税がかかる財産を1つずつ書きます。
| 欄 | 書く内容 |
|---|---|
| 種類・細目 | 土地(宅地・田・畑など)、家屋、有価証券、現金・預貯金、家庭用財産、その他の財産 |
| 利用区分・銘柄等 | 自用地・貸家建付地、銀行名・口座の種類、銘柄など |
| 所在場所等 | 土地・家屋の所在地、金融機関の支店名など |
| 数量・単価・価額 | 面積や株数、評価した金額 |
| 取得した人の氏名・取得財産の価額 | 遺産分割協議などで決まった取得者と金額 |
遺産分割協議書の内容と、第11表の「取得した人」が一致しているかを必ず確認しましょう。
第9表(生命保険金など)
亡くなった方が保険料を負担していた死亡保険金は、相続税の計算では「みなし相続財産」として扱われます。
相続人が受け取った保険金には、「500万円×法定相続人の数」の非課税枠があり、第9表で計算します。
相続人ではない人(相続放棄をした人など)が受け取った保険金には、非課税枠は使えません。
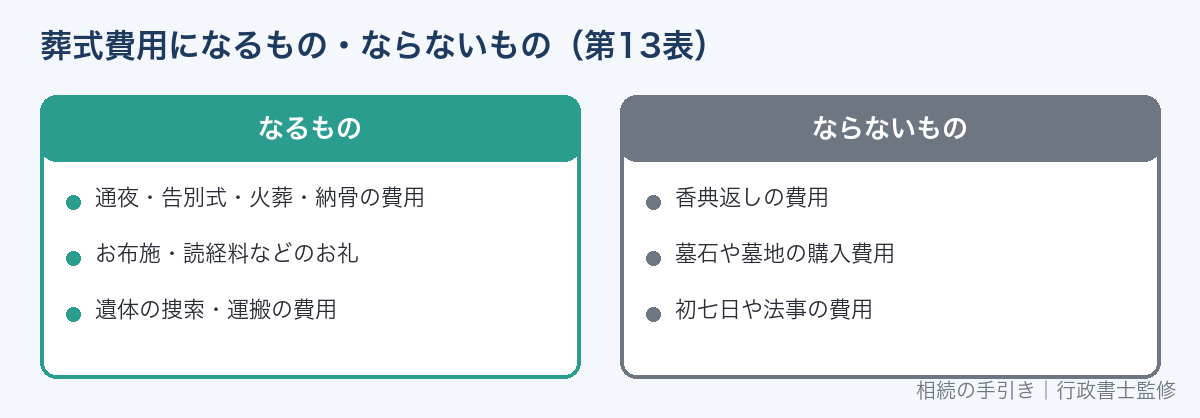
第13表(債務及び葬式費用)
第13表には、遺産から差し引ける借入金や未払いの税金・医療費、葬式費用を書きます。
| 葬式費用になるもの | 葬式費用にならないもの |
|---|---|
| 通夜・告別式・火葬・納骨の費用 | 香典返しの費用 |
| お布施・読経料などのお礼 | 墓石や墓地の購入費用 |
| 遺体の捜索・運搬の費用 | 初七日や法事の費用 |
葬儀の領収書や、お布施の金額のメモ(領収書が出ない場合)を残しておきましょう。
第1表(相続税の申告書)
第1表は、申告書の中心になる表です。明細の表ができたら、最後にまとめて書きます。
- 亡くなった方の氏名・生年月日・住所・職業、相続開始の日
- 財産を取得した人ごとの氏名・マイナンバー・生年月日・住所・続柄・職業
- 取得原因(相続・遺贈・相続時精算課税に係る贈与)
- 各人の取得財産の価額、債務・葬式費用、課税価格
- 相続税の総額(第2表から)、各人の算出税額、加算額・控除額、納付すべき税額
財産を取得した人が5人以上いる場合は、第1表(続)を使います。
第15表(相続財産の種類別価額表)
第15表は、第11表などに書いた財産と債務を、種類ごとに合計する表です。
各人の取得した財産の合計が、第1表の課税価格と一致するように確認します。
申告までの段取り
-
STEP 1相続人を確定する戸籍を集め、法定相続情報一覧図を作る
-
STEP 2財産と債務を調べる残高証明書、名寄帳、登記事項証明書などを集める
-
STEP 3財産を評価する土地は路線価や倍率で、株式は株価の資料で評価する
-
STEP 4申告が必要か判断する遺産の総額と基礎控除を比べる。国税庁の「相続税の申告要否判定コーナー」でも目安を確かめられる
-
STEP 5遺産分割協議をする特例を使うには、原則として期限内に分割が決まっている必要がある
-
STEP 6申告書を作って出し、納付する10か月以内に提出と納付を済ませる
財産の評価と遺産分割に時間がかかるので、亡くなってから半年ほどで財産の全体像がわかっていると安心です。
相続税の納め方
相続税は、原則として申告期限までに現金で一括して納めます。
- 税務署や金融機関の窓口で納める
- e-Taxを使ったダイレクト納付やインターネットバンキングで納める
- クレジットカードやスマートフォン決済アプリで納める(金額などに条件がある)
一度に納めるのが難しい場合は、分割で納める「延納」や、不動産などの財産で納める「物納」の制度があります。
どちらも申告期限までの申請が必要で、税務署の許可を受ける必要があります。
相続税を納めるために預金を払い戻したい場合は、銀行の相続手続きを早めに進めておきましょう。
申告書は自分で作れる?
相続税の申告書は、相続人が自分で作って出すこともできます。
国税庁の「相続税の申告のしかた」には、記載例が載っています。
ただし、次のような場合は、評価や特例の判断が難しく、自分で作るのは大変です。
- 土地が多い、形がいびつな土地や貸している土地がある
- 小規模宅地等の特例を使いたい
- 非上場株式(家族経営の会社の株)がある
- 生前に多くの贈与をしている
申告の内容について個別に判断してもらいたいときは、税務署の相談(事前予約制)か、税理士に相談します。
税理士に頼む場合は、財産の資料がそろい始めた早い段階で相談すると、10か月の期限に余裕を持って間に合います。
申告のあとに間違いに気づいたら
| 間違いの内容 | 手続き |
|---|---|
| 税額が少なすぎた | 修正申告をする |
| 税額が多すぎた | 更正の請求をする(原則として申告期限から5年以内) |
遺産分割がまとまらないまま、いったん法定相続分で申告した場合は、分割が決まったあとに修正申告や更正の請求をして、実際の分け方に合わせます。
相続税の申告でよくある間違い
- 名義預金の申告漏れ:子や孫の名義でも、亡くなった方が積み立てて管理していた預金は相続財産になる
- 生前贈与の加算漏れ:亡くなる前の一定期間の贈与や、相続時精算課税の贈与を加算していない
- 土地の評価の誤り:路線価の読み違い、形がいびつな土地の補正のし忘れ、貸している土地の評価の誤り
- 特例の書類の不足:小規模宅地等の特例や配偶者の税額軽減で、協議書の写しや印鑑証明書を付けていない
- 債務・葬式費用の過大計上:香典返しや墓地の購入費を葬式費用に入れている
申告のあとに間違いがわかった場合は、修正申告や更正の請求で直します。
税額の目安は相続税の税率と早見表で確認できます。
小規模宅地等の特例の要件と、家なき子特例・老人ホームの場合の書類は小規模宅地等の特例で解説しています。
自分で申告するか税理士に頼むかの判断は相続税の申告は自分でできる?で解説しています。
申告した税額が多すぎたときの手続きは相続税の更正の請求で説明しています。
よくある質問
相続税の申告書はどこで手に入りますか?
国税庁ホームページからダウンロードできます。
税務署の窓口でも受け取れます。亡くなった年分の様式を使いましょう。
相続人が遠方に住んでいても、提出先は亡くなった方の住所地の税務署ですか?
はい。
提出先は、相続人の住所地ではなく、亡くなった方の死亡時の住所地を管轄する税務署です。郵送やe-Taxでも出せます。
遺産分割協議書の写しは必ず必要ですか?
国税庁は「提出をお願いしている書類」としています。
配偶者の税額軽減や小規模宅地等の特例を使う場合は、遺言書の写しか遺産分割協議書の写しが必要です。
協議書の作り方は遺産分割協議書の書き方|Word雛形4パターンで解説しています。
申告書の控えは必要ですか?
控えを取っておくと、あとで修正申告をするときや、不動産を売るときの取得費の確認に役立ちます。
提出した申告書と添付書類は、コピーを保管しておきましょう。
申告書に押印は必要ですか?
税務署に出す書類の押印は、2021年4月から原則として不要になりました。
ただし、遺産分割協議書には相続人全員の実印を押し、印鑑証明書を付けるのが一般的です。
申告書と協議書を混同しないようにしましょう。
遺産の総額が基礎控除以下なら、何も出さなくていいですか?
遺産の総額が基礎控除以下なら、相続税はかからず、申告書を出す必要もありません。
ただし、税務署から「相続税についてのお尋ね」という書類が届くことがあります。
その場合は、財産の内容を書いて返送しましょう。
準確定申告も必要ですか?
亡くなった方に一定の所得があった場合は、相続税とは別に、亡くなった年の1月1日から亡くなった日までの所得について、相続人が「準確定申告」をします。
期限は、相続の開始を知った日の翌日から4か月以内です。
準確定申告で納めた所得税は、相続税の計算で債務として差し引けます。還付される所得税は、相続財産になります。
相続税の申告書の書き方を、税務署で教えてもらえますか?
税務署では、事前に予約をすれば、面接で相談を受け付けています。
電話相談センターでも一般的な質問に答えてもらえます。
ただし、財産の評価や特例の当てはめなど、個別の判断を含めた申告書の作成を代わりにしてもらえるわけではありません。
申告のあとに新しい財産が見つかりました
申告のあとに財産が見つかった場合は、修正申告をして、不足する相続税を納めます。
遺産分割協議書に「あとから見つかった財産は○○が取得する」という条項を入れておくと、協議をやり直さずに済みます。
相続人の1人が申告書に協力してくれません
相続税の申告書は、共同で出すのが一般的ですが、相続人ごとに別々に出すこともできます。
ほかの相続人の協力が得られない場合は、自分が取得した財産について、自分で申告書を作って出します。
ただし、財産の全体がわからないと相続税の総額を計算できないため、財産の資料を早めに集めておくことが大切です。
相続税の申告書を出すと、税務調査がありますか?
申告書を出したからといって、必ず税務調査があるわけではありません。
ただし、名義預金や生前贈与、現金の出入りなどは、調査で確認されやすい項目です。
通帳の記録など、説明できる資料を残しておきましょう。
申告書のコピーは誰がもらえますか?
共同で出した申告書は、相続人全員の情報が載っています。
提出前にコピーを人数分取って、それぞれが保管しておくと、あとで不動産を売るときの取得費の確認などに使えます。
税理士に依頼した場合は、控えの受け取り方を確認しておきましょう。
相続税を払うお金が足りません
相続税は現金一括が原則ですが、延納(分割払い)や物納の制度があります。
どちらも申告期限までに申請が必要で、担保の提供などの要件があります。早めに税務署に相談しましょう。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。
遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。
詳しくは運営者情報をご覧ください。
参考資料:国税庁「相続税の申告のしかた(令和7年分用)」(申告書の記載の順序、相続税の申告の際に提出していただく主な書類)/国税庁「相続税e-Tax特設サイト」(2026年9月25日確認)