親から子へ、まとまった財産を生前に渡したいときに使えるのが「相続時精算課税制度」です。
2024年1月からは、年110万円の基礎控除ができ、以前より使いやすくなりました。
一方で、一度選ぶと元に戻せないなど、注意点もあります。
この記事では、国税庁のタックスアンサーをもとに、制度の仕組み、使える人、届出の手続きと必要書類、相続のときの計算、暦年課税との違いを、わかりやすく説明します。
- 60歳以上の父母・祖父母から、18歳以上の子・孫への贈与で選べる
- 年110万円の基礎控除(2024年〜)+累計2,500万円の特別控除。超えた部分は一律20%
- 届出は、最初の贈与を受けた年の翌年2月1日〜3月15日に「相続時精算課税選択届出書」と戸籍謄本などを出す
- 一度選ぶと、その贈与者からの贈与は暦年課税に戻せない
相続時精算課税制度とは
相続時精算課税制度は、生前の贈与について、贈与のときには低い税負担で済ませ、贈与した人が亡くなったときに相続税で精算する制度です。
国税庁は「贈与税・相続税を通じた課税が行われる制度」と説明しています。
暦年課税との違い
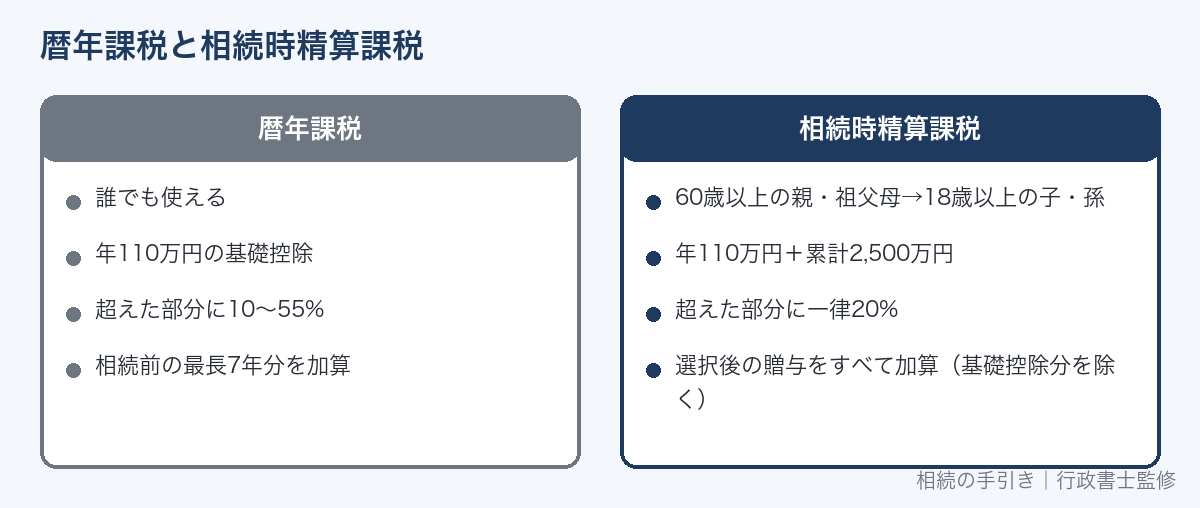
贈与税には、「暦年課税」と「相続時精算課税」の2つの方式があります。
| 比べるところ | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 使える人 | 誰でも | 60歳以上の父母・祖父母など→18歳以上の子・孫など |
| 非課税・控除 | 年110万円の基礎控除 | 年110万円の基礎控除+累計2,500万円の特別控除 |
| 税率 | 超えた部分に10〜55%の累進税率 | 控除を超えた部分に一律20% |
| 相続のときの加算 | 亡くなる前の一定期間(最長7年)の贈与を加算 | 選択後の贈与をすべて加算(ただし年110万円の基礎控除分は除く) |
| 届出 | 不要 | 相続時精算課税選択届出書が必要 |
| 変更 | - | 一度選ぶと暦年課税に戻せない |
暦年課税の生前贈与の加算期間は、2024年1月以後の贈与から段階的に3年から7年に延びています。
詳しくは相続税はいくらからかかる?で解説しています。
使える人(適用対象者)
| 立場 | 要件 |
|---|---|
| 贈与する人(特定贈与者) | 贈与をした年の1月1日に60歳以上の父母または祖父母など |
| 贈与を受ける人 | 贈与を受けた年の1月1日に18歳以上で、贈与者の直系卑属(子や孫など)である推定相続人、または孫 |
贈与する財産の種類、金額、回数には制限がありません。
現金のほか、不動産や株式なども対象になります。
贈与者ごとに選べる
相続時精算課税は、贈与者ごとに選べます。
たとえば、父からの贈与は相続時精算課税、母からの贈与は暦年課税、という使い分けができます。
贈与税の計算(2024年以後)
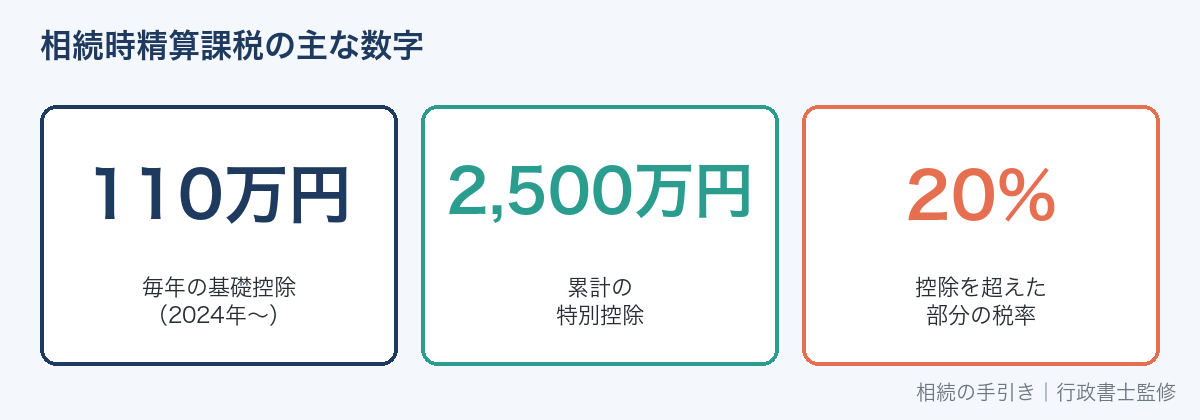
相続時精算課税を選んだ贈与者からの贈与は、1年ごとに次のように計算します。
-
STEP 11年間の贈与額を合計するその贈与者からの贈与だけを合計する
-
STEP 2基礎控除110万円を引く2024年1月1日以後の贈与から。複数の特定贈与者がいる場合は、贈与額に応じて按分する
-
STEP 3特別控除を引く累計2,500万円まで。前の年に使った分は差し引いた残りが限度
-
STEP 4残りに20%をかけるこれが贈与税額になる
特別控除は、期限内に贈与税の申告書を出した場合に限り使えます。
計算の例(仕組みを理解するための例)
父から、ある年に1,610万円、翌年に1,890万円の贈与を受け、相続時精算課税を選んだ場合です(国税庁の例を参考にしています)。
| 年 | 贈与額 | 基礎控除 | 特別控除 | 贈与税 |
|---|---|---|---|---|
| 1年目 | 1,610万円 | 110万円 | 1,500万円 | 0円 |
| 2年目 | 1,890万円 | 110万円 | 1,000万円(残り) | (1,890万−110万−1,000万)×20%=156万円 |
2年間の特別控除の合計は2,500万円で、ここで上限に達します。
3年目以降は、年110万円の基礎控除を超えた部分に、すべて20%の贈与税がかかります。
年110万円以下なら申告は不要
2024年1月以後は、相続時精算課税を選んだ贈与者からの贈与が、年110万円(基礎控除)以下であれば、贈与税の申告は不要です。
父と母の両方から贈与を受けた場合
父と母の両方について相続時精算課税を選んだ場合、基礎控除110万円は2人合わせて110万円です。
110万円を、父からの贈与額と母からの贈与額の割合で分けて、それぞれから引きます。
たとえば、父から200万円、母から200万円の贈与を受けた場合、基礎控除は父の分55万円、母の分55万円になります。
一方、特別控除の2,500万円は、贈与者ごとに使えます。
届出の手続きと必要書類
| 項目 | 内容 |
|---|---|
| 出す書類 | 相続時精算課税選択届出書 |
| 出す人 | 贈与を受けた人(子・孫など) |
| 時期 | 最初の贈与を受けた年の翌年2月1日〜3月15日(贈与税の申告期間) |
| 提出先 | 贈与を受けた人の住所地を管轄する税務署 |
| 贈与税の申告が必要な場合 | 届出書を贈与税の申告書に添付して出す |
添付する書類
受贈者が子や孫の場合は、受贈者の戸籍の謄本または抄本などで、次のことがわかる書類を付けます。
- 受贈者の氏名、生年月日
- 受贈者が贈与者の推定相続人または孫であること
戸籍は、贈与を受けた日以後に作られたものが必要です。
マイナンバーを書いて出す場合は、マイナンバーカードなどの本人確認書類の提示か写しの添付も必要です。
届出を忘れるとどうなるか
届出書を期限までに出さないと、相続時精算課税は選べず、その年の贈与は暦年課税として扱われます。
国税庁の質疑応答事例でも、期限を過ぎてから相続時精算課税を選ぶことはできないとされています。
大きな贈与をした年は、翌年の3月15日までの手続きを忘れないようにしましょう。
贈与者が亡くなったとき(相続税での精算)
特定贈与者が亡くなったときは、相続時精算課税で受けた贈与財産を、相続財産に加えて相続税を計算します。
- 加える金額は、原則として贈与のときの価額(相続のときの価額ではない)
- 2024年1月以後の贈与は、年ごとに基礎控除110万円を引いた残りを加える
- すでに納めた贈与税は、相続税から差し引く。引ききれない分は、相続税の申告で還付を受けられる
贈与のときの価額で加算することの意味
加算する金額が贈与のときの価額に固定されるため、値上がりしそうな財産を早めに贈与すると、相続のときの評価額より低い金額で加算できることがあります。
反対に、値下がりした財産は、下がる前の高い価額で加算されるので注意が必要です。
2024年1月以後に贈与を受けた土地や建物が、災害で一定の被害を受けた場合は、加算する金額を再計算できる仕組みもあります。
相続税の申告が必要になることがある
相続時精算課税を使った人は、贈与財産を加えた結果、遺産の総額が基礎控除を超える場合、相続税の申告が必要になります。
申告のときは、亡くなった方の戸籍の附票の写しなどを添付します。
申告書の書き方は相続税申告書の書き方と添付書類で解説しています。
贈与から届出までの流れ
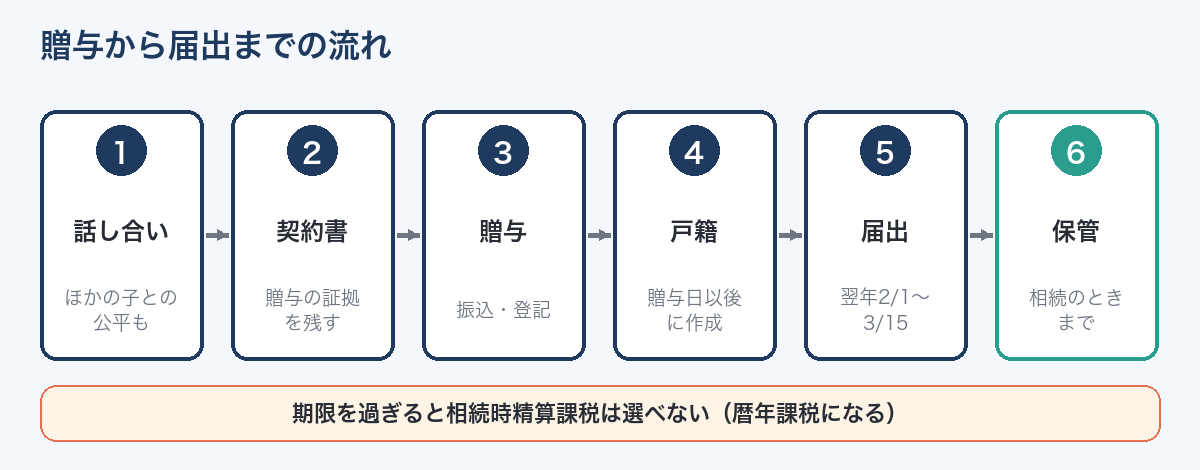
-
STEP 1家族で話し合う誰に、何を、いくら贈与するか。ほかの子との公平も考える
-
STEP 2贈与契約書を作る贈与した日、財産、金額、贈与する人・受ける人の署名を残す
-
STEP 3財産を渡す現金は受ける人の口座に振り込む。不動産は贈与による所有権移転の登記をする
-
STEP 4戸籍謄本などを取る贈与を受けた日以後に作られたものを用意する
-
STEP 5翌年2月1日〜3月15日に届出・申告届出書を、贈与税の申告書と一緒に税務署に出す(110万円以下なら届出書だけ)
-
STEP 6記録を保管する契約書、振込の記録、申告書の控えを、相続のときまで保管する
贈与契約書を作っておく
贈与は口約束でも成立しますが、あとで「本当に贈与だったのか」が問題になることがあります。
相続のときに、税務署やほかの相続人に説明できるよう、贈与契約書を作っておくのがおすすめです。
贈与者〇〇〇〇(以下「甲」という。)と受贈者〇〇〇〇(以下「乙」という。)は、次のとおり贈与契約を締結した。
第1条 甲は、現金〇〇〇万円を乙に贈与するものとし、乙はこれを受諾した。
第2条 甲は、前条の現金を、令和〇年〇月〇日までに、乙の指定する口座に振り込むものとする。
最後に作成日と、甲・乙の住所・氏名を書き、それぞれ署名・押印します。
贈与契約書のWord雛形(無料)
現金の贈与と不動産の贈与の2パターンを、1つのWordファイルにまとめました。
現金の場合は、契約書のとおりに受贈者の口座へ振り込み、振込の記録も一緒に保管しておきましょう。
ほかの相続人との関係
相続時精算課税は税金の制度ですが、民法上の相続(遺産分割や遺留分)とは別に考える必要があります。
- 生前に受けた大きな贈与は、遺産分割で「特別受益」として考慮されることがある
- ほかの相続人の遺留分を侵害するほどの贈与は、遺留分侵害額請求の対象になることがある
1人の子にだけ大きな贈与をする場合は、ほかの子にも説明し、遺言書などで全体のバランスをとっておくと、相続のときのもめごとを防げます。
遺留分については遺留分とはで解説しています。
住宅取得等資金の贈与の特例
子や孫が自分の住む家を買う・建てるためのお金を親などから贈与された場合は、贈与する人が60歳未満でも相続時精算課税を選べる特例があります。
また、住宅取得等資金には、一定額まで贈与税がかからない非課税の特例もあります。
適用できる期限や住宅の要件が細かく決められているので、国税庁のタックスアンサーで最新の要件を確認しましょう。
不動産を贈与する場合の手続き
相続時精算課税では、自宅や土地などの不動産を贈与することもよくあります。
不動産の贈与では、贈与税の手続きのほかに、次のような手続きと費用がかかります。
| 手続き・費用 | 内容 |
|---|---|
| 所有権移転の登記 | 贈与を原因とする登記を法務局に申請する |
| 登録免許税 | 贈与による移転は固定資産税評価額の2%(相続による移転は0.4%) |
| 不動産取得税 | 贈与ではかかる(相続ではかからない) |
| 贈与税の計算に使う価額 | 土地は路線価など、建物は固定資産税評価額をもとに評価する |
相続時精算課税で贈与税が0円になっても、登録免許税と不動産取得税はかかるので、相続で受け継ぐ場合との費用の差も比べましょう。
相続で受け継ぐ場合の登記の費用は相続登記の必要書類と自分でやる手順で解説しています。
相続時精算課税の注意点
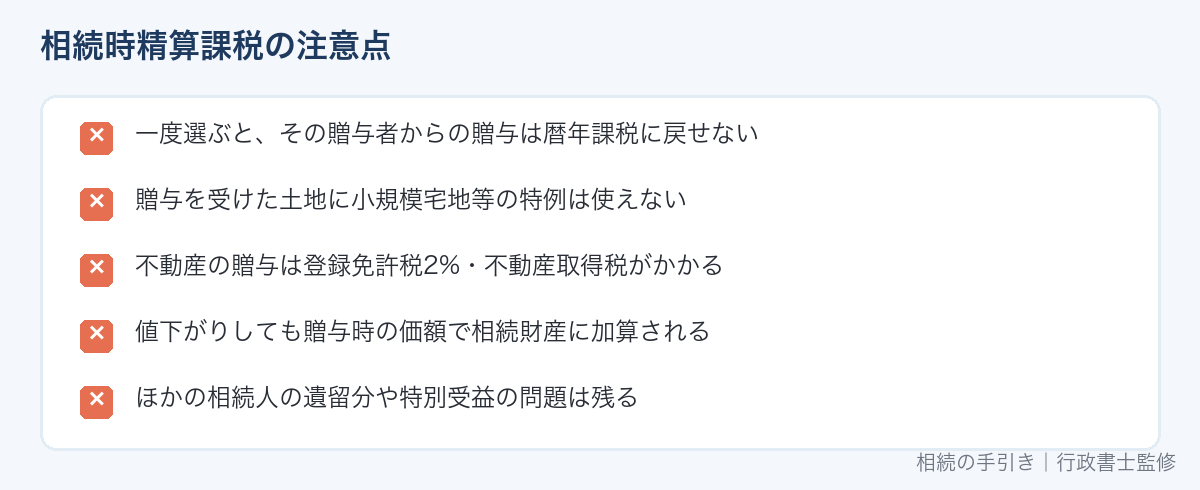
- 暦年課税に戻せない:一度選ぶと、その贈与者からの贈与は、ずっと相続時精算課税になる
- 小規模宅地等の特例は使えない:生前に贈与を受けた土地には、相続税の小規模宅地等の特例が使えない
- 不動産は登録免許税・不動産取得税が高くなりやすい:贈与による名義変更は、相続による名義変更より税率が高い
- 毎年の贈与の記録を残す:年110万円以下で申告が不要な年も、相続のときに加算するかどうかの確認に記録が必要
どちらの方式が有利かは、財産の内容や家族構成によって変わります。
個別の判断は、税務署や税理士に相談しましょう。
暦年課税の110万円や生前贈与加算の7年延長、住宅資金などの非課税の特例は生前贈与とはで解説しています。
暦年課税の贈与税の額は贈与税の税率と計算で自動計算できます。
贈与契約書のひな形(4パターン)は贈与契約書の書き方からダウンロードできます。
よくある質問
2,500万円までなら、相続税もかからないのですか?
いいえ。
2,500万円の特別控除は、贈与税がかからないというだけです。
贈与した人が亡くなったときに、贈与財産は相続財産に加えて相続税を計算します(年110万円の基礎控除分を除く)。
孫も使えますか?
使えます。
贈与を受けた年の1月1日に18歳以上の孫であれば、推定相続人でなくても対象になります。
届出書はどこで手に入りますか?
国税庁ホームページからダウンロードできます。
税務署の窓口でも受け取れます。e-Taxで贈与税の申告と一緒に出すこともできます。
贈与を受けた子が、親より先に亡くなったら?
相続時精算課税を選んだ子が、特定贈与者(親)より先に亡くなった場合、子の相続人が、その子の立場(納税に関する権利や義務)を受け継ぎます。
詳しい扱いは、税務署に確認しましょう。
贈与した年に贈与者が亡くなったら?
贈与した年の途中で贈与者が亡くなった場合も、相続時精算課税を選ぶことができます。
この場合、届出書の提出先や期限が変わることがあるので、税務署に確認しましょう。
相続時精算課税と暦年課税、どちらが得ですか?
財産の額、贈与する期間、財産が値上がりするかどうか、相続税がかかるかどうかなどで変わります。
一度選ぶと戻せないので、判断に迷う場合は税理士に相談してから選びましょう。
年110万円以下の贈与なら、届出書も要りませんか?
相続時精算課税を選ぶ最初の年は、贈与が110万円以下でも届出書を出す必要があります。
届出書を出さないと、その年の贈与は暦年課税として扱われます。
届出書を出したあとの年は、110万円以下なら贈与税の申告は不要です。
相続時精算課税を選んだあと、ほかの人からの贈与はどうなりますか?
相続時精算課税は、選んだ贈与者からの贈与だけに適用されます。
それ以外の人(たとえば祖父母)からの贈与は、暦年課税で計算し、年110万円の基礎控除が別に使えます。
つまり、父から相続時精算課税の110万円、祖母から暦年課税の110万円と、それぞれの基礎控除を使えます。
贈与したお金は、相続のときにいくらで加算されますか?
現金なら、贈与した金額から、その年の基礎控除(110万円)を引いた額が加算されます。
たとえば、ある年に500万円の贈与を受けていたら、390万円が相続財産に加算されます。
相続時精算課税を選んだことは、どこで確認できますか?
届出書と贈与税の申告書の控えを保管しておくのが確実です。
控えが見つからない場合は、税務署に「相続税の申告のための贈与税の申告内容の開示請求」をすると、亡くなった方から受けた贈与の申告内容を確認できます。
相続税の申告のときに、ほかの相続人の贈与の内容を確認するのにも使える手続きです。
相続時精算課税の贈与税の申告は、自分でできますか?
現金の贈与であれば、国税庁の「確定申告書等作成コーナー」で贈与税の申告書と届出書を作ることもできます。
不動産や株式の贈与は、財産の評価が必要になるので、税務署や税理士に確認しながら進めましょう。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。
遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。
詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4103「相続時精算課税の選択」、No.4304「相続時精算課税選択届出書に添付する書類」(令和8年4月1日現在法令等)(2026年9月25日確認)