「元気なうちに子や孫に財産を渡しておきたい」と考える方は多いでしょう。
生前贈与は、相続税を減らす方法としてよく紹介されます。
非課税の特例にも、終了したものや期限が決まっているものがあります。
この記事では、国税庁のタックスアンサーをもとに、生前贈与の税金と非課税の特例、注意点、手順を説明します。
- 暦年課税の贈与は、1人が1年間にもらう合計が110万円以下なら贈与税0円・申告不要
- 亡くなる前の贈与は相続税に足し戻される。対象期間は3年から7年へ段階的に延長中
- 足し戻されるのは相続や遺贈で財産をもらう人だけ。何も相続しない孫などは対象外
- 住宅取得等資金は最大1,000万円非課税(2026年12月31日までの贈与)
- 教育資金の一括贈与の非課税は2026年3月31日で終了。新たには使えない
生前贈与とは
生前贈与は、生きているうちに、自分の財産を無償で人に渡すことです。
民法では、贈与は「あげる」「もらう」という双方の合意で成り立つ契約です(民法549条)。
もらう人が知らないまま、親が子の名義で預金をしても、贈与とは認められないことがあります。
贈与を受けた人には、原則として贈与税がかかります。
贈与税を払うのは、あげた人ではなく、もらった人です。
贈与税の2つの課税方法
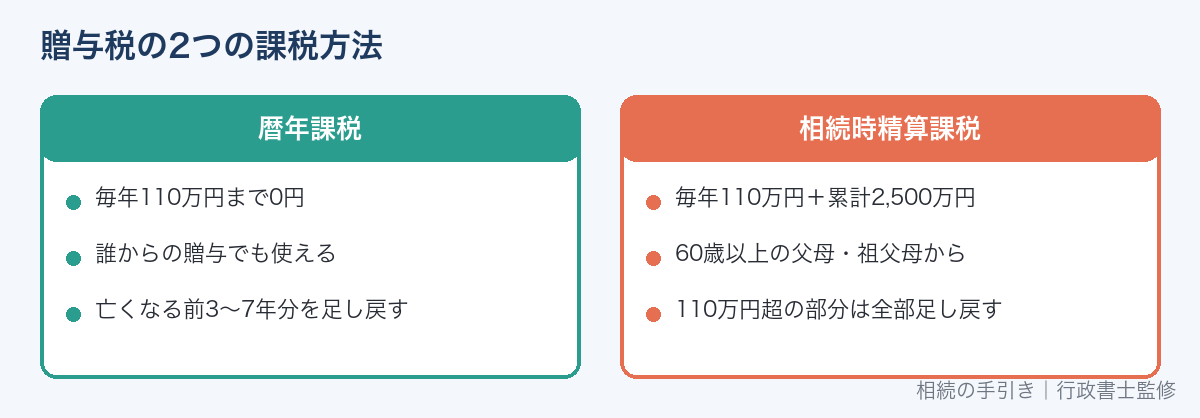
国税庁の案内では、贈与税の課税方法は「暦年課税」と「相続時精算課税」の2つです。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 非課税の枠 | 毎年110万円(基礎控除) | 毎年110万円+累計2,500万円 |
| 使える人 | 誰からの贈与でも | 60歳以上の父母・祖父母から18歳以上の子・孫へ |
| 相続税との関係 | 亡くなる前3〜7年の贈与を足し戻す | 110万円を超えた部分をすべて足し戻す |
| 選ばなければ | 自動的にこちら | 届出書を出して選ぶ |
何も届け出なければ、暦年課税になります。
相続時精算課税は相続時精算課税とはで詳しく説明しています。
贈与税がかかる思わぬケース
お金を直接渡さなくても、贈与を受けたとみなされて贈与税がかかる場合があります。
国税庁は、次のような例を挙げています。
| ケース | 内容 |
|---|---|
| 生命保険金 | 自分が保険料を払っていない保険金を受け取った(例:母が払い、父が亡くなり、子が受け取る) |
| 借金の免除 | 親から借りたお金の返済を免除してもらった |
| 法人からの贈与 | 贈与税ではなく所得税がかかる |
親子間でお金を貸し借りする場合も、返済の記録がないと贈与とみなされるおそれがあります。
借りる場合は、金銭消費貸借契約書を作り、実際に返済していくことが大切です。
暦年課税の贈与税:110万円の基礎控除
暦年課税では、1月1日から12月31日までの1年間にもらった財産の合計から、110万円を差し引きます。
1年間の合計が110万円以下なら、贈与税はかからず、申告も不要です。
110万円は、もらう人ごとの枠です。
父と母の両方から1年に110万円ずつもらうと合計220万円なので、110万円を超えた分に贈与税がかかります。
贈与税の税率(速算表)
税率は、もらう人と、あげる人の関係で2種類に分かれます。
18歳以上の子や孫が、父母や祖父母からもらう場合は「特例税率」を使います。
| 基礎控除後の金額 | 特例税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
夫婦間や兄弟間、18歳未満の子への贈与などは「一般税率」を使います。
| 基礎控除後の金額 | 一般税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
計算例:親から成人した子への贈与
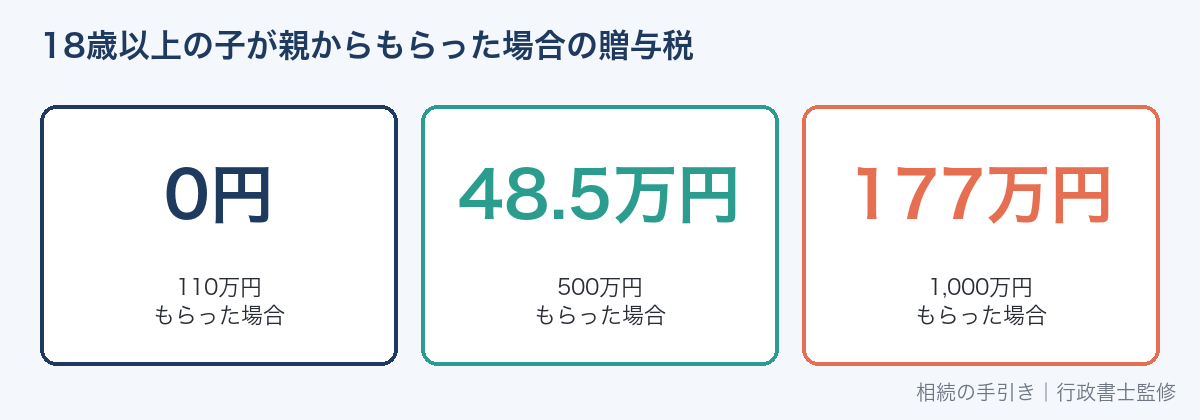
18歳以上の子が、親から1年間に次の金額をもらった場合の贈与税です(特例税率)。
| もらった金額 | 計算 | 贈与税 |
|---|---|---|
| 110万円 | 基礎控除以下 | 0円 |
| 200万円 | 90万円×10% | 9万円 |
| 310万円 | 200万円×10% | 20万円 |
| 500万円 | 390万円×15%-10万円 | 48.5万円 |
| 1,000万円 | 890万円×30%-90万円 | 177万円 |
同じ500万円でも、夫婦間など一般税率の場合は390万円×20%-25万円=53万円です。
申告と納税の期限
1年間にもらった合計が110万円を超えたら、贈与税の申告と納税が必要です。
期限は、もらった年の翌年2月1日から3月15日までです。
申告するのは、もらった人です。
贈与税が10万円を超え、一度に払うのが難しい場合は、分割で納める延納の制度もあります。
生前贈与加算:3年から7年への延長
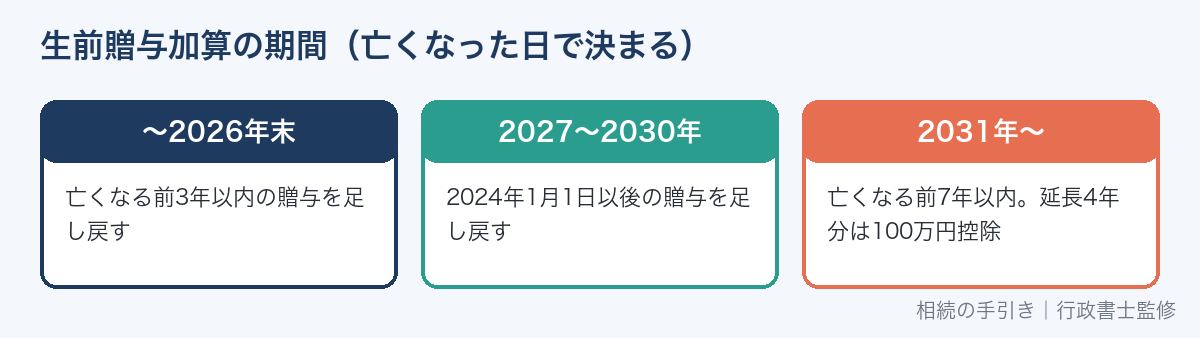
暦年課税で贈与した財産でも、亡くなる前の一定期間の分は、相続税の計算に足し戻されます。
これを「生前贈与加算」といいます。
2024年1月1日以後の贈与から、対象期間が3年から7年に延びました。
国税庁の案内では、亡くなった日に応じて次のように変わります。
| 亡くなった日 | 足し戻す贈与の期間 |
|---|---|
| 2026年12月31日まで | 亡くなる前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から亡くなった日まで |
| 2031年1月1日以後 | 亡くなる前7年以内 |
足し戻す金額は、亡くなった時ではなく、贈与した時の価額です。
110万円以下で贈与税がかからなかった贈与も、期間内なら足し戻します。
すでに払った贈与税は、相続税から差し引かれるので、二重に課税されるわけではありません。
延長された4年分には100万円の控除
延長された期間(亡くなる前3年より前の分)の贈与は、合計から100万円を差し引いて足し戻します。
この扱いは、2027年1月2日以後に亡くなった場合に関係します。
計算例:毎年110万円を7年間贈与した場合
2031年以後に亡くなり、その前の7年間、毎年110万円を子に贈与していた場合です。
| 区分 | 贈与の合計 | 足し戻す金額 |
|---|---|---|
| 亡くなる前3年以内 | 330万円 | 330万円 |
| 亡くなる前4〜7年 | 440万円 | 440万円-100万円=340万円 |
| 合計 | 770万円 | 670万円 |
この例では、770万円を贈与しても、相続税の計算では670万円が足し戻されます。
生前贈与で相続財産を減らす効果は、贈与を始める時期が遅いほど小さくなります。
足し戻されない人がいる
生前贈与加算の対象は、相続や遺贈で財産をもらった人です。
相続人ではない孫や子の配偶者が、相続や遺贈で何ももらわなければ、その人への生前贈与は足し戻されません。
死亡保険金の扱いは死亡保険金と相続税で説明しています。
生前贈与の非課税の特例
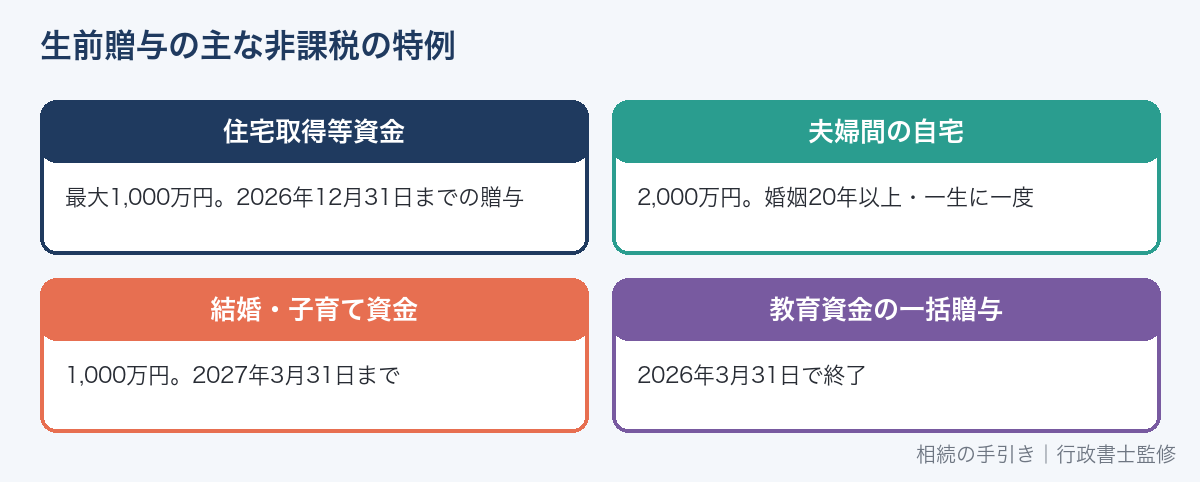
一定の目的の贈与には、110万円とは別に非課税の特例があります。
国税庁の案内をもとに、主な特例と期限をまとめます。
| 特例 | 非課税の上限 | 期限 |
|---|---|---|
| 住宅取得等資金の贈与 | 省エネ等住宅1,000万円、それ以外500万円 | 2026年12月31日までの贈与 |
| 夫婦間の居住用不動産の贈与(配偶者控除) | 2,000万円 | 期限なし(同じ配偶者から一生に一度) |
| 結婚・子育て資金の一括贈与 | 1,000万円 | 2027年3月31日まで |
| 教育資金の一括贈与 | 1,500万円 | 2026年3月31日で終了 |
住宅取得等資金の贈与
父母や祖父母から、自分が住む家の新築・購入・増改築の資金をもらった場合の特例です。
主な要件は次のとおりです。
- 贈与を受けた年の1月1日に18歳以上
- その年の合計所得金額が2,000万円以下(床面積40㎡以上50㎡未満なら1,000万円以下)
- 床面積が40㎡以上240㎡以下
- 贈与を受けた年の翌年3月15日までに、資金の全額で新築などをし、住む(または遅滞なく住む見込み)
- 配偶者や親族など特別の関係がある人から家を買うのではない
非課税でも、贈与税の申告が必要です。
非課税になった金額は、生前贈与加算の対象になりません。
夫婦間の居住用不動産の贈与(配偶者控除)
婚姻期間が20年以上の夫婦の間で、自宅やその購入資金を贈与した場合の特例です。
110万円の基礎控除とは別に、最高2,000万円まで控除できます。
- 婚姻期間が20年を過ぎた後の贈与であること
- 贈与を受けた年の翌年3月15日までに住み、その後も住み続ける見込みであること
- 同じ配偶者からは一生に一度だけ
この特例も、贈与税の申告が必要です。
控除を受けた金額は、生前贈与加算の対象になりません。
配偶者の相続税の軽減は配偶者控除(配偶者の税額軽減)で説明しています。
教育資金の一括贈与は終了
祖父母などから教育資金をまとめて贈与した場合の非課税(最大1,500万円)は、2026年3月31日で終了しました。
国税庁は、適用期限が延長されずに終了したと案内しています。
2026年4月1日以後の贈与には使えません。
終了前に使った分は、引き続き特例の扱いが続きます。
結婚・子育て資金の一括贈与
18歳以上50歳未満の子や孫に、結婚・子育て資金をまとめて贈与した場合、1,000万円まで非課税です。
2027年3月31日までの贈与が対象で、金融機関での手続きが必要です。
もらう人の前年の合計所得金額が1,000万円を超えると使えません。
生活費や教育費をその都度渡す場合
親や祖父母など扶養義務者が、生活費や教育費を必要な都度払う場合があります。
通常必要な範囲なら、贈与税はかかりません(相続税法21条の3)。
学費を学校に直接払う、仕送りをするなどが該当します。
生前贈与で注意すること
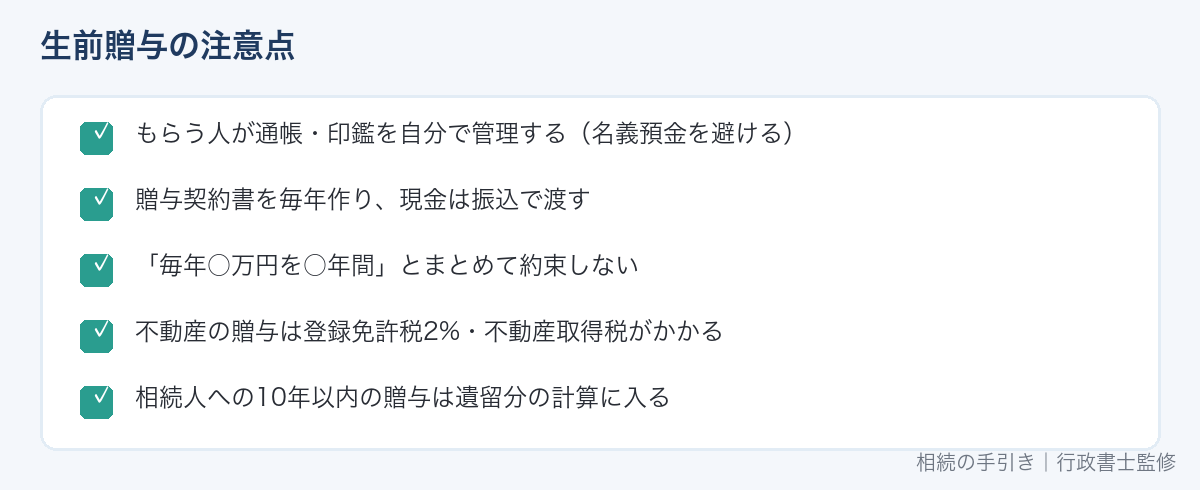
名義預金と判断されないようにする
親が子の名義で口座を作って入金し、通帳や印鑑を親が管理しているケースがあります。
子が贈与を知らず、使うこともできないなら、その預金は実質的に親の財産とみなされるおそれがあります。
その場合、相続税の申告で親の財産として扱われます。
贈与した預金は、もらった人が自分で管理することが大切です。
贈与契約書を作る
贈与は口約束でも成立しますが、後から贈与の事実を示せるように、贈与契約書を作っておきましょう。
現金は銀行振込にすると、いつ・誰に・いくら渡したかの記録が残ります。
書き方と記載例は贈与契約書の書き方と記載例で説明しています。
無料ダウンロード
毎年同じ額を約束して贈与しない
最初から「毎年100万円ずつ10年間あげる」と約束して贈与することがあります。
この場合、1年ごとの贈与ではなく、約束した総額の贈与とみなされるおそれがあります。
毎年、その年ごとに贈与の合意をして、契約書を作り直す方法が一般的です。
不動産の贈与は費用が高くなりやすい
不動産を贈与すると、名義変更の登録免許税が、固定資産税評価額の2%かかります。
相続による名義変更なら0.4%なので、贈与のほうが高くなります。
もらった人には、不動産取得税もかかります。
相続の登記費用は相続登記の必要書類で説明しています。
遺留分に影響する
相続人への生前贈与は、原則として亡くなる前10年以内の分が、遺留分を計算するときの財産に加わります(民法1044条)。
相続人以外の人への贈与は、原則として亡くなる前1年以内の分です。
特定の子に多く贈与すると、ほかの相続人から遺留分を請求されることがあります。
遺留分の仕組みは遺留分とはで説明しています。
認知症になると贈与できない
贈与は契約なので、あげる人に判断能力が必要です。
認知症などで判断能力がなくなると、贈与はできなくなります。
成年後見人がついても、本人の財産を減らす贈与は原則として認められません。
判断能力があるうちの備えは家族信託とはで説明しています。
贈与税と相続税の税率を比べる
生前贈与で相続税が減るかどうかは、贈与税と相続税の税率の比較で考えます。
もらった金額に対する贈与税の割合(特例税率の場合)は、次のとおりです。
| 1年間にもらった金額 | 贈与税 | もらった金額に対する割合 |
|---|---|---|
| 110万円 | 0円 | 0% |
| 200万円 | 9万円 | 4.5% |
| 310万円 | 20万円 | 約6.5% |
| 500万円 | 48.5万円 | 約9.7% |
| 1,000万円 | 177万円 | 17.7% |
一方、相続税の税率は、法定相続分に応じた取得金額が大きいほど高くなります。
一般に、贈与税の割合が、相続した場合にかかる相続税の税率より低い範囲なら、贈与で税負担が下がります。
反対に、相続税がかからない家庭では、贈与税を払ってまで贈与する税金上のメリットはありません。
相続税の税率は相続税の税率と早見表で確認できます。
贈与税の申告のしかた
贈与税の申告書は、もらった人の住所地の税務署に提出します。
国税庁の「確定申告書等作成コーナー」で作成し、e-Taxで送信することもできます。
| 場面 | 申告で使う主なもの |
|---|---|
| 暦年課税 | 申告書第一表。もらった財産の種類・金額・あげた人を記入 |
| 住宅取得等資金の非課税 | 第一表の二、戸籍の謄本、住宅の登記事項証明書、売買・請負契約書の写しなど |
| 夫婦間の配偶者控除 | 戸籍の謄本・附票の写し、居住用不動産の登記事項証明書など |
| 相続時精算課税 | 第二表と相続時精算課税選択届出書 |
非課税の特例は、期限内に申告しないと使えないものがあります。
特例を使う年は、贈与税が0円でも期限内に申告しましょう。
生前贈与の手順
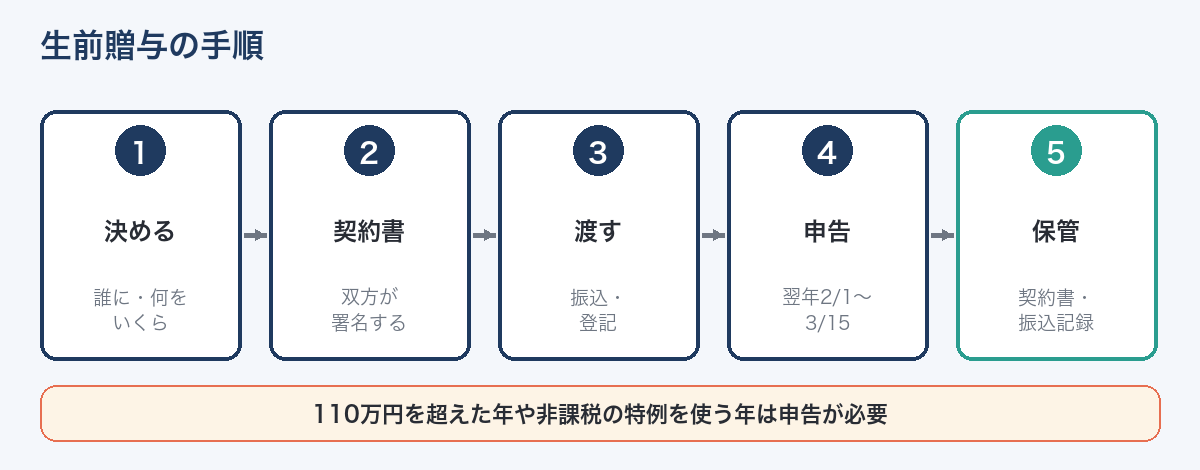
| 手順 | やること |
|---|---|
| 1. 決める | 誰に・何を・いくら贈与するか。非課税の特例が使えるかを確認 |
| 2. 契約書 | 贈与契約書を作り、双方が署名する |
| 3. 渡す | 現金は受け取る人の口座へ振込。不動産は登記をする |
| 4. 申告 | 110万円を超えた年や特例を使う年は、翌年2月1日〜3月15日に申告 |
| 5. 保管 | 契約書・振込記録・申告書の控えを保管する |
相続が起きたとき、生前贈与の記録は相続税の申告に使います。
相続税の申告書に付ける書類は相続税申告書の添付書類でまとめています。
贈与税の額は贈与税の税率と計算(自動計算)で計算できます。
生前贈与が遺産分割で特別受益になる場合は特別受益と寄与分とはで説明しています。
生前贈与と生命保険の比べ方は、一時払い終身保険は相続対策になる?非課税枠・受取人・元本割れの注意点にまとめています。
よくある質問
孫に贈与すると相続税対策になりますか?
孫が相続や遺贈で財産をもらわなければ、孫への暦年贈与は生前贈与加算の対象になりません。
ただし、遺言で孫に財産を残すと足し戻しの対象になり、相続税も2割加算になります。
110万円以下なら何もしなくてよいですか?
贈与税の申告は不要です。
ただし、贈与の事実を示せるよう、契約書と振込記録は残しておきましょう。
亡くなった年に受けた贈与はどうなりますか?
相続や遺贈で財産をもらった人が、亡くなった年に受けた贈与は、相続税の計算に足し戻します。
この分は、贈与税の申告は不要です。
現金を手渡しで贈与してもよいですか?
手渡しでも贈与は成立します。
ただし、記録が残らないため、贈与の事実を示すのが難しくなります。
受け取る人の口座への振込と、贈与契約書の作成をおすすめします。
夫婦間で生活費を渡すのは贈与になりますか?
夫婦は互いに扶養義務があるので、通常必要な生活費は贈与税の対象になりません。
生活費の名目で渡したお金を貯めて預金や投資に回した分は、贈与税の対象になることがあります。
相続時精算課税と暦年課税、どちらがよいですか?
財産の額、贈与する期間、もらう人が相続人かどうかで変わります。
相続時精算課税を一度選ぶと、同じ人からの贈与は暦年課税に戻せません。
判断に迷うときは、税務署の相談窓口か税理士に相談しましょう。
相続税がかからない家庭でも生前贈与は必要ですか?
遺産の総額が基礎控除以下なら、相続税の対策としての贈与は必要ありません。
相続税がかかるかどうかは相続税はいくらからかかる?で確認できます。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4402「贈与税がかかる場合」、No.4408「贈与税の計算と税率(暦年課税)」、No.4161「贈与財産の加算と税額控除(暦年課税)」、No.4508「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」、No.4452「夫婦の間で居住用の不動産を贈与したときの配偶者控除」、No.4510「祖父母などから教育資金の一括贈与を受けた場合の非課税」、No.4511「父母などから結婚・子育て資金の一括贈与を受けた場合の非課税」/民法549条・1044条/相続税法21条の3(2026年9月26日確認)