親が住んでいた自宅の土地を相続すると、評価額が大きくなり、相続税が心配になります。
そこで知っておきたいのが「小規模宅地等の特例」です。
要件を満たせば、自宅の土地の評価額を330㎡まで80%減らせます。
この記事では、国税庁のタックスアンサー(No.4124)をもとに説明します。
特例の要件、家なき子特例、老人ホームの扱い、手続きと必要書類を順に見ていきましょう。
- 自宅の土地(特定居住用宅地等)は330㎡まで80%減額
- 事業用の土地は400㎡まで80%、貸付用の土地は200㎡まで50%減額
- 自宅の土地は、配偶者なら要件なし。同居の親族は申告期限まで住み続けて持ち続けることが条件
- 別居の子でも、一定の要件を満たせば家なき子特例で使える
- 相続税が0円になっても申告が必要。申告期限までに遺産分割を終えることが原則
小規模宅地等の特例とは
小規模宅地等の特例は、亡くなった方や家族が住んでいた土地、事業に使っていた土地の評価額を減らす制度です。
自宅や事業の土地に高い相続税がかかると、住み続けたり事業を続けたりできなくなるおそれがあります。
そのため、一定の面積までは評価額を減らすことになっています。
土地の区分ごとの限度面積と減額割合
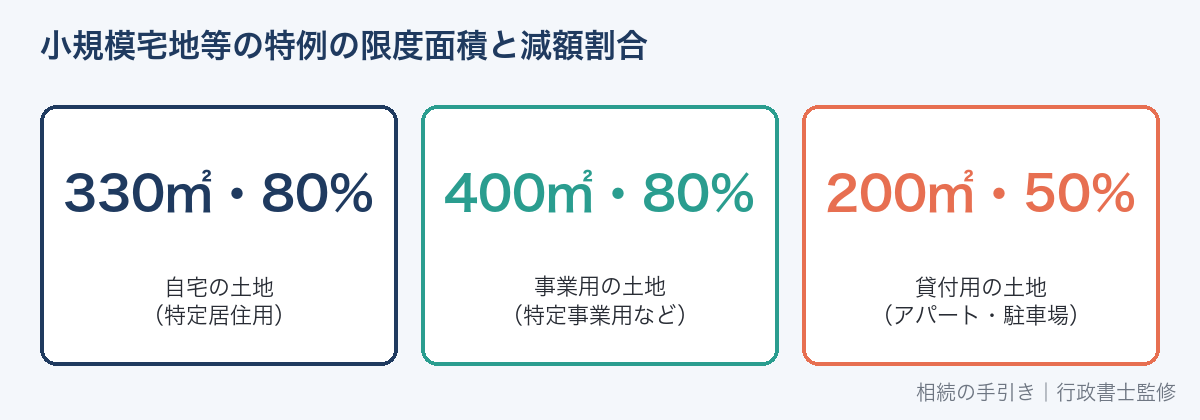
国税庁の案内では、亡くなる直前の土地の使い方によって、次のように区分されます。
| 区分 | 主な例 | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 亡くなった方の自宅の土地 | 330㎡ | 80% |
| 特定事業用宅地等 | 個人で営む店舗・工場の土地 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 一族の会社に貸していた事業の土地 | 400㎡ | 80% |
| 貸付事業用宅地等 | アパート・貸家・駐車場の土地 | 200㎡ | 50% |
いちばん多く使われるのは、自宅の土地の「特定居住用宅地等」です。
対象は、建物や構築物の敷地になっている土地です。
建物のない更地や、農地・採草放牧地は対象外です。
減額される金額の計算式
減額される金額 = 土地の評価額 × 限度面積までの割合 × 減額割合
土地の面積が限度面積以下なら、評価額にそのまま減額割合をかけます。
面積が限度面積を超えるなら、限度面積までの部分だけが減額の対象です。
土地の評価額は、路線価や固定資産税評価額から求めます。
評価の流れは相続財産の調べ方で説明しています。
計算例:自宅の土地を子が相続する場合
次のケースで、特例を使う前と後の相続税を比べてみます。
- 相続人:子2人(配偶者はすでに死亡)
- 自宅の土地:200㎡、評価額6,000万円
- 預貯金など:3,000万円
- 自宅の土地は、同居していた長男が相続して住み続ける
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 自宅の土地 | 6,000万円 | 1,200万円(4,800万円減額) |
| 遺産の総額 | 9,000万円 | 4,200万円 |
| 基礎控除 | 4,200万円 | 4,200万円 |
| 相続税の総額 | 620万円 | 0円 |
200㎡は330㎡以下なので、6,000万円の80%にあたる4,800万円が減額されます。
この例では、特例を使うと遺産の総額が基礎控除以下になり、相続税は0円です。
基礎控除と税額の出し方は相続税の税率と早見表で確認できます。
330㎡を超える場合の計算例
自宅の土地が400㎡、評価額8,000万円の場合は、330㎡分だけが減額の対象になります。
8,000万円 × 330㎡/400㎡ × 80% = 5,280万円の減額
減額後の評価額は、8,000万円-5,280万円=2,720万円です。
自宅の土地(特定居住用宅地等)の要件
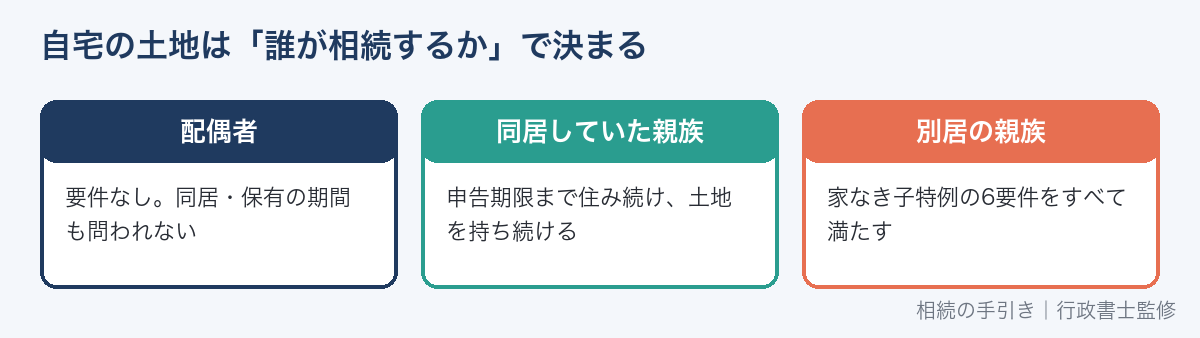
自宅の土地に特例を使えるかどうかは、誰が相続するかで決まります。
国税庁の要件を、取得する人ごとに整理すると次のとおりです。
| 取得する人 | 要件 |
|---|---|
| 配偶者 | 要件なし |
| 同居していた親族 | 申告期限まで住み続け、土地を持ち続ける |
| 別居の親族 | 家なき子特例の要件をすべて満たす |
「申告期限」は、亡くなったことを知った日の翌日から10か月以内です。
配偶者が相続する場合
配偶者が自宅の土地を相続する場合は、取得者ごとの要件はありません。
同居していたかどうか、申告期限まで持ち続けるかどうかは問われません。
配偶者には、別に「配偶者の税額軽減」もあります。
2つの制度の関係は配偶者控除(配偶者の税額軽減)で説明しています。
同居していた親族が相続する場合
亡くなった方と同じ建物に住んでいた親族は、次の2つを満たせば特例を使えます。
- 亡くなる直前から申告期限まで、引き続きその建物に住んでいる
- その土地を、亡くなった時から申告期限まで持ち続けている
申告期限の前に売ったり、引っ越したりすると、要件を満たさなくなります。
住民票だけ移していても、実際に住んでいなければ同居とは扱われません。
生計を一にしていた親族の自宅の土地
亡くなった方の土地に、生計を一にしていた親族が住んでいた場合も対象になります。
たとえば、親の土地に家を建てて住み、親と家計が同じだった子のケースです。
この場合、配偶者が取得すれば要件はありません。
その親族本人が取得するなら、申告期限まで住み続け、持ち続けることが条件です。
二世帯住宅の場合
二世帯住宅は、区分所有の登記があるかどうかで扱いが変わります。
| 建物の登記 | 同居していた親族として扱う範囲 |
|---|---|
| 区分所有の登記がない | 建物全体(亡くなった方や親族が住んでいた部分) |
| 区分所有の登記がある | 亡くなった方が住んでいた部分だけ |
区分所有の登記がある二世帯住宅では、子の住戸に住む子は同居とは扱われません。
建物の登記は、登記事項証明書で確認できます。
家なき子特例の要件
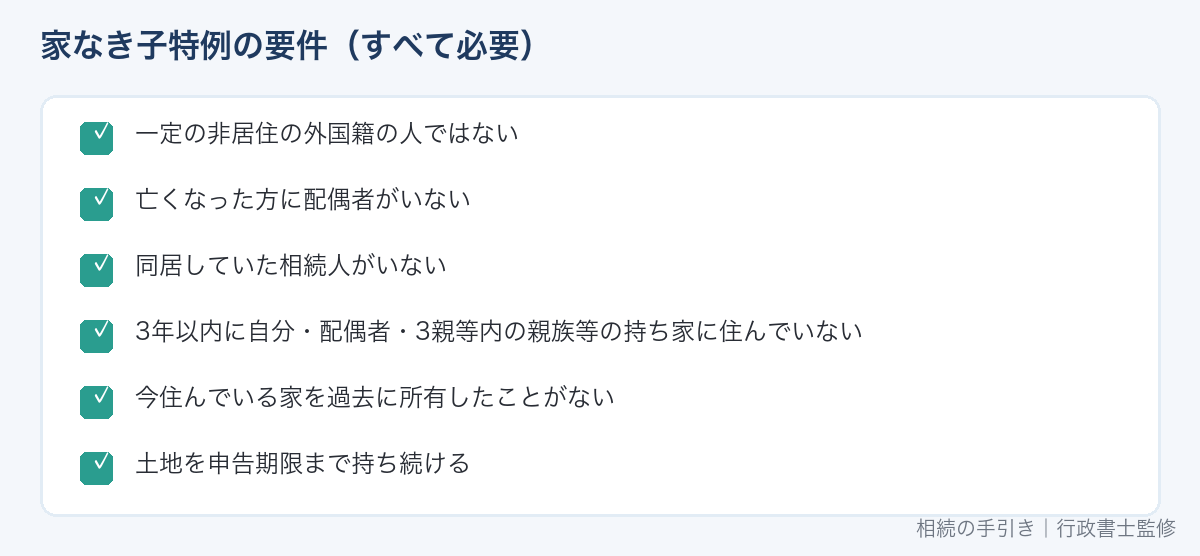
「家なき子特例」は、亡くなった方と別居していた親族が、自宅の土地に特例を使える制度の通称です。
主に、賃貸住宅に住んでいる子が、ひとり暮らしだった親の自宅を相続するケースを想定しています。
国税庁の要件は、次の6つをすべて満たすことです。
- 日本国籍がなく国外に住んでいる人など、一定の納税義務者ではない
- 亡くなった方に配偶者がいない
- 亡くなった方と同居していた相続人がいない
- 亡くなる前3年以内に、自分・配偶者・3親等内の親族・関係する法人が所有する家に住んだことがない
- 亡くなった時に住んでいる家を、過去に所有したことがない
- その土地を、申告期限まで持ち続ける
③の「同居していた相続人」は、相続放棄をした人も含めて数えます。
家なき子特例では、申告期限まで住む必要はありません。
家なき子特例が使えない典型例
| ケース | 使えない理由 |
|---|---|
| 母が存命で、父の自宅を子が相続 | 配偶者がいる(要件2) |
| 兄が親と同居していて、別居の弟が相続 | 同居の相続人がいる(要件3) |
| 2年前まで持ち家に住み、今は賃貸 | 3年以内に自分の家に住んでいた(要件4) |
| 妻名義のマンションに住んでいる | 配偶者所有の家に住んでいる(要件4) |
| 自宅を子に売って、借りて住んでいる | 今の家を過去に所有していた(要件5) |
| 申告期限前に実家を売却 | 申告期限まで持ち続けていない(要件6) |
要件4と要件5は、持ち家を家族に移して要件を満たそうとする方法を防ぐためのものです。
社宅や賃貸住宅に3年以上住んでいる子なら、要件4と5は満たしやすくなります。
老人ホームに入っていた場合
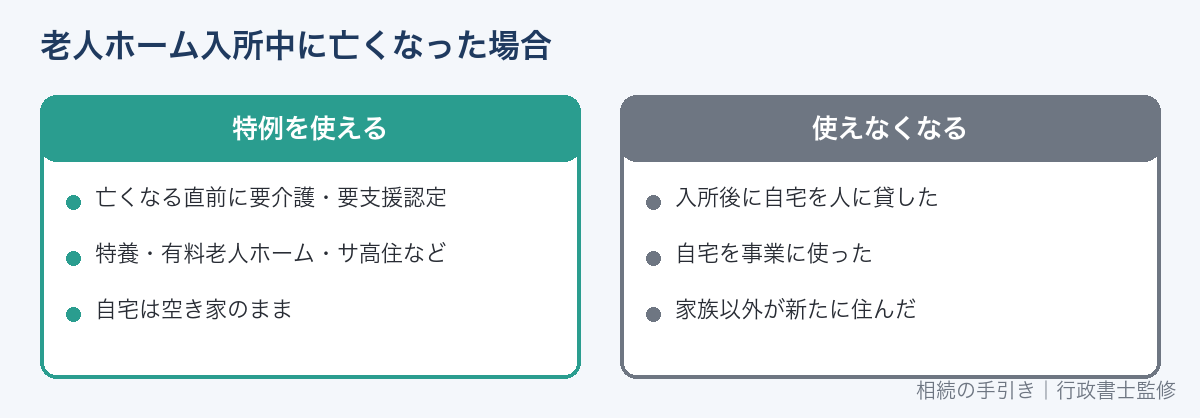
亡くなった方が老人ホームに入っていて、自宅が空き家になっていても、特例を使える場合があります。
国税庁の案内では、次の2つを満たせば、入所前の自宅を「亡くなった方の自宅」として扱います。
- 亡くなる直前に要介護認定または要支援認定を受けていた(障害支援区分の認定などでも可)
- 決められた施設に入居・入所していた
対象になる施設は、次のとおりです。
- 特別養護老人ホーム、養護老人ホーム、軽費老人ホーム、有料老人ホーム
- 認知症グループホーム
- 介護老人保健施設、介護医療院
- サービス付き高齢者向け住宅
- 障害者支援施設、障害者グループホーム
要介護認定は、入所したときではなく、亡くなる直前に受けていたかで判断します。
自宅を人に貸すと使えなくなる
入所後に、空いた自宅を人に貸したり、事業に使ったりすると、この扱いは受けられません。
家族以外の人が新たに住んだ場合も同じです。
入所中に自宅をどうするかは、特例のことも考えて決めましょう。
事業用・貸付用の土地の要件
自宅以外にも、事業やアパート経営に使っていた土地には特例があります。
特定事業用宅地等(400㎡・80%)
亡くなった方が個人で営んでいた店舗や工場などの土地が対象です。
相続した親族が、次の2つを満たす必要があります。
- 申告期限までに事業を引き継ぎ、申告期限まで続けている
- その土地を申告期限まで持ち続けている
亡くなる前3年以内に事業に使い始めた土地は、原則として対象外です。
不動産貸付業や駐車場業は、ここではなく貸付事業用宅地等に入ります。
特定同族会社事業用宅地等(400㎡・80%)
亡くなった方と親族などが株式の50%超を持つ会社に貸していた、事業用の土地が対象です。
相続した親族が、申告期限にその会社の役員であり、土地を持ち続けていることが条件です。
貸付事業用宅地等(200㎡・50%)
アパート・貸家・貸地・駐車場などの土地が対象です。
相続した親族が、申告期限までに貸付事業を引き継ぎ、続けていることが条件です。
土地も申告期限まで持ち続ける必要があります。
亡くなる前3年以内に新たに貸し始めた土地は、原則として対象外です。
ただし、3年を超えて事業としての貸付けを続けていた人の土地は、例外として対象になります。
複数の土地があるときの限度面積
特例を使う土地が複数ある場合は、組み合わせで限度面積が変わります。
| 組み合わせ | 限度面積 |
|---|---|
| 自宅+事業用(貸付用なし) | 自宅330㎡+事業用400㎡=最大730㎡ |
| 貸付用を含む | 下の算式で200㎡まで |
貸付事業用宅地等を含む場合は、次の算式で判定します。
事業用の面積×200/400 + 自宅の面積×200/330 + 貸付用の面積 ≦ 200㎡
たとえば、自宅の土地165㎡に特例を使うと、165×200/330=100㎡を使ったことになります。
残りの100㎡分まで、貸付用の土地に特例を使えます。
自宅の土地で330㎡を使い切ると、貸付用の土地には使えません。
どの土地に使うかの考え方
どの土地に特例を使うかは、相続人が選べます。
一般に、1㎡あたりの減額額が大きい土地を選ぶほど、減額の合計は大きくなります。
ただし、特例を使える土地を取得した人が2人以上いる場合は、どの土地を選ぶかについて全員の同意が必要です。
選び方で相続人ごとの税額が変わるため、遺産分割の話し合いと合わせて決めましょう。
特例が使えない主なケース
| ケース | 理由 |
|---|---|
| 相続時精算課税で生前に贈与を受けた土地 | 国税庁が対象外としている |
| 申告期限までに遺産分割がまとまらず、分割見込書も出していない | 原則として分割済みの土地が対象 |
| 同居の親族が申告期限前に売却・転居 | 居住継続・保有継続の要件を満たさない |
| 相続人以外の人が遺贈で取得 | 取得者は「親族」に限られる |
| 建物のない更地・農地 | 建物や構築物の敷地ではない |
相続時精算課税を選んだ贈与は、あとで相続税の計算に加えますが、その土地には特例を使えません。
詳しくは相続時精算課税とはで説明しています。
特例を使う手続き
特例を使うには、相続税の申告書を提出する必要があります。
特例を使った結果、相続税が0円になる場合でも同じです。
申告期限は、亡くなったことを知った日の翌日から10か月以内です。
申告期限までに遺産分割を終える
特例を使う土地は、原則として申告期限までに分割されている必要があります。
話し合いがまとまらない場合は、申告書に「申告期限後3年以内の分割見込書」を付けて提出します。
その後3年以内に分割が決まれば、更正の請求などで特例を使えます。
遺産分割協議書の書き方は遺産分割協議書の書き方を参考にしてください。
必要書類
国税庁の申告のしかたでは、主に次の書類を添付します。
| 場面 | 主な書類 |
|---|---|
| すべての場合 | 小規模宅地等の計算明細書(第11・11の2表の付表1)、遺言書の写しまたは遺産分割協議書の写し、相続人全員の印鑑証明書(協議書に押印したもの) |
| 分割がまだの場合 | 申告期限後3年以内の分割見込書 |
| 家なき子特例 | 取得者の戸籍の附票の写し、3年以内に住んでいた家が自分や親族の所有でないことを示す書類、今の家を所有したことがないことを示す書類 |
| 老人ホームに入っていた場合 | 亡くなった方の戸籍の附票の写し、介護保険の被保険者証の写しなど、施設の入所契約書の写しなど |
書類の一覧は相続税申告書の添付書類でまとめています。
特例を使うまでの流れ
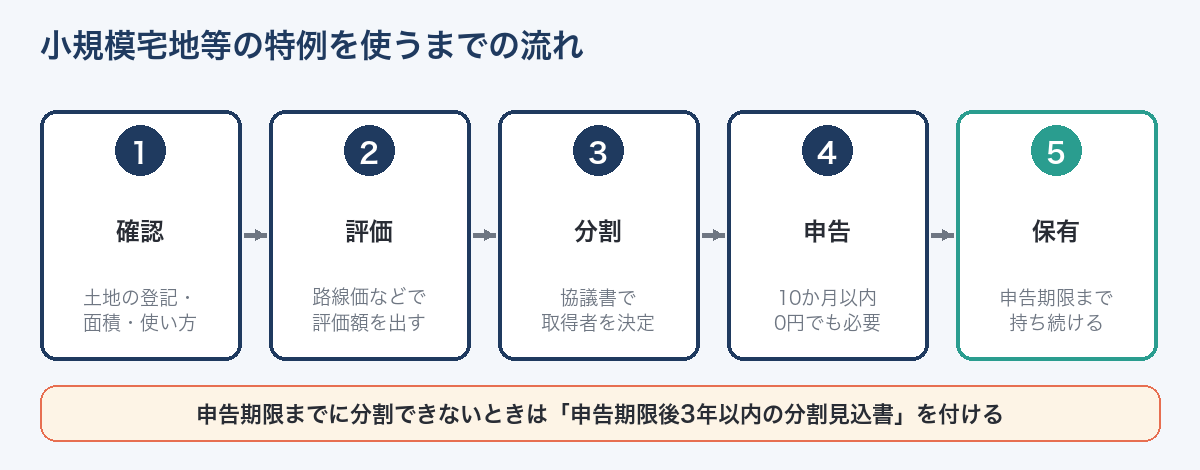
自宅の土地に特例を使う場合の流れを、時系列で整理します。
| 時期 | やること |
|---|---|
| 亡くなった後すぐ | 自宅の土地の登記・面積・使い方(自宅・貸付・事業)を確認 |
| 1〜3か月 | 相続人と財産を確定し、土地の評価額を出す |
| 3〜8か月 | 誰がどの土地を相続するか話し合い、遺産分割協議書を作る |
| 8〜10か月 | 添付書類を集め、申告書と計算明細書を作って提出・納税 |
| 申告期限の後 | 同居の親族・家なき子は、ここまで土地を持ち続ける |
家なき子特例を使う場合は、過去3年の住まいの記録を集めるのに時間がかかります。
戸籍の附票や賃貸借契約書は、早めに準備しましょう。
二次相続も考えて決める
配偶者が自宅の土地を相続すると、要件なしで特例を使えます。
ただし、その配偶者が亡くなったとき(二次相続)は、子が改めて要件を満たす必要があります。
子が別居で持ち家に住んでいると、二次相続では家なき子特例も使えません。
一次相続で誰が自宅を相続するかは、二次相続まで見て決めることが大切です。
相続した実家を売るなら申告期限の後に
同居の親族や家なき子が特例を使うには、申告期限まで土地を持ち続ける必要があります。
実家を売る予定なら、申告期限が過ぎてから売却する流れになります。
配偶者が相続した土地は、申告期限前に売っても特例の要件には影響しません。
売却したときの税金は相続した不動産を売却したときの税金で説明しています。
相続した不動産の売却・買取の相談先
申告期限の後に売却を考える場合や、ふつうの仲介では売りにくい不動産は、買取の査定もあわせて比べてみましょう。
ラクウルは、再建築不可・共有持分・借地権・事故物件など、訳あり不動産の買取を扱う不動産会社です。
「相続の窓口」として相続不動産の相談を無料で受け付けていて、査定を受けても売る義務はありません。
【PR:ラクウル】 【相続の窓口】

特例で減額した後の金額を入れると、相続税の計算シミュレーションで税額の目安を確認できます。
特例を使う申告を自分でするか迷ったら相続税の申告は自分でできる?を参考にしてください。
土地の評価額の出し方は路線価とは?調べ方と計算で解説しています。
分割がまとまってから特例を使う場合の手続きは相続税の更正の請求で説明しています。
親が入る介護施設の種類と費用は介護施設の種類と費用で説明しています。
よくある質問
借地の上の自宅でも使えますか?
使えます。特例の対象は「土地または土地の上に存する権利」なので、借地権も含まれます。
借地権の相続は借地権の相続で説明しています。
マンションの敷地にも使えますか?
使えます。マンションの場合は、所有している敷地権の面積(持分)に特例を適用します。
マンションは1戸あたりの敷地面積が小さいため、330㎡の範囲に収まることがほとんどです。
自宅が2つある場合はどちらに使えますか?
亡くなった方の自宅の土地が2つ以上ある場合は、主に住んでいた1つだけが対象です。
相続人以外の孫に遺贈した土地にも使えますか?
取得者は「被相続人の親族」なので、孫も要件を満たせば対象になります。
ただし、孫が自宅の土地を取得する場合も、同居や家なき子の要件を満たす必要があります。
特例を使えば必ず相続税がかからなくなりますか?
いいえ。減額後の遺産の総額が基礎控除を超えれば、相続税はかかります。
相続税がかかるかどうかは相続税はいくらからかかる?で確認できます。
要件を満たすか自分で判断できないときは?
特例の要件は、住んでいた実態や家族の所有関係まで確認します。
当てはまるか迷う場合は、税務署の相談窓口か税理士に相談しましょう。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」、No.4208「相続財産が分割されていないときの申告」(令和8年4月1日現在法令等)/国税庁「相続税の申告のしかた」(2026年9月26日確認)