親から相続した実家を売るとき、多くの人が迷うのが「建物を壊して更地で売るか、古い家が建ったまま売るか」です。
解体すれば土地として売り出しやすくなる一方で、解体費用がかかり、土地の固定資産税の軽減もなくなります。
反対に、古家付きで売れば費用はかかりませんが、建物の状態によっては買い手が見つかりにくいこともあります。
この記事では、2つの売り方の違いと判断のポイントを、相続ならではの事情(相続人の共有、空き家の3,000万円控除、相続放棄)も含めて整理します。
解体するときに必要な届出や、建物の滅失登記など、法律で決まっている手続きも説明します。
手取りを比べるシートと、解体の手続きチェックリストはWordで用意しました。
- 解体は元に戻せない。まず古家付きのまま査定を取り、解体費用の見積もりと比べてから決める
- 家を壊すと、土地は住宅用地ではなくなり、固定資産税の住宅用地特例が使えなくなる(地方税法349条の3の2)
- 再建築できない土地(接道義務を満たさない土地)は、壊すと新しい家を建てられない。解体前に必ず確認する
- 空き家の3,000万円控除は、耐震基準を満たすか、取り壊したうえで売るなどの要件がある。期限は2027年12月31日までの売却(国税庁No.3306)
- 解体するときは、床面積80㎡以上なら工事の7日前までに発注者が届出(建設リサイクル法)、壊したら1か月以内に建物の滅失登記(不動産登記法57条)
古家付きで売る・解体して売るの違い
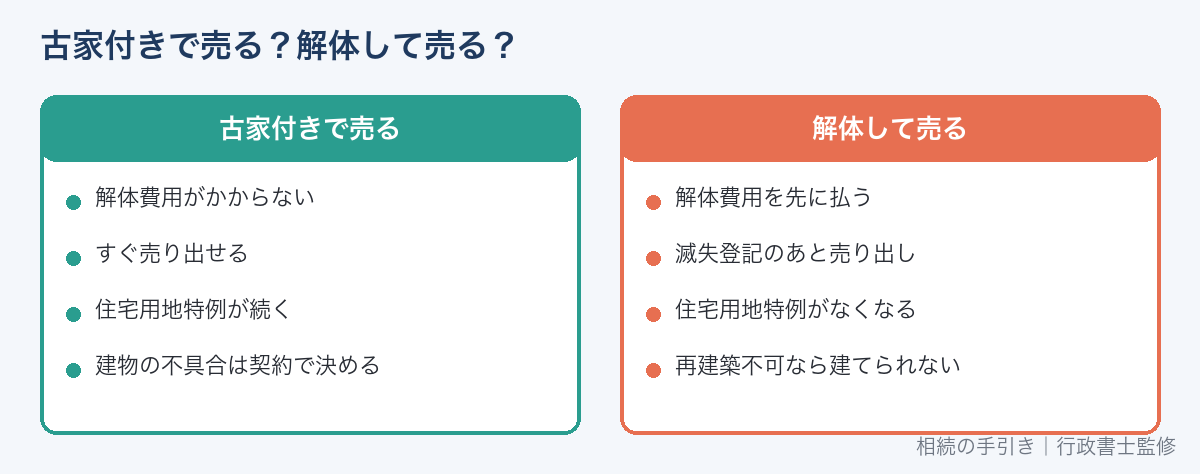
| 比べること | 古家付きで売る | 解体して更地で売る |
|---|---|---|
| 解体費用 | かからない(買主が負担する前提で価格交渉されることがある) | 売主が先に払う |
| 売り出しまでの期間 | すぐ売り出せる | 解体と滅失登記のあとになる |
| 土地の固定資産税 | 住宅用地特例が続く | 特例の対象外になり、上がることがある |
| 買主の見方 | 建物を使いたい人、リフォームしたい人も対象になる | 新しく家を建てたい人が検討しやすい |
| 建物の不具合 | 契約不適合責任の扱いを契約で決めておく必要がある | 建物の不具合の問題はなくなる(地中の埋設物などは別) |
| 元に戻せるか | あとから解体することもできる | 戻せない。再建築できない土地は家を建てられない |
どちらがよいかは、建物の状態、地域で求められている物件、税金の特例、売るまでにかけられる時間で変わります。
一般論で決めず、実際の査定と見積もりの数字で比べることが大切です。
古家付きで売る場合
古家付きで売るときは、建物を残したまま「古家付き土地」や「中古住宅」として売り出します。
解体費用を先に払わなくてよく、すぐに売り出せるのが大きな利点です。
建物が建っている間は、土地の固定資産税に住宅用地特例が適用され続けます(勧告を受けた管理不全空家・特定空家を除く)。
注意したいこと
- 建物の傷みが大きいと、買主が解体費用を見込んで、その分の値引きを求めることがある
- 雨漏りやシロアリなどの不具合について、契約不適合責任をどうするかを契約で決めておく
- 家財が残っていると内覧の印象が悪くなるので、片付けは先に進めておく
- 空き家の間の管理(換気・草木の手入れ)が必要
売主の責任の範囲は契約不適合責任とは?、建物の状態を調べておく方法は建物状況調査(インスペクション)とは?で説明しています。
空き家の管理が行き届かないと、市区町村から指導を受けることもあります(相続した空き家が「管理不全空家」「特定空家」に?)。
買取業者に古家付きのまま売る方法もある
仲介で買主を探すほかに、不動産の買取業者に直接売る方法もあります。
買取業者は、建物を解体したりリフォームしたりする前提で買い取ることがあり、売主が片付けや解体をしなくてよい条件を示す場合もあります。
仲介より価格は低くなりやすい一方、早く現金化でき、解体費用の立て替えも要りません。
遠方に住んでいて管理や立ち会いが難しい場合は、仲介と買取の両方の査定を取って比べてみてください。
解体して更地で売る場合
更地にすると、買主は建物の状態を気にせず、土地として新しい家の計画を立てられます。
新築の需要がある地域では、更地のほうが検討してもらいやすいことがあります。
固定資産税の住宅用地特例がなくなる
住宅が建っている土地は、固定資産税の課税標準が200㎡以下の部分は6分の1、200㎡を超える部分は3分の1になる特例があります(地方税法349条の3の2)。
家を取り壊すと、その土地は住宅用地ではなくなるため、この特例は使えなくなります。
固定資産税は毎年1月1日時点の状況で課税されます(地方税法359条)。
そのため、年内に解体して翌年1月1日の時点で更地になっていると、その年度から土地の税額が上がることがあります。
売れるまでに時間がかかりそうな場合は、解体の時期にも気をつけましょう。
自治体によっては、空き家の除却に補助金を出したり、跡地の固定資産税を一定期間軽くしたりする制度があります。
空き家がある市区町村の制度を、解体の前に確認してください。
再建築できない土地は壊すと建てられない
建築基準法では、建物の敷地は原則として幅4m以上の道路に2m以上接していなければなりません(接道義務・43条)。
この条件を満たさない土地では、今の家を壊すと、新しい家を建てることができません。
古い家が建っている土地でも、建てた当時の基準で建っている場合があるので、解体の前に市区町村の建築指導の窓口で確認してください。
詳しくは相続した訳あり不動産の手放し方や相続した旗竿地はどうする?で説明しています。
地中の埋設物に注意
更地にして売った後に、地中から古い基礎や浄化槽、井戸、廃材などが見つかることがあります。
こうした埋設物は、売主の契約不適合責任が問題になることがあります。
解体工事の見積もりの段階で、基礎や浄化槽の撤去が含まれるかを確認し、分かっていることは売買のときに買主へ伝えましょう。
解体後の土地の管理
更地になっても、売れるまでは所有者が管理します。
雑草が伸びたり、ごみを捨てられたりしないよう、定期的に見回るか、管理を頼む先を決めておきましょう。
ロープやフェンスで囲っておくと、ごみの投げ捨てを防ぎやすくなります。
判断の手順
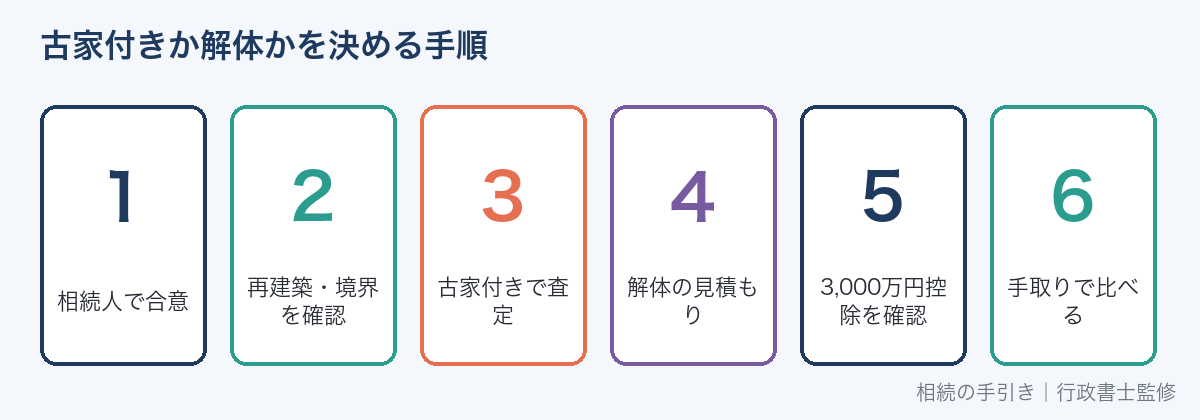
- 相続人で、売ることと、誰が窓口になるかを決める
- 再建築できる土地か、境界がはっきりしているかを確認する
- 古家付きのままで、不動産会社2社以上に査定を頼む(仲介と買取の両方)
- 解体業者から解体費用の見積もりを取る(家財の処分費が含まれるかも確認)
- 空き家の3,000万円控除が使えるかを、税務署か税理士に確認する
- 「古家付きの手取り」と「解体した場合の手取り」を比べて決める
不動産会社によっては、古家付きのまま売り出し、買主の希望に応じて売主が解体する条件で売る方法を提案することもあります。
どの売り方が合うかは、査定のときに相談してみてください。
境界の確認は売る前の測量と境界確定で説明しています。
建物の状態ごとの考え方
| 建物・土地の状態 | 考え方の目安 |
|---|---|
| 住める状態で、リフォームすれば使える | 古家付き(中古住宅)で売り出し、建物を使いたい買主も対象にする |
| 雨漏り・傾き・シロアリなど傷みが大きい | 買主が解体を前提に検討する場合があるので、解体した場合の査定とも比べる |
| 再建築できない土地 | 壊すと建てられないので、古家付きのまま売る・買取を検討する |
| 昭和56年5月31日以前の建物で、3,000万円控除を使いたい | 耐震改修か取り壊しの要件があるので、売り方と時期を税理士に確認する |
| 倒壊や部材の落下のおそれがある | 近所への危険があるので、売り方にかかわらず早めの対応が必要 |
これは一般的な目安で、実際は地域の需要や査定額によって変わります。
計算例:手取りで比べる
次は考え方を示すための仮の数字です。
| 項目 | 古家付きで売る | 解体して売る |
|---|---|---|
| 売却価格(査定をもとにした想定) | 1,800万円 | 2,000万円 |
| 解体費用 | 0円 | 150万円 |
| 売れるまでの固定資産税の増加分 | 0円 | 10万円 |
| 差し引き(税金・仲介手数料の前) | 1,800万円 | 1,840万円 |
この例では、解体したほうが40万円多く残りますが、売却価格の想定が少し下がれば逆転します。
実際には、仲介手数料(計算方法)や譲渡所得の税金も差し引いて比べます。
解体費用の見積もりと、更地にした場合の査定額の両方をもらうと、この表を実際の数字で作れます。
空き家の3,000万円控除と解体
親が一人で住んでいた家を相続し、一定の要件を満たして売ると、譲渡所得から最高3,000万円を控除できる特例があります(国税庁タックスアンサーNo.3306)。
この特例は、解体するかどうかの判断に直接関係します。
| 売り方 | 主な要件(国税庁No.3306より) |
|---|---|
| 家屋を売る(または家屋と敷地を売る) | 売る時点で、家屋が一定の耐震基準を満たしていること |
| 家屋をすべて取り壊してから敷地を売る | 取り壊しから売るまでの間、建物などの敷地に使っていないこと |
| 売ったあと、翌年2月15日までに買主が耐震改修または取り壊しをする | 2024年1月1日以後の売却が対象 |
共通の要件として、家屋は昭和56年5月31日以前に建てられたもの(区分所有建物を除く)で、相続のときから売るまで事業・貸付け・居住に使っていないことなどが必要です。
売る期限は、相続の開始があった日から3年を経過する日の属する年の12月31日までで、特例そのものの適用期限は2027年(令和9年)12月31日までの売却です。
売却代金が1億円以下であることや、相続人が3人以上の場合は控除額が2,000万円までになることにも注意が必要です。
要件は細かいので、売る前に税務署か税理士に確認してください。
期限の考え方は相続した実家は売る?残す?、税金の計算の基本は相続した不動産を売ったときの税金で説明しています。
相続した不動産の売却・買取の相談先(比較)
特例の期限が迫っている場合や、ふつうの仲介では売りにくい不動産は、買取の査定もあわせて比べてみましょう。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
| 【PR:ラクウル(訳あり物件)】 訳あり物件の専門店【ラクウル】
|
再建築不可・旗竿地・共有持分・事故物件など訳あり物件の買取 | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)

住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
スケジュールの例
次は、3,000万円控除の期限を意識した進め方の一例です。
| 時期 | やること |
|---|---|
| 相続から3か月以内 | 相続放棄をするかどうかを決める(民法915条1項) |
| 相続から10か月以内 | 相続税の申告が必要な場合は申告・納付 |
| 遺産分割がまとまったら | 相続登記、査定、解体の見積もり、売り方の決定 |
| 解体する場合 | 届出・工事・1か月以内の滅失登記、そのあと売り出し |
| 相続から3年目の年末まで | 3,000万円控除を使うなら、この期限までに売る(特例自体は2027年12月31日まで) |
解体には見積もりから工事、登記まで時間がかかるので、控除を使いたい場合は早めに動き始めましょう。
解体するときの手続き
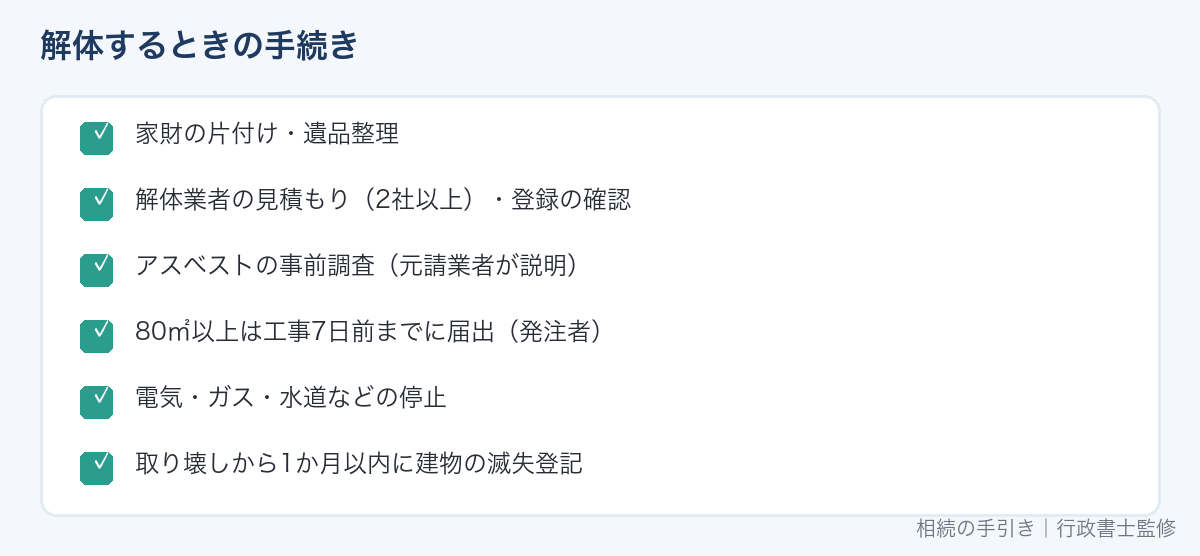
解体を決めたら、次の順で進めます。
| 順番 | やること | 根拠・注意点 |
|---|---|---|
| 1 | 家財の片付け・遺品整理 | 思い出の品や重要書類を先に分けておく |
| 2 | 解体業者の見積もり・契約 | 家財の処分、ブロック塀、庭木、基礎の撤去が含まれるか確認 |
| 3 | アスベスト(石綿)の事前調査 | 元請業者が調査し、発注者に説明する(大気汚染防止法18条の15) |
| 4 | 建設リサイクル法の届出 | 床面積80㎡以上の解体は、発注者が工事の7日前までに都道府県知事に届け出る(同法10条・施行令2条) |
| 5 | 電気・ガス・水道・電話などの停止 | ガスメーターの撤去などは事業者へ連絡 |
| 6 | 解体工事 | 工事前に近所へあいさつしておくと安心 |
| 7 | 建物の滅失登記 | 取り壊した日から1か月以内に申請(不動産登記法57条) |
解体の見積もりで確認すること
- 建物本体のほか、ブロック塀・門・物置・庭木・庭石・カーポートの撤去が含まれるか
- 基礎・浄化槽・井戸など、地中の物の撤去が含まれるか
- 家財の処分費が含まれるか、別料金か
- アスベストの調査費用と、見つかった場合の除去費用の扱い
- 建設リサイクル法の届出や、滅失登記に必要な書類(取毀証明書など)を出してくれるか
- 追加費用が出る場合の条件と、工事中の近所への対応
見積もりは2社以上から取り、同じ範囲で比べましょう。
解体工事を請け負う業者は、建設業の許可か解体工事業の登録を受けている必要があります(建設リサイクル法21条)。
契約の前に、許可や登録の番号を確認してください。
建設リサイクル法の届出は発注者の義務
建設リサイクル法では、届出をするのは工事の発注者(解体を頼む人)です。
実際の書類づくりを業者に任せる場合も、誰がいつ届け出るのかを契約の前に確認しておきましょう。
建物の滅失登記
建物を取り壊したら、所有者は1か月以内に建物の滅失登記を申請しなければなりません(不動産登記法57条)。
申請しないと、10万円以下の過料の対象になります(同法164条)。
相続登記をしていない建物でも、相続人が申請できます。
登記の申請は自分でもできますが、代理で頼む場合は土地家屋調査士の業務です。
登記されていない建物を壊す場合
古い家の中には、建物の登記がされていないものもあります。
登記されていない建物は滅失登記の必要はありませんが、固定資産税の課税台帳には載っていることがあります。
取り壊したときの手続きは市区町村によって違うので、税務担当課に確認してください。
登記されていない建物の相続は未登記建物の相続で説明しています。
家財の片付けは遺品整理はいつから?で説明しています。
実家の片付け・解体の見積もり先
片付けや解体は業者によって費用に差が出るため、見積もりを比べてから頼みましょう。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
【PR:遺品整理110番】 【遺品整理110番】で無料見積してみる |
遺品整理・実家の片付け | 全国の遺品整理業者を紹介 |
【PR:解体工事110番】 あなたの条件に合った解体業者を無料でご紹介 |
空き家・古い建物の解体 | 解体業者の見積もりを比べられる |
相続人が遠方に住んでいる場合
実家から離れて住んでいると、見積もりや工事の立ち会いに何度も行くのは負担です。
次のように進めると、現地に行く回数を減らせます。
- 見積もりと、家財の片付けの確認を同じ日にまとめて立ち会う
- 鍵を誰が持ち、工事の間どう受け渡すかを業者と決めておく
- 工事の前後と、基礎や浄化槽の撤去の様子を写真で報告してもらう
- 近所への連絡先として、相続人の電話番号を業者に伝えておく
相続人が複数いる場合は、窓口になる人を1人決め、見積書や写真を全員で共有しましょう。
相続人で決めておくこと
遺産分割が終わるまで、実家は相続人全員の共有です。
共有物に変更を加えるには、ほかの共有者の同意が必要です(民法251条1項)。
取り壊しや売却は、相続人全員で合意してから進めましょう。
売って代金を分ける場合は、解体費用や片付け費用を誰がいつ立て替え、どう精算するかも先に決めておきます。
売って分ける方法は換価分割とは?で説明しています。
相続放棄を考えている人は、解体の前に注意
相続財産を処分すると、相続を単純承認したものとみなされ、相続放棄ができなくなることがあります(民法921条1号)。
建物の取り壊しや売買契約は、放棄するかどうかを決めてから進めてください。
放棄の期限は、自分が相続人になったことを知った日から3か月です(民法915条1項)。
比較シートと解体チェックリスト(Word・無料)
古家付きと解体の手取りを比べるシートと、解体の手続きチェックリストをWordで用意しました。
無料ダウンロード
- 手取りの比較:売却価格・解体費用・固定資産税の増加・仲介手数料・税金の確認欄
- 解体前の確認:再建築の可否・境界・3,000万円控除の要件・相続人の合意
- 解体の手続き:見積もり・アスベスト調査・建設リサイクル法の届出・ライフライン・滅失登記
滅失登記の申請の手順と書類は建物滅失登記のやり方で説明しています。
片付けから解体・売却までの流れは実家じまいの進め方で説明しています。
よくある質問
解体費用は誰が払いますか?
法律で決まりはなく、売主として誰が負担するかを相続人で決めます。
売却代金から精算する場合は、遺産分割協議書にその内容を書いておくと、あとで説明しやすくなります。
解体費用は売ったときの税金で差し引けますか?
国税庁は、土地などを売るためにその上の建物を取り壊したときの取壊し費用を、譲渡費用の例に挙げています(タックスアンサーNo.3255)。
どの費用が差し引けるかは、税務署か税理士に確認してください。
古家付きで売ると、解体を求められることはありますか?
買主によっては、売主の負担で解体してから引き渡すことを条件にする場合があります。
その場合は、解体の時期と費用の負担を売買契約で決めます。
解体したあと、すぐに売れなかったらどうなりますか?
更地のまま持ち続けると、住宅用地特例がないぶん固定資産税が上がることがあります。
売れるまでの期間の税金も、手取りの比較に入れておきましょう。
解体する前に相続登記は必要ですか?
建物を取り壊すこと自体に、相続登記は必要ありません。
建物の滅失登記は、相続人が申請することができます。
家財が残ったままでも売れますか?
買取業者などでは、家財が残ったまま買い取る条件を示すこともあります。
仲介で売る場合は、内覧や引渡しの前に片付けておくのが一般的です。
どちらの条件になるかは、査定のときに確認しましょう。
解体費用の補助金はありますか?
市区町村によっては、古い空き家の除却に補助金を出しているところがあります。
対象になる建物や申込みの時期(工事の前に申し込む必要があるかなど)は自治体ごとに違うので、契約の前に空き家がある市区町村に確認してください。
売らずに古家付きのまま貸すことはできますか?
建物を使える状態なら、貸すという方法もあります。
将来売る可能性があるなら、貸す前に税金の影響を確認しておきましょう。
片付けの途中で遺言書や現金が見つかったら?
自宅で保管されていた自筆の遺言書が見つかった場合は、開封せずに家庭裁判所で検認を受ける必要があります(民法1004条)。
現金や通帳なども相続財産なので、見つかったものは記録して相続人全員に知らせ、遺産分割の対象に含めましょう。
検認の手続きは遺言書の検認とは?で説明しています。
解体業者が建設リサイクル法の届出を代わりにしてくれますか?
法律上、届出の義務があるのは発注者です(建設リサイクル法10条)。
書類の作成や提出を業者に頼むことはできますが、その場合は委任状が必要になることがあるので、届出先の都道府県や市区町村の案内を確認してください。
届出をせずに工事を始めると、発注者が罰則の対象になることがあります。
空き家のまま放置していると、勝手に解体されることはありますか?
特定空家として命令を受けても従わない場合、市区町村が代わりに除却し、その費用を所有者から徴収することがあります(空家法22条9項)。
放置せず、早めに方針を決めることが大切です。
まとめ
まずは古家付きのままの査定と、解体の見積もりの両方を取るところから始めてください。
参考にした資料
- 国税庁タックスアンサーNo.3306(被相続人の居住用財産(空き家)を売ったときの特例)、No.3255(譲渡費用となるもの)
- 地方税法349条の3の2・359条、建築基準法43条
- 建設工事に係る資材の再資源化等に関する法律10条・同法施行令2条、大気汚染防止法18条の15、建設リサイクル法21条
- 不動産登記法57条・164条、民法251条・915条・921条、空家等対策の推進に関する特別措置法22条