相続した実家や土地を売ると、利益が出た場合に所得税と住民税がかかります。
ただ、相続した不動産には、税金を大きく減らせる特例がいくつもあります。
知らずに売ると、払わなくてよい税金を払うことになりかねません。
この記事では、国税庁のタックスアンサーをもとに説明します。
扱うのは、税金の計算方法、取得費の考え方、使える特例(空き家の3,000万円特別控除・取得費加算)、確定申告の流れです。
- 税金がかかるのは利益(譲渡所得)が出たときだけ。利益=売った金額−取得費−譲渡費用−特別控除
- 取得費は亡くなった方が買ったときの金額を引き継ぐ。わからなければ売った金額の5%
- 所有期間も亡くなった方の分を通算。5年超なら長期で税率は約20%
- 空き家の特例なら最高3,000万円控除(相続人3人以上は2,000万円)。相続税を払った人は取得費加算も使える
- 売った翌年に確定申告が必要(特例を使う場合も)
相続した不動産を売ると、どんな税金がかかる?
| 税金 | かかるとき |
|---|---|
| 所得税・復興特別所得税 | 売って利益(譲渡所得)が出たとき |
| 住民税 | 同上(翌年度に課税される) |
| 印紙税 | 売買契約書を作るとき(契約金額に応じて) |
| 登録免許税 | 売る前の相続登記、抵当権の抹消登記など |
このうち金額が大きくなりやすいのが、利益にかかる所得税と住民税です。
相続税とは別の税金なので、相続税を払っていても、売って利益が出れば所得税・住民税がかかります。
譲渡所得(利益)の計算方法
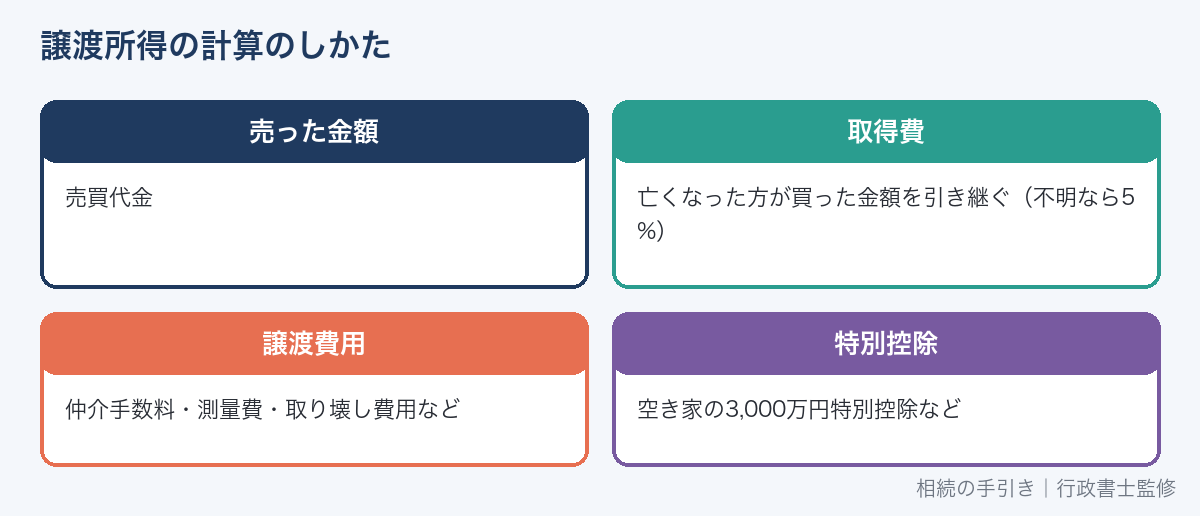
譲渡所得 = 売った金額 −(取得費 + 譲渡費用)− 特別控除
譲渡所得がマイナスやゼロなら、所得税・住民税はかかりません。
取得費は亡くなった方の分を引き継ぐ
国税庁の案内では、相続で取得した土地建物の取得費は、亡くなった方がその土地建物を買ったときの購入代金や購入手数料などをもとに計算します。
- 建物は、購入代金から、持っていた期間の減価償却費に相当する額を差し引く
- 相続のときに相続人が払った登記費用や不動産取得税も、取得費に含められる(業務に使っていない土地建物の場合)
そのため、亡くなった方が買ったときの売買契約書や領収書が、税金を計算するうえでとても大切になります。
取得費がわからないときは5%
先祖代々の土地や、買った時期が古く契約書が残っていない場合は、売った金額の5%を取得費にできます(概算取得費)。
たとえば、3,000万円で売った場合は、150万円を取得費にできます。
取得費が5%だと利益が大きくなり、税金も高くなるので、まずは契約書などの資料を探すことが大切です。
譲渡費用に入るもの
- 不動産会社に払う仲介手数料
- 売るために行った測量の費用
- 売買契約書に貼った印紙代
- 売るために建物を取り壊した費用
- 売るために借家人に払った立退料
相続登記の費用は譲渡費用ではなく、取得費に含めるものです。
固定資産税や修繕費など、持っている間の維持費は譲渡費用になりません。
税率は「所有期間」で決まる
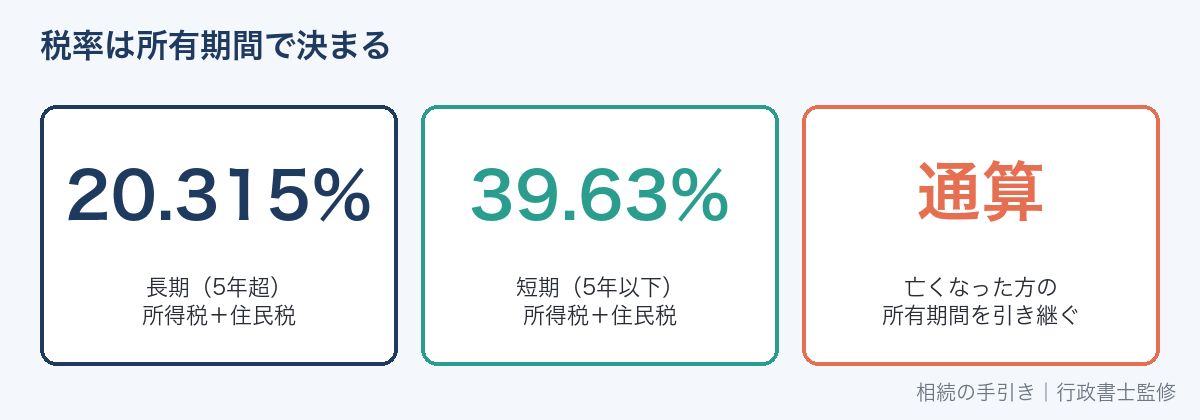
国税庁の案内では、相続で取得した場合、亡くなった方が取得した時期がそのまま相続人に引き継がれます。
亡くなった方が取得した時から、売った年の1月1日までの期間で、長期か短期かを判定します。
| 区分 | 所有期間(売った年の1月1日時点) | 税率(所得税+復興特別所得税+住民税) |
|---|---|---|
| 長期譲渡所得 | 5年を超える | 20.315% |
| 短期譲渡所得 | 5年以下 | 39.63% |
親が長く住んでいた実家などは、ほとんどの場合、長期譲渡所得になります。
計算の例(仕組みを理解するための例)
亡くなった父が30年前に2,000万円で買った土地(建物は古く評価なし)を、相続した長男が3,000万円で売り、仲介手数料などが100万円かかった場合です。
特例は使わないものとします。
| 項目 | 金額 |
|---|---|
| 売った金額 | 3,000万円 |
| 取得費(父が買った金額を引き継ぐ) | 2,000万円 |
| 譲渡費用 | 100万円 |
| 譲渡所得 | 900万円 |
| 税額(長期20.315%) | 約183万円 |
同じケースで、父が買った金額がわからず5%(150万円)を取得費にすると、譲渡所得は2,750万円、税額は約559万円になります。
取得費の資料があるかどうかで、税金が大きく変わることがわかります。
空き家の3,000万円特別控除
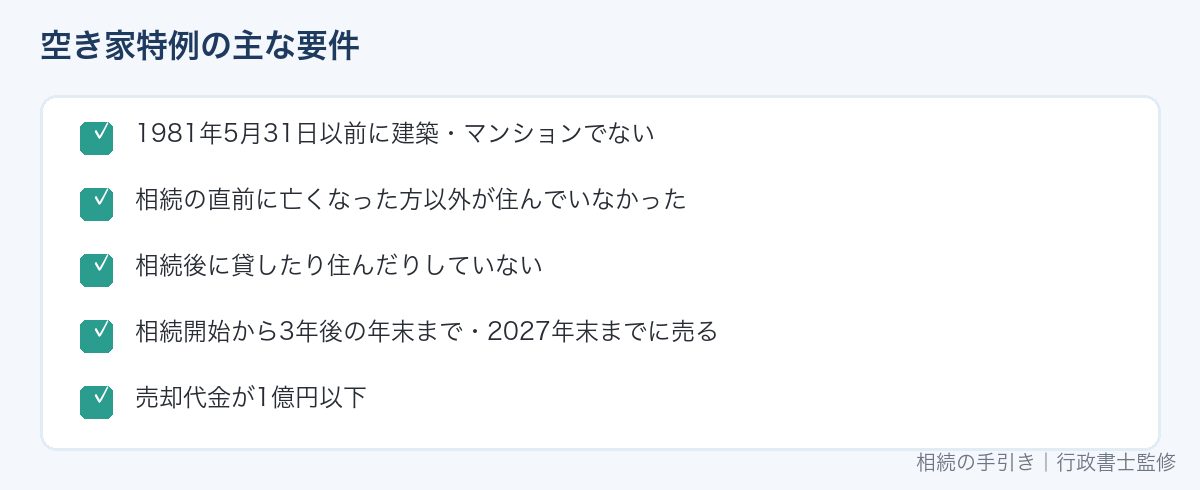
亡くなった方が1人で住んでいた家(空き家)を相続して売る場合に使える特例です。
一定の要件を満たせば、譲渡所得から最高3,000万円を控除できます(被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例)。
2024年1月1日以後の譲渡で、その家と敷地を相続した相続人が3人以上いる場合は、1人あたり2,000万円までになります。
主な要件(国税庁の案内より)
| 要件 | 内容 |
|---|---|
| 家屋 | 1981年(昭和56年)5月31日以前に建築、区分所有建物(マンション)でない、相続の直前に亡くなった方以外が住んでいなかった |
| 使い方 | 相続のときから売るときまで、事業・貸付け・居住に使っていない |
| 売り方 | 耐震基準を満たす家屋を売る、または取り壊して土地を売る(2024年からは、売った翌年2月15日までに買主が耐震改修や取り壊しをする場合も対象) |
| 期限 | 相続の開始から3年を経過する日の属する年の12月31日までに売る。かつ、2027年(令和9年)12月31日までの譲渡 |
| 金額 | 売却代金が1億円以下 |
| 相手 | 親子・夫婦など特別の関係がある人に売ったものでない |
亡くなった方が要介護認定などを受けて老人ホームに入所していた場合も、一定の要件を満たせば対象になります。
貸したり住んだりすると使えない
相続したあと、いったん人に貸したり、相続人が住んだりすると、この特例は使えなくなります。
売るかどうか迷っている間に貸してしまうと、あとで売るときに3,000万円の控除を失うことがあるので注意しましょう。
必要な書類
特例を使うには、確定申告で書類を添付します。
その中心になるのが、家屋のある市区町村が発行する「被相続人居住用家屋等確認書」です。
発行までに時間がかかることがあるので、売る前から準備しておきましょう。
実家を売るか残すかの判断は相続した実家は売る?残す?で解説しています。
相続税を払った人は「取得費加算」も
相続税を払った人が、相続した財産を一定期間内に売った場合は、払った相続税のうち一定額を取得費に加えられます(相続財産を譲渡した場合の取得費の特例)。
| 要件 | 内容 |
|---|---|
| 対象者 | 相続や遺贈で財産を取得し、相続税が課税された人 |
| 期限 | 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日まで(相続開始からおよそ3年10か月以内)に売る |
| 加算できる額 | 払った相続税のうち、売った財産に対応する部分(譲渡益が上限) |
取得費が増える分、譲渡所得が減り、所得税・住民税が軽くなります。
相続税の基本は相続税はいくらからかかる?で解説しています。
相続人が住んでいた家なら「居住用の3,000万円控除」
相続人自身がその家に住んでいて、自分の住まいとして売る場合は、空き家の特例ではなく、自分の居住用財産を売ったときの3,000万円特別控除を使える場合があります。
要件が違うので、どの特例に当てはまるかは、住んでいた人や期間によって確認しましょう。
売るまでの流れと税金のタイミング
-
STEP 1誰が相続するか決める遺産分割協議で決める。売って代金を分けるなら換価分割とする
-
STEP 2相続登記をする亡くなった方の名義のままでは売れない
-
STEP 3査定を受けて売り方を決める仲介か買取かを比べる
-
STEP 4売買契約・引き渡し取得費や譲渡費用の資料を保管する
-
STEP 5翌年に確定申告売った翌年の2月16日〜3月15日に申告・納付する
-
STEP 6翌年度に住民税確定申告の内容をもとに住民税が課税される
相続登記の手順は相続登記の必要書類と自分でやる手順で解説しています。
換価分割で売る場合の注意
相続人全員で売って代金を分ける場合(換価分割)は、それぞれの相続人が、自分の持分に応じて譲渡所得を計算し、確定申告をします。
代表者1人の名義で売って代金を分ける場合は、その分け方が遺産分割協議書に書かれていないと、贈与と見られるおそれがあります。
協議書に「売却代金を〇分の1ずつ取得する」と書いておきましょう。
書き方は遺産分割協議書の書き方|Word雛形4パターンで解説しています。
売ったときの税金を減らすためのチェックリスト
- 亡くなった方が買ったときの契約書・領収書を探した(取得費の資料)
- 相続登記の費用、不動産取得税の領収書を保管した
- 仲介手数料・測量費・取り壊し費用の領収書を保管した
- 空き家の特例の要件(1981年5月31日以前の建築・貸していない・期限)を確認した
- 相続税を払った場合は、取得費加算の期限(約3年10か月)を確認した
- 空き家特例と取得費加算のどちらが有利か比べた
売る時期で変わること
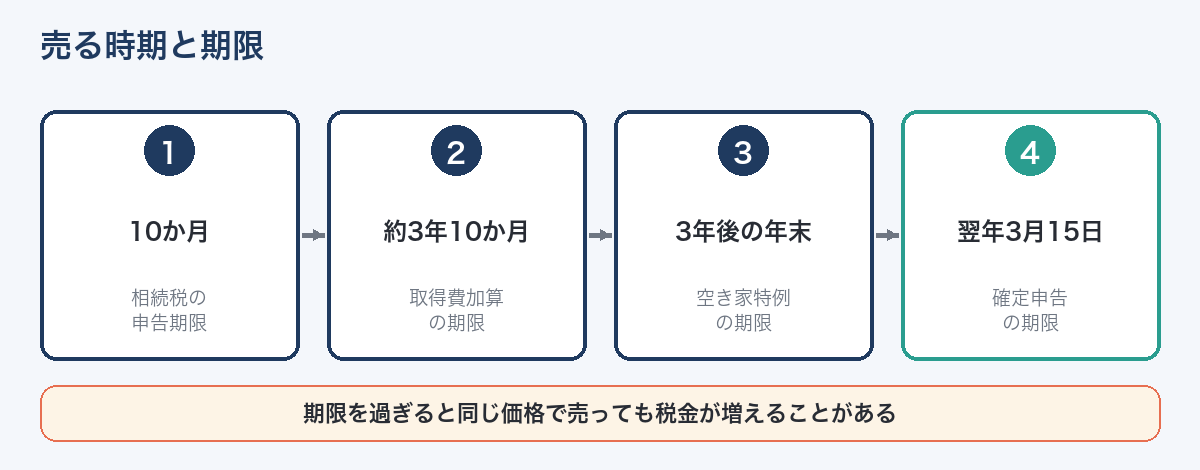
相続した不動産は、売る時期によって使える特例や手間が変わります。
| 時期 | 関係すること |
|---|---|
| 相続税の申告期限(10か月)の前 | 売った価格が相続税の評価の参考になることがある。遺産分割がまとまっていれば換価分割で売れる |
| 相続開始から約3年10か月以内 | 相続税を払った人は取得費加算を使える |
| 相続開始から3年を経過する日の属する年の12月31日まで | 空き家の3,000万円特別控除を使える(2027年12月31日までの譲渡) |
| 毎年1月1日 | その日の所有者に、その年度の固定資産税がかかる |
特例の期限を過ぎると、同じ価格で売っても税金が大きく増えることがあります。
売るかどうか迷っている場合でも、期限だけは先に把握しておきましょう。
仲介と買取で手取りを比べる
相続した不動産の売り方には、不動産会社が買主を探す「仲介」と、不動産会社が直接買い取る「買取」があります。
| 比べるところ | 仲介 | 買取 |
|---|---|---|
| 売れる価格 | 相場に近い価格を狙える | 仲介より低くなりやすい |
| 仲介手数料 | かかる(譲渡費用になる) | かからないことが多い |
| 売れるまでの期間 | 数か月以上かかることもある | 短期間で現金化しやすい |
| 片付け・解体 | 売主が行うことが多い | そのままの状態で引き取ることもある |
税金は、どちらの売り方でも「売った金額−取得費−譲渡費用」で計算します。
売却価格だけでなく、仲介手数料や片付け費用、税金を差し引いた最終的な手取りで比べましょう。
実家の片付け・解体の見積もり先
片付けや解体は業者によって費用に差が出るため、見積もりを比べてから頼みましょう。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
【PR:遺品整理110番】 【遺品整理110番】で無料見積してみる |
遺品整理・実家の片付け | 全国の遺品整理業者を紹介 |
【PR:解体工事110番】 あなたの条件に合った解体業者を無料でご紹介 |
空き家・古い建物の解体 | 解体業者の見積もりを比べられる |
特例の期限が迫っている場合は、早く売れる買取のほうが、税金を含めた手取りが多くなることもあります。
訳あり不動産でも税金の考え方は同じ
再建築不可や共有持分などの訳あり不動産を買取業者に売る場合も、税金の計算の仕組みは同じです。
買取は仲介より価格が低くなりやすい一方、仲介手数料がかからないことが多く、早く現金化できます。
手取り額で比べることが大切です。
訳あり不動産の手放し方は相続した訳あり不動産の手放し方で解説しています。
相続した不動産の売却・買取の相談先(比較)
特例の期限が迫っている場合や、ふつうの仲介では売りにくい不動産は、買取の査定もあわせて比べてみましょう。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
空き家バンクを使って売る場合の流れは空き家バンクとはで説明しています。
旗竿地を売る前の確認は相続した旗竿地はどうする?で解説しています。
相続人で売って代金を分ける場合の申告は換価分割とはで説明しています。
譲渡費用になる仲介手数料の上限は不動産売却の仲介手数料(自動計算)で計算できます。
売却を頼む不動産会社との契約の種類は、媒介契約の3種類の違いと選び方(囲い込み対策・チェックリスト無料)で確認できます。
売る前に空き家の管理で注意したいことは相続した空き家が「管理不全空家」「特定空家」に?で説明しています。
分譲マンションを相続して売る場合は相続したマンションはどうする?で説明しています。
取り壊してから売る場合の注意点は相続した実家は解体して売る?古家付きで売る?で説明しています。
よくある質問
売って損をした場合、ほかの所得と相殺できますか?
土地・建物の譲渡損失は、原則としてほかの所得と相殺(損益通算)できません。
自分が住んでいた家を売った場合などの一定の特例を除き、損が出ても税金の還付にはつながらないのが一般的です。
利益が出なかった場合も確定申告は必要ですか?
譲渡所得が出なければ、原則として確定申告の義務はありません。
相続してすぐ売っても短期譲渡所得になりませんか?
所有期間は亡くなった方が取得した時から数えるので、相続してすぐに売っても、亡くなった方が5年を超えて持っていれば長期譲渡所得になります。
売ると国民健康保険料が上がりますか?
譲渡所得は、国民健康保険料や、高齢者の医療費の自己負担割合の計算に影響することがあります。
どの程度影響するかは制度や市区町村によって違うので、売る前にお住まいの市区町村の窓口で確認しておくと安心です。
税金の計算は誰に相談すればいいですか?
一般的な仕組みは税務署でも相談できます。
特例の要件に当てはまるか、どの特例が有利かといった個別の判断は、税理士に相談しましょう。
相続登記をしないまま売れますか?
売れません。
買主に名義を移すには、先に相続人の名義に相続登記をする必要があります。
登記の費用は取得費に含められるので、領収書を保管しておきましょう。
空き家の特例は、相続人それぞれが使えますか?
要件を満たせば、家と敷地を相続した相続人ごとに使えます。
ただし、2024年1月1日以後の譲渡で、相続人が3人以上いる場合は、1人あたりの控除額が2,000万円までになります。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.3270「相続や贈与によって取得した土地・建物の取得費と取得の時期」、No.3258「取得費が分からないとき」、No.3306「被相続人の居住用財産(空き家)を売ったときの特例」、No.3267「相続財産を譲渡した場合の取得費の特例」、No.3208「長期譲渡所得の税額の計算」(令和8年4月1日現在法令等)(2026年9月26日確認)