リバースモーゲージは、自宅を担保にお金を借り、亡くなったあとに家を売るなどして返す仕組みです。
「家に住み続けたまま資金を作れる」と紹介されますが、返すのは相続人です。
そのため、親が契約する前に、子どもが仕組みを知っておくことが大切です。
この記事では、住宅金融支援機構と厚生労働省の資料をもとに、仕組み・種類・注意点を整理します。
契約者が亡くなったあと、相続人が何をするのかも順番に説明します。
- リバースモーゲージは借入れ。毎月は利息だけを払い、元金は亡くなったあとに返す形が多い
- 返し方は、相続人が一括で返すか、担保の家を売って返すかの2つ
- 売っても借入れが残るとき、相続人が払うかどうかはノンリコース型かリコース型かで決まる
- 公的な制度は2つ。社会福祉協議会の「不動産担保型生活資金」と、住宅金融支援機構の【リ・バース60】
- 【リ・バース60】は生活資金には使えない。使いみちは住宅の建設・購入・リフォーム・借換えなど
- 家を子どもに残したい場合は、売却・リースバックも含めて家族で比べてから決める
リバースモーゲージとは
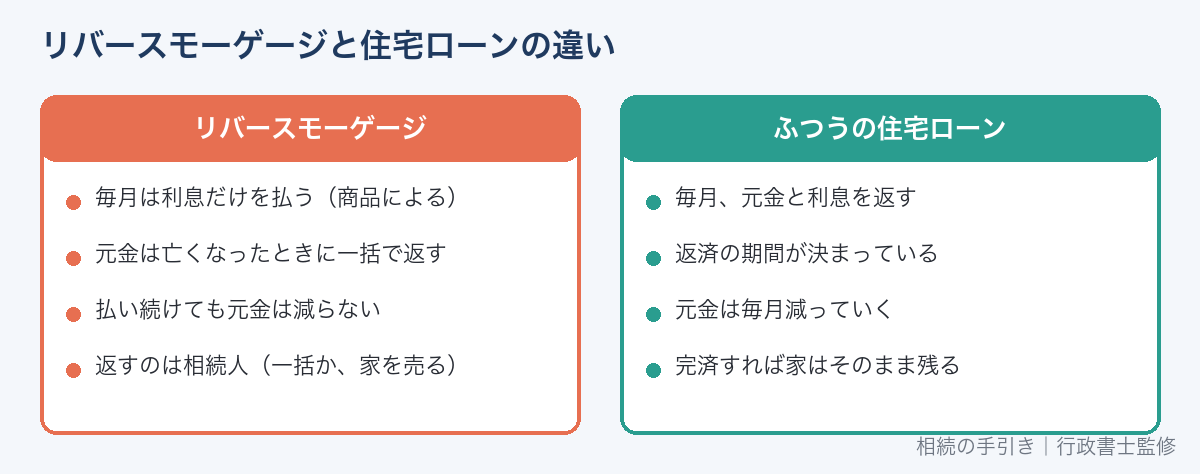
リバースモーゲージは、持ち家を担保にして金融機関などからお金を借りる仕組みです。
ふつうの住宅ローンは、毎月、元金と利息を少しずつ返します。
リバースモーゲージは、生きているあいだは元金を返さない点が大きな違いです。
元金は、契約者が亡くなったときにまとめて返します。
| リバースモーゲージ | ふつうの住宅ローン | |
|---|---|---|
| 毎月の支払い | 利息のみ(商品による) | 元金+利息 |
| 元金の返済 | 亡くなったときに一括 | 毎月少しずつ |
| 返済の期間 | 決まっていない(亡くなるまで) | 契約で決まっている |
| 元金の残り | 払い続けても減らない | 毎月減っていく |
| 家の名義 | 本人のまま | 本人のまま |
家の名義は本人のままなので、固定資産税や修繕費は引き続き本人が負担します。
家には、貸す側の抵当権がつきます(民法369条)。
抵当権は、返済されないときに家を売って回収できる権利です。
お金の受け取り方
受け取り方は、商品によって違います。
- 契約のときにまとめて受け取る(一括型)
- 毎月など定期的に受け取る(年金型)
- 決められた枠の中で、必要なときに引き出す(枠内引出型)
使いみちも、「自由」「住宅関連だけ」「生活資金だけ」など商品ごとに決まっています。
リバースモーゲージの3つの種類
リバースモーゲージは、大きく3つに分かれます。
公的な制度が2つ、金融機関が独自に扱う商品が1つです。
| 不動産担保型生活資金 | 【リ・バース60】 | 金融機関の独自商品 | |
|---|---|---|---|
| 窓口 | 市区町村の社会福祉協議会 | 提携している金融機関 | 銀行・信用金庫など |
| 対象 | 低所得の高齢者世帯 | 満60歳以上(50歳代も可) | 商品による |
| 使いみち | 生活資金 | 住宅の建設・購入・リフォーム・借換えなど | 商品による(自由な商品もある) |
| 借りられる額 | 土地の評価額の70%程度・月30万円以内 | 担保評価額の50%または60% | 商品による |
| 利率 | 年3%か長期プライムレートの低いほう | 金融機関による | 商品による |
社会福祉協議会の「不動産担保型生活資金」
厚生労働省の生活福祉資金貸付制度の1つです。
低所得の高齢者世帯に、住んでいる不動産を担保に生活資金を貸し付けます。
実施するのは都道府県の社会福祉協議会で、申込みの窓口は市区町村の社会福祉協議会です。
| 項目 | 内容(厚生労働省の貸付条件) |
|---|---|
| 貸付限度額 | 土地の評価額の70%程度 |
| 月の貸付額 | 30万円以内 |
| 貸付期間 | 借りた人が亡くなるまで、または元利金が限度額に達するまで |
| 利率 | 年3%、または長期プライムレートのいずれか低い利率 |
| 返済の期限 | 契約終了後3か月以内の据置期間が終わるとき |
| 保証人 | 必要(推定相続人の中から選ぶ) |
保証人を推定相続人から選ぶ決まりなので、子どもなどの協力が前提になります。
生活保護が必要な高齢者世帯向けの「要保護世帯向け不動産担保型生活資金」もあります。
こちらは保証人が不要で、貸付額は生活扶助額の1.5倍以内です。
細かい条件は都道府県で違うので、市区町村の社会福祉協議会で確かめてください。
住宅金融支援機構の【リ・バース60】
【リ・バース60】は、住宅金融支援機構と提携した民間の金融機関が扱う、60歳以上向けの住宅ローンです。
貸すのは金融機関で、機構が直接貸すわけではありません。
機構は、返済が滞ったときに金融機関へ保険金を払う「保険者」の立場です。
大事な点は、生活資金には使えないことです。
使いみちは、住まいに関するものに限られます。
- 本人が住む家の建設・購入
- 家のリフォーム
- 住宅ローンの借換え
- サービス付き高齢者向け住宅の入居一時金
- 子ども世帯などが住む家の取得資金
機構の発表では、2025年10〜12月の申請分で、申込者の平均年齢は70.9歳でした。
使いみちは、戸建てのリフォームが25.0%、新築マンションが24.4%、注文住宅が23.5%、借換えが17.7%です。
融資額の平均は1,615万円、毎月の支払額の平均は4.7万円でした。
金融機関の独自商品
銀行や信用金庫が、独自のリバースモーゲージを扱っていることがあります。
使いみちが自由な商品もあり、生活資金や介護の費用にあてられます。
相続人の同意が必要か、ノンリコース型があるかも、商品ごとに確かめる点です。
【リ・バース60】の主な条件
公的な枠組みで利用が多い【リ・バース60】の条件を、機構のパンフレット(2026年4月版)から整理します。
| 項目 | 内容 |
|---|---|
| 利用できる人 | 申込日に満60歳以上(満50歳以上60歳未満も利用できる) |
| 年間の返済額の割合 | 年収400万円未満は30%以下、400万円以上は35%以下 |
| 借りられる額 | 担保評価額の50%または60%。1億2,000万円以下で、必要な資金の範囲内 |
| 50歳代の場合 | 担保評価額の30% |
| 毎月の支払い | 利息のみ |
| 元金の返済 | 亡くなったときに、相続人が一括で返すか、担保の家を売って返す |
| 担保 | 家と土地に第1順位の抵当権 |
| 家の条件 | 新耐震基準に相当する耐震性があること など |
| 団体信用生命保険 | 用意されていない |
| 火災保険 | 借りているあいだは加入が必要 |
金利・手数料・保証人の要否などは、金融機関ごとに違います。
担保評価額によっては、自己資金が必要になります。
たとえば4,000万円の家を買うとき、借りられるのが評価額の50%なら2,000万円までです。
残りの2,000万円は、自分で用意することになります。
申込みの流れ
- 取扱金融機関を探して相談する
- 金融機関のカウンセリングを受ける(原則として対面)
- 必要書類をそろえて申し込む
- 金融機関と機構の審査を受ける
- 契約をして、融資金を受け取る
カウンセリングは、連帯債務者にならない配偶者にも行われます。
申込みの前に、金融機関が法定相続人にカウンセリングをする場合もあります。
契約のときは、緊急連絡先を金融機関に登録します。
契約後は、金融機関が年に1回以上、契約者の安否と現況を確認します。
ノンリコース型とリコース型の違い
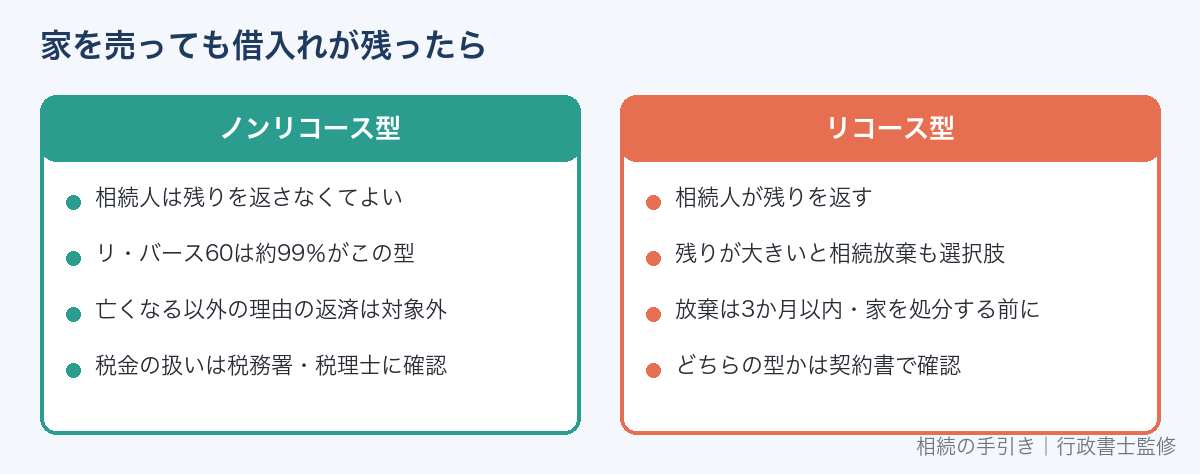
相続人にとっていちばん大事なのが、この2つの違いです。
家を売っても借入れが残ったとき、残りを相続人が払うかどうかが変わります。
| ノンリコース型 | リコース型 | |
|---|---|---|
| 家を売っても借入れが残ったとき | 相続人は残りを返さなくてよい | 相続人が残りを返す |
| 金利 | リコース型より高めに設定されることが多い | ノンリコース型より低めのことが多い |
| 選ぶ時期 | 申込みのときに選ぶ(あとから変えられるかは金融機関に確認) | |
【リ・バース60】では、令和6年度の申込みの約99%がノンリコース型でした。
2025年10〜12月の申請分では、ノンリコース型が100.0%です。
全期間固定金利タイプは、ノンリコース型だけの扱いです。
ノンリコース型でも注意すること
ノンリコース型で返さなくてよくなるのは、契約者が亡くなって家を売った場合の残りです。
利息の支払いが遅れるなど、亡くなる以外の理由で全額を返すことになった場合は別です。
この場合は、ノンリコース型でも、本人が生きているあいだは残りを返す必要があります。
また、返さなくてよくなった部分に、所得税などがかかる可能性があると機構は案内しています。
税金の扱いは、税務署または税理士に確認してください。
リバースモーゲージの注意点(デメリット)
住み続けながら資金を作れる一方で、次の点に注意が必要です。
1. 元金が減らず、支払う利息の合計が多くなる
毎月払うのは利息だけなので、払い続けても元金は減りません。
同じ金利・同じ期間なら、元金も返す住宅ローンより、支払いの合計は多くなります。
長生きするほど、利息を払う期間も長くなります。
2. 金利が上がると毎月の支払いが増える
変動金利の商品では、金利が見直されると毎月の利息が変わります。
年金が主な収入のとき、支払いが増えると家計への影響が大きくなります。
借りる額は、金利が上がった場合も考えて決めましょう。
3. 支払いが滞ると一括で返すよう求められる
利息の支払いが遅れると、金融機関から督促があります。
それでも解消しないと、残りを一括で返すよう請求されます。
配偶者が亡くなって収入が減ったあとも払えるか、先に計算しておきましょう。
4. 家の評価が下がると、枠が見直されることがある
金融機関の独自商品では、担保の評価を定期的に見直すものがあります。
評価が下がると、借りられる枠が減ったり、一部を返すよう求められたりすることがあります。
見直しの有無と、そのときの扱いは、契約の前に確かめてください。
5. 枠を使い切ると、それ以上は借りられない
毎月受け取る年金型では、借入れの合計が限度額に届くと、受け取りが止まります。
社会福祉協議会の制度も、貸付期間は「元利金が限度額に達するまで」です。
想定より長生きした場合の生活費を、別に考えておく必要があります。
6. 相続人が家を引き継げないことがある
元金を返す方法は、相続人が一括で返すか、家を売るかです。
一括で返す資金がなければ、家は売ることになります。
家を子どもに残したい場合には、向かない方法です。
7. 使える家と地域が限られる
対象の地域や、マンションの扱いは、商品によって違います。
【リ・バース60】は、新耐震基準に相当する耐震性などが条件です。
古い家や、評価のつきにくい土地では、希望の額を借りられないことがあります。
契約者が亡くなったあとの流れ(相続人がすること)
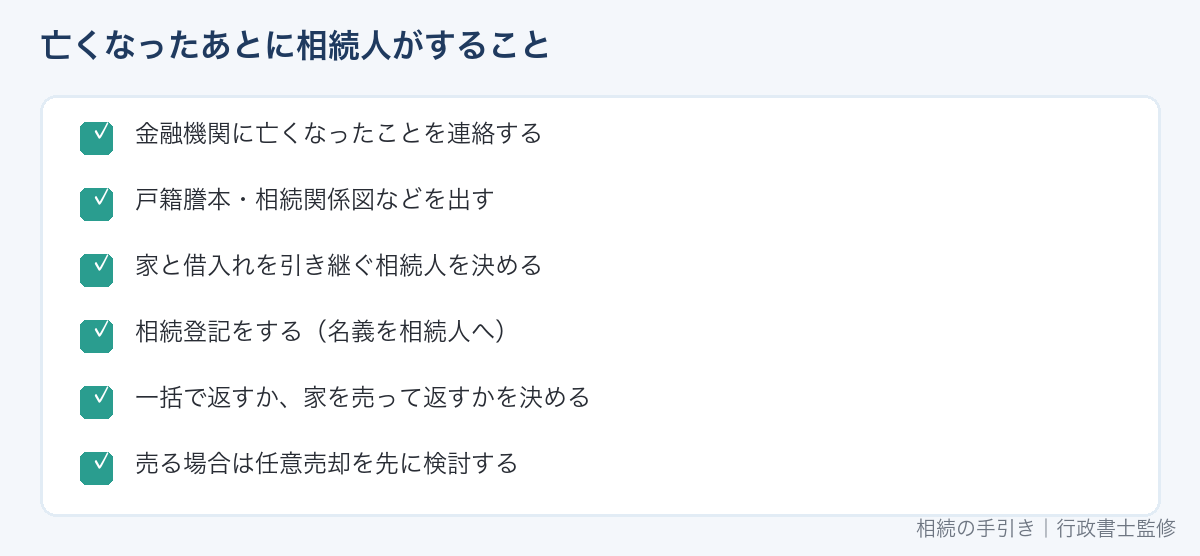
ここからは、親がリバースモーゲージを使っていた場合に、相続人がすることを説明します。
【リ・バース60】(ノンリコース型)の流れは、次のとおりです。
-
STEP 1金融機関に連絡する契約者が亡くなったことを伝える
-
STEP 2相続を確認する書類を出す戸籍謄本、相続関係図などを金融機関に出す
-
STEP 3相続人を決める担保の家と借入れを引き継ぐ相続人を決める
-
STEP 4相続登記をする家の名義を相続人に変える
-
STEP 5返し方を決める一括で返すか、家を売って返すかを金融機関に伝える
-
STEP 6返済が終わる
夫婦が連帯債務で借りていた場合は、2人とも亡くなったときが返済の時期です。
どちらかが残っているあいだは、利息を払いながら住み続けられます。
返し方は2つ
| 家を残す | 家を残さない | |
|---|---|---|
| 返し方 | 相続人が自己資金などで一括で返す | 担保の家を売った代金で返す |
| 家 | 相続人が引き継げる | 引き継げない |
| 売る方法 | ― | 相続人が自分で売る(任意売却)、または競売 |
任意売却と競売の違い
家を売る方法には、任意売却と競売があります。
| 任意売却 | 競売 | |
|---|---|---|
| だれが進めるか | 相続人が不動産会社などに頼んで売る | 貸した側が裁判所に申し立てる |
| 良い点 | 高く売れる可能性が高い | 相続人の手間が少ない |
| 注意点 | 手間がかかる | 安くなる可能性が高い |
任意売却で一定の期間たっても売れないと、競売に移ります。
借入れより高く売れた場合、残ったお金は相続人が受け取れます。
高く売れるほど相続人の手元に残るので、まずは任意売却を検討するのが一般的です。
残された配偶者が住み続けたいとき
1人で契約していた場合でも、配偶者が住み続けたいことがあります。
【リ・バース60】では、契約者が亡くなってから最長3年間、家を処分する手続きが留保されます。
そのあいだに一括で返せなければ、期間が過ぎると退去し、家の処分に進みます。
配偶者が長く住み続けたい場合は、最初から夫婦2人(連帯債務)で契約する方法があります。
相続人が知っておきたい3つのこと
1. 借入れは相続の対象になる
亡くなった人の借入れは、相続人が引き継ぎます(民法896条)。
リバースモーゲージの借入れも同じです。
ノンリコース型なら、家を売って足りない分を相続人が払う必要はありません。
リコース型で、家を売っても借入れが残りそうなときは、相続放棄も選択肢になります。
2. 相続放棄は3か月以内。家を処分する前に決める
相続放棄は、相続を知ったときから3か月以内に家庭裁判所へ申述します(民法915条)。
相続財産を処分すると、相続を認めたものとみなされ、放棄できなくなることがあります(民法921条1号)。
家を売る話を進める前に、放棄するかどうかを決めてください。
手続きは相続放棄とはと相続放棄申述書の書き方で説明しています。
3. 売るには相続登記が必要
亡くなった人の名義のままでは、家を売れません。
先に、相続人の名義に変える相続登記をします。
必要書類は相続登記の必要書類と自分でやる手順で確認できます。
家を売って利益が出た場合は、所得税などがかかる可能性があります。
税金の個別の判断は、税務署または税理士に確認してください。
売却・リースバックとの違い
自宅を使って資金を作る方法は、リバースモーゲージだけではありません。
家を売る方法、売ったあとも借りて住むリースバックと比べてみましょう。
| リバースモーゲージ | リースバック | 売却して住み替え | |
|---|---|---|---|
| 形 | 家を担保に借りる | 売って、借りて住む | 売って引っ越す |
| 家の名義 | 本人のまま | 買主に移る | 買主に移る |
| 住み続ける | できる | できる(賃貸借契約の内容による) | できない |
| 毎月の支払い | 利息 | 家賃 | 新しい住まいの費用 |
| 受け取る額 | 評価額の一部 | 売却代金(相場より低くなりやすい) | 売却代金 |
| 固定資産税 | 本人が払う | 買主が払う | 買主が払う |
| 亡くなったあと | 相続人が返す・売る | 家は相続財産にならない | 家は相続財産にならない |
リバースモーゲージで借りられるのは、評価額の一部です。
まとまった資金が必要なら、売却のほうが受け取る額は多くなります。
リースバックのしくみと注意点はリースバックとはで説明しています。
どの方法を選ぶにしても、「家がいくらで売れるか」が比べる出発点になります。
借りられる額も、売って返すときに残る額も、家の価格で決まるからです。
査定は、複数の会社に頼むと、価格の幅が分かります。
なお、親が亡くなったあとで相続放棄を考えている場合は、査定や売却を進める前に、放棄するかどうかを決めてください(民法921条1号)。
相続した不動産の売却・買取の相談先(比較)
実家の状態によっては、仲介より買取のほうが早く手放せることがあります。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
ケース別:こんなときはどうする
親がリバースモーゲージを検討している
契約の内容を、子どもも一緒に確かめましょう。
ノンリコース型か、金利は変動か、配偶者は住み続けられるかが確認の中心です。
家を残したい子どもがいる場合は、一括で返す資金をどう用意するかも話し合います。
親が亡くなり、契約していたことをあとで知った
まず、契約先の金融機関に連絡します。
契約書が見つからないときは、家の登記事項証明書で抵当権者を確かめます。
取り方は登記事項証明書と固定資産評価証明書の取り方で説明しています。
借入れの残高と、ノンリコース型かどうかを確かめてから、返し方を決めます。
相続人が何人もいる
だれが家と借入れを引き継ぐかを、相続人で決めます。
家を売って返す場合も、残ったお金の分け方を決めておく必要があります。
話し合いの結果は、遺産分割協議書にまとめます。
売って分ける方法は換価分割とはも参考にしてください。
相続人がいない
相続人がいない場合は、担保の家を売った代金で返済されます。
残った財産の扱いは相続財産清算人とはで説明しています。
葬儀や片づけを頼む人がいない場合は、元気なうちに準備しておきましょう。
契約の前に家族で確認するリスト(Word・無料)
契約の前に、家族で確かめておきたい項目をチェックリストにしました。
金融機関で聞いた内容を書き込みながら使えます。
無料ダウンロード
主な確認項目は、次のとおりです。
- 使いみちは、その商品で認められているか
- ノンリコース型か、リコース型か
- 金利は変動か固定か。上がったときの毎月の支払額
- 担保評価の見直しがあるか。下がったときの扱い
- 配偶者は住み続けられるか(連帯債務にするか)
- 施設に入って家を空けるときの扱い
- 相続人の同意や保証人が必要か
- 亡くなったあと、いつまでに返すか
- 家を残したい相続人がいるか。一括で返す資金はあるか
よくある失敗と防ぎ方
| よくある失敗 | 防ぎ方 |
|---|---|
| 生活費にあてるつもりで【リ・バース60】を調べていた | 使いみちは住宅関連だけ。生活資金は社会福祉協議会の制度や独自商品を確認する |
| 子どもに知らせずに契約し、亡くなったあとに相続人が驚いた | 契約の前に家族で話し合い、契約書の場所を伝える |
| 金利が上がり、年金から利息を払えなくなった | 金利が上がった場合の支払額を先に計算し、借りる額を抑える |
| 相続放棄を考えていたのに、先に家の売却を進めた | 放棄するかどうかを先に決める(民法921条) |
| 名義を変えないまま売ろうとして、手続きが止まった | 先に相続登記をする |
| 競売になり、安く売れてしまった | 早めに金融機関へ連絡し、任意売却の時間を確保する |
どこに相談すればよいか
| 相談したいこと | 相談先 |
|---|---|
| 商品の条件・金利・審査 | 取扱金融機関 |
| 【リ・バース60】の概要 | 住宅金融支援機構の【リ・バース60】ダイヤル |
| 不動産担保型生活資金 | 市区町村の社会福祉協議会 |
| 相続登記・抵当権の抹消 | 司法書士 |
| 税金の計算・申告 | 税務署・税理士 |
| 金融機関や相続人とのもめごと | 弁護士 |
| 遺産分割協議書・戸籍集めなどの書類 | 行政書士 |
自宅に住み続けながら遺産を分ける方法は配偶者居住権とはで説明しています。
よくある質問
リバースモーゲージは「やばい」と聞きました。本当ですか?
仕組みを知らずに使うと、困る場面があるのは事実です。
金利の上昇、評価の下落、長生きによる枠の使い切りが主なリスクです。
条件を確かめ、家族と共有したうえで使えば、老後の住まいの選択肢になります。
相続人の同意は必要ですか?
商品によって違います。
社会福祉協議会の不動産担保型生活資金は、推定相続人から保証人を選ぶ決まりです。
【リ・バース60】は、金融機関が法定相続人にカウンセリングをする場合があります。
同意が条件でなくても、返すのは相続人なので、事前に話し合っておきましょう。
親が亡くなったら、すぐに家を出ないといけませんか?
すぐに退去を求められるわけではありません。
相続人は、一括で返すか、家を売って返すかを選びます。
【リ・バース60】では、残された配偶者のために、最長3年間の留保期間があります。
家を売っても借入れが残ったら、相続人が払いますか?
ノンリコース型なら、払う必要はありません。
リコース型では、相続人が残りを返します。
どちらの型かは、契約書か金融機関で確かめてください。
借入れより高く売れたら、差額はどうなりますか?
返済したあとに残ったお金は、相続人が受け取れます。
相続人が何人もいる場合は、遺産分割の話し合いで分け方を決めます。
リバースモーゲージを使っている家は、相続税の対象になりますか?
家は本人の名義のままなので、相続財産に含まれます。
借入れは、債務として差し引くのが一般的な扱いです。
実際の計算は、税理士または税務署に確認してください。
途中で返して、やめることはできますか?
【リ・バース60】は、一部または全部を繰り上げて返せます。
事前に金融機関へ連絡が必要で、手数料や最低金額が決まっている場合があります。
生きているあいだに家を売って完済することもできます。
マンションでも使えますか?
【リ・バース60】は、マンションの購入にも使われています。
金融機関の独自商品では、マンションを対象外とするものもあります。
商品ごとに確かめてください。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:住宅金融支援機構【リ・バース60】総合案内パンフレット(2026年4月版)/住宅金融支援機構「【リ・バース60】の利用実績等について(2025年10月〜12月分)」(令和8年2月27日)/厚生労働省「生活福祉資金貸付条件等一覧」/民法369条・896条・915条・921条。商品の条件は金融機関ごとに異なります。契約の前に、取扱金融機関の最新の案内を確認してください。