相続税は、亡くなった方の遺産が一定の額を超えたときにだけかかる税金です。
その「一定の額」を基礎控除といい、多くの家庭では遺産がこの額に収まるため、相続税はかかりません。
この記事では、国税庁の案内に沿って、相続税がいくらからかかるのか、遺産に含まれるもの・引けるもの、税額の計算の流れを、一般的な仕組みとしてわかりやすく説明します。
- 遺産の合計が「3,000万円+600万円×法定相続人の数」以下なら、相続税はかからない
- 相続人が妻と子2人(3人)なら、4,800万円まではかからない
- 生命保険金や、亡くなる前の一定期間の贈与も、遺産に含めて考える
- 超える場合は、相続の開始を知った日の翌日から10か月以内に申告・納付
相続税がかかるのは、遺産が基礎控除を超えたとき
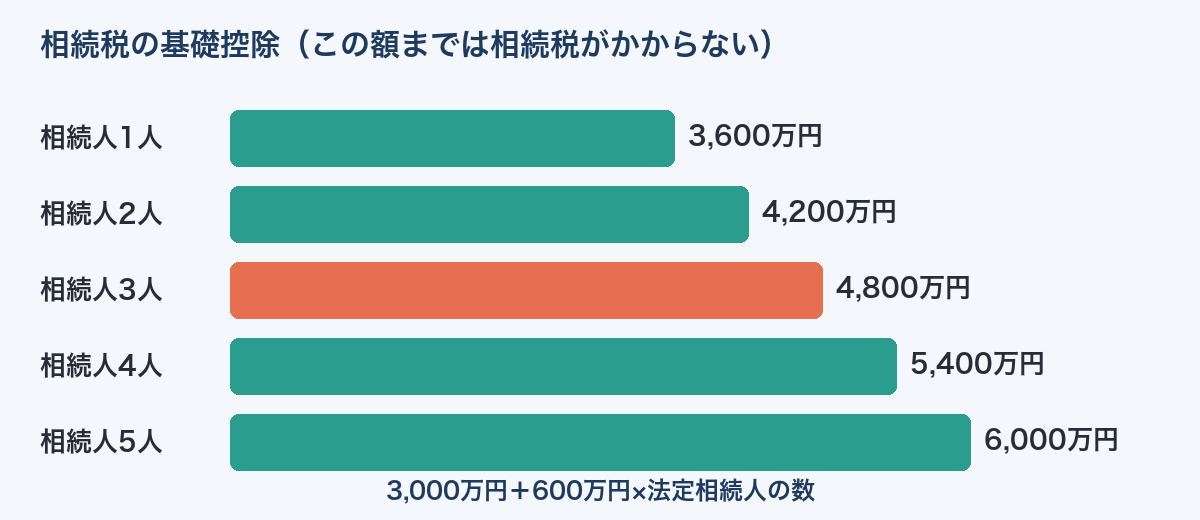
基礎控除=3,000万円+600万円×法定相続人の数
| 法定相続人の数 | 基礎控除(この額までは相続税がかからない) |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
「法定相続人の数」の数え方
基礎控除の計算に使う人数には、国税庁が示す決まりがあります。
- 相続放棄をした人も数える:放棄がなかったものとした場合の人数で数える
- 養子は数に上限がある:実子がいる場合は1人まで、実子がいない場合は2人まで
誰が法定相続人になるかは法定相続人の範囲と順位で確認できます。
遺産に含まれるもの
「遺産」というと預金や自宅を思い浮かべますが、相続税では次のものも含めて考えます。
| 種類 | 例 |
|---|---|
| 本来の相続財産 | 預貯金、土地・建物、株式・投資信託、車、貴金属など |
| みなし相続財産 | 亡くなった方が保険料を払っていた生命保険の死亡保険金、死亡退職金など |
| 生前贈与の一部 | 亡くなる前の一定期間に、相続などで財産を受け取る人がもらった贈与(下で説明) |
| 相続時精算課税を選んでいた贈与 | その制度で受けた贈与 |
生前贈与の加算は「3年」から「7年」へ
相続などで財産を受け取る人が、亡くなった方から生前に贈与を受けていた場合、一定期間の贈与は遺産に足し戻して計算します。
この期間は、2024年1月1日以後の贈与から、段階的に7年に延びています。
| 亡くなった日 | 足し戻す贈与の期間 |
|---|---|
| 2026年12月31日まで | 亡くなる前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から亡くなった日まで |
| 2031年1月1日以後 | 亡くなる前7年以内 |
遺産から差し引けるもの
| 差し引けるもの | 内容 |
|---|---|
| 借金などの債務 | 亡くなった方の借入金、未払いの医療費・税金など |
| 葬式費用 | 通夜・告別式・火葬などの費用(香典返しや法要の費用は含まれない) |
| 生命保険金の非課税枠 | 相続人が受け取った死亡保険金は「500万円×法定相続人の数」まで非課税 |
| 死亡退職金の非課税枠 | 相続人が受け取った死亡退職金も「500万円×法定相続人の数」まで非課税 |
生命保険金の非課税枠は、相続人が受け取った場合だけ使えます。
相続放棄をした人や、相続人でない人(孫など)が受け取った保険金には使えません。
相続税の計算の流れ
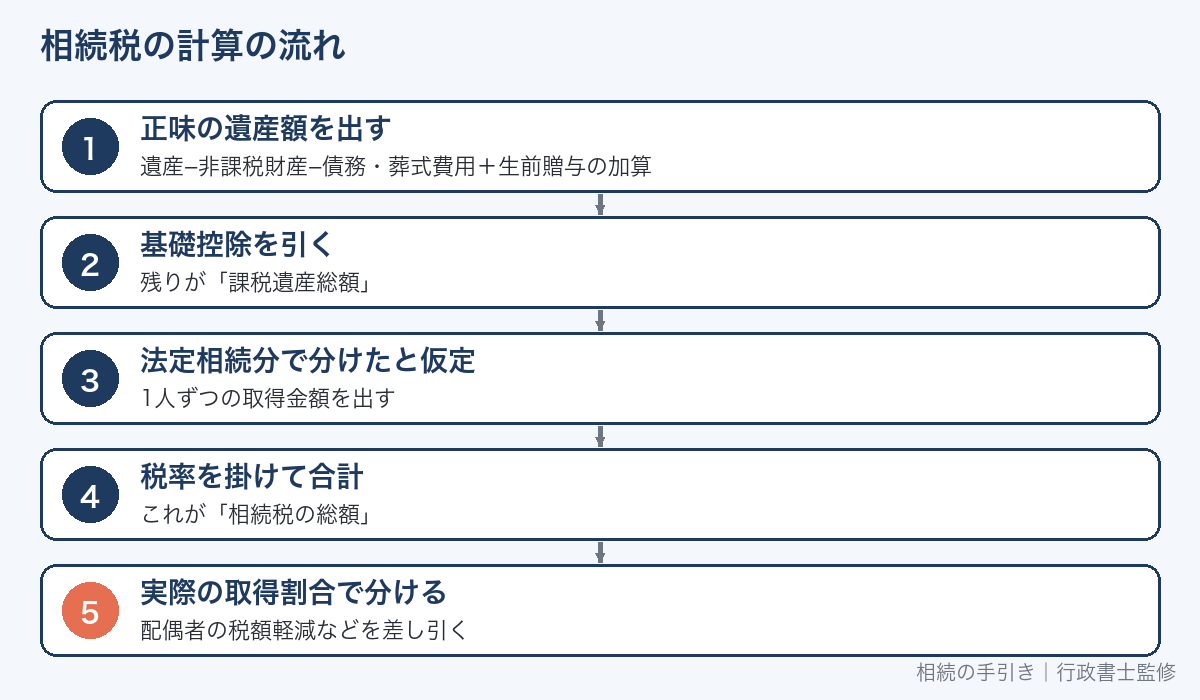
相続税は、受け取った財産に直接税率を掛けるのではなく、少し変わった順番で計算します。
-
STEP 1正味の遺産額を出す遺産の合計-非課税財産-債務・葬式費用+生前贈与の加算分
-
STEP 2基礎控除を引く残った額が「課税遺産総額」
-
STEP 3法定相続分で分けたと仮定する課税遺産総額を、法定相続分どおりに分けたものとして、1人ずつの額を出す
-
STEP 4税率を掛けて合計する1人ずつの額に速算表の税率を当てはめ、合計したものが「相続税の総額」
-
STEP 5実際に受け取った割合で分ける相続税の総額を、実際に受け取った財産の割合で各人に割り振り、各種の控除を差し引く
つまり、相続税の総額は「誰が何を受け取ったか」に関係なく、遺産の額と相続人の構成で決まります。
そのうえで、実際に受け取った割合に応じて、各人が負担します。
相続税の速算表(国税庁)
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超〜3,000万円以下 | 15% | 50万円 |
| 3,000万円超〜5,000万円以下 | 20% | 200万円 |
| 5,000万円超〜1億円以下 | 30% | 700万円 |
| 1億円超〜2億円以下 | 40% | 1,700万円 |
| 2億円超〜3億円以下 | 45% | 2,700万円 |
| 3億円超〜6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
計算の例(仕組みを理解するための一般的な例)
正味の遺産額が8,000万円、相続人が妻と子2人の場合で、仕組みを追ってみます。
| 手順 | 計算 |
|---|---|
| 基礎控除 | 3,000万円+600万円×3人=4,800万円 |
| 課税遺産総額 | 8,000万円-4,800万円=3,200万円 |
| 妻の法定相続分(1/2)で計算 | 1,600万円×15%-50万円=190万円 |
| 子1人の法定相続分(1/4)で計算 | 800万円×10%=80万円(2人で160万円) |
| 相続税の総額 | 190万円+160万円=350万円 |
この350万円を、実際に受け取った割合で分けます。
たとえば妻が遺産の半分を受け取った場合、妻の負担分は175万円ですが、次に説明する「配偶者の税額軽減」により、妻の税額は0円になります。
実際の税額は、財産の評価や特例の使い方で変わります。
自分の家庭で相続税がかかるか、いくらになるかは、税理士または税務署で確認してください。
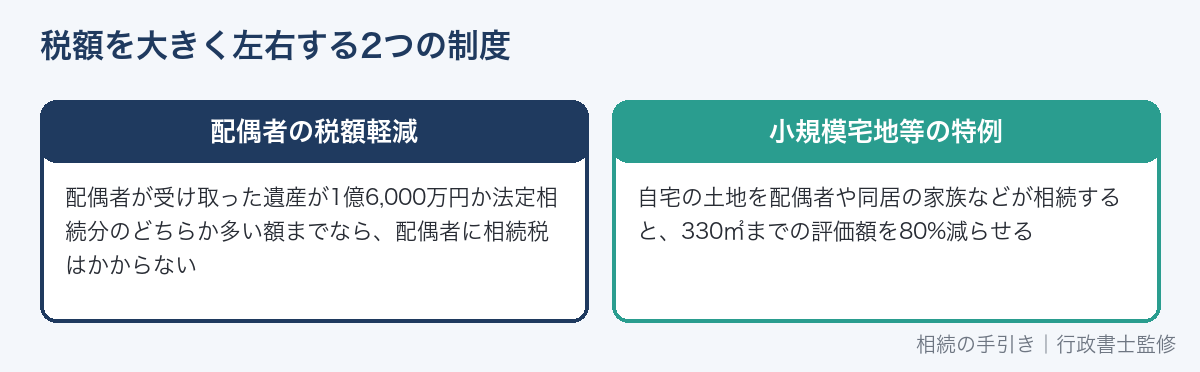
税額を大きく左右する2つの制度
配偶者の税額軽減
配偶者が実際に受け取った遺産が、次のどちらか多い額までなら、配偶者に相続税はかかりません。
- 1億6,000万円
- 配偶者の法定相続分に当たる額
この制度を使うには、原則として申告期限までに遺産分割が終わっていることと、申告書を出すことが必要です。
申告期限までに分割が終わらない場合は、「申告期限後3年以内の分割見込書」を出しておけば、3年以内に分割したときに適用を受けられます。
小規模宅地等の特例
亡くなった方が住んでいた自宅の土地を、配偶者や同居していた家族などが相続した場合、330㎡までの部分は、評価額を80%減らせる特例です。
たとえば評価額5,000万円の自宅の土地(330㎡以内)なら、1,000万円として計算できます。
誰が相続するか、相続後も住み続けるかなど、細かい要件があります。
相続税がかからなくても申告が必要な場合
配偶者の税額軽減や小規模宅地等の特例を使った結果、税額が0円になる場合でも、特例を使うためには申告書を出す必要があります。
| ケース | 申告 |
|---|---|
| 遺産が基礎控除以下 | 不要 |
| 遺産は基礎控除を超えるが、特例を使うと0円になる | 必要 |
| 遺産が基礎控除を超え、税額が出る | 必要 |
「どうせ0円だから」と申告しないと、特例が使えず、税金がかかってしまうことがあります。
申告と納付の期限
相続税の申告と納付は、相続の開始を知った日(通常は亡くなった日)の翌日から10か月以内です。
申告先は、亡くなった方の住所地を管轄する税務署です。
10か月は長いようで、戸籍集め・財産の調査・遺産分割を済ませるとあっという間に過ぎます。
ほかの手続きの期限は死亡後の手続き一覧と期限にまとめています。
相続税がかかるかどうかを自分で確かめる方法
- 亡くなった方の財産を一覧にする(預金は亡くなった日の残高、不動産は固定資産税の通知書などで目安をつかむ)
- 生命保険金・死亡退職金・生前贈与を確認する
- 借金と葬式費用を差し引く
- 基礎控除と比べる
国税庁のホームページには「相続税の申告要否判定コーナー」があり、財産の額などを入力すると、申告が必要かどうかのおおよその目安がわかります。
土地の評価は、固定資産税の評価額ではなく、路線価などを使って計算します。
土地が多い場合は、目安と実際の評価が大きくずれることがあるので注意しましょう。
財産の評価方法の基本
相続税は、財産を「いくら」とみなすか(評価)で、税額が大きく変わります。
主な財産の評価方法は次のとおりです。
| 財産 | 評価の基本 |
|---|---|
| 預貯金 | 亡くなった日の残高(定期預金などは、亡くなった日までの利息も加える) |
| 上場株式 | 亡くなった日の終値と、その月・前月・前々月の終値の月平均のうち、最も低い価額 |
| 土地(市街地) | 道路ごとに国税庁が定めた「路線価」をもとに計算する(路線価方式) |
| 土地(路線価がない地域) | 固定資産税評価額に、国税庁が定めた倍率を掛ける(倍率方式) |
| 建物(自宅) | 固定資産税評価額 |
| 生命保険金 | 受け取った金額(非課税枠を差し引く) |
路線価は、国税庁のホームページ「路線価図・評価倍率表」で、毎年7月ごろに公表されます。
土地の形がいびつだったり、道路に面していなかったりすると、評価額が下がる補正があるため、正確な評価は専門的な計算が必要です。
相続税が2割増しになる人
財産を受け取った人が、亡くなった方の配偶者・子・親(一親等の血族)以外の場合、その人の相続税額は2割増しになります。
| 2割加算の対象外 | 2割加算の対象 |
|---|---|
| 配偶者 | 兄弟姉妹・甥・姪 |
| 子 | 孫(子が亡くなっていて代わりに相続人になった孫は対象外) |
| 親 | 相続人でない人(遺言で財産を受け取った知人など) |
孫を養子にしている場合、その孫は子として相続人になりますが、2割加算の対象になります(代襲相続人の場合を除く)。
そのほかの税額控除
配偶者の税額軽減のほかにも、相続税額から差し引ける控除があります。
| 控除 | 対象と金額の目安 |
|---|---|
| 未成年者控除 | 18歳未満の相続人。18歳になるまでの年数×10万円 |
| 障害者控除 | 85歳未満の障害者である相続人。85歳になるまでの年数×10万円(特別障害者は20万円) |
| 相次相続控除 | 10年以内に続けて相続があった場合、前の相続で払った相続税の一部 |
| 贈与税額控除 | 足し戻した生前贈与について払っていた贈与税 |
控除を使っても引ききれない場合、未成年者控除と障害者控除は、扶養義務者の相続税から差し引ける場合があります。
相続税の申告に必要な主な書類
申告書には、財産や相続人を証明する書類を添付します。家庭によって違いますが、一般的には次のようなものです。
- 亡くなった方の出生から死亡までの戸籍(または法定相続情報一覧図の写し)
- 遺言書の写し、または遺産分割協議書の写しと相続人全員の印鑑証明書
- 預貯金の残高証明書、通帳のコピー
- 不動産の登記事項証明書、固定資産税評価証明書、地図・図面
- 株式・投資信託の残高証明書
- 生命保険金の支払通知書
- 借入金の残高証明書、葬式費用の領収書
- 相続人のマイナンバーがわかる書類と本人確認書類
遺産分割協議書の作り方は遺産分割協議書の書き方|Word雛形4パターンで解説しています。
相続税の払い方
相続税は、原則として申告期限までに現金で一括して納めます。
一括で払えない場合には、次の方法が認められることがあります。
| 方法 | 内容 |
|---|---|
| 延納 | 一定の要件を満たせば、担保を出して分割で払う。利子税がかかる |
| 物納 | 延納でも払えない場合に、不動産などの財産で納める。認められる要件は厳しい |
期限までに払わないと延滞税がかかるため、遺産に現金が少ない場合は、納税資金の準備も早めに考えておきましょう。
相続税を減らすために生前にできること(一般的な例)
- 生命保険の非課税枠を使う:相続人が受取人の死亡保険金は「500万円×法定相続人の数」まで非課税
- 暦年贈与:1人あたり年110万円までの贈与は贈与税がかからない。ただし亡くなる前の一定期間の贈与は相続税の計算に足し戻される
- 自宅の土地の特例を使える形にしておく:誰が自宅を相続するか、同居の状況を考えておく
どの方法が合うかは、財産の内容や家族構成によって変わります。
対策を始める前に、税理士に相談してシミュレーションしてもらうのが確実です。
相続税がかかる人は全体の約1割
国税庁の「令和6年分 相続税の申告事績の概要」(2025年12月公表)によると、2024年に亡くなった方は1,605,378人でした。
そのうち、相続税の申告書が提出された(相続税がかかった)のは166,730人で、割合は10.4%です。
| 項目(令和6年分) | 数字 |
|---|---|
| 亡くなった方の数 | 1,605,378人 |
| 相続税の申告があった方の数 | 166,730人 |
| 課税割合 | 10.4% |
| 相続税の申告でe-Taxを使った割合(令和6年度) | 50.3% |
つまり、亡くなった方のおよそ10人に1人の家庭で、相続税がかかっています。
2015年に基礎控除が「5,000万円+1,000万円×法定相続人の数」から今の額に引き下げられてから、相続税がかかる家庭は増えています。
相続税がかかりやすい家庭の特徴
- 都市部に自宅の土地がある:土地の評価額が高く、自宅だけで基礎控除に近づくことがある
- 相続人が少ない:相続人が1人なら、基礎控除は3,600万円
- 賃貸物件や複数の不動産を持っている
- 退職金をまとまって受け取っていて、預金が多い
- 大きな生命保険に入っている:非課税枠を超える部分は課税される
逆に、自宅の土地が地方にあり、預金もそれほど多くない場合は、基礎控除以下で収まることが多くなります。
「うちは関係ない」と思っていても、土地の評価額を調べてみると基礎控除を超えていた、ということもあるので、一度は目安を確かめておきましょう。
10か月の申告スケジュールの目安
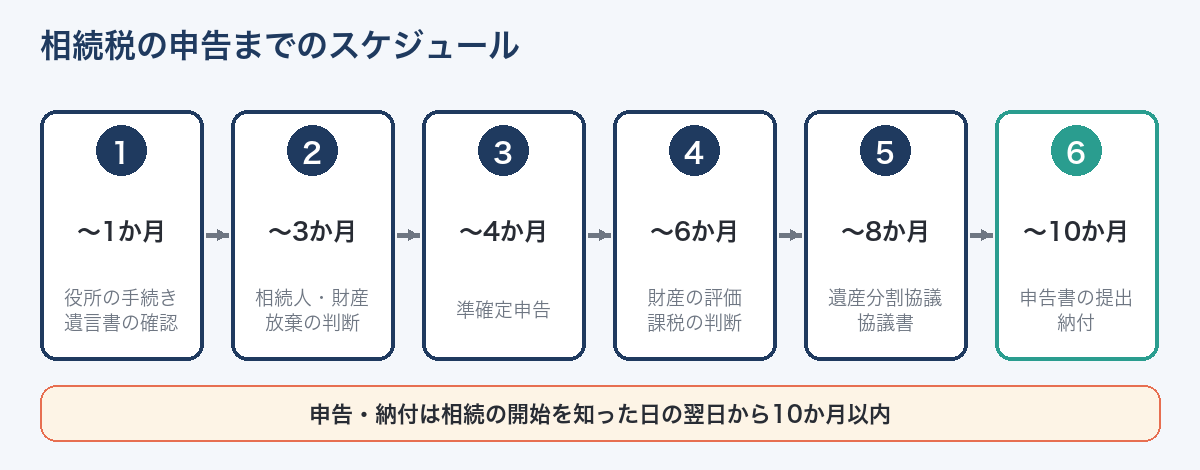
相続税の申告までの流れを、時期ごとに整理しました。
| 時期 | やること |
|---|---|
| 〜1か月 | 死亡届などの役所の手続き、遺言書の有無の確認 |
| 〜3か月 | 戸籍を集めて相続人を確定。財産と借金を調べる。相続放棄するかを決める |
| 〜4か月 | 亡くなった方の準確定申告(必要な場合) |
| 〜6か月 | 財産の評価(残高証明書・不動産の評価)。相続税がかかるかを判断する |
| 〜8か月 | 遺産分割協議を終え、協議書を作る |
| 〜10か月 | 申告書を作って提出し、納付する |
相続税がかかりそうな場合は、遅くとも半年前後までに税理士に相談を始めると、特例の検討や書類集めに余裕を持てます。
申告しないとどうなるか
相続税がかかるのに申告しなかったり、財産を少なく申告したりすると、本来の税金に加えて、次のような税金がかかります。
| 税金 | どんなときか |
|---|---|
| 延滞税 | 期限までに納めなかったとき |
| 無申告加算税 | 期限までに申告しなかったとき |
| 過少申告加算税 | 申告した税額が少なかったとき |
| 重加算税 | 財産を隠したり、事実を偽ったりしたとき |
期限を過ぎてしまった場合でも、税務署から指摘される前に自分から申告すれば、加算税が軽くなる仕組みがあります。
気づいた時点で、できるだけ早く申告しましょう。
申告書の書く順番や添付書類の一覧は相続税申告書の書き方と添付書類で解説しています。
生前贈与で相続時精算課税を使う場合は相続時精算課税制度の手続きと必要書類を参考にしてください。
相続した不動産を売ったときの所得税・住民税は相続した不動産を売ったときの税金で解説しています。
税率の速算表と、遺産額・家族構成ごとの税額の早見表は相続税の税率と早見表で解説しています。
配偶者の税額軽減の計算方法や、2次相続まで含めた比較は相続税の配偶者控除(配偶者の税額軽減)で解説しています。
死亡保険金の非課税枠の計算や、契約の形で変わる税金は死亡保険金と相続税で解説しています。
自宅の土地の評価額を最大80%減らす要件は小規模宅地等の特例で解説しています。
生前贈与の110万円の非課税や、相続税に足し戻される7年加算は生前贈与とはで解説しています。
相続税の目安は相続税の計算シミュレーションで自動計算できます。
申告を自分でするか税理士に頼むかは相続税の申告は自分でできる?で解説しています。
土地の評価額は路線価とは?調べ方・路線価図の見方・計算で確認できます。
相続税の計算で差し引ける葬儀費用は葬儀費用は誰が払う?で説明しています。
生命保険の非課税枠を使う方法は、一時払い終身保険は相続対策になる?非課税枠・受取人・元本割れの注意点で確認できます。
よくある質問
相続税がかかる人はどれくらいいますか?
相続税がかかるのは、亡くなった方のうち一部です。
基礎控除があるため、預金と自宅だけの一般的な家庭では、かからないことが多い税金です。
生命保険金は必ず相続税がかかりますか?
亡くなった方が保険料を払っていた死亡保険金は、相続税の対象になります。
保険料を誰が払っていたかによって、相続税ではなく所得税や贈与税の対象になる場合もあります。
相続税の申告は自分でできますか?
自分で申告することもできます。国税庁が申告書の書き方の手引きを公開しています。
預金を亡くなる直前に引き出しておけば、相続税はかかりませんか?
かかります。引き出した現金も、亡くなった日に残っていれば相続財産です。
税務署は預金の出入りを調べることができるため、申告から漏れていると、後で追加の税金(加算税や延滞税)を払うことになります。
家族名義の預金は相続財産になりますか?
名義が家族でも、実際には亡くなった方のお金を積み立てていた預金(名義預金)は、亡くなった方の財産として相続税の対象になることがあります。
通帳や印鑑を誰が管理していたか、もらった側が贈与と知っていたかなどで判断されます。
相続税の申告が必要か、どこで相談できますか?
税務署では、相続税の一般的な相談を受け付けています。
国税庁のホームページの「相続税の申告要否判定コーナー」で、申告が必要かどうかのおおよその目安を調べることもできます。
財産の評価や節税の相談は、税理士に依頼するのが一般的です。
相続放棄をした人も、基礎控除の人数に数えるのですか?
数えます。
国税庁の案内では、法定相続人の数は、相続放棄をした人がいても、放棄がなかったものとした場合の人数で数えるとされています。
そのため、誰かが放棄しても基礎控除は減りません。
葬儀代は遺産から差し引けますか?
通夜・告別式・火葬・納骨などの費用は、葬式費用として差し引けます。
香典返しの費用、墓地や墓石の購入費、初七日などの法要の費用は差し引けません。
相続税と贈与税は何が違いますか?
相続税は、亡くなった方から財産を受け取ったときにかかる税金です。
贈与税は、生きている人から財産をもらったときにかかる税金です。
贈与税には年110万円の基礎控除がありますが、相続税に比べて税率が上がりやすいため、大きな財産を贈与すると税負担が重くなることがあります。
別居している子が実家の土地を相続しても、小規模宅地等の特例は使えますか?
原則として、配偶者か、亡くなった方と同居していた親族が相続する場合に使える特例です。
ただし、亡くなった方に配偶者も同居の相続人もいない場合などに、一定の条件を満たす別居の親族が使えることがあります。
条件が細かいので、国税庁の案内や税理士で確認してください。
相続税の申告をe-Taxでできますか?
できます。国税庁によると、令和6年度の相続税申告のe-Tax利用率は50.3%でした。
税理士に依頼する場合は、税理士がe-Taxで提出するのが一般的です。
遺産分割がまとまらないまま、申告期限が来てしまいそうです
期限までに分割が終わらなくても、申告と納付は期限内に必要です。
その場合は、法定相続分で分けたものとして申告し、「申告期限後3年以内の分割見込書」を出しておきます。
分割が決まったら、配偶者の税額軽減や小規模宅地等の特例を使って、税額を計算し直す手続きをします。
相続税の税務調査はどんなときにありますか?
申告の内容に疑問がある場合などに、税務署が調査を行うことがあります。
名義預金や、申告から漏れた預金などが指摘されやすいとされています。
亡くなった方の通帳の入出金を確認し、財産を漏れなく申告することが大切です。
相続税の申告に必要な残高証明書はどこで取りますか?
預貯金の残高証明書は、口座のある金融機関で、亡くなった日の残高を証明してもらいます。
相続人の1人から請求できることが多く、手数料は金融機関ごとに違います。
相続税の申告が必要になりそうなら、口座を解約する前に取っておきましょう。
相続税の申告を税理士に頼むと、いつ依頼すればいいですか?
相続税がかかりそうだとわかった段階で、できるだけ早く依頼するのが理想です。
申告期限の直前になると、財産の評価や特例の検討に時間をかけられず、選べる対策が限られてしまいます。
相続税はどこに払うのですか?
亡くなった方の住所地を管轄する税務署に申告し、金融機関や税務署の窓口、ダイレクト納付、クレジットカードなどで納めます。
相続人が複数いる場合は、それぞれが自分の負担分を納めますが、ほかの相続人が払わない場合には、受け取った財産の範囲で連帯して納める義務があります。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4152「相続税の計算」/No.4155「相続税の税率」/No.4158「配偶者の税額の軽減」/No.4114「相続税の課税対象になる死亡保険金」/No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」/No.4161「贈与財産の加算と税額控除(暦年課税)」