夫(妻)が亡くなったとき、残された配偶者の相続税を大きく減らせるのが「配偶者の税額軽減」です。
「相続税の配偶者控除」とも呼ばれ、配偶者が受け取った遺産が1億6,000万円までなら、配偶者に相続税はかかりません。
この記事では、国税庁のタックスアンサー(No.4158)をもとに、制度の仕組み、計算方法、使うための手続き、2次相続まで考えた注意点を、わかりやすく説明します。
- 配偶者が実際に取得した遺産が1億6,000万円か法定相続分の、どちらか多い金額までは、配偶者に相続税はかからない
- 使うには、相続税の申告書を出す必要がある(税額が0円になる場合も)
- 申告期限までに分割していない財産は対象外。「申告期限後3年以内の分割見込書」を出せば、3年以内の分割で使える
- 配偶者が多く受け取ると、配偶者が亡くなったときの2次相続で税額が増えることがある
配偶者の税額軽減とは
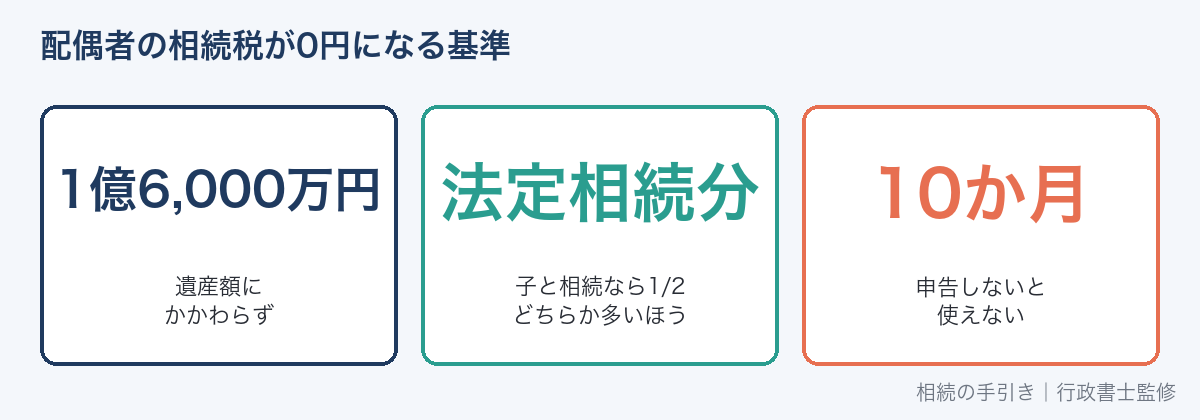
国税庁の案内によると、配偶者の税額軽減は、配偶者が遺産分割や遺贈で実際に取得した正味の遺産額を基準にする制度です。
その額が次のどちらか多い金額までなら、配偶者に相続税はかかりません。
| 基準 | 内容 |
|---|---|
| (1)1億6,000万円 | 遺産の額にかかわらず、1億6,000万円まで |
| (2)法定相続分相当額 | 子と相続するなら遺産の1/2、親と相続するなら2/3、兄弟姉妹と相続するなら3/4 |
そのため、遺産の総額が3億2,000万円までなら、配偶者が法定相続分以内で受け取る限り、配偶者の相続税は0円になります。
遺産がそれより多くても、配偶者が法定相続分までしか受け取らなければ、配偶者の相続税は0円です。
「配偶者」は法律上の配偶者だけ
この制度を使えるのは、婚姻届を出した法律上の配偶者だけです。
内縁(事実婚)の配偶者は、遺言で財産を受け取っても使えません。
婚姻期間の長さの要件はないので、結婚して間もなくても使えます。
内縁の配偶者の扱いは内縁の妻は相続できる?で解説しています。
家族構成別:配偶者の相続税が0円になる範囲
| 相続人 | 配偶者の法定相続分 | 遺産2億円の場合 | 遺産4億円の場合 |
|---|---|---|---|
| 配偶者と子 | 1/2 | 1億6,000万円まで0円 | 2億円まで0円 |
| 配偶者と親 | 2/3 | 1億6,000万円まで0円(法定相続分は約1億3,333万円) | 約2億6,667万円まで0円 |
| 配偶者と兄弟姉妹 | 3/4 | 1億6,000万円まで0円(法定相続分は1億5,000万円) | 3億円まで0円 |
| 配偶者のみ | すべて | 全額0円 | 全額0円 |
「1億6,000万円」と「法定相続分」のどちらか多いほうが基準になるので、遺産が少ないうちは1億6,000万円、遺産が大きくなると法定相続分が基準になります。
税額軽減の計算方法
配偶者の税額軽減額は、次のように計算します。
軽減額 = 相続税の総額 ×(次のAとBの少ないほうの金額)÷ 課税価格の合計額
A:課税価格の合計額×配偶者の法定相続分(1億6,000万円未満なら1億6,000万円)
B:配偶者が実際に取得した財産の課税価格
相続税の総額の出し方は相続税の税率と早見表で解説しています。
計算例1:遺産1億円・配偶者と子2人・法定相続分どおりに分けた場合
| 項目 | 金額 |
|---|---|
| 相続税の総額 | 630万円 |
| 配偶者の算出税額(取得割合1/2) | 315万円 |
| 軽減額 | 630万円×5,000万円÷1億円=315万円 |
| 配偶者が納める税額 | 0円 |
| 子が納める税額 | 1人157.5万円(2人で315万円) |
計算例2:遺産2億円・配偶者がすべて取得した場合
| 項目 | 金額 |
|---|---|
| 相続税の総額(配偶者と子2人) | 2,700万円 |
| 配偶者の算出税額(取得割合100%) | 2,700万円 |
| 軽減額 | 2,700万円×1億6,000万円÷2億円=2,160万円 |
| 配偶者が納める税額 | 540万円 |
1億6,000万円を超えて受け取った部分には、配偶者にも相続税がかかります。
税額軽減の対象になる財産・ならない財産
| 財産 | 税額軽減の対象か |
|---|---|
| 遺産分割で配偶者が取得した財産 | 対象 |
| 遺言(遺贈)で配偶者が取得した財産 | 対象 |
| 配偶者が受取人の死亡保険金・死亡退職金(課税される部分) | 対象 |
| 申告期限までに分割されていない財産 | 原則対象外(分割見込書を出し、3年以内に分割すれば対象) |
| 隠蔽・仮装されていた財産 | 対象外 |
死亡保険金は、遺産分割をしなくても受取人が取得するので、分割がまとまっていなくても税額軽減の対象になります。
生命保険と相続税の関係は、非課税枠と合わせて確認しておきましょう。
税額軽減を使うための条件と手続き
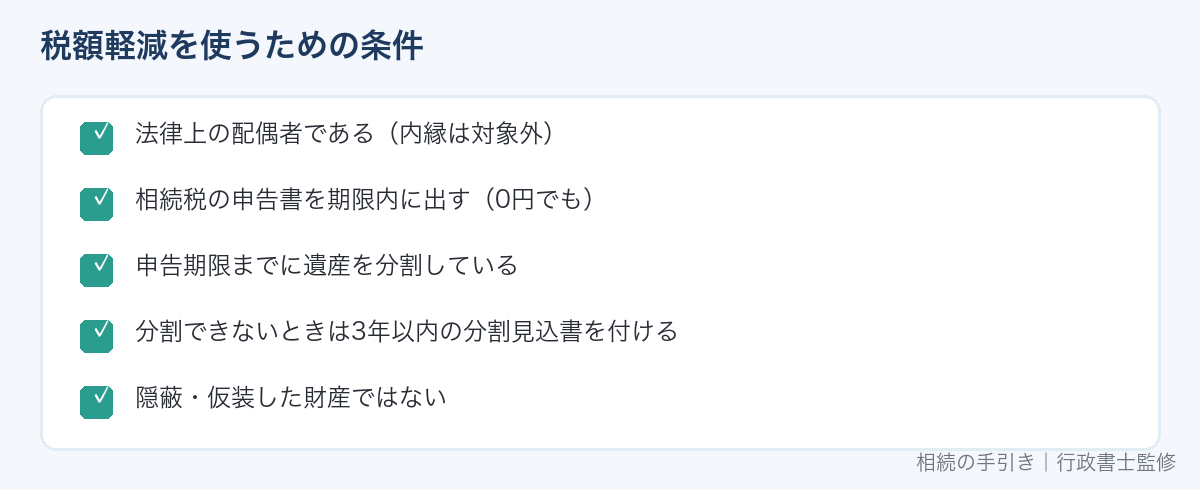
申告書を出す
配偶者の税額軽減は、相続税の申告書を出さないと使えません。
「税額軽減で0円になるから申告しなくてよい」は誤りです。
基礎控除を超える遺産がある場合は、税額が0円でも期限内に申告します。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
添付する書類
- 戸籍謄本(または法定相続情報一覧図の写し)
- 遺言書の写し、または遺産分割協議書の写し
- 相続人全員の印鑑証明書(遺産分割協議書に押印したもの)
- 申告期限までに分割できない場合は「申告期限後3年以内の分割見込書」
申告書の書き方は相続税申告書の書き方と添付書類で解説しています。
遺産分割がまとまっていないとき
配偶者の税額軽減は、配偶者が実際に取得した財産をもとに計算します。
そのため、申告期限までに分割されていない財産は、原則として税額軽減の対象になりません。
| 状況 | 扱い |
|---|---|
| 申告期限までに分割できない | いったん税額軽減なしで申告・納付し、「申告期限後3年以内の分割見込書」を付ける |
| 申告期限から3年以内に分割できた | 分割の成立日の翌日から4か月以内に更正の請求をして、税額軽減を受ける(払いすぎた税金が戻る) |
| やむを得ない事情で3年以内に分割できない | 税務署長の承認を受け、その事情がなくなった日の翌日から4か月以内に分割すれば対象になる |
分割見込書を出し忘れると、あとで分割しても税額軽減を受けられなくなるおそれがあります。
話し合いがまとまらない場合の手続きは遺産分割調停とはで解説しています。
申告後に分割がまとまったときの流れ
- 期限内に申告する:法定相続分で分けたものとして申告・納付し、「申告期限後3年以内の分割見込書」を付ける
- 遺産分割を成立させる:話し合いか調停で、配偶者の取得分を決める
- 4か月以内に更正の請求をする:分割の成立日の翌日から4か月以内に、税額軽減を反映した計算で税務署に請求する
- 払いすぎた税金が戻る:審査のあと、還付される
ほかの相続人は、分割の結果によって税額が増える場合は修正申告をします。
隠していた財産は対象外
国税庁の案内では、隠蔽や仮装されていた財産は、税額軽減の対象になりません。
申告後の税務調査で見つかった財産は、配偶者が取得したものでも税額軽減が使えず、重い加算税がかかることもあります。
手続きの流れ
-
STEP 1財産と相続人を確定する戸籍を集め、財産の一覧と評価額をまとめる
-
STEP 2分け方を決める2次相続も考えて、配偶者の取り分を決める。遺言があれば遺言に従う
-
STEP 3遺産分割協議書を作る相続人全員が署名・実印を押し、印鑑証明書をそろえる
-
STEP 4申告書を作る第5表(配偶者の税額軽減額の計算書)で軽減額を計算する
-
STEP 510か月以内に申告・納付する配偶者以外の相続人は、それぞれの税額を納める
遺産分割協議書の作り方は遺産分割協議書の書き方|Word雛形4パターンで解説しています。
2次相続まで考えた分け方
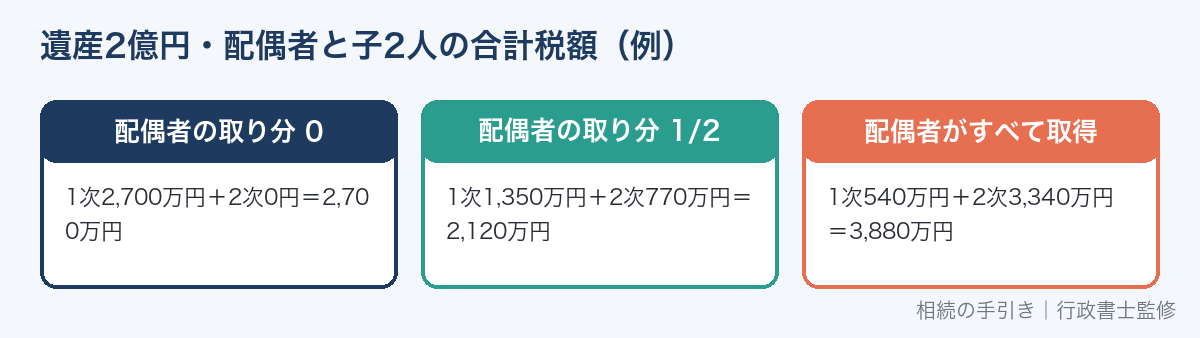
配偶者の税額軽減をいっぱいに使うと、1回目の相続(1次相続)の税額は小さくなります。
しかし、その配偶者が亡くなったときの2回目の相続(2次相続)では、配偶者の税額軽減がなく、相続人も1人減るため、税額が大きくなりがちです。
比較:遺産2億円・配偶者と子2人の場合(仕組みを理解するための例)
配偶者にもともと財産がなく、1次相続で受け取った財産がそのまま2次相続の遺産になると仮定した比較です。
| 配偶者の取り分 | 1次相続の税額 | 2次相続の税額(子2人) | 合計 |
|---|---|---|---|
| 0(子がすべて取得) | 2,700万円 | 0円 | 2,700万円 |
| 1/2(1億円) | 1,350万円 | 770万円 | 2,120万円 |
| すべて(2億円) | 540万円 | 3,340万円 | 3,880万円 |
この例では、1次相続の税額が最も小さい「配偶者がすべて取得」が、2次相続まで含めると最も税額が大きくなります。
実際には、配偶者自身の財産、年齢、生活費、財産の値上がり・値下がり、2次相続までの期間などで結果は変わります。
遺産の額を変えた場合の比較(同じ仮定)
| 遺産の額 | 配偶者の取り分 | 1次相続 | 2次相続 | 合計 |
|---|---|---|---|---|
| 1億円 | 1/2 | 315万円 | 80万円 | 395万円 |
| 1億円 | すべて | 0円 | 770万円 | 770万円 |
| 3億円 | 1/2 | 2,860万円 | 1,840万円 | 4,700万円 |
| 3億円 | すべて | 2,669万円 | 6,920万円 | 9,589万円 |
どの遺産額でも、この仮定のもとでは「配偶者がすべて取得」すると合計の税額が大きくなっています。
配偶者に多くの財産がもともとある場合は、2次相続の遺産がさらに増えるので、差はもっと広がります。
相次相続控除
1次相続から10年以内に2次相続が起きた場合は、1次相続で配偶者が払った相続税の一部を、2次相続の税額から差し引ける「相次相続控除」があります。
配偶者の生活を優先すべき場面も
税額だけで分け方を決めると、残された配偶者の生活資金や住まいが不安定になることがあります。
- 配偶者が住み続ける自宅は、配偶者居住権や小規模宅地等の特例と合わせて考える
- 配偶者の老後の生活費・介護費用を確保する
- 預金は配偶者、不動産は子など、使い道に合わせて分ける
税額と生活の両面から、家族で話し合って決めることが大切です。
配偶者居住権とは
2020年4月1日以後の相続から、配偶者が亡くなった方の自宅に住み続けられる「配偶者居住権」を設定できるようになりました。
- 遺言書か遺産分割協議で設定する
- 自宅を「住む権利(配偶者居住権)」と「所有権(負担付き)」に分け、配偶者は住む権利、子は所有権を取得する形にできる
- 配偶者は、自宅の評価額全体を取得するより少ない評価額で住まいを確保でき、その分、預金などを多く受け取れる
- 配偶者居住権は、配偶者が亡くなると消滅し、2次相続の課税対象にならない
配偶者居住権も配偶者が取得する財産なので、税額軽減の対象になります。
設定するには登記が必要で、評価の方法も独特なので、使う場合は専門家に確認しましょう。
よくある間違い
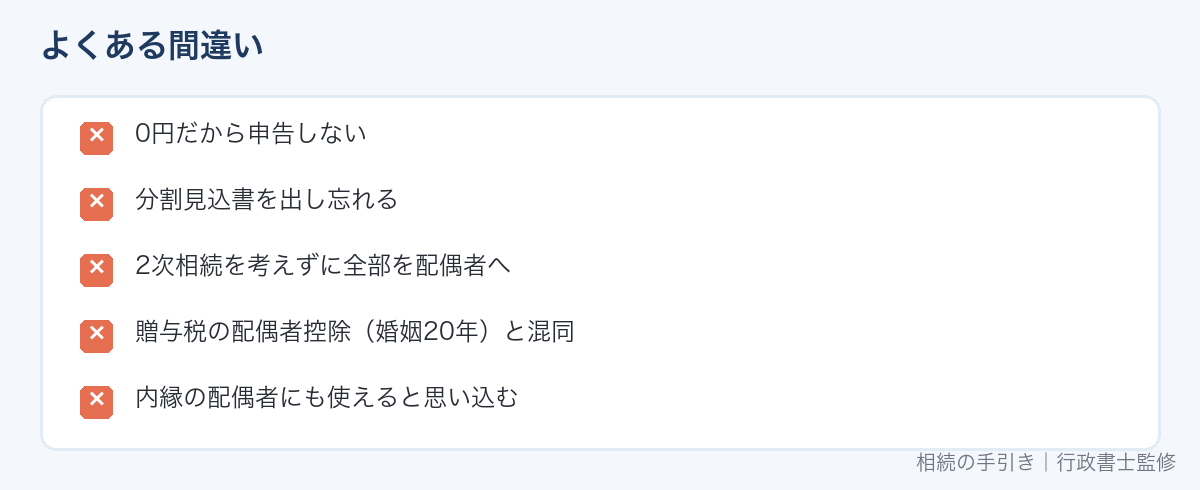
- 「0円だから申告しない」:基礎控除を超えるなら、税額軽減で0円でも申告が必要
- 分割見込書の出し忘れ:期限内に分割できないのに見込書を付けず、あとで軽減を受けられなくなる
- 2次相続を考えずに全部を配偶者へ:家族全体の税額が増えることがある
- 贈与税の配偶者控除と混同:婚姻20年以上の要件は贈与税の制度で、相続税の税額軽減には無い
- 内縁の配偶者にも使えると思い込む:法律上の配偶者だけが対象
ほかの制度との組み合わせ
| 制度 | 組み合わせ方 |
|---|---|
| 小規模宅地等の特例 | 配偶者が自宅の土地を相続すると、要件なしで特例を使える(評価額を330㎡まで80%減) |
| 生命保険金の非課税枠 | 配偶者が受取人の死亡保険金は、500万円×法定相続人の数まで非課税 |
| 配偶者居住権 | 配偶者が自宅に住み続ける権利を取得し、所有権は子が取得する分け方ができる |
| 贈与税の配偶者控除 | 婚姻期間20年以上の夫婦間で、自宅などを生前贈与すると2,000万円まで贈与税がかからない(相続税の税額軽減とは別の制度) |
「配偶者控除」という言葉は、相続税の税額軽減と、贈与税の配偶者控除(おしどり贈与)の両方で使われます。
別の制度なので混同しないようにしましょう。
配偶者以外が自宅の土地を相続する場合の要件は小規模宅地等の特例で解説しています。
配偶者の取得割合を変えたときの税額は相続税の計算シミュレーションで比べられます。
分割後に配偶者の税額軽減を使うときの手続きは相続税の更正の請求で説明しています。
よくある質問
配偶者が相続放棄をしたら、税額軽減は使えますか?
相続放棄をした配偶者でも、遺贈や死亡保険金などで財産を取得した場合は、税額軽減を使えます。
ただし、相続放棄をすると遺産分割には参加できないので、取得する財産の中身は限られます。
遺産が1億6,000万円以下なら、相続税の申告は不要ですか?
遺産の総額が基礎控除以下なら申告は不要です。
基礎控除を超える場合は、配偶者の税額軽減で税額が0円になっても、申告が必要です。
配偶者が先に亡くなりそうな場合はどうしますか?
配偶者が高齢で2次相続が近いと考えられる場合は、1次相続で配偶者の取り分を抑え、子に多く分けるほうが、全体の税額が小さくなることがあります。
個別の判断は、税理士に試算してもらいましょう。
婚姻期間が短くても使えますか?
使えます。
相続税の配偶者の税額軽減には、婚姻期間の要件はありません(婚姻期間20年以上が要件なのは、贈与税の配偶者控除です)。
外国籍の配偶者でも使えますか?
法律上の婚姻関係にある配偶者であれば、国籍にかかわらず使えます。
ただし、住所や国籍によって相続税の課税範囲が変わることがあるので、税務署や税理士に確認しましょう。
税額軽減を使ったあと、配偶者が財産を子に渡すと?
配偶者が受け取った財産を、あとで子に渡すと、贈与税の対象になります。
最初から子に分けるか、配偶者が受け取るかは、贈与税も含めて考える必要があります。
離婚調停中に配偶者が亡くなった場合は?
離婚が成立する前に亡くなった場合は、法律上の配偶者のままなので、相続人になり、税額軽減も使えます。
再婚した配偶者でも使えますか?
使えます。
亡くなったときに法律上の配偶者であれば、再婚かどうかや婚姻期間は関係ありません。
前の配偶者との子がいる場合は、相続人の範囲にも注意しましょう。
配偶者が認知症で、遺産分割ができません
判断能力が不十分な配偶者は、そのままでは遺産分割協議に参加できません。
成年後見人などを選んでもらい、後見人が配偶者の代わりに協議に参加します。
後見人は配偶者の利益を守る立場なので、原則として配偶者の法定相続分を確保する分け方になります。
手続きは成年後見の申立て手続きで解説しています。
配偶者の税額軽減で、子の相続税も減りますか?
税額軽減は、配偶者が納める税額を減らす制度です。
子の税額は、子が受け取った割合に応じた相続税の総額の一部なので、配偶者の税額軽減によって直接は減りません。
分割がまとまらないと、ほかの特例にも影響しますか?
小規模宅地等の特例も、原則として申告期限までに分割されていることが条件です。
分割見込書を付けておけば、3年以内の分割で使えるようになる点は、配偶者の税額軽減と同じです。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4158「配偶者の税額の軽減」、No.4155「相続税の税率」、No.4168「相次相続控除」、No.4452「夫婦の間で居住用の不動産を贈与したときの配偶者控除」(令和8年4月1日現在法令等)(2026年9月26日確認)