相続税の申告をしたあとで、「土地の評価が高すぎたかもしれない」「遺産分割がまとまって特例が使えるようになった」と気づくことがあります。
払いすぎた相続税は、「更正の請求」という手続きで、税務署に減額と還付を求められます。
この記事では、国税庁の案内や相続税法をもとに、更正の請求ができる期限、よくある理由、手続きの流れ、修正申告との違いを説明します。
- 更正の請求は、申告した税額が多すぎたときに、税務署に減額を求める手続き
- 期限は原則として法定申告期限から5年以内(国税通則法23条)
- 遺産分割がまとまったなど、あとから生じた理由のときは、その事実を知った日の翌日から4か月以内などの特則がある(相続税法32条)
- 請求書には、理由の基礎となる事実を証明する書類を添付する。税務署が調べて、認められれば還付される
- 税額が少なすぎたときは、更正の請求ではなく修正申告をする
更正の請求とは
更正の請求は、すでに出した申告書の税額などが多すぎた場合に、税務署に正しい額に直すよう求める手続きです(国税通則法23条)。
税務署は、請求の内容を調べ、正しいと認めれば税額を減らす処分(減額更正)をし、払いすぎた税金を還付します。
還付金には、一定の場合に還付加算金という利息にあたるお金が加わります。
修正申告との違い
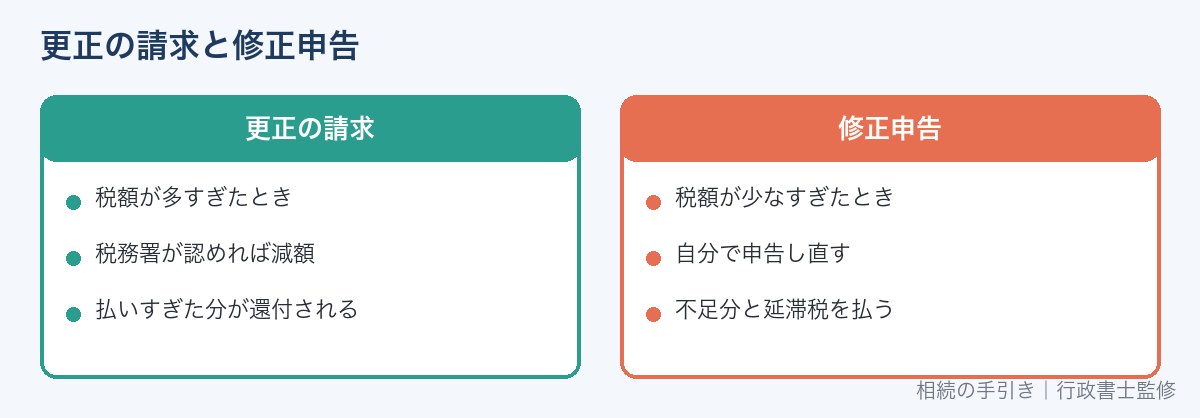
| 手続き | 使う場面 | 結果 |
|---|---|---|
| 更正の請求 | 税額が多すぎた | 税務署が認めれば、税額が減り還付される |
| 修正申告 | 税額が少なすぎた | 自分で申告し直し、不足分と延滞税を払う |
修正申告は自分で申告すれば効力がありますが、更正の請求は税務署が認めて初めて税額が変わります。
税額が少なすぎた場合、税務署の調査の通知を受ける前に自分で修正申告すれば、過少申告加算税がかからないのが原則です。
更正の請求の期限
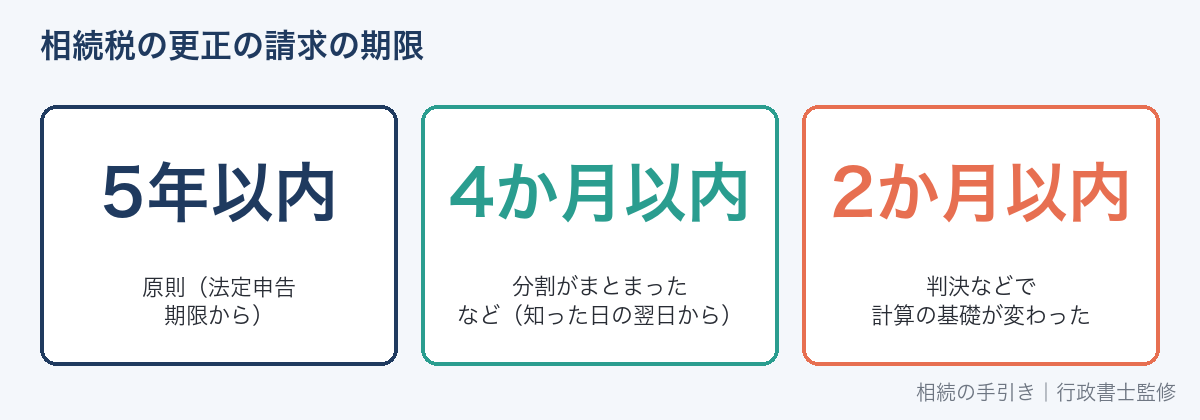
| 区分 | 期限 |
|---|---|
| 原則 | 法定申告期限から5年以内 |
| 後から生じた理由(相続税法32条など) | その事実を知った日の翌日から4か月以内 |
| 判決などで計算の基礎が変わった場合(国税通則法23条2項) | その事実が生じた日の翌日から2か月以内 |
相続税の法定申告期限は、亡くなったことを知った日の翌日から10か月以内です。
たとえば2026年3月10日に亡くなったことを知った場合、申告期限は2027年1月10日、原則の更正の請求の期限は2032年1月10日です。
期限の日が土日祝日なら、翌日以降の最初の平日になります。
後から生じた理由の主な例(相続税法32条)
- 申告のときにまとまっていなかった遺産分割がまとまり、各人の取得する財産が法定相続分で計算した額と違うことになった
- 認知や相続人の廃除などで、相続人が変わった
- 遺留分侵害額の請求を受けて、払う金額が決まった
- 遺言書が見つかった、または遺贈の放棄があった
これらの場合、原則の5年を過ぎていても、事実を知った日の翌日から4か月以内なら請求できます。
払いすぎになりやすい主なケース
| ケース | 内容 |
|---|---|
| 遺産分割がまとまって特例が使えるようになった | 申告のときに分割がまとまらず、小規模宅地等の特例や配偶者の税額軽減を使えなかった |
| 土地の評価の補正を反映していなかった | 不整形地・間口の狭い土地・広い土地などの補正を使わずに評価していた |
| 債務や葬式費用を差し引いていなかった | 亡くなった方の借金や未払いの税金、葬式費用を差し引き忘れた |
| 相続財産でないものを含めていた | ほかの人の財産を誤って相続財産に入れていた |
土地の評価の補正は相続した旗竿地や路線価とは、債務として差し引ける固定資産税は相続した家の固定資産税で説明しています。
分割がまとまったあとで特例を使う場合
申告期限までに遺産分割がまとまらないときは、いったん法定相続分で分けたものとして申告します。
その際、「申告期限後3年以内の分割見込書」を出しておくと、3年以内に分割がまとまった場合に、小規模宅地等の特例や配偶者の税額軽減を使えるようになります。
分割がまとまった日の翌日から4か月以内に更正の請求をして、特例を適用した額にしてもらいます。
特例の要件は小規模宅地等の特例とは、相続税の配偶者控除で説明しています。
3年以内に分割がまとまらないとき
申告期限から3年を過ぎても、訴訟や調停が続いているなど、やむを得ない事情で分割がまとまらないことがあります。
その場合は、3年を経過した日の翌日から2か月以内に、税務署長に「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を出します。
承認を受ければ、事情がなくなって分割がまとまったあとに、特例を使うための更正の請求ができます。
分割見込書や承認申請書を出していないと、あとで分割がまとまっても特例を使えないことがあるので注意しましょう。
特例を後から使った場合の例
たとえば、亡くなった方の自宅の土地(評価額5,000万円・330㎡以内)を、申告のときは分割がまとまらず特例なしで申告していたとします。
その後、同居していた子が相続することで分割がまとまり、小規模宅地等の特例の要件を満たす場合、土地の評価額は80%減の1,000万円になります。
課税価格の合計が4,000万円減るので、相続人全員の相続税が見直され、払いすぎた分を更正の請求で取り戻します。
手続きの流れ
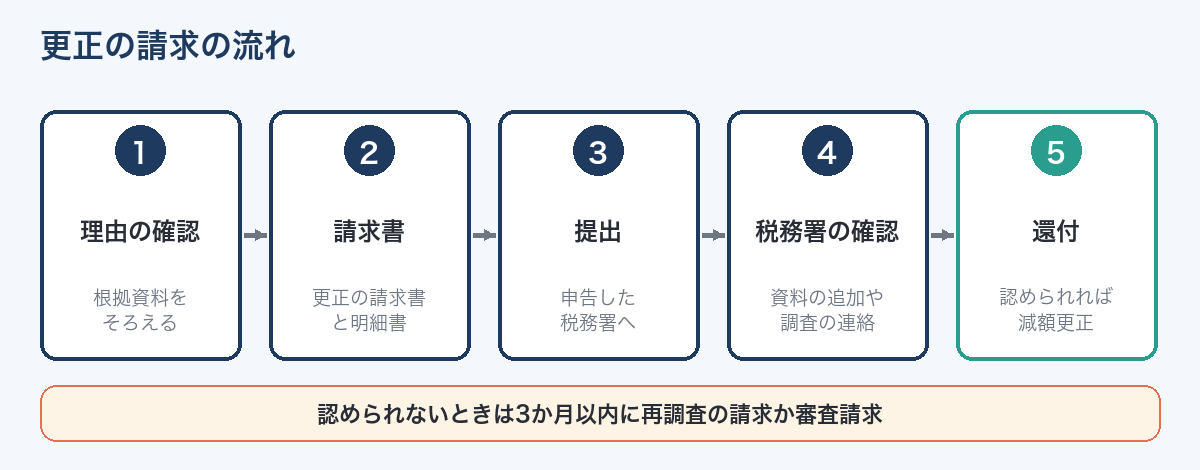
- 払いすぎの理由と、その根拠になる資料を確認する
- 相続税の更正の請求書と、計算の明細書を作る
- 理由の基礎となる事実を証明する書類を添付する
- 申告した税務署(亡くなった方の住所地の税務署)に提出する(e-Taxまたは持参・郵送)
- 税務署が内容を調べる(資料の追加提出や、調査の連絡があることもある)
- 認められれば減額更正の通知が届き、還付される
添付する書類の例
| 理由 | 添付する書類の例 |
|---|---|
| 遺産分割がまとまった | 遺産分割協議書の写し、印鑑証明書 |
| 土地の評価を見直した | 評価明細書、測量図、公図、写真など |
| 債務の計上漏れ | 借入の契約書、残高証明書、請求書など |
| 遺留分侵害額の支払いが決まった | 合意書、調停調書、判決書の写しなど |
請求書の様式は、国税庁のホームページからダウンロードできます。
遺産分割協議書の書き方は遺産分割協議書の書き方で説明しています。
請求が認められなかった場合
税務署が「更正をすべき理由がない」と判断すると、その旨の通知が届きます。
納得できない場合は、通知を受けた日の翌日から3か月以内に、税務署長への再調査の請求か、国税不服審判所への審査請求ができます(国税通則法77条)。
注意しておきたいこと
税務署が内容を調べる
更正の請求をすると、税務署は請求の理由だけでなく、申告の内容を確認することがあります。
その結果、ほかの部分で申告漏れが見つかった場合は、そちらについて修正を求められることもあります。
請求の前に、申告全体に漏れがないかも確認しておくと安心です。
ほかの相続人への影響
相続税は、相続人全員の課税価格の合計から計算するため、1人の財産の評価が変わると、ほかの相続人の税額も変わることがあります。
遺産分割がまとまったことによる請求では、ある相続人は減額(更正の請求)、別の相続人は増額(修正申告)になるケースもあります。
相続人の間で、誰がどの手続きをするかを確認しておきましょう。
偽りの請求は罰則の対象
事実と違う内容で更正の請求書を出すと、罰則の対象になります(国税通則法128条)。
理由と証拠をそろえて、正確に請求することが大切です。
専門家に相談する場合
土地の評価の見直しなど、専門的な判断が必要な理由による請求は、相続税に詳しい税理士に相談するのが一般的です。
更正の請求書の作成や税務署とのやり取りの代理は、税理士の業務です。
よくある質問
更正の請求をすると、税務調査が来ますか?
請求の内容によっては、資料の提出を求められたり、調査の連絡があったりします。
請求の根拠を示す資料をそろえておきましょう。
更正の請求は自分でできますか?
更正の請求は、申告をした本人(相続人)が自分で出すことができます。
国税庁のホームページに様式と記載要領があり、e-Taxでも提出できます。
還付はいつごろされますか?
税務署が内容を調べてから減額更正をするため、提出からしばらく時間がかかります。
期間は請求の内容によって違います。
申告期限から5年を過ぎてしまいました
原則の期限を過ぎると、更正の請求はできません。
贈与税の更正の請求の期限は?
贈与税は、原則として法定申告期限から6年以内です。
贈与税の計算は贈与税の税率と計算で確認できます。
まとめ
この記事は、法令や国税庁などの公表資料にもとづく制度の一般的な説明です。個別の税額の計算や申告についてのご相談は、税理士または税務署にお問い合わせください。
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁「相続税及び贈与税の更正の請求」(手続案内)/国税通則法23条・77条・128条/相続税法27条・32条/租税特別措置法69条の4(2026年9月30日確認)