親から子へお金や不動産を贈与するとき、「贈与契約書は必要?」「どう書けばいい?」と迷う方は多いでしょう。
贈与は口約束でも成立しますが、あとで税務署に贈与の事実を説明するには、契約書を作っておくことが大切です。
この記事では、民法や国税庁の資料をもとに、贈与契約書の書き方と記載例、印紙や日付の決まり、作るときの注意点を説明します。
現金・不動産・未成年の子・住宅取得等資金の4パターンのWordひな形も無料で用意しました。
- 贈与は口約束でも成立するが、書面にしないと、まだ渡していない分は取り消せる(民法550条)
- 契約書には、誰が・誰に・何を・いつ・どうやって渡すかを書き、2人とも自分で署名・押印する
- 現金の贈与契約書に印紙は不要。不動産の贈与契約書は200円の印紙が必要
- 日付の証明がほしいなら、公証役場で確定日付(1通700円)をもらう
- 契約書があっても、もらった人が自分で管理していない預金は名義預金とみなされるおそれがある
贈与契約書は必要?
贈与は、あげる人(贈与者)が「あげる」と言い、もらう人(受贈者)が「もらう」と受け入れることで成立する契約です(民法549条)。
法律上、契約書がなくても贈与は成立します。
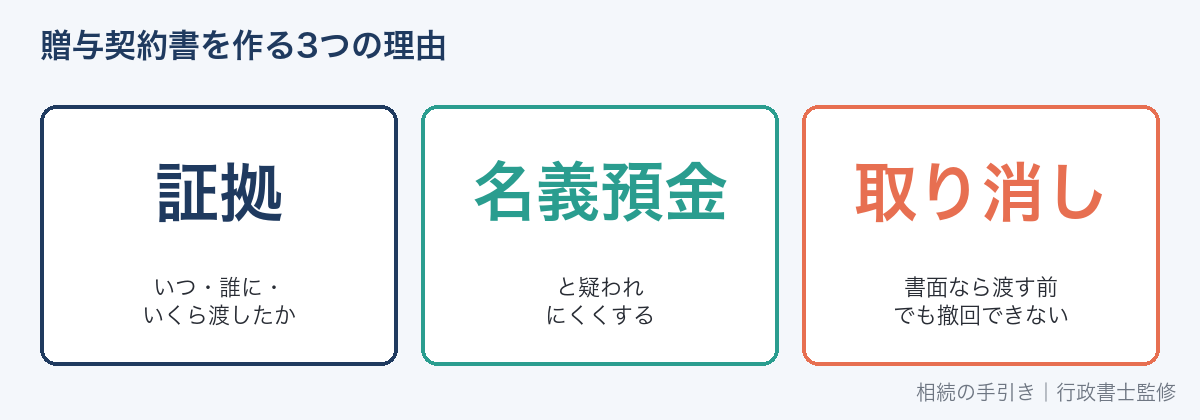
それでも契約書を作るのは、次のような理由からです。
| 作る理由 | 内容 |
|---|---|
| 贈与の証拠を残す | 相続税の税務調査などで、いつ・誰に・いくら渡したかを示せる |
| 名義預金と疑われにくくする | 親が子の名義の口座にお金を入れただけでは、贈与と認められないことがある |
| 取り消しを防ぐ | 書面によらない贈与は、まだ渡していない部分を取り消せる(民法550条) |
| 不動産の登記に使う | 贈与による所有権移転登記の登記原因証明情報として使える |
| 家族の間のもめごとを防ぐ | ほかの相続人に、贈与の内容をはっきり示せる |
贈与契約書に書くこと
| 項目 | 書き方 |
|---|---|
| タイトル | 「贈与契約書」 |
| 当事者 | 贈与者と受贈者の氏名(甲・乙など) |
| 贈与する物 | 現金なら金額、不動産なら登記事項証明書のとおりの所在・地番など |
| 受け入れたこと | 「乙はこれを受諾した」 |
| 渡し方と期日 | 振込先の口座、引き渡しの日 |
| 費用の負担 | 振込手数料、登記費用、不動産取得税などを誰が払うか |
| 作成日 | 実際に契約した日 |
| 署名・押印 | 2人それぞれが自分で署名し、押印する |
署名は、それぞれが自筆で書くのが望ましいです。
親が子の分まで署名すると、子が贈与を知らなかったと疑われる原因になります。
押印は認印でも契約は成立しますが、不動産の贈与では登記の手続きで実印と印鑑証明書を求められるのが一般的です。
記載例(現金の贈与)
贈与契約書
贈与者〇〇〇〇(以下「甲」という。)と受贈者〇〇〇〇(以下「乙」という。)は、次のとおり贈与契約を締結した。
第1条 甲は、現金〇〇〇万円を乙に贈与するものとし、乙はこれを受諾した。
第2条 甲は、前条の現金を、令和〇年〇月〇日までに、乙の指定する口座に振り込む方法により引き渡す。
第3条 振込手数料は甲の負担とする。
以上の契約を証するため、本契約書を2通作成し、甲乙署名押印のうえ、各1通を保有する。
令和〇年〇月〇日
(甲)住所・氏名 印/(乙)住所・氏名 印
現金は手渡しではなく、銀行振込にすると、お金の動きが記録に残ります。
振込先は、もらう人自身が管理している口座にしましょう。
ひな形のダウンロード(Word・4パターン)
次の4パターンを1つのWordファイルにまとめています。
| パターン | 使う場面 |
|---|---|
| 1 現金の贈与 | 親から子・孫へお金を贈与する |
| 2 不動産の贈与 | 土地や建物を贈与する(登記に使う) |
| 3 未成年の子への贈与 | 親権者が子の代わりに受け取る |
| 4 住宅取得等資金の贈与 | 家を建てる・買うための資金を贈与する |
〇〇の部分を書き換え、使わないパターンのページは削除して使ってください。
印紙は必要?
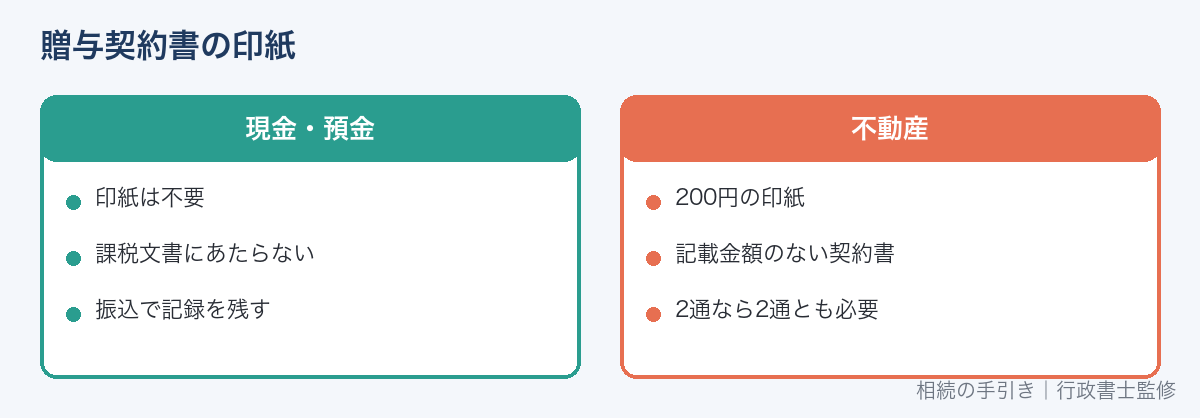
| 契約書の種類 | 印紙 |
|---|---|
| 現金・預金の贈与契約書 | 不要(印紙税の課税文書にあたらない) |
| 不動産の贈与契約書 | 200円(不動産の譲渡に関する契約書で、記載金額のないもの) |
不動産の贈与契約書に契約金額を書いても、贈与には対価がないため、記載金額のない契約書として200円になります。
2通作ってそれぞれが持つ場合は、2通とも印紙が必要です。
日付を証明したいとき(確定日付)
自分たちで作った契約書は、あとから日付をさかのぼって作ったのではないかと疑われることがあります。
公証役場で「確定日付」の印を押してもらうと、その日に契約書が存在したことを証明できます。
手数料は1通700円で、予約なしで受け付けている公証役場が多いです。
より確実にしたい場合は、公証人に贈与契約を公正証書にしてもらう方法もあります。
公正証書の手数料の考え方は公正証書遺言の必要書類と費用も参考になります。
パターン別の注意点
未成年の子・孫への贈与
未成年の子は、自分だけで契約を結べないため、親権者が法定代理人として代わりに受け入れます。
父母がともに親権者なら、2人とも署名するのが原則です(民法818条)。
贈与したお金は子の名義の口座で管理し、子が18歳になったら、通帳と印鑑を子に渡しましょう。
子が18歳になっても贈与を知らないままだと、名義預金とみなされるおそれがあります。
不動産の贈与
不動産は、登記事項証明書に書かれているとおりに、所在・地番・地積・家屋番号などを書きます。
贈与による名義変更の登録免許税は、固定資産税評価額の2%です。
相続による名義変更(0.4%)より高く、もらった人には不動産取得税もかかります。
不動産の贈与は費用が大きくなりやすいので、相続で引き継ぐ場合と比べてから決めましょう。
住宅取得等資金の贈与
父母や祖父母から、自分が住む家を建てたり買ったりするための資金をもらった場合、一定の額まで贈与税がかからない特例があります。
2026年12月31日までの贈与では、省エネ等住宅なら1,000万円、それ以外の住宅なら500万円までです。
もらう人の年齢や所得、家の床面積などの要件があり、税額が0円でも贈与税の申告が必要です。
契約書には、住宅の取得のための資金であることを書いておきましょう。
贈与契約書を作るときの注意点
名義預金と判断されないようにする
親が子の名義で口座を作って入金し、通帳や印鑑を親が管理していると、契約書があっても、その預金は実質的に親の財産とみなされるおそれがあります。
その場合、親が亡くなったときに相続財産として相続税の対象になります。
もらった人が自分で口座を管理し、自由に使える状態にしておくことが大切です。
契約書のほかに残しておくもの
- 振込の記録(通帳のコピーや振込明細)
- 贈与税の申告書の控え(110万円を超えた年)
- もらった人が自分でお金を使った記録(住宅の購入、学費の支払いなど)
- 不動産の場合は、登記事項証明書と登記の申請書類の控え
相続税の税務調査では、過去の預金の動きが確認されることがあります。
贈与の記録は、贈与した人が亡くなったあとも、少なくとも相続税の申告が終わるまでは保管しておきましょう。
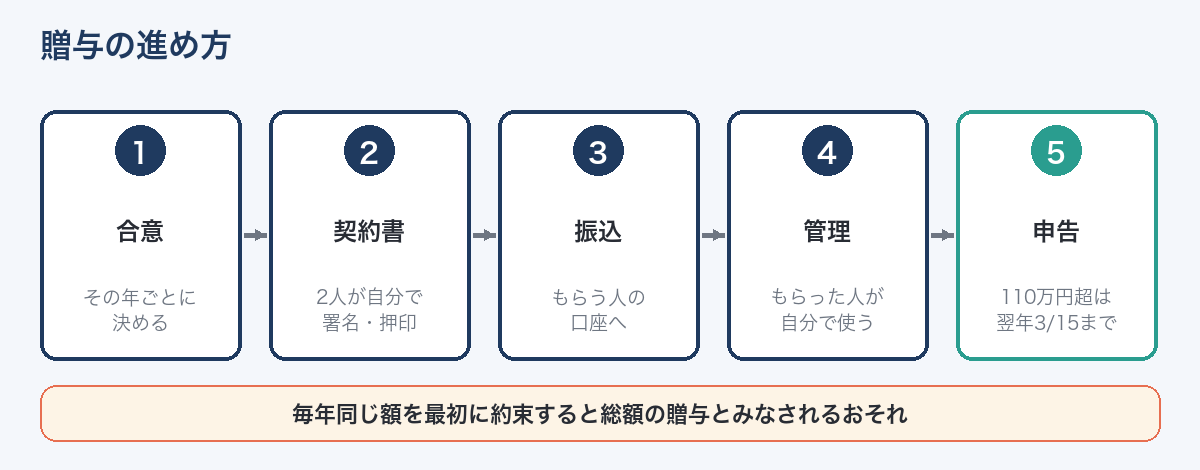
毎年同じ額を約束しない
最初から「毎年100万円ずつ10年間あげる」と約束すると、1年ごとの贈与ではなく、約束した総額の贈与とみなされるおそれがあります。
毎年、その年ごとに贈与の合意をして、契約書を作り直す方法が一般的です。
金額や時期を毎年少し変えるなど、形式的にならないよう注意しましょう。
贈与税の申告を忘れない
1年間(1月1日〜12月31日)にもらった合計が110万円を超えると、もらった人が翌年2月1日から3月15日までに贈与税の申告をします。
贈与税の額は贈与税の税率と計算(自動計算)で確認できます。
相続時精算課税を選ぶ場合は、最初の贈与を受けた翌年の申告期限までに届出書を出します。
手続きは相続時精算課税制度の手続きと必要書類で説明しています。
亡くなる前7年以内の贈与は相続税に加算
2024年1月1日以降の暦年贈与は、贈与した人が亡くなる前7年以内の分が、相続税の計算で相続財産に加えられます(延長した4年分は合計100万円まで除外)。
加算の対象になるのは、相続や遺贈で財産を取得した人への贈与です。
生前贈与の仕組みは生前贈与とはで詳しく説明しています。
贈与の方法で相続税が大きく変わることもあるので、財産が多い場合は相続税に詳しい税理士に相談しましょう。
判断能力があるうちに作る
贈与は契約なので、あげる人に判断能力が必要です。
認知症などで判断能力がなくなると、贈与の契約はできません。
判断能力があるうちの財産管理の備えは家族信託とはで説明しています。
よくある質問
贈与契約書は手書きでないといけませんか?
本文はパソコンで作っても構いません。
あとから日付をさかのぼって作ってもよいですか?
実際の契約日と違う日付で作るのは避けてください。
過去の贈与を記録に残したい場合は、作成日を実際に作った日にし、「令和〇年〇月〇日に贈与したことを確認する」と書く方法があります。
110万円以下の贈与でも契約書は必要ですか?
贈与税がかからない場合でも、贈与の証拠を残すために作っておくと安心です。
とくに毎年贈与する場合は、その年ごとに作りましょう。
夫婦の間の贈与でも作ったほうがよいですか?
夫婦の間でも贈与税はかかります。
結婚20年以上の夫婦で、住む家やその購入資金を贈与する場合は、2,000万円まで控除できる特例(配偶者控除)があり、契約書や登記の書類が申告に必要になります。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
この記事は、法令や国税庁などの公表資料にもとづく制度の一般的な説明です。個別の税額の計算や申告についてのご相談は、税理士または税務署にお問い合わせください。
参考資料:民法549条・550条・818条/印紙税法別表第一(第1号文書)/国税庁タックスアンサーNo.4402・4408・4508・4452/公証人手数料令/登録免許税法別表第一(2026年9月30日確認)