相続税の申告が必要になったとき、「自分でできるのか」「税理士に頼むべきか」で迷う方は多いでしょう。
相続税の申告は、法律上は相続人が自分でしてもかまいません。
この記事では、国税庁が公表している最新の税務調査の実績(令和6事務年度)もふまえて説明します。
自分で申告しやすいケースと、税理士に頼んだほうがよいケース、報酬の決まり方と選び方を順に見ていきましょう。
- 相続税の申告は自分でできる。国税庁の「申告のしかた」に記載例がある
- 財産が預貯金中心で、土地が自宅1か所程度なら、自分で申告しやすい
- 土地が多い・特例を使う・非上場株式がある・分割がまとまらないなら、税理士に頼むほうが安全
- 令和6事務年度の実地調査は9,512件。82.3%で申告漏れなどが見つかり、追徴税額は1件平均867万円
- 税理士の報酬は事務所ごとに自由に決まる。見積もりで内訳を確認する
相続税の申告は自分でできる
相続税の申告書は、相続人が自分で作って提出できます。
税理士に頼まなければならないという決まりはありません。
国税庁は、毎年「相続税の申告のしかた」を公表し、申告書の書き方や記載例を載せています。
書面での提出のほか、e-Tax(e-Taxソフトなど)でも提出できます。
書き方の手順は相続税申告書の書き方と添付書類で説明しています。
税務署で相談できること
税務署では、事前予約制で申告の相談を受け付けています。
書き方の一般的な説明を受けられる場と考えましょう。
そもそも申告が必要かを確かめる
遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、申告は不要です。
税額の目安は相続税の計算シミュレーションで計算できます。
相続税がかかる人の割合(令和6年分)
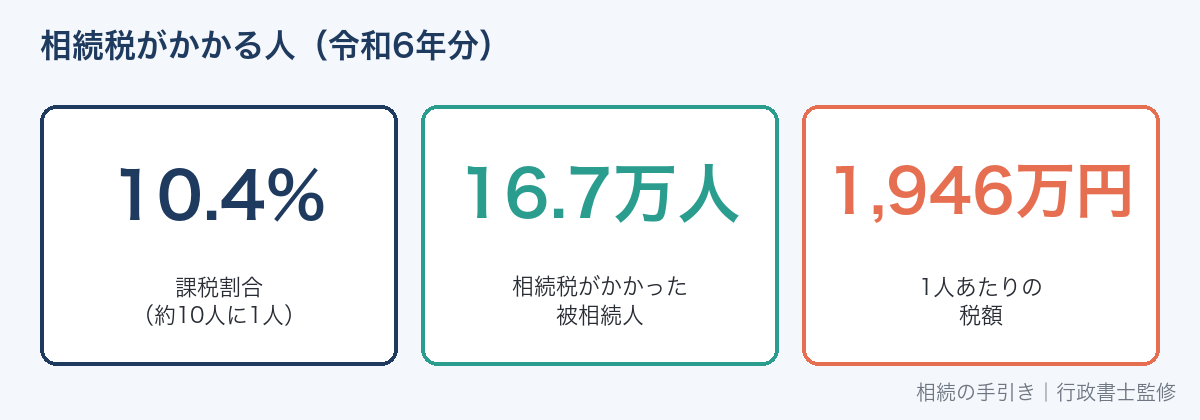
国税庁の「令和6年分 相続税の申告事績の概要」によると、次のとおりです。
| 項目 | 令和6年分 |
|---|---|
| 亡くなった人の数 | 1,605,378人 |
| 相続税がかかった被相続人の数 | 166,730人 |
| 課税割合 | 10.4% |
| 税額がなかったが申告した被相続人の数 | 39,755人 |
| 被相続人1人あたりの課税価格 | 1億4,025万円 |
| 被相続人1人あたりの税額 | 1,946万円 |
亡くなった人のおよそ10人に1人で相続税がかかっています。
特例を使って税額が0円になった申告も、約4万人分あります。
自分で申告しやすいケース・税理士に頼んだほうがよいケース
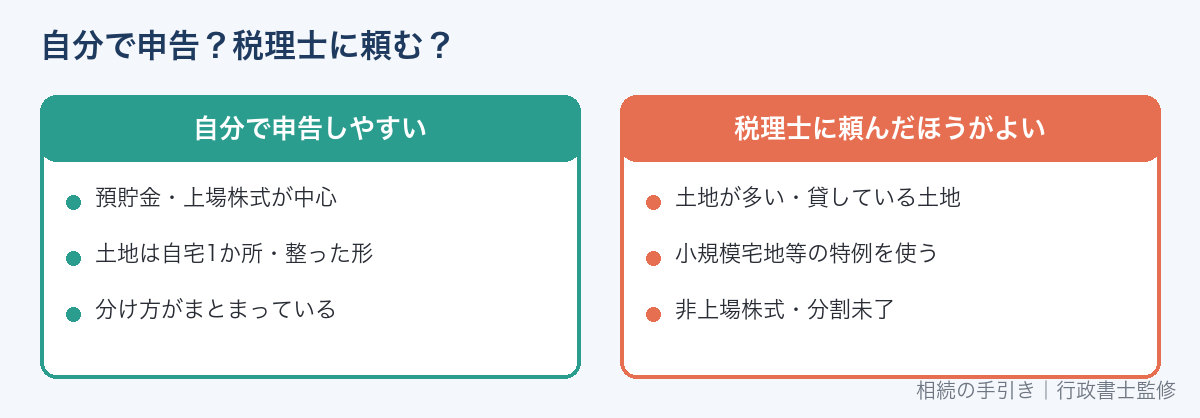
| 自分で申告しやすい | 税理士に頼んだほうがよい |
|---|---|
| 財産が預貯金・上場株式中心 | 土地が多い、形がいびつな土地や貸している土地がある |
| 土地は自宅1か所で、形が整っている | 小規模宅地等の特例を使いたい(要件の判断が必要) |
| 相続人が少なく、分け方がまとまっている | 遺産分割がまとまらない、相続人が多い |
| 生前贈与がほとんどない | 生前に多くの贈与をしている、相続時精算課税を使った |
| 書類をそろえる時間がある | 非上場株式(家族経営の会社の株)がある |
| 税額がかかっても少額 | 申告期限まで時間がない、海外の財産がある |
いちばん難しいのは、土地の評価です。
路線価に、土地の形や道路との関係に応じた補正をかけます。
そのため、同じ面積でも評価額が大きく変わります。
小規模宅地等の特例の要件は小規模宅地等の特例で説明しています。
相続税の税務調査の実態(令和6事務年度)
国税庁は、毎年12月ごろに相続税の調査の状況を公表しています。
令和7年12月に公表された令和6事務年度(2024年7月〜2025年6月)の実績は、次のとおりです。
実地調査
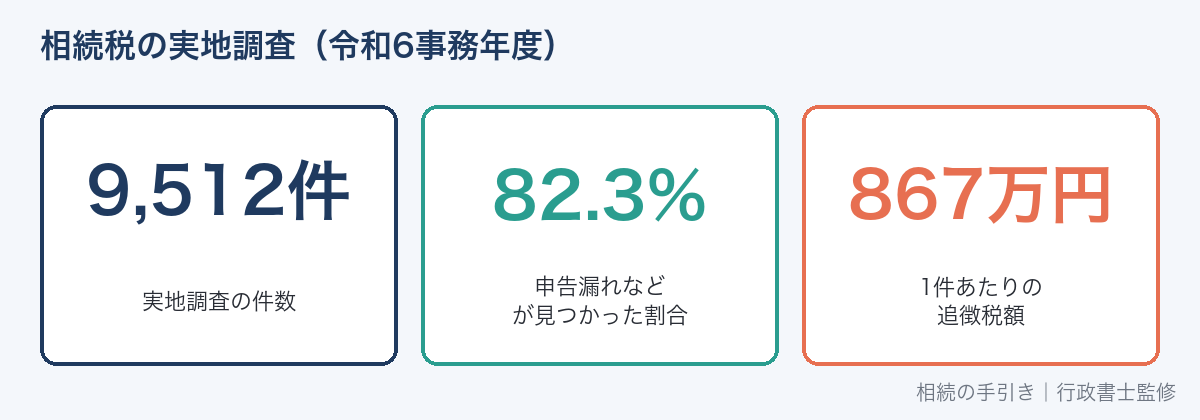
| 項目 | 令和6事務年度 |
|---|---|
| 実地調査の件数 | 9,512件(前年度比111.2%) |
| 申告漏れなどの非違があった件数 | 7,826件 |
| 非違があった割合 | 82.3% |
| 重加算税が課された割合(非違件数のうち) | 13.6% |
| 追徴税額の合計 | 824億円 |
| 1件あたりの追徴税額 | 867万円 |
実地調査は、資料情報などから申告額が少ないと考えられる事案などを選んで行われます。
そのため、申告した人の多くが調査を受けるわけではありません。
ただし、調査を受けた場合は、8割を超える割合で申告漏れなどが見つかっています。
文書や電話での連絡(簡易な接触)
実地調査のほかに、文書や電話で申告内容の見直しを求める「簡易な接触」もあります。
| 項目 | 令和6事務年度 |
|---|---|
| 簡易な接触の件数 | 21,969件 |
| 申告漏れなどの非違件数 | 5,796件 |
| 追徴税額の合計 | 138億円(1件あたり63万円) |
申告漏れがあったときの加算税
申告漏れなどが見つかると、不足していた税額(本税)に加えて、加算税がかかります。
| 加算税 | かかる場面 | 税率(原則) |
|---|---|---|
| 過少申告加算税 | 申告した税額が少なかった | 10%(一定額を超える部分は15%) |
| 無申告加算税 | 期限までに申告しなかった | 15%(50万円超の部分は20%、300万円超の部分は30%) |
| 重加算税 | 財産を隠したり、事実を偽ったりした | 35%(無申告の場合は40%) |
このほか、納付が遅れた日数に応じて延滞税もかかります。
調査の通知を受ける前に自分から修正申告をした場合は、加算税がかからない、または軽くなる場合があります。
税務調査の流れ
| 順番 | 内容 |
|---|---|
| 1. 事前通知 | 税務署から、調査の日時や対象を電話などで連絡される |
| 2. 実地調査 | 自宅などで、亡くなった方の生活や財産の管理状況を聞き取り、通帳や書類を確認する |
| 3. 結果の説明 | 申告漏れなどがあれば、内容の説明を受ける |
| 4. 修正申告・納税 | 指摘を受け入れる場合は修正申告をして、不足分と加算税を納める |
税務署が相続税を更正できる期間は、原則として申告期限から5年(偽りや不正がある場合は7年)です。
通帳や贈与の記録は、申告後も捨てずに保管しておきましょう。
申告漏れになりやすい財産
実地調査で見つかった申告漏れ相続財産の内訳(令和6事務年度)は、次のとおりです。
| 財産の種類 | 構成比 |
|---|---|
| 現金・預貯金等 | 29.1% |
| 有価証券 | 13.6% |
| 土地 | 12.3% |
| 家屋 | 1.7% |
| その他 | 43.3% |
家族名義の預金(名義預金)や、見落とした口座が申告漏れになりやすい財産です。
財産の探し方は相続財産の調べ方で説明しています。
財産ごとの評価のしかた
相続税の計算では、財産を国税庁の「財産評価基本通達」に沿って評価します。
主な財産の評価のしかたは次のとおりです。
| 財産 | 評価のしかた | 難しさ |
|---|---|---|
| 預貯金 | 亡くなった日の残高(定期預金は経過利息を加える) | やさしい |
| 上場株式 | 亡くなった日の終値と、その月・前月・前々月の終値の平均のうち、最も低い額 | ふつう |
| 投資信託 | 亡くなった日の基準価額をもとに計算 | ふつう |
| 土地(市街地) | 路線価×面積に、形や道路との関係による補正をかける(路線価方式) | 難しい |
| 土地(郊外など) | 固定資産税評価額×倍率(倍率方式) | ふつう |
| 建物 | 固定資産税評価額(貸家は減額あり) | やさしい |
| 死亡保険金・死亡退職金 | 受け取った額から非課税枠を差し引く | やさしい |
| 非上場株式 | 会社の規模や業種に応じた方式で計算 | とても難しい |
路線価や倍率は、国税庁の「路線価図・評価倍率表」で調べられます。
路線価方式の計算例
自宅の土地(200㎡、正面の道路の路線価が1㎡あたり20万円、形が整った土地)の場合です。
| 手順 | 計算 |
|---|---|
| 路線価×面積 | 20万円×200㎡=4,000万円 |
| 補正 | 奥行・間口・形などに応じた補正率をかける(整った土地なら補正が小さい) |
| 特例 | 要件を満たせば、小規模宅地等の特例で80%減額 |
角地や、形がいびつな土地、道路に接する部分が狭い土地は、補正の計算が複雑になります。
このような土地がある場合は、税理士に相談したほうが安全です。
自分で申告するときの手順
| 順番 | やること |
|---|---|
| 1 | 相続人を確定する(戸籍を集める) |
| 2 | 財産と債務をすべて洗い出す(残高証明書・登記事項証明書・名寄帳など) |
| 3 | 財産を評価する(土地は路線価など、株式は相続開始日の価格など) |
| 4 | 遺産分割協議書を作る |
| 5 | 特例(配偶者の税額軽減・小規模宅地等)の要件を確認する |
| 6 | 申告書を作り、添付書類をそろえて、10か月以内に提出・納税する |
必要書類の一覧は相続手続きの必要書類一覧表にまとめています。
10か月のスケジュールの目安
| 時期 | やること |
|---|---|
| 〜3か月 | 戸籍を集めて相続人を確定。財産と借金を調べ、相続放棄するか決める |
| 〜4か月 | 必要なら準確定申告(亡くなった年の所得税) |
| 〜7か月 | 財産を評価し、遺産分割の話し合いを進める |
| 〜9か月 | 遺産分割協議書を作り、申告書を作成する |
| 10か月 | 申告書の提出と納税 |
自分で申告する場合、土地の評価や書類集めに思ったより時間がかかります。
税理士に頼むか迷っている場合は、遅くとも半年がたつ前に決めると、期限に余裕を持てます。
申告書で使う主な表
| 表 | 書く内容 |
|---|---|
| 第1表 | 各相続人の課税価格と納める税額のまとめ |
| 第2表 | 相続税の総額の計算 |
| 第5表 | 配偶者の税額軽減の計算 |
| 第9表・第10表 | 死亡保険金・死亡退職金 |
| 第11表 | 相続税がかかる財産の明細 |
| 第11・11の2表の付表1 | 小規模宅地等の特例の計算 |
| 第13表 | 債務と葬式費用 |
| 第15表 | 財産の種類別の合計 |
特例を使うときに外せない条件
| 特例 | 外せない条件 |
|---|---|
| 配偶者の税額軽減 | 申告書の提出、原則として申告期限までの遺産分割 |
| 小規模宅地等の特例 | 申告書の提出、取得者の要件、申告期限までの居住・保有など |
| 死亡保険金の非課税枠 | 相続人が受け取ること(相続放棄した人は使えない) |
| 未成年者控除・障害者控除 | 法定相続人であること、年齢や障害の区分 |
特例の条件を1つでも満たしていないと、税額が大きく変わります。
配偶者の税額軽減は相続税の配偶者控除で説明しています。
自分で申告するときに間違えやすい点
- 名義預金:家族名義でも、実質的に亡くなった方の財産なら申告が必要
- 生前贈与加算:亡くなる前3〜7年の贈与は足し戻す
- 土地の評価:路線価の補正(奥行・間口・不整形など)の漏れ
- 小規模宅地等の特例:取得者や居住の要件を満たしていない
- 死亡保険金:非課税枠(500万円×法定相続人の数)の計算間違い
- 債務・葬式費用:差し引けない費用(墓地の購入費など)を差し引いている
生前贈与の扱いは生前贈与とはで説明しています。
税理士に頼む場合
税理士に頼めること
- 財産の評価(とくに土地・非上場株式)
- 特例が使えるかどうかの判断と、有利な分け方の検討
- 申告書と添付書類の作成・提出
- 税務調査への対応
- 準確定申告(亡くなった年の所得税)
申告内容について個別に判断してもらえるのは、税理士(または税務署)です。
税理士に頼んだ場合の流れ
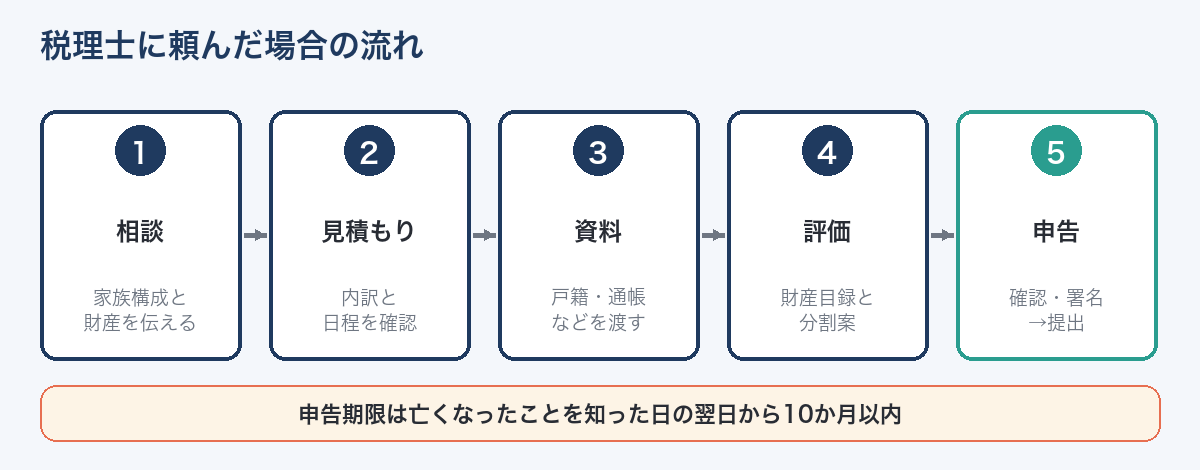
| 順番 | 内容 |
|---|---|
| 1. 初回相談 | 家族構成と財産のおおよその内容を伝え、申告が必要か、どこまで頼むかを相談する |
| 2. 見積もり・契約 | 報酬の内訳と、申告までのスケジュールを確認する |
| 3. 資料の提出 | 戸籍、通帳、固定資産税の課税明細書、保険の書類などを渡す |
| 4. 財産の評価 | 税理士が土地や株式などを評価し、財産目録を作る |
| 5. 分け方の検討 | 特例や二次相続もふまえて、遺産分割の案を検討する |
| 6. 申告書の確認・提出 | 内容を確認して署名し、税理士が提出する |
| 7. 納税 | 申告期限までに、相続人がそれぞれ納税する |
資料集めを自分でしておくと、税理士の作業が減り、見積もりが下がることもあります。
報酬の決まり方
税理士の報酬は、法律で決まった金額はなく、各事務所が自由に決めています。
一般に、遺産の総額、土地の数、相続人の数、申告期限までの残り期間などで変わります。
見積もりを取るときは、次の点を確認しましょう。
- 基本報酬と、土地の数などによる加算の内訳
- 準確定申告や、遺産分割協議書の作成が含まれるか
- 税務調査があった場合の立会いの費用
- 書類の取り寄せ代行や、実費の扱い
書面添付制度
税理士が申告書を作るとき、確認した内容を記載した書面を添付できる制度があります(税理士法33条の2)。
書面が添付された申告を調査する場合、税務署はその前に税理士の意見を聴く機会を設けます(税理士法35条)。
書面添付に対応しているかも、税理士を選ぶときの確認点になります。
税理士の選び方
| 確認すること | 理由 |
|---|---|
| 相続税の申告の経験 | 税理士でも、相続税を扱う機会は事務所によって大きく違う |
| 土地の評価に慣れているか | 評価額の差が、そのまま税額の差になる |
| 見積もりの内訳が明確か | あとから追加費用が出ないようにする |
| 申告期限までのスケジュール | 10か月の期限に間に合う段取りを示してもらう |
| 説明がわかりやすいか | 相続人全員が納得して進めるため |
知り合いに相続税に強い税理士がいない場合は、紹介サービスを使う方法もあります。
紹介サービスの使い方
| 順番 | 内容 |
|---|---|
| 1. 申し込み | ウェブのフォームから、地域と相談したい内容を送る |
| 2. ヒアリング | 家族構成や財産の内容、希望(予算・面談方法など)を伝える |
| 3. 候補の紹介 | 条件に合う税理士を紹介してもらう |
| 4. 面談・見積もり | 実際に話して、説明のわかりやすさや報酬の内訳を確認する |
| 5. 依頼するか決める | 納得できなければ、依頼しなくてもよい |
面談の前に、財産の一覧(おおよそでよい)と家族構成のメモを用意しておくと、見積もりが正確になります。
申告期限に間に合わないとき
申告期限は、亡くなったことを知った日の翌日から10か月以内です。
期限を過ぎると、無申告加算税や延滞税がかかることがあります。
遺産分割がまとまらない場合でも、期限までに法定相続分で分けたものとして申告します。
あわせて「申告期限後3年以内の分割見込書」を出しておきます。
そうすれば、分割が決まったあとに配偶者の税額軽減や小規模宅地等の特例を使えます。
土地の評価の基本は路線価とは?調べ方と計算で確認できます。
申告後に払いすぎに気づいたときは相続税の更正の請求を参考にしてください。
よくある質問
申告しなければ、税務署に知られませんか?
市区町村は、死亡届を受け付けると、その情報を税務署に通知します(相続税法58条)。
税務署は、不動産の登記や金融機関の情報なども使って、申告が必要な人を把握しています。
令和6事務年度には、無申告の事案に対する実地調査が650件行われ、追徴税額は142億円でした。
自分で申告したあと、調査の連絡が来たら税理士に頼めますか?
頼めます。
調査の立会いや、修正申告が必要かどうかの判断を依頼できます。
申告書の控えと、申告に使った資料を持って相談しましょう。
相続税がかからない場合も、税理士に相談したほうがいいですか?
遺産が基礎控除を明らかに下回るなら、相続税の申告は不要です。
ただし、基礎控除に近い場合や、特例を使って0円にする場合は、申告が必要かどうかを確認しておくと安心です。
司法書士や行政書士とは何が違いますか?
相続税の申告書の作成や、税金についての個別の相談ができるのは税理士です。
相続登記は司法書士、戸籍の収集や遺産分割協議書の作成は行政書士なども扱います。
複数の専門家が連携している事務所もあります。
税理士の報酬は相続税の計算で差し引けますか?
税理士の報酬は、相続税の計算で差し引ける債務や葬式費用にはあたりません。
途中から税理士に頼むこともできますか?
できます。
集めた資料や、自分で作りかけた申告書を持って相談すれば、作業が早く進みます。
期限が近いほど頼める事務所が限られるので、早めに相談しましょう。
申告のあとで間違いに気づいたら?
税額が少なかったときは修正申告をします。
多すぎたときは更正の請求(原則として申告期限から5年以内)をします。
税務署から指摘を受ける前に自分で修正申告をすると、加算税が軽くなる場合があります。
相続人の1人だけが税理士に頼むこともできますか?
できます。
ただし、相続税の申告書は相続人全員で1通にまとめて出すのが一般的です。
ほかの相続人とも相談して決めましょう。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁「令和6事務年度における相続税の調査等の状況」「令和6年分 相続税の申告事績の概要」(令和7年12月)、「財産評価基本通達」、「相続税の申告のしかた」、タックスアンサーNo.4205「相続税の申告と納税」、No.4129「相続財産から控除できる葬式費用」/税理士法33条の2・35条/相続税法58条(2026年9月27日確認)