家族が亡くなって死亡保険金を受け取ったとき、「相続税はかかるの?」と迷う方は多いでしょう。
死亡保険金は、契約の形によって、相続税・所得税・贈与税のどれがかかるかが変わります。
相続税がかかる場合でも、「500万円×法定相続人の数」の非課税枠があります。
この記事では、国税庁のタックスアンサー(No.4114・No.1750)をもとに説明します。
扱うのは、税金の見分け方、非課税枠の計算、相続放棄との関係、受け取りの手続きです。
- 亡くなった方が保険料を払っていた死亡保険金は相続税の対象(みなし相続財産)
- 相続人が受け取る場合は500万円×法定相続人の数まで非課税
- 受取人自身が保険料を払っていた場合は所得税(一時所得)、3人とも違う場合は贈与税
- 相続放棄をしても保険金は受け取れるが、非課税枠は使えない
- 死亡保険金は受取人の固有の財産で、原則として遺産分割の対象にならない
死亡保険金にかかる税金は契約の形で決まる
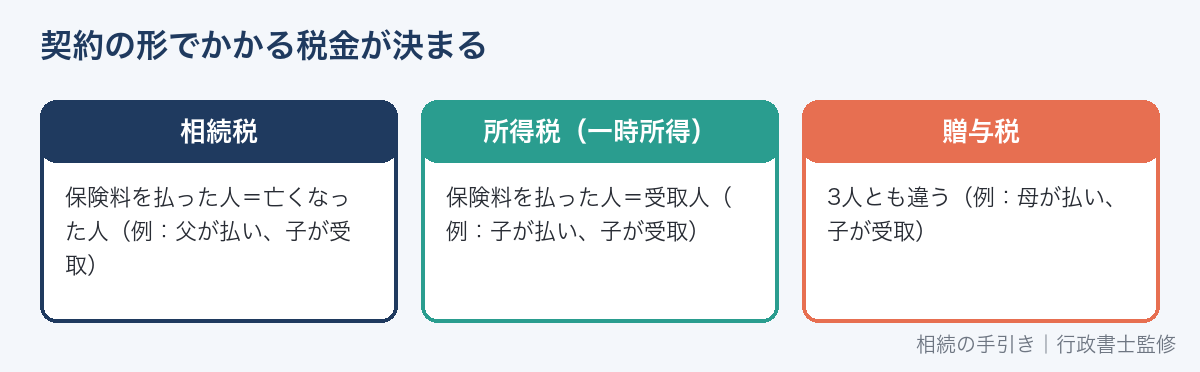
国税庁の案内では、死亡保険金にかかる税金は、「被保険者」「保険料の負担者」「保険金受取人」が誰かによって決まります。
| 被保険者(亡くなった人) | 保険料を払っていた人 | 受取人 | かかる税金 |
|---|---|---|---|
| 父 | 父 | 子 | 相続税 |
| 父 | 子 | 子 | 所得税(一時所得) |
| 父 | 母 | 子 | 贈与税 |
最も多いのは、亡くなった方が自分に保険をかけ、保険料も自分で払い、家族を受取人にしていたケースです。
この場合は相続税の対象になります。
保険証券や、保険会社から届く支払通知書で、契約者(保険料の負担者)が誰かを確認しましょう。
相続税がかかる場合:非課税枠
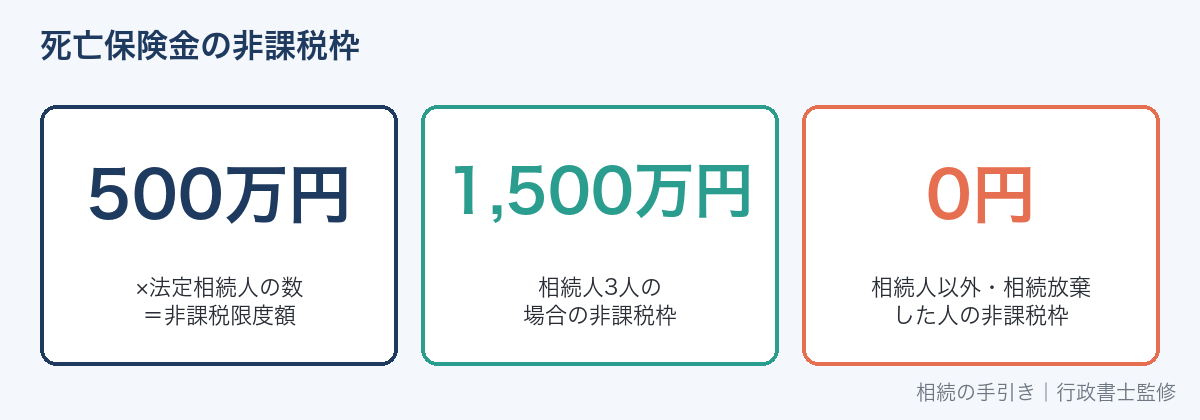
亡くなった方が保険料を払っていた死亡保険金は、相続財産ではありませんが、相続税の計算では相続で取得したものとみなされます(みなし相続財産)。
非課税限度額 = 500万円 × 法定相続人の数
- すべての相続人が受け取った保険金の合計が非課税限度額を超えるとき、超える部分が課税の対象
- 法定相続人の数は、相続放棄をした人がいても、放棄がなかったものとした数
- 養子は、実子がいれば1人、いなければ2人まで数える
- 相続人以外の人(孫・内縁の配偶者など)が受け取った保険金には、非課税枠はない
計算例:保険金3,000万円・相続人が妻と子2人
| 項目 | 金額 |
|---|---|
| 非課税限度額 | 500万円×3人=1,500万円 |
| 受け取った保険金 | 妻2,000万円、子A1,000万円 |
| 妻の非課税額 | 1,500万円×2,000万円÷3,000万円=1,000万円 |
| 子Aの非課税額 | 1,500万円×1,000万円÷3,000万円=500万円 |
| 課税される金額 | 妻1,000万円、子A500万円(合計1,500万円) |
非課税額は、各相続人が受け取った保険金の割合で分けます。
課税される金額は、ほかの遺産と合計して相続税を計算します。相続税全体の計算は相続税の税率と早見表で解説しています。
保険金だけで相続税がかかるわけではない
非課税枠を超える保険金があっても、ほかの遺産と合わせた総額が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、相続税はかかりません。
相続税がかかるかどうかは相続税はいくらからかかる?で確認できます。
所得税がかかる場合:一時所得
保険料を払っていた人と受取人が同じ場合(例:子が父に保険をかけ、子が保険料を払い、子が受け取る)は、相続税ではなく所得税の対象です。
一時金で受け取った場合は一時所得になり、次のように計算します。
課税対象 =(受け取った保険金 − 払い込んだ保険料 − 50万円)× 1/2
たとえば、保険金1,000万円・払込保険料300万円なら、(1,000万円−300万円−50万円)×1/2=325万円が、ほかの所得と合わせて課税されます。
翌年に確定申告が必要です。年金形式で受け取る場合は、雑所得になります。
贈与税がかかる場合
被保険者・保険料を払っていた人・受取人がすべて違う場合もあります(例:父が亡くなり、母が保険料を払い、子が受け取る)。
この場合は、保険料を払っていた母から子への贈与とみなされ、贈与税の対象になります。
贈与税は基礎控除が年110万円と小さいため、相続税や所得税より税負担が大きくなりやすい形です。
保険に入るときは、誰が保険料を払い、誰が受け取るかを意識しておきましょう。
死亡退職金・共済金・年金形式の受け取り
死亡退職金にも別の非課税枠
亡くなった方の勤務先から遺族に支払われる死亡退職金(亡くなってから3年以内に支給が確定したもの)も、みなし相続財産として相続税の対象です。
死亡退職金にも「500万円×法定相続人の数」の非課税枠があり、死亡保険金の非課税枠とは別に使えます。
共済やかんぽ生命の保険金も同じ扱い
JA共済・県民共済などの共済金や、かんぽ生命の保険金も、亡くなった方が掛金を払っていたものは、死亡保険金と同じくみなし相続財産になり、非課税枠の対象になります。
年金形式で受け取る場合
死亡保険金を一時金ではなく年金形式で受け取る場合は、年金を受け取る権利(年金受給権)に相続税がかかります。
その後に毎年受け取る年金は、相続税がかかった部分を除いた部分だけが所得税の対象になります。
相続放棄と死亡保険金
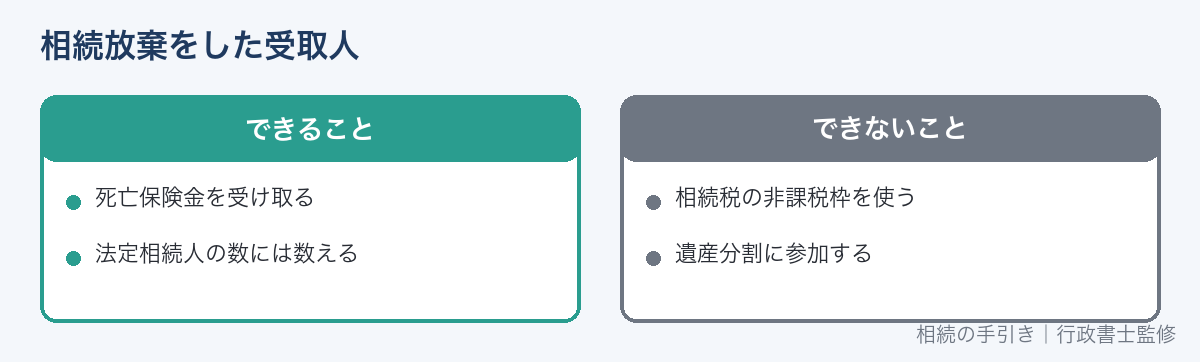
死亡保険金は、受取人が保険契約にもとづいて受け取る「受取人の固有の財産」です。
そのため、相続放棄をしても、受取人であれば死亡保険金を受け取れます。
| 項目 | 相続放棄をした受取人 |
|---|---|
| 死亡保険金の受け取り | できる |
| 相続税の非課税枠 | 使えない(相続人ではなくなるため) |
| 法定相続人の数 | 放棄がなかったものとして数える(ほかの人の非課税限度額は減らない) |
借金が多くて相続放棄をする場合でも、保険金は受け取れるので、生活資金として役立つことがあります。
相続放棄の手続きは相続放棄とは?期限・費用・注意点で解説しています。
死亡保険金は遺産分割の対象か
受取人が指定されている死亡保険金は、受取人の固有の財産なので、原則として遺産分割の対象になりません。
受取人がそのまま受け取り、ほかの相続人に分ける必要はありません。
受取人が「相続人」とだけ書かれている場合
受取人が特定の人ではなく「法定相続人」と指定されている場合は、相続人がそれぞれ受け取ります。
分け方は保険会社の約款によって違うことがあるので、保険会社に確認しましょう。
死亡保険金の受け取り手続き
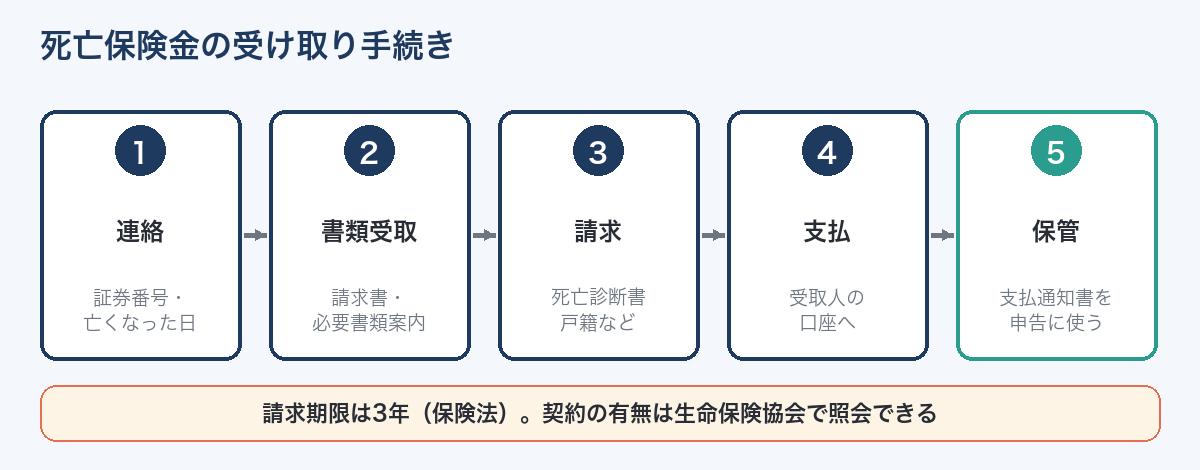
-
STEP 1保険会社に連絡する証券番号、被保険者の氏名、亡くなった日を伝える
-
STEP 2請求書類を受け取る保険会社から請求書や必要書類の案内が届く
-
STEP 3書類をそろえて請求する死亡診断書(写し)、受取人の本人確認書類、戸籍謄本、印鑑証明書など
-
STEP 4保険金が支払われる書類がそろってから振り込まれる。支払までの日数は保険会社ごとに違う
-
STEP 5支払通知書を保管する相続税の申告や確定申告で使う
死亡保険金の請求期限は、保険法では3年とされています。早めに請求しましょう。
保険に入っていたかわからないとき
生命保険協会の「生命保険契約照会制度」を使うと、協会に加盟する生命保険会社に、亡くなった方の契約があるかをまとめて照会できます。
利用料は、調べる人1人につきWeb申請6,000円、書面申請7,000円です。詳しくは相続財産の調べ方で解説しています。
相続税の申告での書き方
相続税の申告が必要な場合は、死亡保険金を申告書の第9表(生命保険金などの明細書)に書き、非課税額を計算します。
保険会社から届く支払通知書(支払調書)に、受取人・金額などが書かれているので、そのとおりに書き写します。
申告書の全体像は相続税申告書の書き方と添付書類で解説しています。
死亡保険金を相続対策に使うとき
- 非課税枠を活用できる:預金で残すより、非課税枠の分だけ課税される遺産を減らせる
- 納税資金になる:受取人がすぐに現金を受け取れるので、相続税や葬儀費用の支払いに使える
- 受け取る人を指定できる:遺産分割の対象にならないので、特定の人に確実に残せる
- 契約の形に注意する:誰が保険料を払い、誰が受け取るかで、税金の種類が変わる
保険の見直しや加入は、家族構成や財産全体を見て判断しましょう。
保険金を受け取ったあとのチェックリスト
- 支払通知書で、保険料の負担者と受取人を確認した(相続税・所得税・贈与税のどれか)
- 相続人が受け取った保険金の合計と、非課税限度額(500万円×法定相続人の数)を比べた
- ほかの遺産と合わせて、基礎控除を超えるかどうかを確認した
- 所得税の対象なら、翌年の確定申告を予定に入れた
- 相続税の申告が必要なら、支払通知書を申告の資料として保管した
- 受取人が相続人以外(孫・内縁の配偶者など)の場合、非課税枠が使えないことを確認した
相続対策で一時払い終身保険を検討するときの注意点は、一時払い終身保険は相続対策になる?非課税枠・受取人・元本割れの注意点で説明しています。
かんぽ生命(簡易保険)の死亡保険金の請求は、かんぽ生命の相続手続きで説明しています。
住宅ローンの団信(団体信用生命保険)の扱いは、親が亡くなったら住宅ローンはどうなる?(団信・抵当権の抹消・根抵当権)で説明しています。
よくある質問
死亡保険金が500万円なら、税金はかかりませんか?
受取人が相続人で、亡くなった方が保険料を払っていた場合、500万円×法定相続人の数の非課税枠があるので、相続人が1人でも500万円までは非課税です。
また、ほかの遺産と合わせて基礎控除以下なら、相続税はかかりません。
孫が受取人の場合はどうなりますか?
代襲相続人ではない孫は相続人ではないので、非課税枠は使えません。
さらに、相続税の2割加算の対象になることもあります。
死亡保険金は準確定申告に含めますか?
亡くなった方が保険料を払っていた死亡保険金は、相続税の対象で、亡くなった方の準確定申告には含めません。
準確定申告については準確定申告とはで解説しています。
入院給付金は相続税の対象ですか?
亡くなった方が受け取るはずだった入院給付金などを、亡くなったあとに相続人が受け取った場合は、本来の相続財産として相続税の対象になります。
死亡保険金の非課税枠の対象ではない点に注意しましょう。
受取人が先に亡くなっていた場合は?
受取人が被保険者より先に亡くなっていて、受取人を変更していなかった場合は、保険法の規定により、亡くなった受取人の相続人が受取人になります。
誰が受け取るかは約款で決まっていることもあるので、保険会社に確認しましょう。
保険金を受け取ったことは、ほかの相続人に知られますか?
死亡保険金は受取人が直接請求して受け取るので、ほかの相続人に自動で知らされるわけではありません。
非課税枠を使うのに手続きは必要ですか?
相続税の申告が必要な場合は、申告書の第9表で非課税額を計算します。
遺産の総額が基礎控除以下で申告が不要なら、特別な手続きはいりません。
保険金の請求に遺産分割協議書は必要ですか?
受取人が指定されている死亡保険金は受取人の固有の財産なので、原則として遺産分割協議書がなくても、受取人が単独で請求できます。
必要な書類は保険会社ごとに違うので、請求の案内で確認しましょう。
保険金を葬儀費用に使っても問題ありませんか?
死亡保険金は受取人の財産なので、葬儀費用などに自由に使えます。
相続放棄を考えている場合も、保険金は相続財産ではないので、保険金で葬儀費用を払っても相続を認めたことにはなりません。
保険金の非課税枠は、相続人ごとに500万円ずつですか?
非課税枠は相続人全員で合計した枠で、各相続人が受け取った保険金の割合で分けます。
受け取らなかった相続人の分の枠を、受け取った相続人が使えるイメージです。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4114「相続税の課税対象になる死亡保険金」、No.1750「死亡保険金を受け取ったとき」(令和8年4月1日現在法令等)/生命保険協会「生命保険契約照会制度」/最高裁判所平成16年10月29日決定(2026年9月26日確認)