住宅ローンを返している途中で親や配偶者が亡くなると、「残りのローンは誰が払うのか」が心配になります。
答えは、亡くなった人が団体信用生命保険(団信)に入っていたかどうかで大きく変わります。
団信に入っていれば、保険金でローンは完済されます。
この記事では、民法・法務省・国税庁の案内をもとに、住宅ローンが残る家を相続したときの流れを説明します。
団信がないとき、根抵当権がついているとき、家を売るときの注意も整理しました。
- まず金融機関に連絡し、団信に入っていたかを確かめる
- 団信に入っていれば保険金でローンは完済される。その後、相続登記と抵当権の抹消登記をする
- 団信がなければ、ローンは相続人が引き継ぐ。払えないときは3か月以内に相続放棄を検討する
- 事業用などの根抵当権は、相続から6か月以内に登記をしないと元本が確定する(民法398条の8)
- 団信で完済されるローンは、相続税の計算で債務として差し引けない
最初にすること:金融機関に連絡する
ローンの契約者が亡くなったら、できるだけ早く、借りていた金融機関に連絡します。
連絡しないままだと、口座が凍結されたあとに引き落としができず、延滞の扱いになるおそれがあります。
連絡のときに、次のことを確かめましょう。
- 団信に入っていたか。どの保障がついているか
- 団信の請求に必要な書類と、請求の期限
- ローンの残高(残高証明書をもらう)
- 連帯保証人・連帯債務者がいるか
- 手続きが終わるまでの返済の扱い
ローンの契約書や返済予定表が見つからないときは、通帳の引き落としを確かめます。
家の登記事項証明書の「抵当権者」の欄からも、借入先が分かります。
登記事項証明書の取り方は登記事項証明書と固定資産評価証明書の取り方で説明しています。
団信に入っていたかで変わる
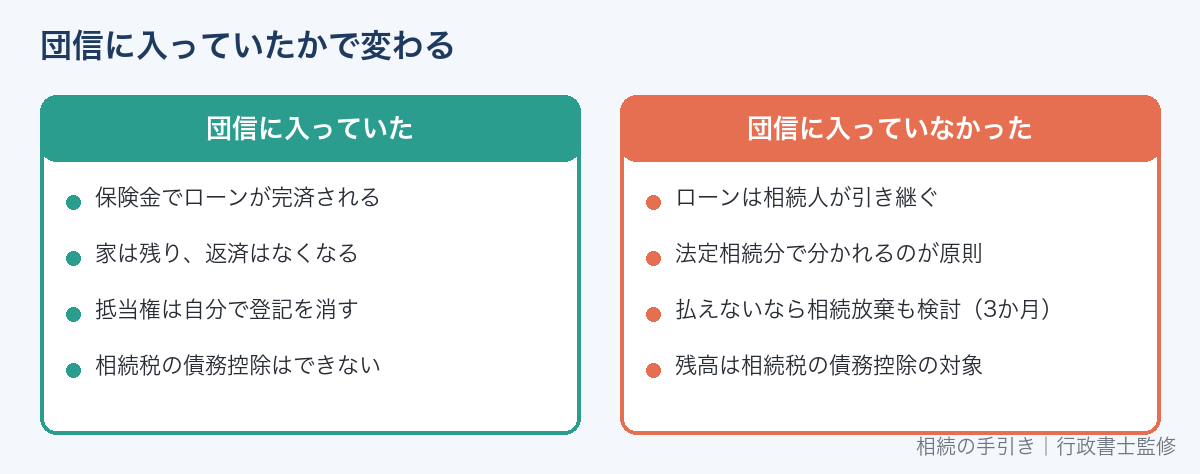
団体信用生命保険(団信)は、ローンの契約者に万一のことがあったときのための保険です。
契約者が亡くなったり高度障害になったりすると、保険金でローンの残りが返されます。
保険金は金融機関に支払われ、ローンの返済にあてられます。
| 団信に入っていた | 団信に入っていなかった | |
|---|---|---|
| 残りのローン | 保険金で完済される | 相続人が引き継ぐ |
| 家 | ローンのない家として相続する | ローンつきの家として相続する |
| 主な手続き | 団信の請求、相続登記、抵当権の抹消 | 金融機関と返済方法を相談、相続放棄の検討 |
| 相続税での扱い | ローンは債務として差し引けない | ローンの残高は債務として差し引ける |
民間の金融機関の住宅ローンは、団信への加入が借りる条件になっていることが多くあります。
一方、フラット35などは、団信に入らずに借りることもできます。
健康上の理由で団信に入れず、別の条件で借りている場合もあるので、必ず金融機関に確認しましょう。
団信の主な種類
| 種類 | ローンが返される主な場合 |
|---|---|
| 一般の団信 | 亡くなったとき、所定の高度障害になったとき |
| がん保障つき | 上に加えて、所定のがんと診断されたとき |
| 三大疾病などの保障つき | 上に加えて、所定の病気で決められた状態になったとき |
| 夫婦で入る型(連生団信) | 夫婦のどちらかが亡くなったとき、ローンの全部が返される |
どの型に入っているかは、ローンを借りたときの申込書や、金融機関からの書類で確かめられます。
特約の保険料が金利に上乗せされている場合は、返済予定表にも書かれています。
保障される条件は商品ごとに細かく決まっているので、金融機関に確認しましょう。
団信で完済されないこともある
- 告知の内容に事実と違う点があった場合
- 保障が始まる前や、保障の対象でない原因だった場合
- 夫婦それぞれが借りるペアローンで、亡くなっていない人の分のローン
ペアローンでは、亡くなった人の分のローンだけが団信の対象になるのが一般的です。
残された配偶者の分のローンは、そのまま返済が続きます。
どこまで保障されるかは契約ごとに違うので、金融機関に確かめてください。
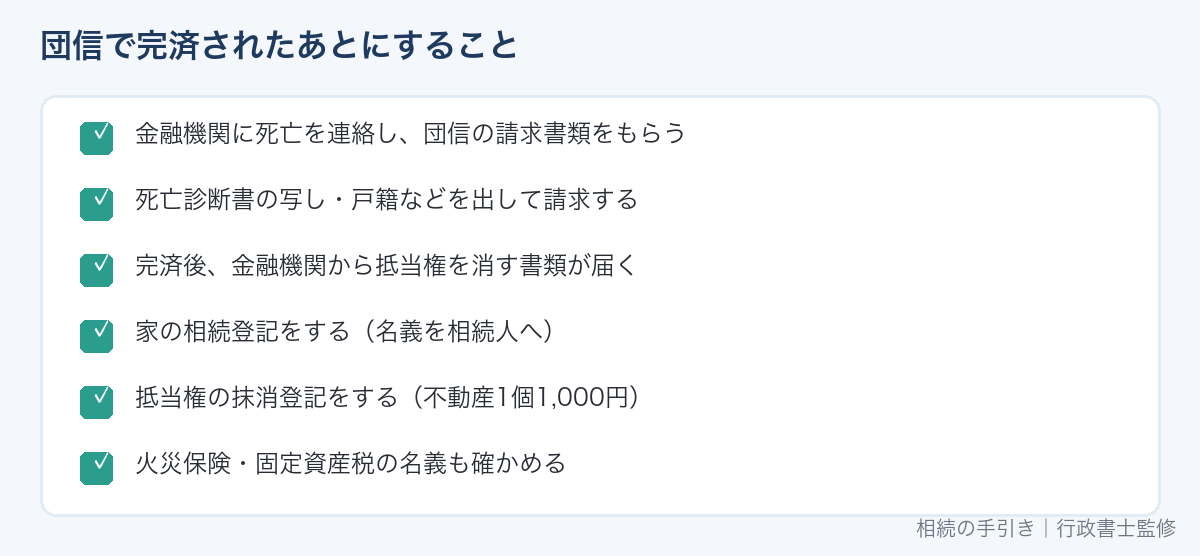
団信で完済されたあとの手続き
-
STEP 1団信の請求金融機関から書類をもらい、死亡診断書の写しや戸籍などを出す
-
STEP 2完済の確認保険金でローンが返されたことを確かめる
-
STEP 3書類の受け取り金融機関から、抵当権を消すための書類が届く
-
STEP 4相続登記家の名義を、亡くなった人から相続人に変える
-
STEP 5抵当権の抹消登記法務局に申請して、登記から抵当権を消す
死亡診断書は、死亡届と一緒に出すと手元に残らないので、先にコピーをとっておきましょう。
団信の請求で求められる主な書類
| 書類 | ポイント |
|---|---|
| 金融機関の所定の届出書 | 金融機関から受け取る |
| 死亡診断書(死体検案書)の写し | 保険会社所定の様式を求められることもある |
| 亡くなった人の戸籍(除籍)謄本・住民票の除票 | 死亡の記載があるもの |
| 届け出る相続人の本人確認書類 | 運転免許証など |
必要な書類は金融機関や保険会社によって違うので、案内に沿ってそろえましょう。
戸籍の集め方は相続の戸籍謄本の集め方で説明しています。
抵当権は自動では消えない
ローンが完済されても、登記に書かれた抵当権は自動では消えません。
法務省は、金融機関から書類を受け取ったら、なくしたり汚したりしないうちに、できるだけ早く申請するよう勧めています。
抵当権が残ったままだと、家を売るときや、家を担保に借りるときに手続きが止まります。
抹消登記に必要な書類と費用
| 書類・費用 | 内容 |
|---|---|
| 登記申請書 | 自分で作る。法務局のホームページに様式と記載例がある |
| 登記識別情報または登記済証 | 抵当権者である金融機関から送られてくる |
| 登記原因証明情報 | 「解除証書」「弁済証書」など。金融機関から送られてくる |
| 金融機関の会社法人等番号 | 金融機関から届く書類に書かれている |
| 委任状 | 金融機関から送られてくる |
| 登録免許税 | 不動産1個につき1,000円(土地1つと建物1つなら2,000円) |
法務局では、申請書の作成を代わりにしてもらうことはできません。
法務省は、専門家に相談したい場合は司法書士・弁護士に相談するよう案内しています。
相続登記を先にする
抹消の申請書に書く所有者は、登記簿の今の所有者と一致している必要があります。
団信でローンが返されるのは、契約者が亡くなったあとです。
そのため一般的には、先に(または同時に)相続登記をして、相続人の名義で抹消を申請します。
相続登記は、相続を知った日から3年以内にすることが義務になっています。
必要書類は相続登記の必要書類で確認できます。
誰が家を相続するかは、遺産分割協議で決めます(遺産分割協議書の書き方)。
団信に入っていなかったとき
ローンは相続人が引き継ぐ
相続人は、亡くなった人の財産だけでなく、借金も引き継ぎます(民法896条)。
お金の借金は、法定相続分に応じて、それぞれの相続人が引き継ぐとされています(最高裁昭和34年6月19日判決)。
相続人どうしで「家を継ぐ長男がローンも全部払う」と決めることはできます。
承諾がなければ、金融機関はほかの相続人にも、法定相続分の範囲で返済を求めることができます。
家を継ぐ人が決まったら、金融機関に返済の引き継ぎを相談しましょう。
払えないときは相続放棄を検討する
ローンの残りが家の価値やほかの財産より多い場合は、相続放棄も選択肢になります。
相続放棄は、相続を知ったときから3か月以内に、家庭裁判所に申し立てます(民法915条)。
放棄すると、ローンだけでなく、家や預金などすべての財産を受け継げなくなります。
家を売ったり、預金を使ったりすると、放棄できなくなることがあります(民法921条1号)。
手続きは相続放棄とはで説明しています。
連帯保証人・連帯債務者がいるとき
配偶者などが連帯保証人や連帯債務者になっている場合、その人の返済の義務は、自分自身の契約によるものです。
そのため、相続放棄をしても、連帯保証人・連帯債務者としての義務は残ります。
契約書で、誰がどの立場になっているかを確かめましょう。
ケース別:こんなときはどうなる
| ケース | ローンと手続き |
|---|---|
| 夫が1人で借り、団信に入っていた | ローンは完済。妻や子が相続登記をして、抵当権を消す |
| 夫婦のペアローンで、夫が亡くなった | 夫の分は団信で完済。妻の分のローンは続く。夫の持分は相続登記をする |
| 連帯債務で借りていた | 団信の入り方(1人だけか、夫婦で入る型か)で変わる。金融機関に確認する |
| 親子で引き継ぐローン(親子リレー型) | 誰が団信に入っているかで変わる。契約を確認する |
| 親が1人で住んでいた家で、団信に入っていなかった | 相続人がローンを引き継ぐ。家を売って返すか、相続放棄を検討する |
| リバースモーゲージを使っていた | 契約者が亡くなると、家を売るなどして一括で返すのが一般的。契約の型で扱いが違う |
リバースモーゲージのしくみはリースバックとは?の中で、ほかの方法と比べて説明しています。
夫婦で家を持っているとき(共有名義)
家が夫婦の共有名義の場合、相続の対象になるのは亡くなった人の持分だけです。
亡くなった人の持分について、相続登記をします。
残された配偶者の持分とローンは、そのまま変わりません。
誰が亡くなった人の持分を相続するかは、遺産分割協議で決めます。
配偶者が全部を相続すれば家は配偶者1人の名義になり、あとの手続きが分かりやすくなります。
相続人が何人もいるとき
団信で完済された家は、ローンのない財産として遺産分割の対象になります。
住み続ける人が家を相続し、ほかの相続人にお金を払う方法(代償分割)もあります。
分け方は換価分割とはでも、ほかの方法と比べて説明しています。
完済のあとに確認しておきたいこと
- 火災保険:契約者や保険の対象の名義を、相続した人に変える
- 固定資産税:相続登記が終わるまでは、市区町村に相続人の代表者を届け出る
- マンションの管理費・修繕積立金:管理組合に名義の変更を届け出る
- 引き落とし口座:亡くなった人の口座から、相続した人の口座に変える
固定資産税の扱いは相続した家の固定資産税は誰が払う?で説明しています。
根抵当権がついているとき
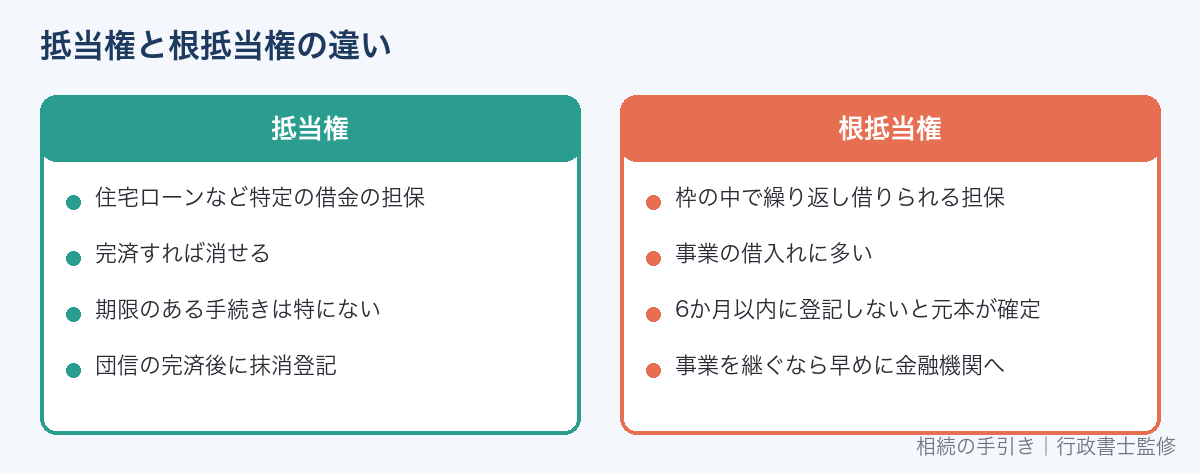
亡くなった人が事業をしていた場合、家に「根抵当権」がついていることがあります。
根抵当権は、決めた枠(極度額)の中で、繰り返し借りたり返したりできる担保です。
登記事項証明書に「根抵当権設定」と書かれていれば、根抵当権です。
6か月以内の登記に注意
根抵当権の債務者が亡くなった場合、取引を続けるには、相続の開始から6か月以内に登記が必要です。
根抵当権者(金融機関)と家の所有者の合意で、取引を引き継ぐ相続人(指定債務者)を決めて登記します。
6か月以内にこの登記をしないと、元本は相続開始のときに確定したものとみなされます(民法398条の8)。
| これからどうするか | 対応 |
|---|---|
| 事業を継ぎ、同じ金融機関と取引を続ける | 6か月以内に合意の登記をする。早めに金融機関と司法書士に相談する |
| 事業を継がない | 元本が確定する。残った借入れを返せば、根抵当権を消せる |
借入れが残っていない根抵当権でも、登記は残っています。
家を売る前に、金融機関に連絡して消す手続きをしましょう。
住宅ローンと相続税
相続税の計算では、亡くなった人の借金を財産から差し引けます(債務控除)。
保険金で返されることが確実で、相続人が払う必要のない債務だからです。
| ローンの状況 | 相続税の計算 |
|---|---|
| 団信で完済される | 債務として差し引けない。家はそのまま財産として評価する |
| 団信がなく、相続人が返す | 亡くなった日の残高を債務として差し引ける |
相続税がかかるかどうかは相続税はいくらからかかる?で確認できます。
個別の税額の計算や申告は、税理士または税務署に確認してください。
ローンが残る家を売るとき
抵当権がついたままの家は、買主がつきにくく、実際には売る日に残りのローンを返して抵当権を消します。
売った代金でローンを返しきれるかどうかが、最初の分かれ目です。
家を売ってローンを返せるかの計算
売れそうな金額(査定額)
万円
住宅ローンの残高
万円
売るための費用(仲介手数料・登記費用など)
万円
売ってもローンが残る場合は、不足分を自己資金で払うか、金融機関に相談することになります。
売れそうな金額は、不動産会社の査定で確かめられます。
相続放棄を考えている場合は、査定や売却の話を進める前に、放棄するかどうかを決めてください(民法921条1号)。
相続した不動産の売却・買取の相談先(比較)
実家の状態によっては、仲介より買取のほうが早く手放せることがあります。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
家族の保険を見直すきっかけにする
団信でローンがなくなると、残された家族の住居費は大きく減ります。
反対に、自分がローンを返している人は、団信と生命保険の保障が重なっていないか、足りているかを確かめておくと安心です。
団信の保障の内容(がん・三大疾病などの特約の有無)も、金融機関の書類で確認できます。
よくある失敗と防ぎ方
- 金融機関に連絡せず、引き落としができずに延滞の連絡が来た
- 団信に入っていることを知らず、請求しないまま払い続けていた
- 完済したあと抵当権を消さず、売るときに書類を探し直すことになった
- 事業用の根抵当権を放置し、6か月がすぎていた
- ローンがあるのに家を売る話を進め、相続放棄ができなくなった
どれも、最初に金融機関へ連絡し、契約の内容を確かめることで防げます。
死亡後の手続き全体は死亡後の手続き一覧と期限で確認できます。
確認リスト(Word・無料)
金融機関に聞くことと、そのあとの手続きを、16項目のチェックリストにしました。
無料ダウンロード
親がリバースモーゲージを使っていた場合の流れはリバースモーゲージとはで説明しています。
相続放棄をしたことを金融機関に示す証明書は相続放棄申述受理証明書の取り方で説明しています。
住宅ローン以外の借金が残る場合の選択肢は限定承認とはで説明しています。
ローンが終わったあとのマンションの手続きは相続したマンションはどうする?で説明しています。
よくある質問
団信の請求に期限はありますか?
保険金を請求する権利は、保険法では3年で時効になるとされています(保険法95条)。
請求が遅れると、その間の返済や利息の扱いが問題になることもあるので、早めに金融機関に連絡しましょう。
亡くなったあとに引き落とされたローンは戻りますか?
団信で完済される場合、亡くなった日よりあとに払った分が精算されるかどうかは、契約の内容によります。
金融機関に確認してください。
抵当権の抹消は自分でできますか?
自分で申請できます。
法務局のホームページに、申請書の様式と記載例があります。
相続登記と合わせて専門家に頼みたい場合は、司法書士に相談しましょう。
昔に完済したローンの抵当権が残っていました
金融機関に連絡すれば、消すための書類を出してもらえるのが一般的です。
金融機関が合併などで変わっている場合は、引き継いだ金融機関に問い合わせます。
親の家に住み続ける場合も、相続登記は必要ですか?
必要です。
住み続けるかどうかにかかわらず、相続登記は義務になっています。
団信に入っていたかどうか、家族が知りません
金融機関に問い合わせれば確認できます。
ローンを借りたときの契約書類や、毎年届く残高のお知らせにも書かれていることがあります。
相続放棄をすると、団信はどうなりますか?
団信に入っていれば、ローンは保険金で返されるので、ローンを理由に放棄する必要はなくなります。
放棄を決める前に、まず団信の有無を確かめることが大切です。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:法務省民事局「抵当権の登記の抹消の申請手続のご案内」(令和6年4月版)/民法398条の8・472条・896条・915条・921条/最高裁昭和34年6月19日判決/国税庁「相続税の申告書作成時の誤りやすい事例集」(団体信用生命保険契約により返済が免除される住宅ローン)・タックスアンサーNo.4126/保険法95条(2026年10月4日確認)