亡くなった親に借金があるかもしれない。
でも、家や預金も残っていて、全部を手放す相続放棄には踏み切れない。
そんなときの選択肢が「限定承認」です。
この記事では、民法と裁判所の案内をもとに、限定承認の仕組み、手続きの流れ、費用、注意点を説明します。
相続放棄・単純承認との違いや、限定承認でも家を残せる「先買権」、見落としやすい税金の問題もまとめました。
家庭裁判所に出す財産目録のひな形と、官報公告・催告書の文案をWordで用意しています。
- 限定承認は、相続したプラスの財産の範囲内でだけ借金を払う相続の方法(民法922条)
- 相続人が複数いるときは、全員そろって申述しなければならない(民法923条)
- 期限は、相続の開始を知ったときから3か月以内。財産目録を作って家庭裁判所に出す(民法924条)
- 申述の費用は収入印紙800円と郵便切手。ただし、その後の官報公告・債権者への支払い・換価の手間が大きい
- 家などを残したいときは、鑑定人の評価額を払って競売を止める(先買権)ことができる(民法932条)
- 限定承認をすると、不動産などにみなし譲渡所得の課税が生じることがある。準確定申告は税理士に確認する
限定承認とは
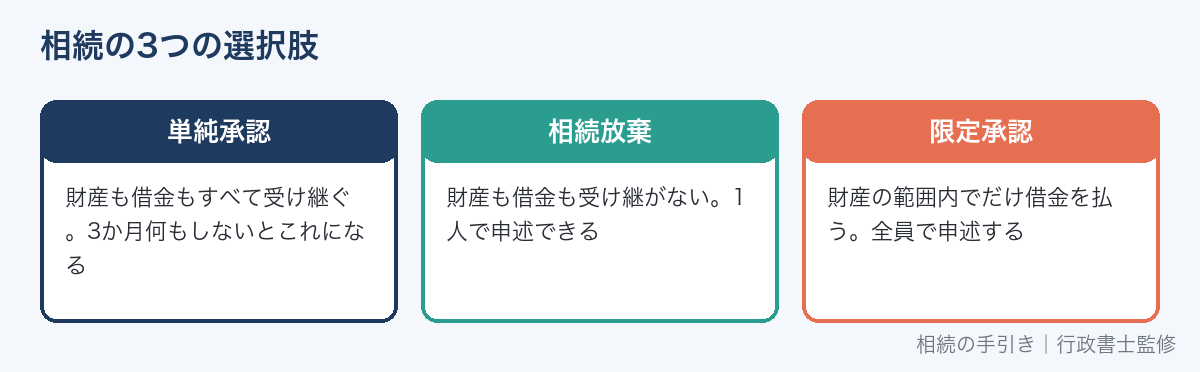
相続人は、相続が始まると次の3つから選びます。
| 方法 | 内容 | 根拠 |
|---|---|---|
| 単純承認 | 財産も借金もすべて受け継ぐ | 民法920条 |
| 相続放棄 | 財産も借金も一切受け継がない | 民法939条 |
| 限定承認 | 受け継いだ財産の範囲内でだけ借金を払う | 民法922条 |
裁判所の案内では、限定承認は、借金がどの程度あるか分からず、財産が残る可能性もある場合などに使う方法とされています。
何もしないまま3か月が過ぎると、単純承認をしたものとみなされます(民法921条2号)。
具体例で見る
たとえば、遺産が預金と家で合計1,500万円、借金が見込みで1,000万円〜2,000万円だったとします。
| 実際の借金 | 単純承認 | 相続放棄 | 限定承認 |
|---|---|---|---|
| 1,000万円だった | 500万円が残る | 何も残らない | 500万円が残る |
| 2,000万円だった | 500万円を自分の財産から払う | 払わなくてよい | 1,500万円の範囲で払えばよい(残り500万円は払わない) |
借金が多かった場合でも、自分の財産から払う必要はありません。
借金が少なかった場合は、残った財産を受け取れます。
この「どちらに転んでも大きく損をしない」点が、限定承認の特徴です。
単純承認・相続放棄・限定承認の比較
| 項目 | 単純承認 | 相続放棄 | 限定承認 |
|---|---|---|---|
| 借金 | すべて受け継ぐ | 受け継がない | 財産の範囲内でだけ払う |
| 財産 | すべて受け継ぐ | 受け継がない | 借金を払って残れば受け継ぐ |
| 手続き | 不要(3か月が過ぎれば成立) | 家庭裁判所に申述 | 家庭裁判所に申述し、その後に清算 |
| だれがするか | 各相続人 | 各相続人が単独で | 相続人全員で共同して |
| 申述の印紙代 | なし | 1人800円 | 800円 |
| 家を残せるか | 残せる | 残せない | 評価額を払えば残せる(先買権) |
| 次の順位の相続人 | 影響なし | 相続権が移る | 移らない |
| みなし譲渡の所得税 | なし | なし | かかることがある |
相続放棄は1人でもできますが、限定承認は全員がそろわないとできません。
手続きの重さは、限定承認が最も大きくなります。
限定承認が向いているケース
- 借金の額がはっきりしない:保証人になっていた可能性がある、事業をしていた など
- どうしても残したい財産がある:実家、家業の財産、思い入れのある品など(先買権を使う)
- 次の順位の相続人に迷惑をかけたくない:相続放棄をすると、親の兄弟などに相続権が移る
- 財産が借金を上回る可能性がある:調べきれないが、残る見込みもある
反対に、借金が明らかに財産より多いなら、手続きが簡単な相続放棄のほうが向いています。
相続放棄については相続放棄とはで説明しています。
判断する材料が3か月で集まらないときは、期間の伸長を家庭裁判所に申し立てることができます(民法915条1項ただし書)。
迷ったときの判断の順番
-
STEP 1期限を確かめる相続の開始を知った日から3か月。足りなければ期間の伸長を申し立てる
-
STEP 2財産と借金を調べる分かる範囲で一覧にする
-
STEP 3借金が明らかに多いか多いなら相続放棄が簡単
-
STEP 4残したい財産があるかあるなら限定承認の先買権を検討する
-
STEP 5相続人全員がそろうかそろわなければ限定承認はできない
-
STEP 6税金を確かめるみなし譲渡所得がかかるかを税理士に確認する
どの方法を選んでも、決めるまでは相続財産を処分しないことが大切です。
限定承認の条件
相続人全員で申述する
相続人が複数いるときは、全員が共同でなければ限定承認できません(民法923条)。
1人でも「単純承認したい」という人がいると、限定承認はできません。
そのため、放棄した人を除く残りの相続人全員で限定承認をすることはできます。
3か月以内に申述する
期限は、自己のために相続の開始があったことを知ったときから3か月以内です(民法915条1項・924条)。
相続人ごとに知った時期が違う場合、限定承認の期限は、最後に知った相続人を基準に考えるとされています。
期限が近い場合は、早めに家庭裁判所に相談しましょう。
財産を処分していない
相続財産を売ったり使ったりすると、単純承認をしたものとみなされます(民法921条1号)。
そうなると、限定承認はできなくなります。
限定承認をしたあとでも注意が必要です。
財産を隠す、勝手に使う、わざと財産目録に書かないと、単純承認とみなされます(同条3号)。
故人の預金から葬儀費用を払う場合の考え方は、葬儀費用は誰が払う?で説明しています。
申述の方法・費用・必要書類
| 項目 | 内容 |
|---|---|
| 申述する人 | 相続人全員(共同で) |
| 申述先 | 被相続人の最後の住所地の家庭裁判所 |
| 期限 | 相続の開始を知ったときから3か月以内 |
| 費用 | 収入印紙800円分と、連絡用の郵便切手(額は裁判所ごとに違う) |
| 出すもの | 申述書、財産目録、戸籍などの添付書類 |
裁判所が示す標準的な添付書類は、次のとおりです。
- 被相続人の出生から死亡までのすべての戸籍(除籍・改製原戸籍)謄本
- 被相続人の住民票除票または戸籍附票
- 申述人全員の戸籍謄本
- 相続人の順位に応じて、亡くなっている子・父母・兄弟姉妹などの戸籍謄本
戸籍の代わりに法定相続情報一覧図の写しを出せる場合があるので、申述する家庭裁判所に確認してください。
戸籍の集め方は相続の戸籍の集め方で説明しています。
申述書に書くこと
申述書の書式と記載例は、裁判所のホームページに掲載されています。
主な記入欄は、次のとおりです。
| 欄 | 書くこと |
|---|---|
| 申述人 | 相続人全員の本籍・住所・氏名・生年月日・被相続人との続柄 |
| 被相続人 | 本籍・最後の住所・氏名・死亡日 |
| 申述の趣旨 | 被相続人の相続につき、限定承認する旨 |
| 申述の理由 | 相続の開始を知った日、借金の有無が分からないなどの事情 |
| 財産目録 | プラスの財産とマイナスの財産の一覧(別紙) |
相続の開始を知った日は、3か月の期限の起点になるので、正確に書きます。
限定承認にかかる費用の内訳
| 費用 | 内容 |
|---|---|
| 申述の手数料 | 収入印紙800円 |
| 郵便切手 | 家庭裁判所ごとに額が違う |
| 戸籍などの取得費 | 相続人の数や順位で変わる |
| 官報公告の掲載料 | 文字数などで決まる |
| 鑑定の費用 | 先買権を使う場合など |
| 専門家の報酬 | 弁護士・司法書士・税理士に頼む場合 |
申述の手数料そのものは安くても、清算まで含めると費用はかさみます。
専門家に頼む場合は、どこまでの範囲を頼むのか、見積もりで確かめてください。
財産目録を作る
限定承認では、相続財産の目録を作って提出することが法律で決まっています(民法924条)。
預金・不動産・株式などのプラスの財産と、借金・未払金などのマイナスの財産を、分かる範囲で一覧にします。
わざと書かなかった財産があると、単純承認とみなされるおそれがあるので、分かったものはすべて書きます(民法921条3号)。
財産の調べ方は相続財産の調べ方、目録の書き方は財産目録の書き方とひな形をご覧ください。
限定承認の手続きの流れ
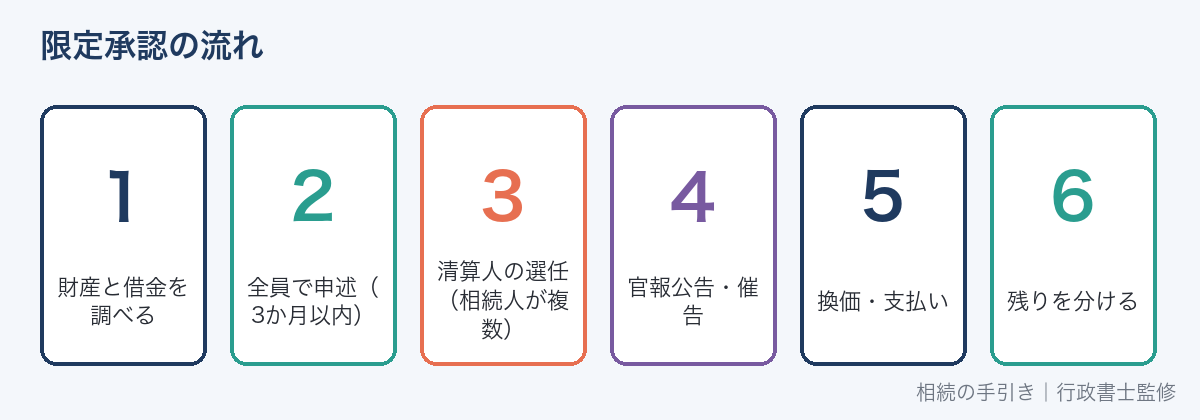
限定承認は、家庭裁判所に受理されたら終わりではありません。
受理のあとに、債権者への公告と支払い(清算)が続きます。
-
STEP 1財産と借金を調べる通帳・郵便物・信用情報などで確認する
-
STEP 2相続人全員で限定承認を決める1人でも反対があればできない
-
STEP 3財産目録と申述書を作り、家庭裁判所に申述する3か月以内
-
STEP 4相続財産の清算人が選ばれる相続人が複数なら、家庭裁判所が相続人の中から選任する(民法936条)
-
STEP 5官報に公告し、知れている債権者に催告する受理から5日以内(清算人は選任から10日以内)。申出の期間は2か月以上
-
STEP 6財産を換価するお金に換える必要があれば、原則は競売
-
STEP 7債権者に支払う申し出た債権者などに、債権額の割合に応じて支払う
-
STEP 8残った財産を相続人で分ける残りがあれば遺産分割をする
官報公告と催告
限定承認者は、限定承認をした後5日以内に、すべての相続債権者と受遺者に向けて公告をします(民法927条1項)。
公告には、2か月以上の期間を決めて、請求の申出をするよう書きます。
期間内に申し出ないと支払いから除かれることも、付け加えます(同条2項)。
公告は官報に載せて行います(同条4項)。
分かっている債権者には、個別に申出の催告もします(同条3項)。
相続人が複数で清算人が選ばれた場合、期限は清算人の選任から10日以内です(民法936条3項)。
公告の期間が終わる前は、債権者への支払いを拒むことができます(民法928条)。
支払いの順番
公告の期間が過ぎたら、申し出た債権者と分かっている債権者に、債権額の割合に応じて支払います(民法929条)。
抵当権を持つ債権者など、優先権のある債権者の権利は害せません(同条ただし書)。
遺言で財産をもらう受遺者への支払いは、債権者への支払いが終わってからです(民法931条)。
この順番を守らずに支払うと、損害を賠償する責任を負うことがあります(民法934条)。
家を残したいとき(先買権)
支払いのために財産を売る必要があるときは、原則として競売にかけます(民法932条)。
これを一般に「先買権」と呼びます。
相続放棄ではできない、限定承認ならではの方法です。
| 項目 | 内容 |
|---|---|
| 払う額 | 家庭裁判所が選任した鑑定人の評価額 |
| かかる費用 | 鑑定の費用(鑑定人に払う報酬) |
| お金の出どころ | 相続人自身の財産など |
| 債権者の関与 | 債権者は自分の費用で競売や鑑定に参加できる(民法933条) |
家業の店舗や実家を守りたい場合に検討される方法です。
評価額を用意できるかを、事前に確かめておく必要があります。
限定承認のデメリットと注意点
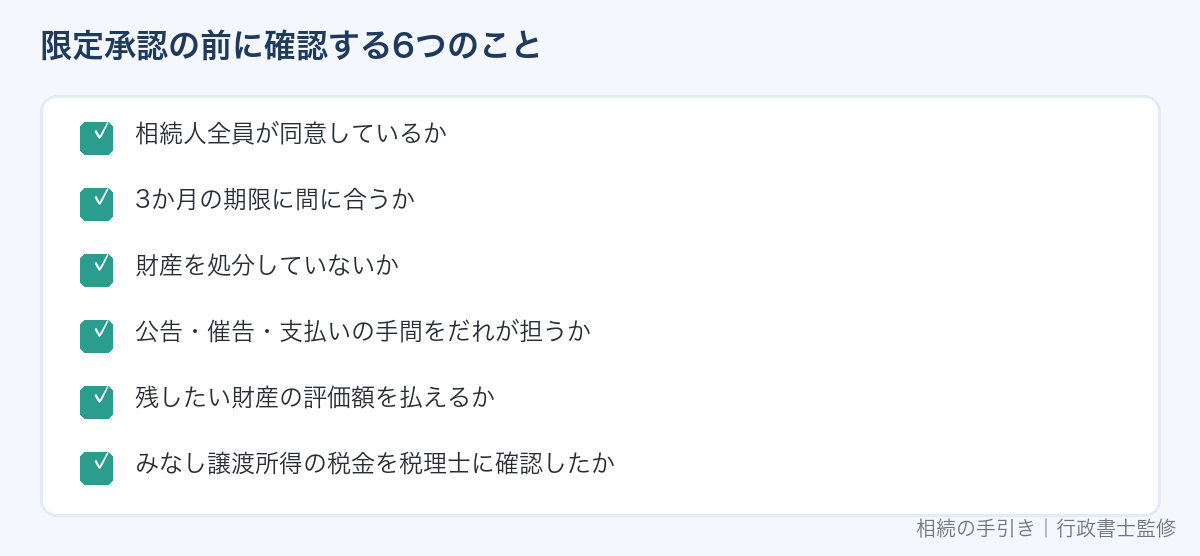
- 相続人全員の同意が必要:1人でも反対があればできない
- 手続きが長く、手間がかかる:受理のあとに公告・催告・換価・支払いが続く
- 費用がかかる:官報公告の掲載料、鑑定の費用、専門家の報酬など
- みなし譲渡所得の課税:不動産などに含み益があると、所得税がかかることがある
- 手続きのミスに責任がある:公告を怠ったり順番を間違えたりすると、損害賠償の責任を負うことがある
- 財産を隠すと単純承認になる:目録への書き漏らしに注意する
限定承認と税金(みなし譲渡所得)
限定承認で財産を相続すると、亡くなった人がその財産を売ったものとみなされます。
売った価額は、亡くなった時点の時価です(所得税法59条1項1号)。
たとえば、昔安く買った土地が値上がりしていると、その値上がり益に所得税がかかることがあります。
この所得税は亡くなった人の所得として、相続人が準確定申告をします。
準確定申告の期限は、相続の開始を知った日の翌日から4か月以内です(所得税法125条1項)。
限定承認を選ぶかどうかの判断にも影響するので、申述の前に税理士に相談するのが安心です。
準確定申告の流れは準確定申告とはで説明しています。
限定承認の手続きはだれに頼めるか
| 手続き | 担当する専門家 |
|---|---|
| 申述書の作成・家庭裁判所の手続き | 弁護士、司法書士(書類作成) |
| 債権者との交渉・清算全体の代理 | 弁護士 |
| みなし譲渡所得・準確定申告・相続税 | 税理士 |
| 不動産の名義変更 | 司法書士 |
限定承認は、受理のあとの清算まで続く手続きなので、相続人だけで進めるのは負担が大きくなりがちです。
家庭裁判所に出す書類の作成は、行政書士の業務には含まれません。
財産目録と公告・催告の文案(Word・無料)
限定承認の申述で使う財産目録のひな形と、官報公告・催告書の文案をWordで用意しました。
無料ダウンロード
Wordファイルに入れた内容は、次のとおりです。
- 相続財産目録(土地・建物・預貯金・株式・その他・負債の表)
- 官報公告の文案(限定承認者が公告する場合)
- 知れている債権者への催告書の文案
- 3か月の期限までのチェックリスト
申述書そのものは、裁判所のホームページの書式と記載例を使ってください。
官報公告の申込方法や掲載料は、官報の取扱窓口で確認します。
よくある質問
相続人の1人が反対しています。限定承認はできませんか?
全員の共同が必要なので、そのままではできません(民法923条)。
反対する人が相続放棄をすれば、その人は初めから相続人ではなかったことになるので、残りの相続人で限定承認ができます。
ほかの人に放棄を強いることはできないので、話し合いで決めます。
相続人が1人だけでも限定承認できますか?
できます。
相続人が1人なら、その人が限定承認者として、受理から5日以内に官報公告をします(民法927条1項)。
相続人が複数いるときのように、清算人は選任されません(民法936条1項)。
「相続財産の清算人」と、相続人がいないときの清算人は違いますか?
違います。
限定承認の清算人は、相続人が複数いるときに、家庭裁判所が相続人の中から選びます(民法936条1項)。
相続人がいない、または全員が放棄したときの清算人は、弁護士などが選ばれる別の制度です。
こちらは相続財産清算人とはで説明しています。
限定承認のあとで、知らなかった借金が出てきたら?
公告期間内に申し出ず、限定承認者も知らなかった債権者は、残った財産についてだけ権利を行使できます(民法935条)。
相続人自身の財産から払う必要はありません。
限定承認をしたら、相続税はかかりますか?
財産が残り、相続税の基礎控除を超える場合は、相続税の申告が必要になることがあります。
みなし譲渡所得の所得税と合わせて、税理士または税務署に確認してください。
3か月を過ぎてしまいました
原則として、期限を過ぎると限定承認はできません。
借金の存在をまったく知らなかったなど特別な事情がある場合は、弁護士に相談してください。
期限前なら、期間の伸長を家庭裁判所に申し立てる方法があります(民法915条1項ただし書)。
限定承認の申述が受理されたことを証明できますか?
家庭裁判所に、限定承認の申述受理証明書を申請できます。
手数料は1通150円で、限定承認の場合は申述人の数にかかわらず一律です(仙台・東京家庭裁判所の案内)。
申請方法は相続放棄申述受理証明書の取り方とほぼ同じです。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:民法915条・920条〜937条・939条/所得税法59条・125条/裁判所「相続の限定承認の申述」(申述人・申述期間・申述先・費用・添付書類)/東京家庭裁判所・仙台家庭裁判所の受理証明申請の案内。手続きの細部は家庭裁判所ごとに異なります。限定承認を検討するときは、申述の前に弁護士・司法書士・税理士に相談してください。