親からお金をもらったり、家族に不動産を渡したりすると、贈与税がかかることがあります。
「いくらから贈与税がかかるの?」「税率は何%?」と気になる方は多いでしょう。
このページでは、もらった金額を入れるだけで、贈与税の額を自動で計算できます。
計算は、国税庁のタックスアンサー(No.4408)の方法に沿っています。
税率の早見表、計算例、申告の期限と時効もあわせて説明します。
- 1年間(1月1日〜12月31日)にもらった合計が110万円以下なら贈与税0円・申告不要
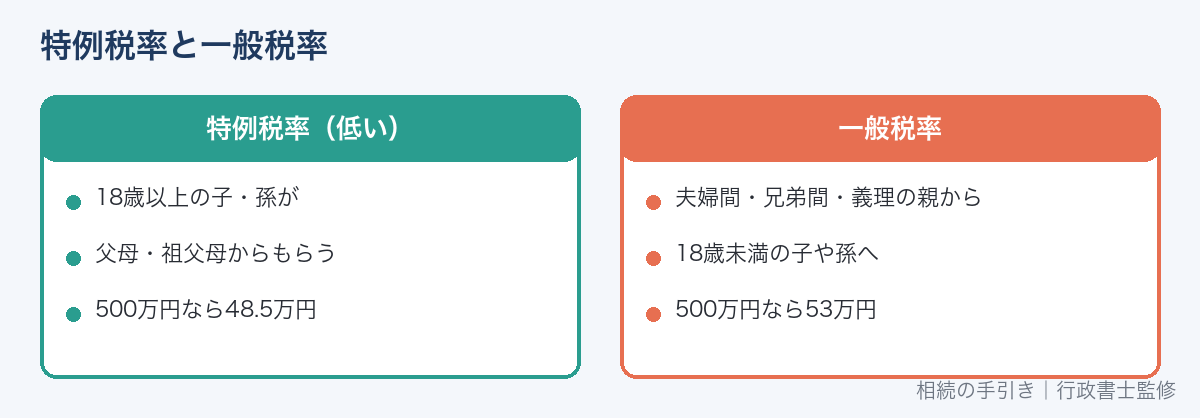
- 18歳以上の子や孫が父母・祖父母からもらう場合は、税率の低い特例税率
- 夫婦間・兄弟間・18歳未満への贈与などは一般税率
- 税率は10%〜55%。500万円なら特例税率で48.5万円、一般税率で53万円
- 申告と納税は翌年2月1日〜3月15日
贈与税の自動計算
1年間にもらった財産の合計を、特例税率の分と一般税率の分に分けて入れてください。
贈与税の自動計算(暦年課税)
特例税率の分:18歳以上で、父母・祖父母からもらった額(万円)
万円
一般税率の分:それ以外(夫婦・兄弟・18歳未満など)からもらった額(万円)
万円
入力した内容は、このページの中だけで計算され、送信・保存されることはありません。
特例税率と一般税率の見分け方
| 税率 | 使う場面 |
|---|---|
| 特例税率 | 贈与を受けた年の1月1日に18歳以上の人が、父母・祖父母など直系尊属からもらった財産 |
| 一般税率 | 上記以外(夫婦間、兄弟間、義理の親から、18歳未満の子や孫へ、他人からなど) |
配偶者の父母(義理の親)は直系尊属ではないので、一般税率になります。
贈与税はいくらからかかる?
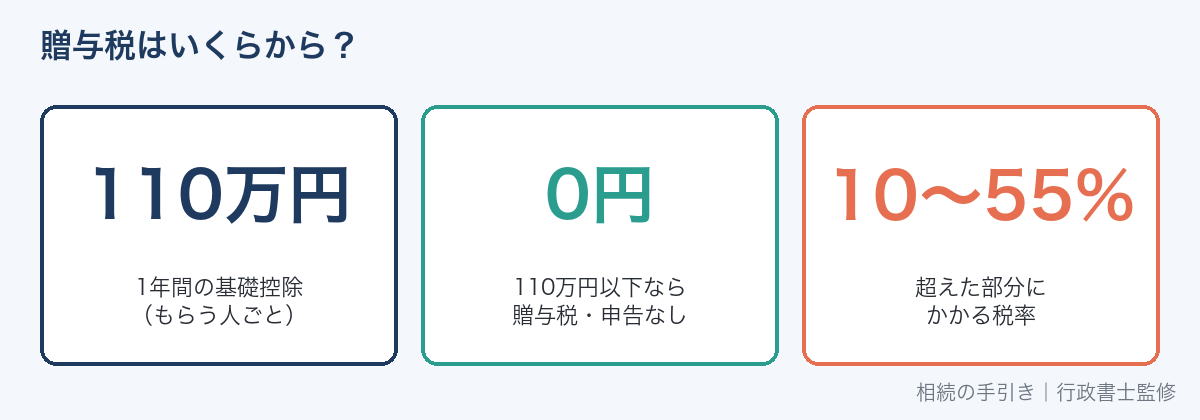
暦年課税では、1年間にもらった財産の合計から、基礎控除の110万円を差し引きます。
合計が110万円以下なら、贈与税はかからず、申告も不要です。
110万円は、あげる人ごとではなく、もらう人ごとの枠です。
| 1年間にもらった例 | 合計 | 贈与税 |
|---|---|---|
| 父から100万円 | 100万円 | 0円 |
| 父から100万円、母から100万円 | 200万円 | 9万円(特例税率) |
| 祖父から110万円 | 110万円 | 0円 |
複数の人からもらった場合も、もらった人の合計で判定します。
贈与税の税率(速算表)
国税庁の速算表です。
「基礎控除後の課税価格」(もらった合計-110万円)に税率をかけ、控除額を引きます。
特例税率(18歳以上の子・孫が直系尊属からもらう)
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
一般税率(上記以外)
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | - |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
贈与税の早見表(もらった金額別)
1年間に1人からもらった金額ごとの贈与税です。
かっこ内は、もらった金額に対する贈与税の割合です。
| もらった金額 | 特例税率 | 一般税率 |
|---|---|---|
| 150万円 | 4万円(2.7%) | 4万円(2.7%) |
| 200万円 | 9万円(4.5%) | 9万円(4.5%) |
| 300万円 | 19万円(6.3%) | 19万円(6.3%) |
| 400万円 | 33.5万円(8.4%) | 33.5万円(8.4%) |
| 500万円 | 48.5万円(9.7%) | 53万円(10.6%) |
| 600万円 | 68万円(11.3%) | 82万円(13.7%) |
| 700万円 | 88万円(12.6%) | 112万円(16.0%) |
| 800万円 | 117万円(14.6%) | 151万円(18.9%) |
| 1,000万円 | 177万円(17.7%) | 231万円(23.1%) |
| 1,500万円 | 366万円(24.4%) | 450.5万円(30.0%) |
| 2,000万円 | 585.5万円(29.3%) | 695万円(34.8%) |
| 3,000万円 | 1,035.5万円(34.5%) | 1,195万円(39.8%) |
| 5,000万円 | 2,049.5万円(41.0%) | 2,289.5万円(45.8%) |
400万円までは、特例税率と一般税率で税額が同じです。
それより多くなると、一般税率のほうが税額が大きくなります。
計算例
例1:父から500万円(30歳の子)
| 項目 | 金額 |
|---|---|
| 基礎控除後の課税価格 | 500万円-110万円=390万円 |
| 贈与税(特例税率) | 390万円×15%-10万円=48.5万円 |
例2:夫から500万円
| 項目 | 金額 |
|---|---|
| 基礎控除後の課税価格 | 390万円 |
| 贈与税(一般税率) | 390万円×20%-25万円=53万円 |
婚姻期間20年以上の夫婦で、自宅やその購入資金を贈与した場合は、最高2,000万円の配偶者控除が使えることがあります。
例3:夫から100万円、父から400万円(両方の税率が混ざる場合)
国税庁の案内では、次のように計算します。
| 手順 | 計算 |
|---|---|
| 1. 全額を一般税率で計算 | 390万円×20%-25万円=53万円 |
| 2. 一般贈与財産の分 | 53万円×100万円÷500万円=10.6万円 |
| 3. 全額を特例税率で計算 | 390万円×15%-10万円=48.5万円 |
| 4. 特例贈与財産の分 | 48.5万円×400万円÷500万円=38.8万円 |
| 贈与税 | 10.6万円+38.8万円=49.4万円 |
上の自動計算でも、この方法で計算しています。
申告と納税
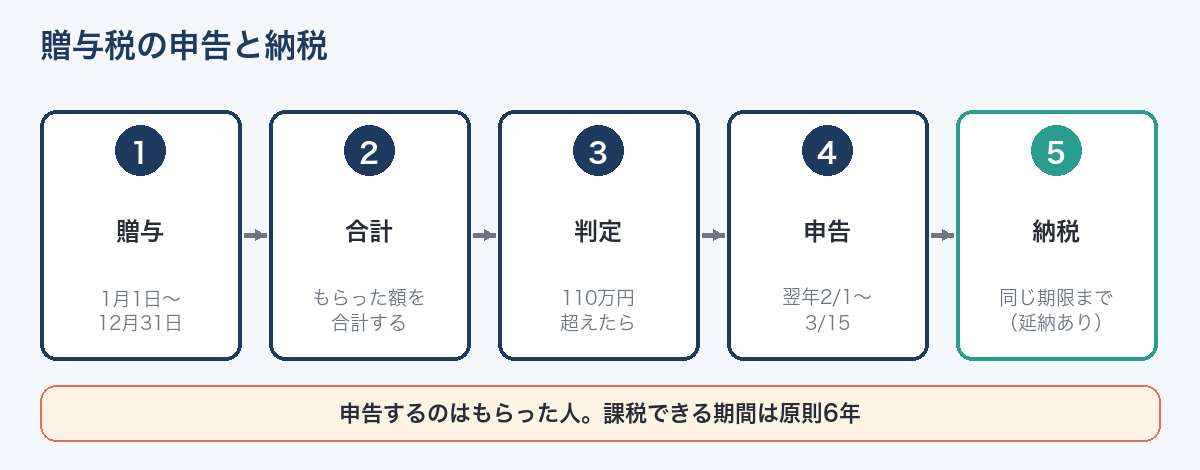
1年間にもらった合計が110万円を超えたら、贈与税の申告と納税が必要です。
| 項目 | 内容 |
|---|---|
| 申告する人 | もらった人 |
| 期限 | もらった年の翌年2月1日から3月15日まで |
| 提出先 | もらった人の住所地の税務署(e-Taxも可) |
| 分割払い | 贈与税が10万円を超え、一度に払うのが難しい場合は延納を申請できる |
非課税の特例を使う場合は、贈与税が0円でも申告が必要なものがあります。
申告しないとどうなる?
期限までに申告しないと、本来の税額に加えて、無申告加算税や延滞税がかかることがあります。
税務署が贈与税を課税できる期間(除斥期間)は、原則として申告期限から6年です。
偽りや不正な行為がある場合は7年になります(国税通則法70条)。
「親子間なら知られない」と考えず、110万円を超えたら申告しましょう。
贈与税がかからない主なケース
| ケース | 内容 |
|---|---|
| 生活費・教育費 | 扶養義務者から、必要な都度もらう通常必要な範囲の生活費・教育費 |
| 住宅取得等資金 | 父母・祖父母からの住宅資金は最大1,000万円まで非課税(2026年12月31日までの贈与) |
| 夫婦間の自宅の贈与 | 婚姻20年以上なら最高2,000万円の配偶者控除 |
| 結婚・子育て資金 | 1,000万円まで非課税(2027年3月31日まで) |
| 香典・お祝いなど | 社会通念上相当な範囲のもの |
教育資金の一括贈与の非課税は、2026年3月31日で終了しています。
特例の要件は生前贈与とはで詳しく説明しています。
相続時精算課税を選んだ場合
60歳以上の父母・祖父母から18歳以上の子・孫への贈与では、「相続時精算課税」を選ぶこともできます。
- 毎年110万円の基礎控除に加えて、累計2,500万円まで贈与税がかからない
- 2,500万円を超えた部分は、一律20%の贈与税
- 贈与者が亡くなったとき、110万円を超えた部分は相続税の計算に足し戻す
- 一度選ぶと、同じ人からの贈与は暦年課税に戻せない
このページの自動計算は、暦年課税の場合の計算です。
相続時精算課税は相続時精算課税とはで説明しています。
土地を贈与する場合の評価は路線価とはで説明しています。
贈与契約書の書き方とひな形は贈与契約書の書き方と記載例で紹介しています。
よくある質問
毎年110万円ずつもらえば、ずっと非課税ですか?
1年ごとに110万円以下なら、その年の贈与税はかかりません。
また、最初から毎年の贈与を約束していると、まとめて贈与したとみなされるおそれがあります。
現金ではなく不動産をもらった場合は?
不動産は、土地は路線価など、建物は固定資産税評価額などで評価し、その金額で贈与税を計算します。
名義変更には、登録免許税(固定資産税評価額の2%)と不動産取得税もかかります。
親の借金を肩代わりしてもらったら?
借金の返済を免除してもらったり、代わりに払ってもらったりすることがあります。
この場合も、贈与を受けたとみなされて贈与税がかかることがあります。
相続税と贈与税、どちらが高いですか?
同じ金額なら、一般に贈与税のほうが税率が高く設定されています。
相続税の目安は相続税の計算シミュレーションで計算できます。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4402「贈与税がかかる場合」、No.4408「贈与税の計算と税率(暦年課税)」、No.4103「相続時精算課税の選択」、No.4405「贈与税がかからない場合」(令和8年4月1日現在法令等)/国税通則法70条(2026年9月26日確認)