「自分がいなくなったら、この子はどうやって暮らすのだろう」。
障害のある子を育てる親なら、一度は考えたことがあるはずです。
この不安は「親なきあと」の問題と呼ばれ、備える手段はいくつもあります。
ただ、遺言・成年後見・家族信託・特定贈与信託・障害者扶養共済と名前が並ぶだけで、どれから手を付ければいいのか分かりにくいのが実情です。
この記事では、法務省・裁判所・国税庁・福祉医療機構の一次資料をもとに、それぞれの制度が「何を解決するか」を整理します。
2026年6月に成立した民法改正で、成年後見と遺言のルールが大きく変わる点も、施行時期とあわせて説明します。
筆者自身も、療育手帳を持つ子の親です。制度を知る前と後で、不安の中身がはっきり変わりました。
先に結論
- 親なきあとの備えは、お金・意思決定・暮らしの3つに分けて考えると整理できる
- お金を「残す」なら遺言、「毎月渡す」なら障害者扶養共済(1口月2万円・終身)や特定贈与信託(6,000万円まで贈与税なし)
- 子が契約や財産管理をできないときは成年後見。親族が後見人になるのは全体の約16%で、親は462件にとどまる(令和7年)
- 2026年6月公布の改正で、後見・保佐は廃止され「補助」に一元化。必要な行為だけ代理権を付け、必要がなくなれば終了できる(2028年12月までに施行)
- 遺言は押印が任意になり、パソコンで作った遺言を法務局に預ける「保管証書遺言」ができる(施行までは押印が必要)
親なきあとの問題は「お金・意思決定・暮らし」に分けて考える
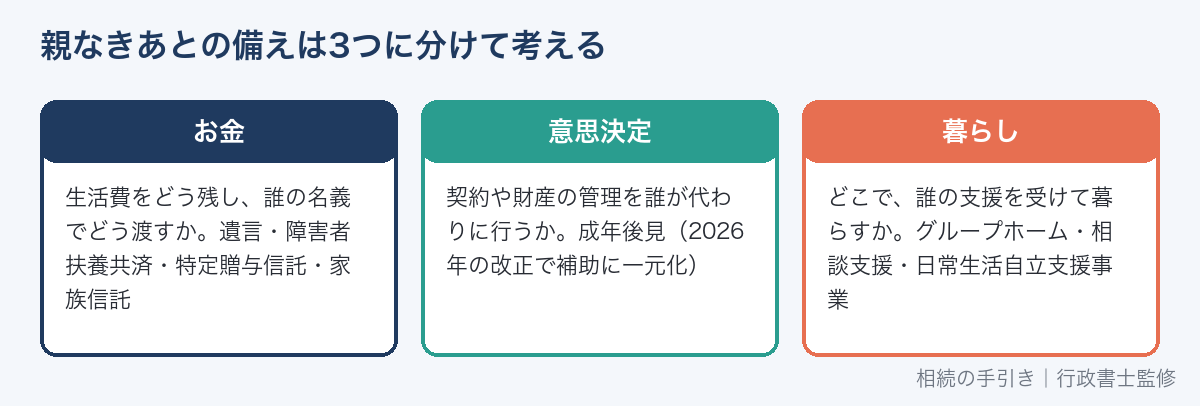
親なきあとの不安は、ひとつの大きな塊に見えます。
けれど分けてみると、解決する手段がそれぞれ違うことが分かります。
| 分野 | 決めること | 主な手段 |
|---|---|---|
| お金 | 生活費をどう確保し、誰の名義でどう渡すか | 遺言、障害者扶養共済、特定贈与信託、家族信託、生命保険 |
| 意思決定 | 契約や財産の管理を誰が代わりに行うか | 成年後見(法定後見)、日常生活自立支援事業 |
| 暮らし | どこで、誰の支援を受けて暮らすか | グループホーム、相談支援専門員、障害福祉サービス |
「お金」は親が元気なうちに決められます。
「意思決定」は、子が成人したあと、本人の判断能力に応じて家庭裁判所が関わります。
「暮らし」は福祉の分野で、市区町村の相談支援専門員と一緒に計画を作ります。
この記事では、行政書士が関わる「お金」と「意思決定」を中心に説明します。
まず子の毎月の収支を書き出す
備えの第一歩は、子が毎月いくらで暮らせるかを知ることです。
収入は、20歳からの障害基礎年金、工賃や給料、自治体の手当などです。
障害基礎年金は、令和8年度(2026年4月分から)で2級が年847,300円、1級が年1,059,125円です(昭和31年4月2日以後生まれ)。
2級で月に約7万円、1級で約8万8,000円が目安になります。
20歳前に初診日がある障害は保険料の納付要件がない代わりに、本人の所得による支給制限があります。
支出は、グループホームの利用料、食費、医療費、通信費、余暇の費用などです。
収入で足りない分が、親が残すべき「お金」の目安になります。
親の財産目録もあわせて作ると、遺言や信託の設計がしやすくなります。
書き方は財産目録の書き方とひな形(Excel・Word無料)を参考にしてください。
お金を「残す」手段:遺言
親が亡くなると、財産は法定相続分で分けるのが原則です。
障害のある子がいる家庭では、この原則のままだと2つの問題が起きます。
- 遺産分割協議に、本人が参加できない(判断能力が不十分なら後見人が必要になる)
- 障害のある子に多く残したくても、何もしなければ兄弟と同じ割合になる
遺言を書いておけば、分け方を親が決められ、遺産分割協議そのものが不要になります。
遺言に入れておきたい4つのこと
| 入れること | 理由 |
|---|---|
| 誰に何を渡すか | 障害のある子に残す財産と、世話を頼む兄弟などに残す財産を分けて書く |
| 遺言執行者の指定 | 名義変更や預金の払戻しを執行者が進められる(民法1006条・1012条)。本人が手続きできなくても止まらない |
| 負担付遺贈 | 「長男に自宅を遺贈する。その代わり妹の生活を支援する」のように、財産と引き換えに世話を頼める(民法1002条) |
| 付言事項 | 法的な効力はないが、分け方の理由や子への思いを書いておくと、兄弟の納得につながる |
負担付遺贈の文例
第○条 遺言者は、長男○○(生年月日)に、別紙目録1の不動産を遺贈する。
第○条 長男○○は、前条の遺贈を受ける負担として、次のことを行う。
遺言者の長女△△(生年月日)が生存中、その生活・療養・福祉サービスの利用に必要な援助を行うこと。
第○条 遺言者は、この遺言の遺言執行者として、長男○○を指定する。
文例は一例です。財産の内容や家族構成に合わせて書き換え、公正証書にする場合は公証人と文案を詰めてください。
負担付遺贈を受けた人が負担を果たさないこともあります。
そのときは、相続人が期間を定めて履行を求めます。
それでも果たされなければ、家庭裁判所に遺言の取消しを請求できます(民法1027条)。
遺留分を確かめる
障害のある子に全財産を残す遺言も有効です。
ただし、ほかの子には遺留分があります。
遺留分は、子や配偶者が相続人の場合、法定相続分の2分の1です(民法1042条)。
兄弟が遺留分を請求すれば、障害のある子はその分を金銭で支払うことになり、後見人がいなければ手続きもできません。
兄弟の理解を得たうえで、遺留分を下回らない分け方にしておくのが安全です。
割合と計算は遺留分とは?割合の早見表・計算例で説明しています。
きょうだいに頼むときの考え方
障害のある子の世話を、ほかの子(きょうだい)に頼みたい親は多いはずです。
ただ、きょうだいにも自分の生活と家族があります。
「全部任せる」ではなく、「何を頼み、その対価として何を残すか」を遺言で形にすると、頼まれる側の負担がはっきりします。
頼む内容は、施設との連絡や通帳の確認のような軽いものから、同居や後見人の引受けまで幅があります。
親が元気なうちに、きょうだいと一度は話しておくことが、どの制度を使うより先に来る備えです。
話し合った内容は、遺言の付言事項やエンディングノートに残しておきます。
2026年改正で遺言はどう変わるか
2026年6月24日に公布された「民法等の一部を改正する法律」(令和8年法律第45号)で、遺言の方式が見直されました。
| 変わること | 内容 | 施行 |
|---|---|---|
| 押印の任意化 | 自筆証書遺言などで、押印がなくても有効になる(民法968条など) | 公布から1年以内 |
| 保管証書遺言の創設 | パソコンで作った遺言のデータや印刷したものを法務局に提供し、本人が対面またはウェブ会議で全文を口述して法務局が保管する方式(民法968条の2) | 公布から3年以内 |
施行日は政令で決まります。それまでは、現行どおり自筆証書遺言には押印が必要です。
障害のある子がいる家庭では、財産目録が長くなりがちです。
確実さを優先するなら、公証人が作る公正証書遺言を選ぶ方法もあります。
書き方は自筆証書遺言の書き方と文例、費用は公正証書遺言の必要書類と費用を参考にしてください。
お金を「毎月渡す」手段:障害者扶養共済と特定贈与信託
遺言でまとまった財産を残しても、本人が管理できなければ意味がありません。
そこで、毎月一定額が本人に届く仕組みを組み合わせます。
障害者扶養共済(しょうがい共済)
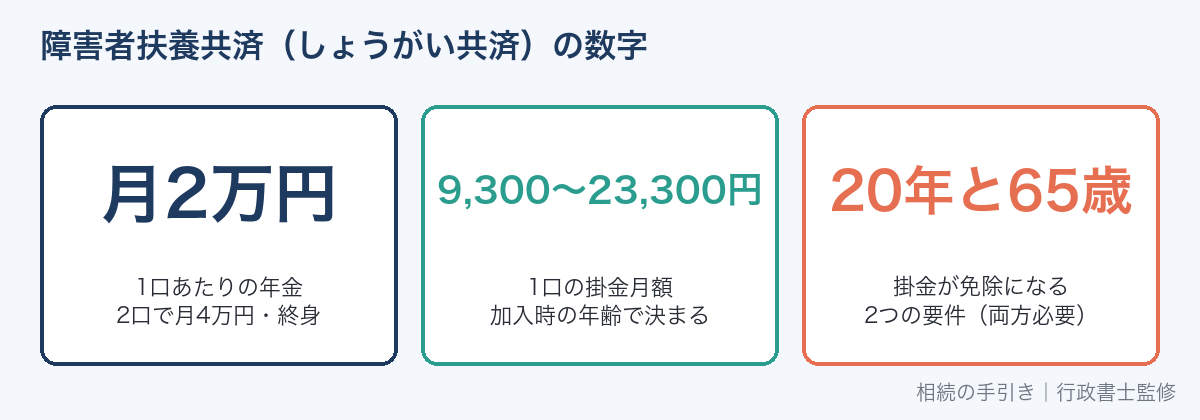
障害者扶養共済は、都道府県・指定都市が条例で実施している制度です。
保護者が毎月掛金を払い、保護者が亡くなるか重度障害になったとき、障害のある子に終身で年金が支払われます。
福祉医療機構(WAM)の案内をもとに、制度の内容を整理します。
| 項目 | 内容 |
|---|---|
| 加入できる人 | 障害のある人を扶養している保護者で、加入する年度の4月1日時点で65歳未満。生命保険の対象になる健康状態であること。障害のある人1人につき保護者1人 |
| 対象になる障害 | 知的障害/身体障害者手帳1〜3級/同程度と認められる精神または身体の永続的な障害(自閉症・統合失調症・脳性麻痺など)。年齢は問わない |
| 年金額 | 1口あたり月額2万円(年24万円)。2口まで加入でき、2口なら月額4万円 |
| 掛金(1口・月額) | 35歳未満9,300円/35〜39歳11,400円/40〜44歳14,300円/45〜49歳17,300円/50〜54歳18,800円/55〜59歳20,700円/60〜64歳23,300円(2026年4月1日現在・平成20年度以降の加入) |
| 掛金の免除 | 加入から20年たち、かつ加入者が65歳になる年度に達すると、それ以降の払込みは不要 |
| 弔慰金・脱退一時金 | 加入者より先に障害のある人が亡くなると弔慰金3万〜25万円。5年以上加入して脱退すると脱退一時金4.5万〜25万円 |
| 税金 | 掛金は全額が所得控除。受け取る年金に所得税はかからず、年金を受ける権利は相続税・贈与税の対象にならない |
掛金は加入時の年齢で決まり、途中で上がりません。
たとえば34歳で1口に加入すると、月9,300円を20年と65歳の両方を満たすまで払います。
35歳で加入した例では、加入から20年(55歳)では免除にならず、65歳になる年度まで払う計算です。
40代で加入する場合、月1万4,300円を20年ほど払い、子に月2万円が終身で届く形になります。
特定贈与信託
特定贈与信託は、親が信託銀行などにお金を預け、障害のある子に定期的に渡してもらう仕組みです。
国税庁のタックスアンサー(No.4405)に、非課税の仕組みが書かれています。
「障害者非課税信託申告書」を信託会社を通じて税務署に出します。
すると、信託財産のうち6,000万円までは贈与税がかかりません(特別障害者以外の特定障害者は3,000万円)。
| 項目 | 内容 |
|---|---|
| 非課税の上限 | 特別障害者6,000万円/特別障害者以外の特定障害者3,000万円 |
| 特定障害者とは | 特別障害者(重度の知的障害者と判定された人、精神障害者保健福祉手帳1級、身体障害者手帳1・2級など)と、特別障害者以外で一定の精神障害がある人 |
| 受託者 | 信託銀行などの信託会社に限られる。家族を受託者にはできない |
| 渡し方 | 信託契約で決めた額を、本人の口座に定期的に振り込む |
親が元気なうちに贈与税なしでまとまった額を移せること、親が亡くなっても給付が続くことが利点です。
一方で、一度信託すると原則として取り消せず、信託銀行の手数料がかかります。
取り扱いの有無や手数料は信託銀行ごとに違うので、複数に問い合わせてください。
税額や申告の要否は、税理士または税務署に確認してください。
家族で管理する手段:家族信託
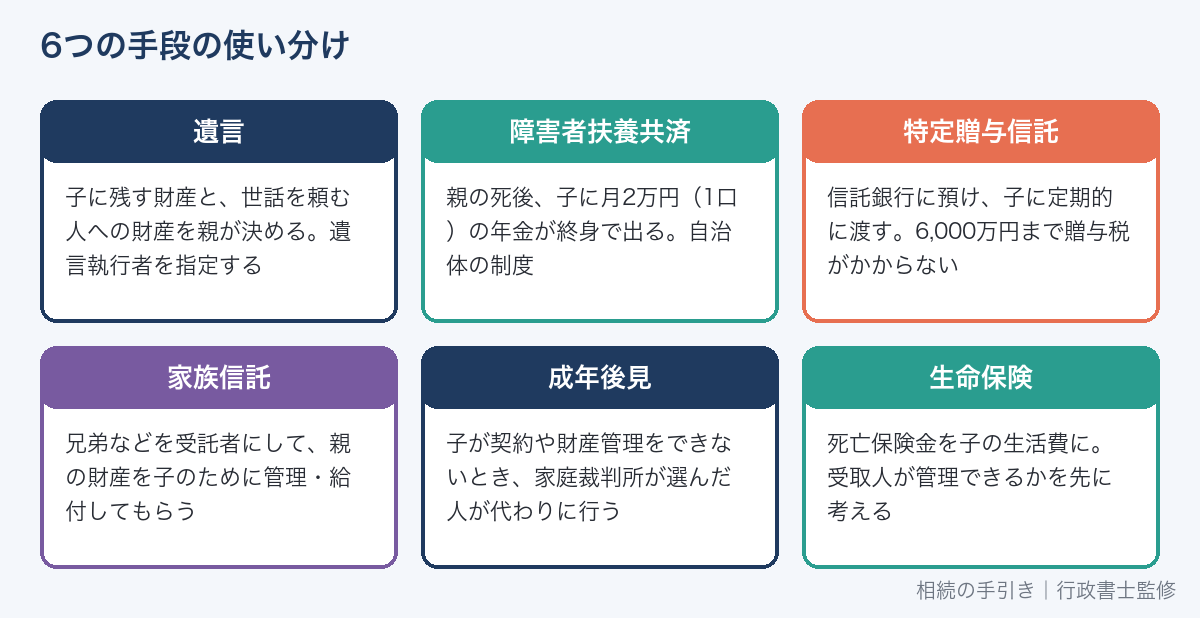
家族信託は、親(委託者)が兄弟などの家族(受託者)に財産を預け、障害のある子(受益者)のために管理・給付してもらう契約です。
特定贈与信託と違い、受託者が家族なので手数料がかからず、不動産も信託できます。
障害のある子の家庭で使う場合、設計で押さえる点は次の3つです。
| 決めること | 考え方 |
|---|---|
| 受託者と後継受託者 | 受託者が先に亡くなる可能性があるので、次の受託者も決めておく |
| 受益者代理人・信託監督人 | 本人が受託者を監督できないため、第三者(親族や専門職)に監督役を頼む |
| 終わり方 | 本人が亡くなったとき、残った財産を誰に渡すかを決めておく。遺留分にも注意する |
信託契約を結ぶのは親なので、親の判断能力があるうちにしか作れません。
受益者を障害のある子にすると、信託した時点で贈与税の課税対象になることがあります。
税の扱いは契約の内容で変わるため、必ず税理士に確認してください。
仕組みと成年後見との違いは家族信託とは?仕組み・成年後見との違いで説明しています。
生命保険を使うときの注意
死亡保険金の受取人を障害のある子にすると、まとまったお金が本人名義になります。
本人が管理できないと、結局は後見人を立てることになります。
受取人を世話を頼む兄弟にして遺言や負担付遺贈と組み合わせるか、保険会社の「生命保険信託」で分割して渡す方法を検討します。
保険金の非課税枠は一時払い終身保険は相続対策になる?で説明しています。
意思決定を支える手段:成年後見
障害のある子が成人すると、親は法律上の代理人ではなくなります。
本人が契約や財産の管理をできない場合、家庭裁判所が選んだ成年後見人などが代わりに行います。
統計で見る「親が後見人になる」現実
最高裁判所の「成年後見関係事件の概況(令和7年1月〜12月)」から、知っておきたい数字を抜き出します。
| 項目 | 数字 |
|---|---|
| 申立て件数 | 43,159件(前年比3.2%増) |
| 開始の原因 | 認知症61.3%、知的障害9.6%、統合失調症9.3% |
| 親族が後見人等に選ばれた割合 | 約16.4%(7,014件)。親族以外が83.6% |
| 親族の内訳 | 子52.0%、その他親族18.9%、兄弟姉妹15.0%、配偶者7.5%、親6.6%(462件) |
| 親族以外の内訳 | 司法書士33.5%、弁護士24.9%、社会福祉士20.4%、その他法人8.2%、行政書士6.3%、社会福祉協議会4.5% |
親が後見人になったケースは、全国で年462件にすぎません。
理由のひとつは、親が高齢になると、いずれ後見人を交代しなければならないことです。
もうひとつは、後見人の義務です。
後見人は本人のためだけに財産を管理し、家庭裁判所に報告します。親子でも「家計を一緒にする」扱いはできません。
いまの制度の使いにくさ
現在の制度では、判断能力を「欠く常況」と認定されると、包括的な代理権を持つ後見の類型しか使えません。
一度始まると、判断能力が回復しない限りやめられず、後見人の交代も横領などの不正がないと難しいのが実情です。
知的障害のある子の場合、「遺産分割のときだけ代理が必要」なのに、一生続く後見を選ぶしかない場面がありました。
2026年改正で何が変わるか
2026年6月に成立した改正法は、この使いにくさを直すものです。
法務省の資料をもとに、変わる点を整理します。
| いまの制度 | 改正後 |
|---|---|
| 後見・保佐・補助の3類型 | 後見・保佐を廃止し、補助に一元化。本人に必要な行為ごとに代理権や同意権を付ける(民法7条・9条・11条) |
| 欠く常況の人は包括代理の後見だけ | 法定の重要な財産行為を取り消せる「特定補助」の仕組みを選べる(民法10条) |
| 回復しない限り終わらない | 利用の必要がなくなったときに終了できる(民法12条) |
| 交代が難しい | 本人の利益のため特に必要があるときは補助人を解任できる(民法876条の5) |
| 本人の意見は考慮要素の最後 | 選任のとき本人の意思を尊重し、意向の把握を義務化 |
施行は、公布(2026年6月24日)から2年6か月を超えない範囲で政令で定める日です。
遅くとも2028年12月24日までに施行されます。
障害のある子の家庭にとっては、「遺産分割の代理だけ」「施設の契約だけ」のように、必要な行為に絞って使えるようになる点が大きな変化です。
いまの申立ての流れと費用は成年後見の申立て手続きで説明しています。
後見を使わない選択肢
日常の金銭管理だけなら、社会福祉協議会の「日常生活自立支援事業」で、預金の出し入れや通帳の預かりを頼めます。
本人が契約の内容を理解できることが条件で、利用料は社会福祉協議会ごとに決まっています。
グループホームや相談支援専門員と組み合わせれば、後見を使わずに暮らしを支えられる場合もあります。
暮らしの備え:住まいと相談先を決めておく
お金と意思決定の備えができても、本人がどこで誰と暮らすかが決まっていなければ、残った家族は困ります。
障害福祉サービスの利用計画は、市区町村が指定する相談支援事業所の相談支援専門員が作ります。
親が元気なうちから相談支援専門員とつながり、グループホームの体験利用や短期入所を試しておくと、親の入院や死亡のときに慌てずにすみます。
相談支援専門員には、この記事で決めた「お金」と「意思決定」の内容も伝えておきます。
誰が後見人か、遺言執行者は誰か、扶養共済に入っているかが分かれば、本人の暮らしを止めずに引き継げます。
| 伝えておく相手 | 伝える内容 |
|---|---|
| 相談支援専門員 | 親の死亡後に連絡する人、後見人や遺言執行者の名前、本人の生活費の出どころ |
| きょうだい・親族 | 遺言の内容、扶養共済の加入先、信託の受託者、本人の通院先と服薬 |
| グループホーム・事業所 | 緊急連絡先の順番、本人の苦手なこと、こだわり、好きなこと |
税金で知っておくこと
障害のある子がいる家庭には、所得税と相続税で控除があります。
| 税目 | 控除 | 根拠 |
|---|---|---|
| 所得税(親の確定申告・年末調整) | 障害者27万円/特別障害者40万円/同居特別障害者75万円。16歳未満の扶養親族でも適用 | 国税庁No.1160 |
| 相続税(子が相続したとき) | 85歳になるまでの年数×10万円(特別障害者は20万円)。引き切れない分は扶養義務者の相続税から差し引ける | 国税庁No.4167 |
重度の知的障害と判定された人は特別障害者にあたります。
療育手帳の区分がどちらに当たるかは、手帳の記載と自治体の判定区分で確かめます。
扶養共済の年金が相続税・贈与税の対象にならないこと、特定贈与信託の非課税枠とあわせると、残し方で税額が変わります。
税額の計算と申告は、税理士または税務署に確認してください。
備えを進める順番
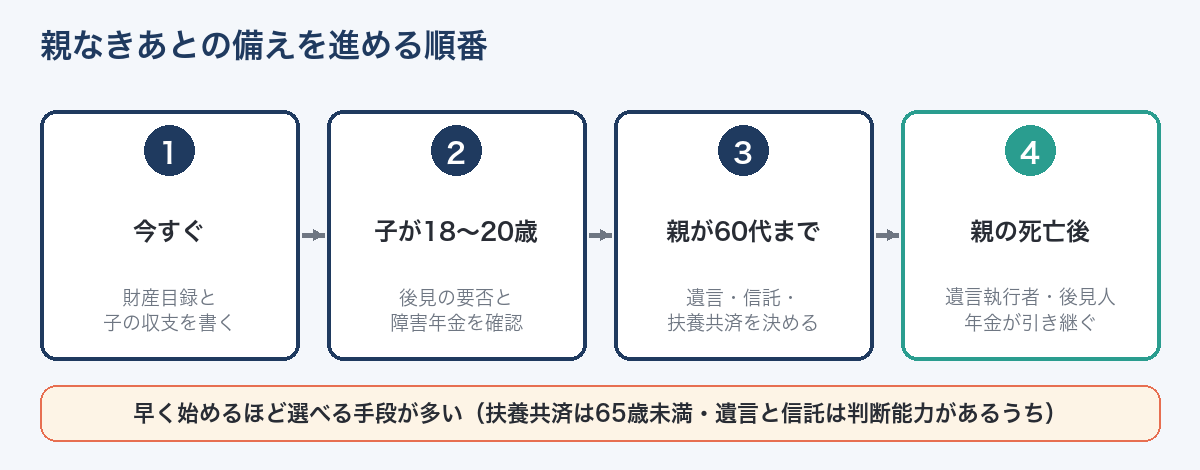
制度が多いので、年齢を目安に順番をつけます。
| 時期 | やること |
|---|---|
| 今すぐ | 子の収支と親の財産目録を書く。子の暮らしの希望をノートに残す |
| 子が18〜20歳 | 20歳から障害基礎年金を請求できる。後見が必要かを相談支援専門員と確かめる |
| 親が60代まで | 扶養共済は65歳未満で加入。遺言・信託は判断能力があるうちに作る |
| 親の死亡後 | 遺言執行者が名義変更を進め、扶養共済の年金が始まる。後見人や受託者が引き継ぐ |
いちばん先にやるのは、制度選びではなく「子の暮らしを言葉にすること」です。
好きなこと、苦手なこと、通院先、頼れる人。親しか知らないことを書き残しておくと、後見人や兄弟が引き継げます。
書く項目はエンディングノートの書き方(無料Wordひな形)を参考にしてください。
親の葬儀や施設の退去などを兄弟に頼めないときは、死後事務委任契約という方法もあります。
チェックリスト
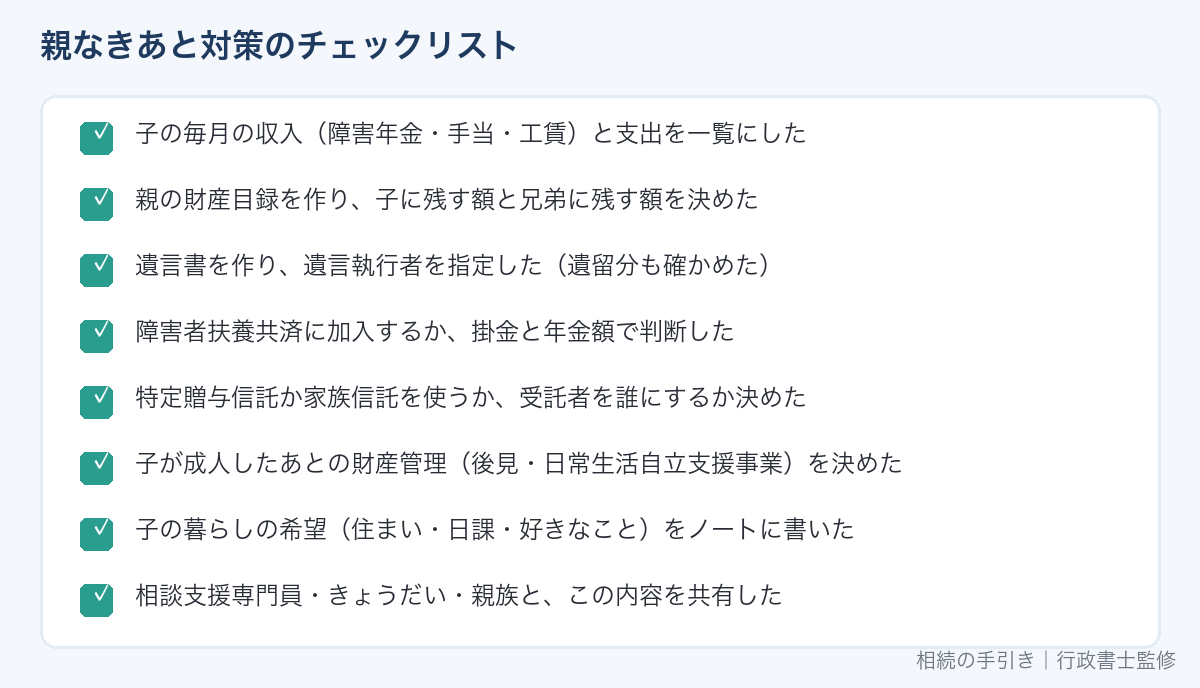
- 子の毎月の収入(障害年金・手当・工賃)と支出を一覧にした
- 親の財産目録を作り、子に残す額と兄弟に残す額を決めた
- 遺言書を作り、遺言執行者を指定した(遺留分も確かめた)
- 障害者扶養共済に加入するか、掛金と年金額で判断した
- 特定贈与信託か家族信託を使うか、受託者を誰にするか決めた
- 子が成人したあとの財産管理(後見・日常生活自立支援事業)を決めた
- 子の暮らしの希望(住まい・日課・好きなこと)をノートに書いた
- 相談支援専門員・きょうだい・親族と、この内容を共有した
よくある質問
障害のある子に全財産を残す遺言は有効ですか?
有効です。
ただし、ほかの子には法定相続分の2分の1の遺留分があり、請求されれば金銭で支払うことになります。
扶養共済は何歳まで入れますか?
加入する年度の4月1日時点で65歳未満の保護者が加入できます。
健康状態によっては加入できないことがあるので、早めに窓口で確かめてください。
親が後見人になれますか?
候補者として申し立てることはできますが、選ぶのは家庭裁判所です。
令和7年に親が選ばれたのは462件で、親族全体でも約16%です。
2026年の改正はもう使えますか?
まだ使えません。
成年後見の見直しは2028年12月24日まで、遺言の押印任意化は2027年6月24日までに、政令で定める日から施行されます。
障害年金だけで暮らせますか?
2級で月約7万円なので、グループホームの利用料と食費で消える家庭が多いのが実情です。
工賃や手当を足しても足りない分を、扶養共済の年金や信託からの給付で補う形になります。
家族信託と特定贈与信託はどちらがいいですか?
受託者を家族にしたい、不動産を含めたいなら家族信託です。
贈与税の非課税枠を使い、信託銀行に管理を任せたいなら特定贈与信託です。両方を組み合わせることもできます。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。
遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。療育手帳を持つ子の親でもあります。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:日本年金機構「令和8年4月分からの年金額等について」/法務省「民法等の一部を改正する法律(令和8年法律第45号)」概要資料・「法定後見制度の見直しの概要」/最高裁判所事務総局家庭局「成年後見関係事件の概況―令和7年1月~12月―」/独立行政法人福祉医療機構「心身障害者扶養共済制度」(2026年4月1日現在の掛金)/国税庁タックスアンサーNo.4405・No.1160・No.4167/民法1002条・1006条・1012条・1027条・1042条(2026年10月7日確認)