親の家を片付けていると、掛け軸や絵画、茶道具、古い食器など、価値がよく分からない品が出てくることがあります。
捨ててよいのか、売れるのか、相続税はかかるのか、家族で分けるにはどうすればよいのか、迷う人は少なくありません。
この記事では、遺品の骨董品・美術品の扱い方を、民法と国税庁の通達、古物営業法をもとに整理します。
価値の調べ方、相続人で分けるときの注意、相続税と売ったときの税金の考え方、買取業者に頼むときの確認点を順に説明します。
遺品の一覧表はWordで用意しました。
- 骨董品・美術品も相続財産。遺産分割が終わるまでは相続人全員の共有なので、一人で勝手に売らない
- 相続放棄を考えている人は、売ったり捨てたりする前に放棄するかを決める(民法921条1号)
- 相続税では、書画骨とう品は売買実例価額や精通者の意見価格などを参酌して評価する(財産評価基本通達135)
- 相続した書画・骨とうを売ると、1個または1組の価額が30万円を超えるものは譲渡所得の対象になる(所得税法施行令25条)
- 買取業者は古物商の許可が必要(古物営業法3条)。売るときは本人確認がある(同法15条)
遺品の骨董品・美術品も相続財産
亡くなった人が持っていた掛け軸・絵画・陶磁器・茶道具・刀剣・貴金属などは、預金や家と同じく相続財産です。
相続人が複数いる場合、遺産分割が終わるまでは相続人全員の共有になります。
価値があるかどうか分からない品でも、一人の判断で売ったり捨てたりすると、あとで「勝手に処分された」ともめる原因になります。
まずは一覧にして、相続人全員で扱いを決めましょう。
仏壇や仏具は別の扱い
仏壇・仏具・位牌などの祭具は、相続財産とは別に、祖先の祭祀を主宰する人が引き継ぎます(民法897条)。
仏壇・位牌の扱いは実家の仏壇・位牌はどうする?で説明しています。
相続放棄を考えている人は、売る前・捨てる前に注意
相続財産を処分すると、相続を単純承認したものとみなされ、相続放棄ができなくなることがあります(民法921条1号)。
価値のある品を売ったり捨てたりするのは、放棄するかどうかを決めてからにしてください。
放棄の期限は、自分が相続人になったことを知った日から3か月です(民法915条1項)。
価値の調べ方
骨董品や美術品の価値は、作者・時代・状態・箱や鑑定書の有無で大きく変わります。
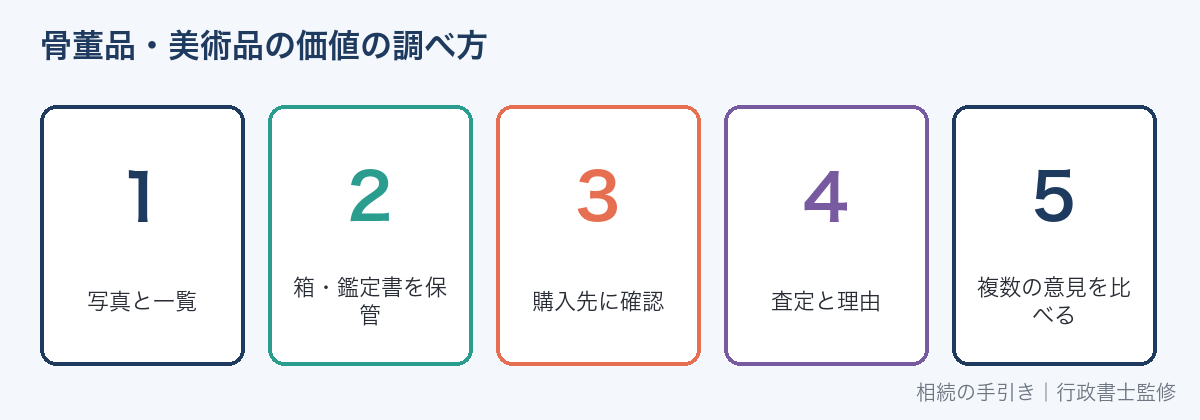
見た目だけでは判断できないので、次の順で確かめます。
- 品物ごとに写真を撮り、一覧にする(作者名・落款・箱書き・鑑定書・購入時の領収書があれば記録)
- 箱や付属品は捨てずに、品物と一緒に保管する
- 故人が購入した店や、取引のあった美術商が分かれば問い合わせる
- 買取業者の査定を受け、評価の理由を聞く
- 高額になりそうなものは、複数の業者や専門家の意見を比べる
国税庁の公売の事務運営指針でも、美術品は真贋の鑑定によって価値が変わること、箱書きや鑑定書の有無などで価格に大きな差が出ることに留意するよう示されています。
付属品を捨ててしまうと価値が下がることがあるので、片付けの前に確認しておきましょう。
片付けの前に分けておくもの
- 掛け軸・絵画・版画・書
- 陶磁器・茶道具・漆器
- 刀剣・甲冑(登録証があるか確認)
- 貴金属・宝石・時計
- 着物・帯
- 古い切手・古銭・記念硬貨
- それぞれの箱・鑑定書・領収書
刀剣類は、都道府県の教育委員会の登録を受けたものでなければ、原則として所持できません(銃砲刀剣類所持等取締法3条・14条)。
登録証があるか必ず確認し、見つからない場合は、都道府県の教育委員会や警察に相談してください。
遺品整理全体の進め方は遺品整理はいつから?で説明しています。
相続人で分けるとき
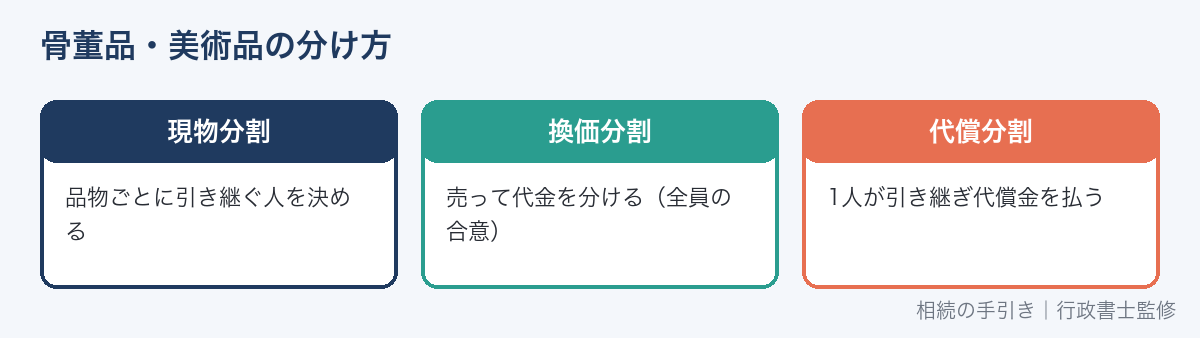
骨董品や美術品を誰が引き継ぐかは、遺言がなければ相続人全員の遺産分割協議で決めます。
| 分け方 | 内容 | 注意点 |
|---|---|---|
| そのまま分ける(現物分割) | 品物ごとに誰が引き継ぐかを決める | 価値に差があると不公平になりやすい |
| 売って代金を分ける(換価分割) | 買取業者などに売り、代金を分ける | 売る前に全員の合意を取る |
| 一人が引き継ぎ、ほかの人にお金を払う(代償分割) | 取得する人が代償金を払う | 評価額を全員で合意しておく |
評価額で意見が分かれる場合は、査定の結果や専門家の意見を全員で見て決めると、話し合いが進みやすくなります。
遺産分割協議書には、品物を特定できるように、作者・品名・特徴などを書いておきましょう。
財産の一覧は財産目録の書き方とひな形でも作れます。
相続税での評価
相続税がかかる場合、骨董品や美術品も課税の対象です。
財産評価基本通達135は、書画骨とう品の評価について、販売業者が持つもの以外は「売買実例価額、精通者意見価格等を参酌して評価する」と定めています。
つまり、同じような品が実際にいくらで取引されているか、その分野に詳しい人がいくらと見るかを参考にして評価します。
高額な品がある場合や、相続税の申告が必要な場合は、評価の方法を税理士に相談してください。
相続税がかかるかの目安は相続税はいくらからかかる?で確認できます。
売ったときの税金
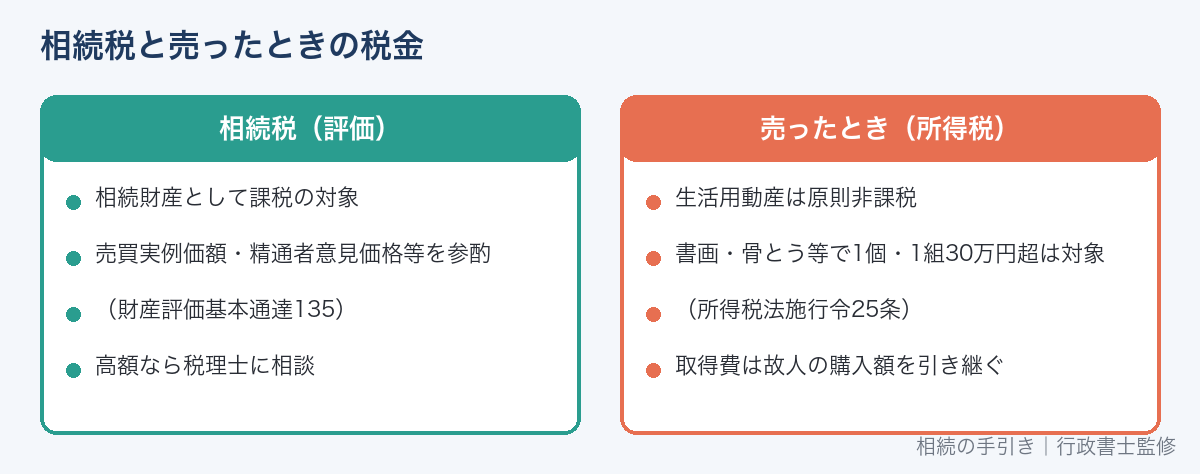
生活に通常必要な動産を売っても、原則として所得税はかかりません(所得税法9条1項9号)。
この場合、売った金額から取得費などを差し引いた利益が、譲渡所得として課税の対象になることがあります。
相続した品の取得費は、原則として亡くなった人が買ったときの金額を引き継ぐので、購入時の領収書があれば保管しておきましょう。
具体的に税金がかかるかどうかは、税務署か税理士に確認してください。
自分でフリマアプリやオークションに出す場合
相続人が自分で売る方法もあります。
その場合は、作者や真贋について分かっていないことを断定して書かないようにしましょう。
「作者不明」「鑑定書なし」など、分かっている事実だけを書くと、あとで返品や代金をめぐるトラブルになりにくくなります。
売上の分け方も、相続人で先に決めておきます。
美術館や自治体に寄贈する場合
故人が大切にしていた品を、美術館や資料館、自治体に寄贈したいと考える家族もいます。
相続した財産を、相続税の申告期限までに国や地方公共団体、一定の公益法人などに贈与した場合は、その財産に相続税がかからない特例があります(租税特別措置法70条)。
受け入れてもらえるかは寄贈先によって違い、特例の要件も細かいので、寄贈先と税理士に早めに相談してください。
買取業者に頼むときの確認点
古物(一度使われた品物など)を買い取る営業をするには、都道府県公安委員会の許可が必要です(古物営業法3条)。
許可を受けずに営業すると、3年以下の拘禁刑または100万円以下の罰金の対象になります(同法31条)。
買取業者に頼むときは、次の点を確認しましょう。
- 古物商の許可番号(公安委員会名と番号)が示されているか
- 査定の理由(作者・状態・相場)を説明してくれるか
- 出張費・査定料・キャンセルの条件
- 買取金額と支払い方法を書面で受け取れるか
- 強引に今日中の売却を求めないか
古物商は、品物を買い取るときに相手方の住所・氏名・職業・年齢を確認しなければなりません(古物営業法15条1項)。
売るときは、本人確認書類を用意しておきましょう。
古物商の許可番号の確かめ方
古物商は、営業所ごとに、公衆の見やすい場所に標識を掲示しなければなりません(古物営業法12条1項)。
また、一定の場合を除き、氏名または名称、許可をした公安委員会の名称、許可証の番号をホームページなどで公表することになっています(同条2項)。
買取業者のホームページや店舗で、「〇〇県公安委員会 第〇〇〇号」のような表示があるかを確認しましょう。
表示が見当たらない場合は、問い合わせのときに許可番号を聞いてみてください。
訪問購入のトラブルに注意
事業者が自宅に来て品物を買い取る「訪問購入」には、特定商取引法のルールがあります。
契約書面を受け取った日から8日以内なら、クーリング・オフができます(特定商取引法58条の14)。
自分から呼んでいない業者が突然来て買取を勧めることは、同法で禁止されています(58条の6)。
不安なときは、消費生活センター(消費者ホットライン188)に相談してください。
美術品の査定を頼む
美術品や骨董品の買取業者の中には、遺品整理で出てきた品の査定に対応しているところもあります。
査定を受ける場合も、売るかどうかは相続人全員で決めてからにしましょう。
美術品・骨董品の買取査定
絵画・掛け軸・茶道具・骨董品などの査定を受け付けている買取業者です。
【PR:美術品買取専門店 獏】 美術品買取専門店【獏】

査定の条件や対応地域、出張の可否は公式サイトで確認してください。売るかどうかは相続人全員で決めてからにしましょう。
遺品の一覧表(Word・無料)
骨董品・美術品などの遺品を記録して、相続人で扱いを決めるための一覧表をWordで用意しました。
無料ダウンロード
- 品名・作者・特徴・写真番号・保管場所
- 箱・鑑定書・領収書の有無
- 査定額(業者名・日付)
- 扱い(引き継ぐ人・売る・保管・供養)と相続人の確認欄
よくある質問
価値がなさそうな品は捨ててもいいですか?
相続人全員で確認してからにしましょう。
相続放棄を考えている人は、捨てることも処分にあたる場合があるので、放棄するかを決めてからにしてください。
査定を受けたら、必ず売らないといけませんか?
査定を受けただけで売る義務が生じるわけではありません。
査定の条件(出張費やキャンセル料)は、申し込む前に確認しておきましょう。
形見分けで親族に渡してもいいですか?
形見分けも、遺産の分け方の一つです。
価値のある品を渡す場合は、相続人全員の了解を得てから行いましょう。
相続税の申告で、骨董品を書き漏らすとどうなりますか?
申告すべき財産が漏れていると、修正申告や加算税の対象になることがあります。
価値が分からない品は、税理士に相談して扱いを決めてください。
鑑定書がない品は価値がありませんか?
鑑定書がないから価値がない、とは限りません。
ただ、国税庁の運営指針も示すとおり、箱書きや鑑定書の有無で価格に大きな差が出ることがあるので、査定のときに付属品をすべて見せましょう。
相続税の申告期限までに価値が分かりません
相続税の申告期限は、相続の開始を知った日の翌日から10か月以内です(相続税法27条1項)。
高額になりそうな品がある場合は、早めに査定や専門家の意見を取り、税理士に相談してください。
まとめ
参考にした資料
- 民法897条・915条・921条
- 国税庁「財産評価基本通達」135(書画骨とう品の評価)、国税庁 徴収事務の運営指針「美術品等の評価」
- 所得税法9条1項9号、所得税法施行令25条、租税特別措置法70条、相続税法27条1項
- 古物営業法3条・12条・15条・31条、特定商取引に関する法律58条の6・58条の14、銃砲刀剣類所持等取締法3条・14条