遺言書に「〇〇に財産を遺贈する」と書かれていた場合、その財産を受け取る人や相続人は、どのような手続きをすればよいのでしょうか。
遺贈は、遺言によって財産を渡すことで、相続人以外の人や会社、団体にも財産を渡せます。
一方で、相続とは税金や登記の費用、放棄の手続きが違う点もあります。
この記事では、民法や国税庁の資料をもとに、遺贈の種類、相続との違い、税金と登記、放棄のしかたを説明します。
- 遺贈は、遺言で財産を無償で渡すこと。相続人以外の人や法人にも渡せる(民法964条)
- 財産の割合で渡す包括遺贈は、借金も引き継ぐ。特定の財産を渡す特定遺贈は、その財産だけを受け取る
- 相続人以外(孫・兄弟姉妹など)が遺贈で財産を受け取ると、相続税が2割加算される
- 不動産の名義変更の登録免許税は、相続人なら0.4%、相続人以外なら2%
- 遺贈は放棄できる。特定遺贈はいつでも、包括遺贈は3か月以内に家庭裁判所で手続きする
遺贈とは
遺贈は、遺言によって、自分の財産の全部または一部を、無償で他の人に渡すことです(民法964条)。
遺贈で財産を受け取る人を「受遺者」といいます。
受遺者には、相続人だけでなく、相続人以外の親族、友人、お世話になった人、会社やNPO法人などの団体もなれます。
包括遺贈と特定遺贈
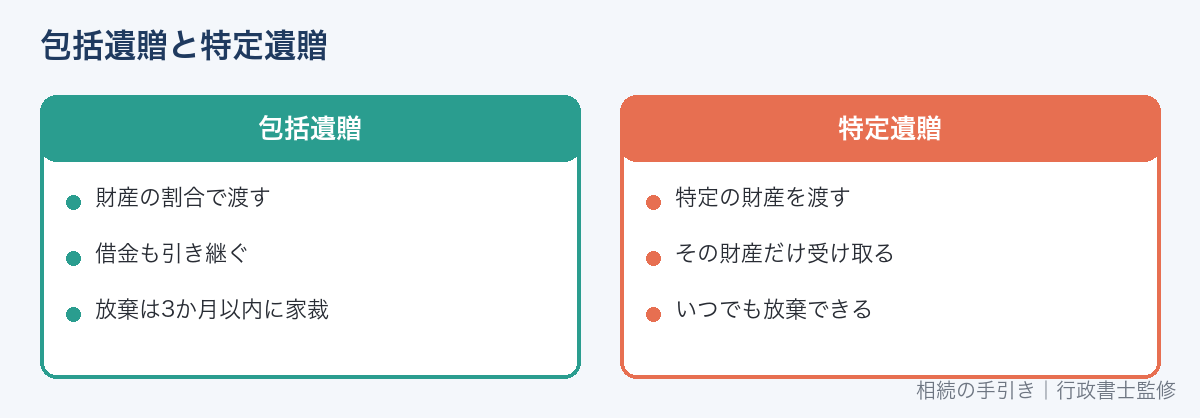
| 比べる点 | 包括遺贈 | 特定遺贈 |
|---|---|---|
| 遺言の書き方の例 | 「財産の3分の1を〇〇に遺贈する」 | 「〇〇の土地を〇〇に遺贈する」 |
| 受け取るもの | 割合に応じて、プラスの財産も借金も引き継ぐ | 指定された財産だけ |
| 立場 | 相続人と同じ権利義務を持つ(民法990条) | 相続人とは違う立場 |
| 遺産分割協議 | 参加する必要がある | 参加しない |
| 放棄の方法 | 3か月以内に家庭裁判所で放棄の手続き | いつでも、相続人などへの意思表示で放棄できる(民法986条) |
包括遺贈を受けた人は、亡くなった方の借金も割合に応じて引き継ぐので注意が必要です。
負担付遺贈
「自宅を遺贈する代わりに、ペットの世話をすること」のように、受遺者に一定の義務を負わせる遺贈を、負担付遺贈といいます。
受遺者は、遺贈の目的の価額を超えない範囲で、負担した義務を果たす責任を負います(民法1002条)。
遺贈と相続の違い
| 比べる点 | 相続 | 遺贈 |
|---|---|---|
| 財産を受け取る人 | 法律で決まった相続人 | 遺言で指定された人(相続人以外も可) |
| 遺言 | なくても起こる | 遺言が必要 |
| 相続税の2割加算 | 配偶者・子・親にはない | 相続人以外の受遺者などは加算される |
| 不動産の登録免許税 | 0.4% | 相続人なら0.4%、相続人以外なら2% |
| 不動産取得税 | かからない | 相続人以外への特定遺贈はかかる |
「相続させる」遺言との違い
相続人に財産を渡す遺言では、「遺贈する」ではなく「相続させる」と書くのが一般的です。
「長男〇〇に土地を相続させる」のように特定の財産を相続人に渡す遺言は、特定財産承継遺言といい、遺産分割をしなくても、その相続人が財産を受け取れます。
相続人以外の人には「相続させる」ことはできないので、「遺贈する」と書きます。
遺言の書き方は自筆証書遺言の書き方と文例で説明しています。
遺言書での書き方(文例)
第〇条 遺言者は、遺言者の有する次の土地を、遺言者の友人〇〇〇〇(昭和〇年〇月〇日生、住所〇〇県〇〇市〇〇町〇丁目〇番〇号)に遺贈する。
所在 〇〇市〇〇町〇丁目/地番 〇番〇/地目 宅地/地積 〇〇〇.〇〇平方メートル
第〇条 遺言者は、遺言者の有する預貯金のうち金〇〇〇万円を、特定非営利活動法人〇〇(所在地〇〇)に遺贈する。
第〇条 遺言者は、本遺言の遺言執行者として〇〇〇〇を指定する。
受遺者は、氏名だけでなく生年月日や住所も書いて、誰なのかを特定できるようにします。
不動産は登記事項証明書のとおりに書き、預貯金は金融機関名や金額を書きます。
受遺者が先に亡くなった場合に誰に渡すか(予備的な遺贈)も書いておくと安心です。
受遺者がすること
- 遺言の内容と、遺贈の種類(包括か特定か)を確認する
- 受け取るか放棄するかを決める(包括遺贈の放棄は3か月以内)
- 遺言執行者または相続人に連絡し、財産の引き渡しを受ける
- 不動産なら名義変更(所有権移転登記)をする
- 相続税がかかる場合は、亡くなったことを知った日の翌日から10か月以内に申告する
包括遺贈を受けた人は相続人と同じ立場になるので、ほかの相続人と遺産分割の話し合いをします。
遺産分割協議書の書き方は遺産分割協議書の書き方で説明しています。
遺贈と相続税
遺贈で財産を受け取った個人には、相続と同じように相続税がかかります。
基礎控除(3,000万円+600万円×法定相続人の数)を超える場合に、申告と納税が必要です。
基礎控除は相続税はいくらからかかる?で確認できます。
2割加算
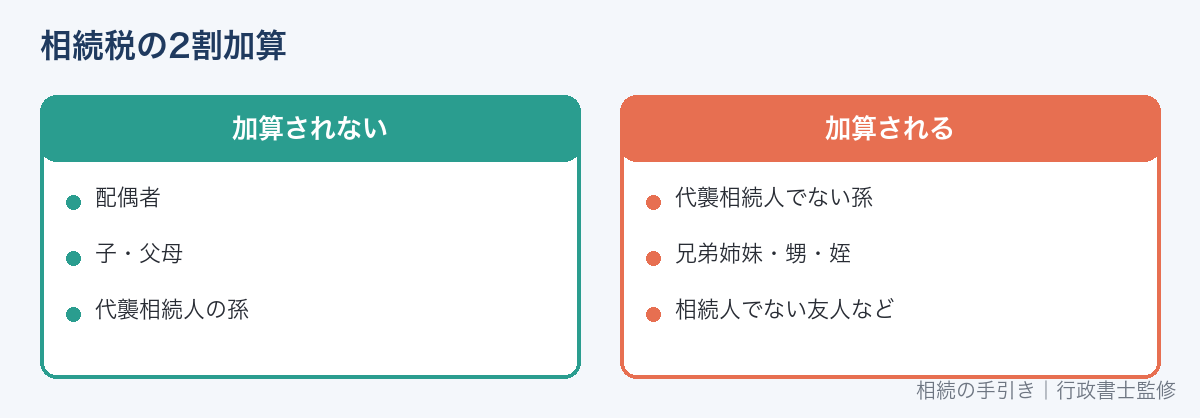
財産を受け取った人が、亡くなった方の配偶者・子・父母(一親等の血族)以外の場合は、その人の相続税額に2割が加算されます(相続税法18条)。
| 受け取る人 | 2割加算 |
|---|---|
| 配偶者、子、父母 | されない |
| 子が亡くなっていて代わりに相続する孫(代襲相続人) | されない |
| 孫(代襲相続人でない)、兄弟姉妹、甥・姪 | される |
| 相続人でない友人など | される |
孫を養子にしている場合も、代襲相続人でなければ2割加算の対象です。
法人に遺贈する場合
会社などの法人が遺贈を受けた場合、原則として相続税ではなく法人税の問題になります。
また、法人に土地や株式などを遺贈すると、亡くなった方がその財産を時価で売ったものとみなされ、譲渡所得の税金がかかることがあります(所得税法59条)。
この税金は、亡くなった方の準確定申告で相続人が申告します。
公益法人などへの遺贈には特例もあるので、法人への遺贈を考える場合は、事前に税務署や税理士に相談しましょう。
遺贈の登記と費用
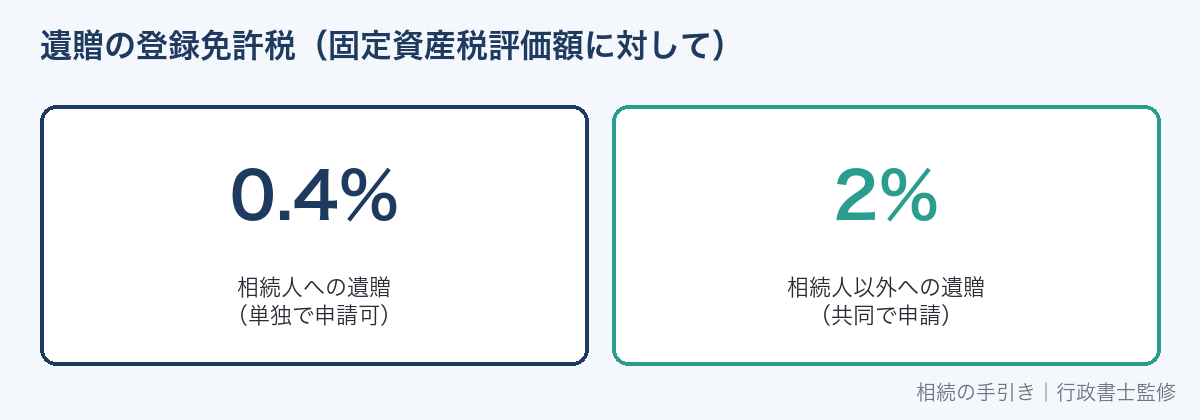
不動産を遺贈で受け取った場合は、名義変更(所有権移転登記)が必要です。
| 受遺者 | 登記の申請 | 登録免許税 |
|---|---|---|
| 相続人 | 受遺者が単独で申請できる(2023年4月1日から) | 固定資産税評価額の0.4% |
| 相続人以外 | 受遺者と、遺言執行者(いなければ相続人全員)が共同で申請する | 固定資産税評価額の2% |
相続人以外が特定遺贈で不動産を受け取ると、不動産取得税もかかります。
相続人以外への遺贈では、遺言執行者がいると登記の手続きが進めやすくなります。
遺言執行者の役割は遺言執行者とはで説明しています。
遺贈を放棄する方法
遺贈を受けたくない場合は、放棄することができます。
| 種類 | 放棄の方法 | 期限 |
|---|---|---|
| 特定遺贈 | 相続人や遺言執行者に、放棄することを伝える(内容証明郵便など記録が残る方法がよい) | 決まりはない。相続人などから催告を受けたら、その期間内に答える(民法987条) |
| 包括遺贈 | 家庭裁判所に放棄の申述をする | 自分のために包括遺贈があったことを知った時から3か月以内 |
包括遺贈の放棄の手続きは、相続放棄と同じように進めます。
相続放棄の手続きは相続放棄とはで説明しています。
遺贈と遺留分
遺贈によって、相続人の最低限の取り分(遺留分)が侵害された場合、遺留分を持つ相続人は、受遺者に遺留分侵害額に相当するお金を請求できます(民法1046条)。
多くの財産を相続人以外に遺贈する場合は、遺留分に配慮して遺言を作ることが大切です。
遺留分の割合は遺留分とはで確認できます。
遺贈寄付
遺言で、財産の一部をNPO法人や公益法人、学校などに寄付することを、遺贈寄付といいます。
- 寄付先が遺贈を受け入れているか、受け入れられる財産(現金・不動産など)を事前に確認する
- 不動産は受け入れていない団体もあるので、売って現金で寄付する方法(清算型遺贈)も検討する
- 遺言執行者を指定しておくと、寄付の手続きが進めやすい
遺贈と死因贈与の違い
| 比べる点 | 遺贈 | 死因贈与 |
|---|---|---|
| 方法 | 遺言(あげる人だけの意思) | 契約(あげる人ともらう人の合意) |
| 方式 | 遺言の方式に従う | 書面でも口頭でもよい(書面が望ましい) |
| もらう人の同意 | いらない(あとで放棄できる) | 必要(契約なので合意して結ぶ) |
| 税金 | 相続税 | 相続税 |
死因贈与は「自分が死んだら、この財産をあげる」という贈与契約で、遺贈の規定が準用されます(民法554条)。
介護をした相続人以外の親族の特別寄与料は特別受益と寄与分とはで説明しています。
よくある質問
孫に遺贈すると、相続税はどうなりますか?
代襲相続人でない孫が遺贈で財産を受け取ると、相続税の2割加算の対象になります。
また、遺贈を受けた孫が、亡くなる前の7年以内に贈与を受けていた場合は、その贈与も相続税の計算に加算されます。
受遺者が先に亡くなっていたら?
遺言者より先に受遺者が亡くなっていた場合、その遺贈は効力を生じません(民法994条)。
受遺者の子が代わりに受け取ることはないので、予備の受遺者を遺言に書いておく方法があります。
遺贈された財産を相続人が渡してくれません
遺贈の履行は、遺言執行者がいる場合は遺言執行者が行います。
遺言執行者がいない場合は、家庭裁判所に選任を申し立てることもできます。
相続人との話し合いがまとまらない場合は、弁護士に相談しましょう。
まとめ
この記事は、法令や国税庁などの公表資料にもとづく制度の一般的な説明です。個別の税額の計算や申告についてのご相談は、税理士または税務署にお問い合わせください。
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:民法554条・964条・986条・987条・990条・994条・1002条・1046条/相続税法18条/所得税法59条/不動産登記法63条3項/登録免許税法別表第一/地方税法73条の7(2026年10月1日確認)