親が他人の土地を借りて家を建てていた場合、その「借地権」も相続の対象になります。
「地主の承諾は要る?」「名義書換料を払うように言われた」「相続税ではいくらと評価する?」など、借地権ならではの疑問は少なくありません。
この記事では、民法・借地借家法と国税庁の案内をもとに、借地権の相続で必要な手続き、地主との関係、相続税での評価、売却や返還の方法を、わかりやすく説明します。
- 借地権は相続財産。相続人が受け継ぐのに地主の承諾は不要で、名義書換料を払う義務もない
- 地主には、相続したことを通知するのがマナー。地代の支払先・支払者の変更も伝える
- 借地権を第三者に守るには、建物の相続登記をしておくことが大切
- 相続税では、原則として自用地の評価額×借地権割合で評価する(割合は路線価図の記号でわかる)
借地権とは
借地権は、建物を建てるために他人の土地を借りる権利です。
土地は地主のもの、建物は借りている人(借地人)のもの、という形になります。
| 種類 | 内容 |
|---|---|
| 旧法の借地権 | 1992年7月31日以前に始まった借地契約。旧借地法が適用され、更新が続くのが一般的 |
| 普通借地権 | 1992年8月1日以後の借地借家法の借地権。存続期間は30年以上で、更新がある |
| 定期借地権 | 更新がなく、期間が終わると土地を返す借地権(一般定期借地権は50年以上) |
古くからの借地では、旧法の借地権であることが多く、地主の側から契約を終わらせるのは簡単ではありません。
一方、定期借地権は期間が決まっているので、相続したあと残りの期間を確認しておく必要があります。
借地権付きの建物を売って手放したい場合は、借地権を扱う買取業者に相談する方法もあります(相談先の比較を見る)。
東京・神奈川・埼玉・千葉の物件なら:【PR:借地権 無料相談ドットコム】 【借地権 無料相談ドットコム】

借地権の相続に地主の承諾は要らない
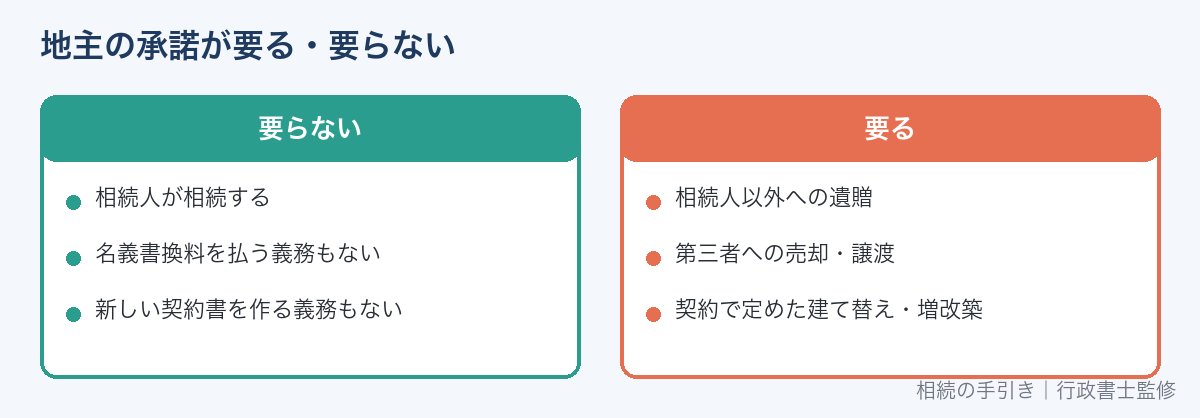
借地権を第三者に売ったり譲ったりするには、原則として地主の承諾が必要です(民法612条)。
しかし、相続は「譲渡」ではありません。亡くなった方の権利や義務を、相続人がそのまま受け継ぐものです。
そのため、相続人が借地権を相続するのに、地主の承諾は要りません。
名義書換料・承諾料を払う必要はない
地主から「名義を変えるなら名義書換料(承諾料)を払ってほしい」と言われることがあります。
しかし、相続による借地権の承継では、承諾が不要なので、名義書換料を払う法律上の義務はありません。
契約書に特別な定めがある場合もあるので、まずは契約書を確認し、落ち着いて話し合いましょう。
遺贈の場合は承諾が必要になることがある
遺言書で、相続人以外の人に借地権を「遺贈」する場合は、相続とは違い、譲渡と同じように扱われ、地主の承諾が必要になると考えられています。
地主が承諾しない場合は、裁判所に承諾に代わる許可を求める手続きもあります。
契約書を書き直す必要はある?
相続人は、亡くなった方の契約上の地位をそのまま受け継ぐので、新しい契約書を作る義務はありません。
その場合は、地代・期間・更新料などの条件が不利に変わっていないか、よく確認してから署名しましょう。
借地権を相続したらやること
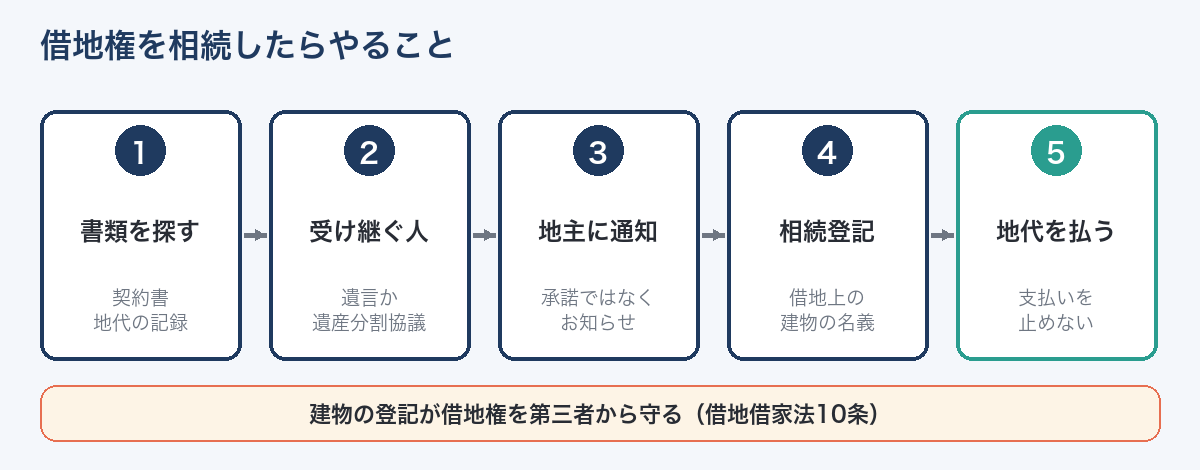
-
STEP 1契約書と地代の記録を探す土地賃貸借契約書、地代の領収書や振込の記録で、契約の内容と地主を確認する
-
STEP 2誰が借地権を受け継ぐか決める遺言書がなければ、遺産分割協議で決める
-
STEP 3地主に相続を通知する借地人が亡くなったこと、誰が受け継いだかを知らせる
-
STEP 4建物の相続登記をする借地上の建物の名義を、受け継いだ人に変える
-
STEP 5地代の支払いを続ける支払いが止まると、契約の解除の原因になりかねない
地主への通知
相続そのものに地主の承諾は不要ですが、借地人が変わったことを地主に知らせるのは大切です。
地代の振込名義や連絡先が変わるので、手紙などで次の内容を伝えましょう。
〇〇〇〇(借地人)が令和〇年〇月〇日に死亡し、借地上の建物と借地権は、相続により〇〇〇〇が承継しました。
今後の地代は〇〇〇〇から、これまでどおりお支払いします。
地主あての通知書のWord雛形(無料)
上の文例を、そのまま使える通知書の形にしたWordファイルを用意しました。
通知書の控えを取っておくと、あとで地主と話し合うときの記録になります。
建物の相続登記が借地権を守る
借地権は、土地の登記がなくても、借地上の建物を借地人の名義で登記していれば、土地を買った第三者などに対抗できます(借地借家法10条)。
建物の名義が亡くなった方のままだと、あとで問題になることがあるので、早めに相続登記をしましょう。
また、相続登記は2024年4月から義務になっています。手順は相続登記の必要書類と自分でやる手順で解説しています。
遺産分割協議書への書き方
借地権は、借地上の建物と一緒に、次のように書くのが一般的です。
相続人〇〇〇〇は、次の建物及びその敷地の借地権を取得する。
(建物)所在 〇〇市〇〇町〇丁目〇番地〇 家屋番号 〇番〇 種類 居宅 構造 木造瓦葺2階建 床面積 1階〇〇.〇〇平方メートル 2階〇〇.〇〇平方メートル
(借地権)所在 〇〇市〇〇町〇丁目 地番 〇番〇 地積 〇〇〇.〇〇平方メートルの土地の賃借権(地主 〇〇〇〇)
協議書全体の書き方は遺産分割協議書の書き方|Word雛形4パターンで解説しています。
借地権の相続で集める書類
| 書類 | 使いみち |
|---|---|
| 土地賃貸借契約書 | 契約の期間、地代、更新料、建て替えの条件などを確認する |
| 地代の領収書・振込の記録 | 地主と地代の額、支払いの状況を確認する |
| 建物の登記事項証明書 | 建物の名義と所在・家屋番号を確認する |
| 土地の登記事項証明書 | 地主(土地の所有者)を確認する。地主も相続で代わっていることがある |
| 建物の固定資産評価証明書 | 建物の相続登記の登録免許税や、相続税の計算に使う |
契約書が見つからない場合でも、借地権がなくなるわけではありません。地代の記録などから、契約の内容を地主と確認しましょう。
定期借地権を相続した場合
定期借地権は、期間が終わると更新されず、建物を取り壊して土地を返すのが原則です。
相続したら、契約書で次の点を確認しておきましょう。
- 契約の終わる日(残りの期間)
- 期間が終わったとき、建物を取り壊して返す必要があるか
- 保証金を預けている場合、返還の条件
残りの期間が短い場合は、取り壊し費用の負担も見込んで、受け継ぐ人を決めることが大切です。
相続税での借地権の評価
借地権も、相続税の計算では財産として評価します。
国税庁のタックスアンサーによると、借地権の価額は、原則として次のように計算します。
借地権の評価額 = 自用地としての評価額 × 借地権割合
「自用地としての評価額」は、その土地を自分で使っているものとして、路線価などで計算した額です。
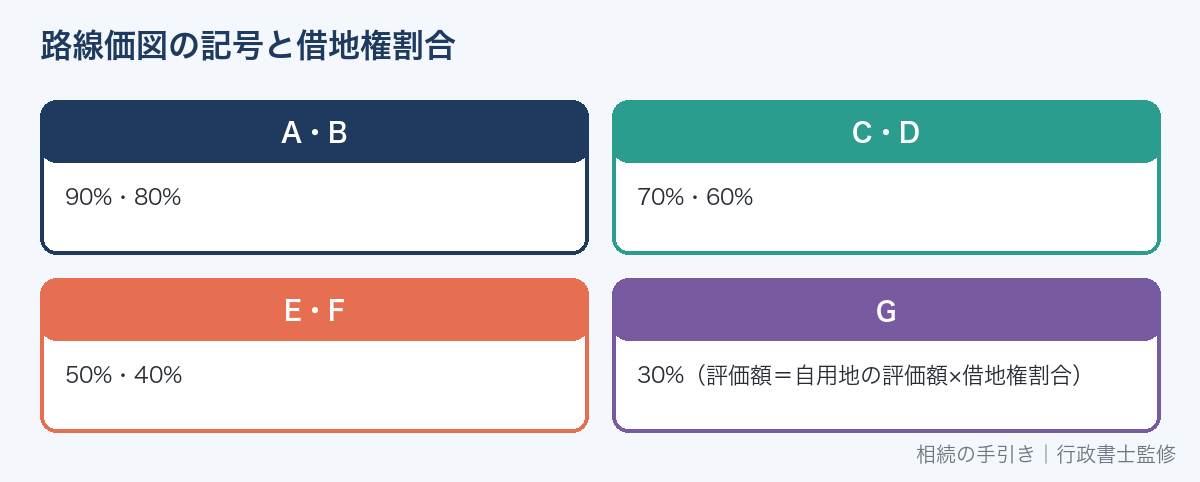
借地権割合は、国税庁の路線価図で、路線価の数字の後ろにあるアルファベットでわかります。
| 記号 | 借地権割合 |
|---|---|
| A | 90% |
| B | 80% |
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
| G | 30% |
たとえば、自用地としての評価額が3,000万円で、借地権割合が60%(D)なら、借地権の評価額は1,800万円になります。
借地権の取引の慣行がない地域では、借地権は評価しない扱いもあります。定期借地権は、別の方法で評価します。
借地上の建物は、別に固定資産税評価額などで評価します。
相続税がかかるかどうかの目安は相続税はいくらからかかる?で確認できます。
小規模宅地等の特例も使える場合がある
亡くなった方が住んでいた借地上の自宅の場合、借地権にも小規模宅地等の特例が使えることがあります。
要件の当てはめは、税務署や税理士に確認しましょう。
借地権を相続したくない・使わないとき
| 方法 | ポイント |
|---|---|
| 地主に買い取ってもらう | 地主が借地権(と建物)を買い取れば、地主は土地を自由に使えるようになる。話し合いで価格を決める |
| 第三者に売る | 地主の承諾が必要。承諾が得られなければ、裁判所に承諾に代わる許可を申し立てられる(借地借家法19条) |
| 地主と一緒に売る | 土地(底地)と借地権をまとめて売ると、買い手が見つかりやすい |
| 地主に返す | 建物を取り壊して更地で返すのが原則。費用や条件は契約と話し合いによる |
| 相続放棄 | 借地権だけを放棄することはできず、ほかの財産もすべて手放すことになる |
借地権は、売るにも返すにも地主との話し合いが欠かせません。相続したら早めに地主と連絡を取り、方針を相談しましょう。
相続した不動産を手放す方法は相続した訳あり不動産の手放し方でも解説しています。
相続した不動産の買取の相談先(比較)
借地権付きの建物は、地主との調整が必要なため、ふつうの不動産会社では扱いにくいことがあります。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:借地権 無料相談ドットコム】 【借地権 無料相談ドットコム】
|
借地権付きの建物(未登記・再建築不可・老朽化した建物も) | 対応エリアは公式サイトで確認 |
| 【PR:訳あり物件買取センター】 借地権の買取〜売却まで【訳あり物件買取センター】
|
空き家・借地権付き・再建築不可・共有持分など | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
| 【PR:ラクウル(訳あり物件)】 訳あり物件の専門店【ラクウル】
|
再建築不可・旗竿地・共有持分・事故物件など訳あり物件の買取 | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (LIXIL不動産ショップ)

複数の会社に査定を頼んで比べましょう。査定額は会社によって差が出ます。対応エリアは各社の公式サイトで確認してください。
地主との間で起きやすいトラブル
- 名義書換料を求められる:相続では払う義務はない。契約書の定めを確認する
- 地代の値上げを求められる:相続をきっかけに値上げを求められても、すぐに応じる義務はない。周辺の相場などを確認して話し合う
- 土地の明け渡しを求められる:借地人が亡くなったことは、それだけで契約を終わらせる理由にはならない
- 建て替え・増改築の承諾:契約で地主の承諾が必要とされていることが多い。承諾料が必要になることもある
話し合いがまとまらない場合は、弁護士に相談することも考えましょう。
モデルケース:地主から名義書換料を求められた
たとえば、父が借地の上に家を建てて住んでいて、父が亡くなったあと、長男が家と借地権を相続した場合で考えます。
地主から「名義が変わるので、名義書換料として〇〇万円を払ってほしい」と言われたとします。
- 相続による借地権の承継には、地主の承諾は不要で、名義書換料を払う法律上の義務はない
- 契約書に特別な定めがないかを確認する
- 地主には、相続したことと、今後も同じ条件で地代を払うことを伝える
- 建物の相続登記をして、借地権を第三者に対抗できるようにしておく
地主との関係を保つことも大切なので、法律上の扱いを踏まえたうえで、丁寧に話し合いましょう。
路線価図の見方と調べ方は路線価とはで説明しています。
相続した借地権を売るときの手順や、地主が承諾しないときの手続きは、相続した借地権を売る方法|地主の承諾・譲渡承諾料・借地非訟で説明しています。
よくある質問
借地権は、相続人の共有にしてもいいですか?
共有にすることはできます。
できるだけ1人が受け継ぐ形にしておくと、あとが楽です。
地代を払っていなかった期間があります
未払いの地代は、亡くなった方の借金として、相続人が受け継ぎます。
地代の滞納が続くと、契約を解除される原因になるので、早めに地主と話し合い、支払いましょう。
借地上の建物が古くて住めません
建物が古くても、借地権はすぐにはなくなりません。
建物の状態を確認し、建て替えや売却を早めに検討しましょう。
地主が亡くなった場合はどうなりますか?
地主が亡くなった場合は、地主の相続人が土地(底地)と貸主の立場を受け継ぎます。
借地人は、新しい地主に地代を払えばよく、借地権はそのまま続きます。
借地権を相続したら、固定資産税は誰が払いますか?
土地の固定資産税は、土地の所有者である地主が払います。
借地上の建物の固定資産税は、建物の所有者である借地人(相続した人)が払います。
地主の承諾なしに建物を建て替えてもいいですか?
契約書に「増改築には地主の承諾が必要」と書かれていることが多く、無断で建て替えると契約違反になるおそれがあります。
地主が承諾しない場合は、裁判所に承諾に代わる許可を求める手続きがあります。
借地権の相続を、地主に知らせないとどうなりますか?
相続に地主の承諾は要りませんが、知らせないままだと、地代の支払者がわからなくなったり、地主との関係がこじれたりする原因になります。
相続したら、早めに手紙などで知らせておきましょう。
借地権と底地を両方相続した場合は?
親が地主で、同じ家族が借地人でもある場合など、借地権と底地(土地の所有権)の両方を同じ人が受け継ぐと、借地権は原則として消えます(混同)。
その場合は、ふつうの土地を所有しているのと同じ扱いになります。
相続した借地権を担保にお金を借りられますか?
借地上の建物を担保に入れることはできますが、金融機関からは地主の承諾書を求められるのが一般的です。
事前に地主と相談しておきましょう。
借地権は相続税の申告でどの表に書きますか?
借地権は、土地の上に存する権利として、相続税の申告書の第11表(相続税がかかる財産の明細書)に書きます。
評価の計算は「土地及び土地の上に存する権利の評価明細書」で行います。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。
遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。
詳しくは運営者情報をご覧ください。
参考資料:民法612条・896条/借地借家法10条・19条・22条/国税庁 タックスアンサーNo.4611「借地権の評価」・財産評価基準書(路線価図の見方)(2026年9月25日確認)