リースバックは、自宅を売ったあとも、家賃を払ってそのまま住み続けられる方法です。
「親の施設の入居金を用意したい」「家を現金にして相続に備えたい」といった場面で検討されます。
一方で、売買と賃貸の2つの契約を組み合わせるため、しくみが分かりにくい取引です。
国土交通省は、トラブルが起きていることを受けて、消費者向けのガイドブックを公表しています。
この記事では、そのガイドブックと法律をもとに、しくみ・注意点・相続との関係を説明します。
家賃の合計と売却価格を比べる自動計算もつけています。
- リースバックは「家を売る契約」と「家を借りる契約」の組み合わせ。家の名義は事業者に移る
- 国交省の調査では、事業者の80%が定期借家契約を使っていた。期間が終わると住めなくなることがある
- 同じ調査で、買取価格を周辺相場の7割以下と答えた事業者が50%あった
- 自宅を宅建業者に売る場合は、クーリング・オフはできない
- 契約前に、通常の売却やリバースモーゲージと比べ、家賃の合計が売却価格を超えないかを計算する
リースバックの仕組み
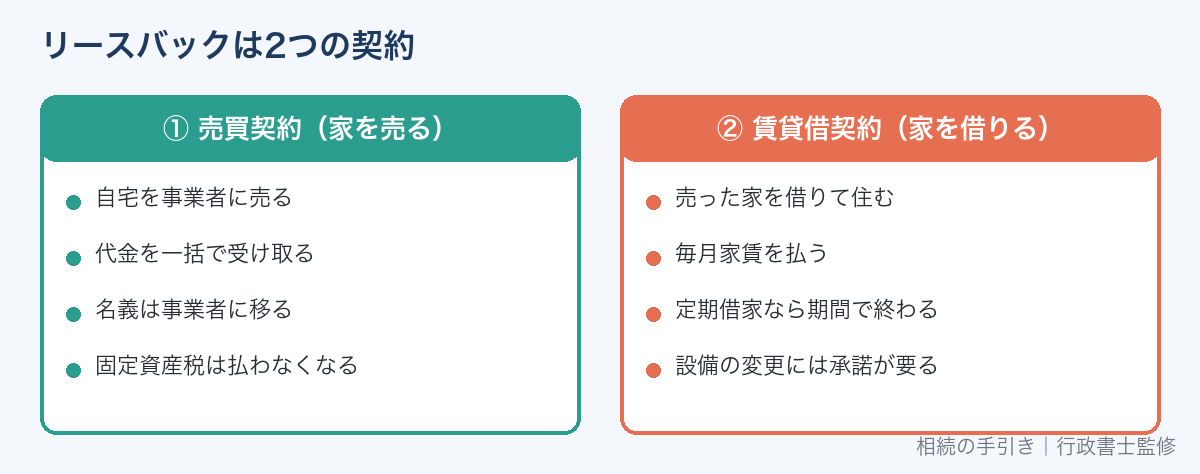
国土交通省のガイドブックでは、リースバックを次のように説明しています。
自宅を売って一括で資金を受け取り、売ったあとは毎月家賃を払って同じ家に住む、というサービスです。
「セール・アンド・リースバック」と呼ばれることもあります。
取引は2つの契約でできています。
| 契約 | 内容 | あなたの立場 |
|---|---|---|
| ① 売買契約 | 自宅をリースバック事業者に売り、代金を受け取る | 売主 |
| ② 賃貸借契約 | 売った家を事業者から借りて、家賃を払う | 借主(賃借人) |
家の持ち主は事業者になります。
あなたは「元の持ち主」ではなく、ふつうの借家人として住むことになります。
どんなときに使われるか
ガイドブックは、利用の例として次の2つを挙げています。
- 高齢者施設に移ることが決まり、入居時の一時金が必要になった。空きが出るまで自宅に住みたい
- 実家を二世帯住宅に建て替える資金がほしい。完成するまで今の家に住みたい
どちらも、住む期間の終わりが見えている使い方です。
「ずっと住み続けたい」場合は、後で説明する契約の種類に特に注意が必要です。
施設の費用の目安は介護施設の種類と費用で確認できます。
住みながらお金を得るほかの方法
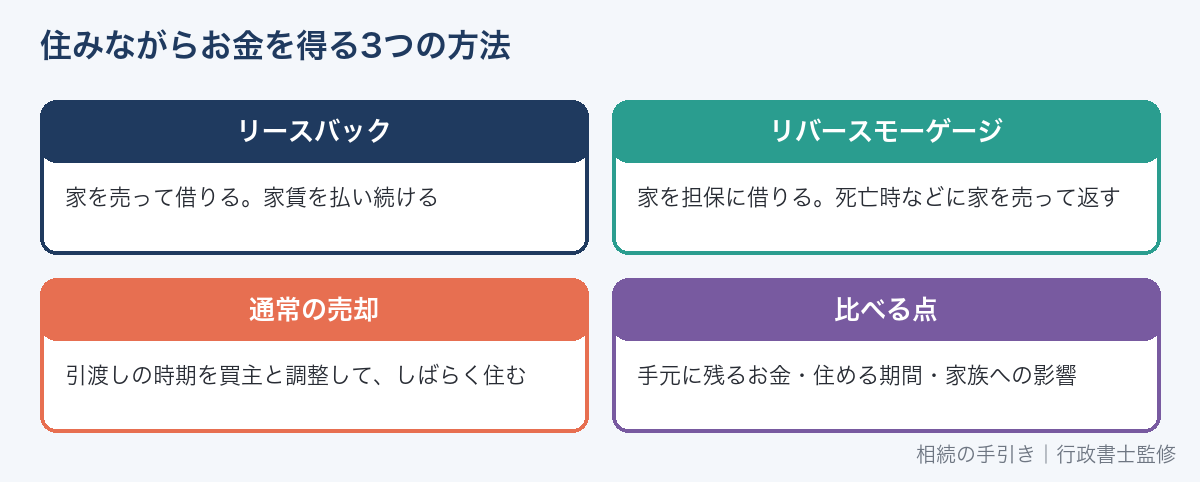
ガイドブックは、リースバックを選ぶ前に、ほかの方法と比べるよう勧めています。
住み慣れた家に住みながら資金を得る方法は、主に3つです。
| 方法 | しくみ | 注意点 |
|---|---|---|
| リースバック | 家を売って、借りて住む | 家賃を払い続ける。期間が終わると住めないことがある |
| リバースモーゲージ | 家を担保にお金を借りる。亡くなったときなどに家を売って返す | 借金なので、契約終了時に返す必要がある。利息を払う |
| 通常の売却 | ふつうに売り、引渡しの時期を買主と調整する | 買主が引渡しを待つことに応じるとは限らない |
リバースモーゲージには、住宅金融支援機構が金融機関と提携する「リ・バース60」などがあります。
ふつうの住宅ローンと違い、元金を返さず、借りた額が減らないことが多いのが特徴です。
通常の売却でも、売り出すときに「引渡しは○か月後」と条件をつけることができます。
施設に移る時期が決まっているなら、この方法で足りることもあります。
家を担保にお金を借りる方法(不動産担保ローン)もありますが、返済が必要です。
リースバックのメリットとデメリット
メリット
- 引っ越さずに、まとまったお金を受け取れる
- 持ち主でなくなるので、固定資産税を払わなくてよくなる
- 建物の修繕費は、契約の内容によっては事業者が負担する
- 家が現金に変わるので、あとで家族が家を売る手間が減る
デメリット
- 家賃を払い続けるので、受け取ったお金はいずれ減っていく
- 売却価格が、通常の売却より低くなることがある
- 定期借家契約なら、期間が終わると住み続けられないことがある
- 設備の交換やリフォームに、事業者の承諾が必要になる
- 「買い戻せる」と言われても、条件しだいで買い戻せないことがある
家賃は、事業者が払う固定資産税や修繕費なども考えて決められています。
「税金がかからなくなる分、得をする」とは限りません。
国土交通省の調査でわかったこと
国土交通省は、リースバックを扱う事業者にアンケートを行っています(令和2年度)。
| 質問 | 結果 |
|---|---|
| 結んでいる賃貸借契約の種類(複数回答) | 定期借家契約が80%で最も多い |
| 買取価格は周辺相場の何割か(39社) | 「7割以下」が50% |
消費者へのアンケート(令和3年度)では、リースバックを「初めて聞いた」人が66.2%でした。
しくみを知っている人は、合わせて12.8%にとどまります。
よく知られていない取引だからこそ、契約の前に内容を確かめることが大切です。
家賃の合計と売却額を比べる
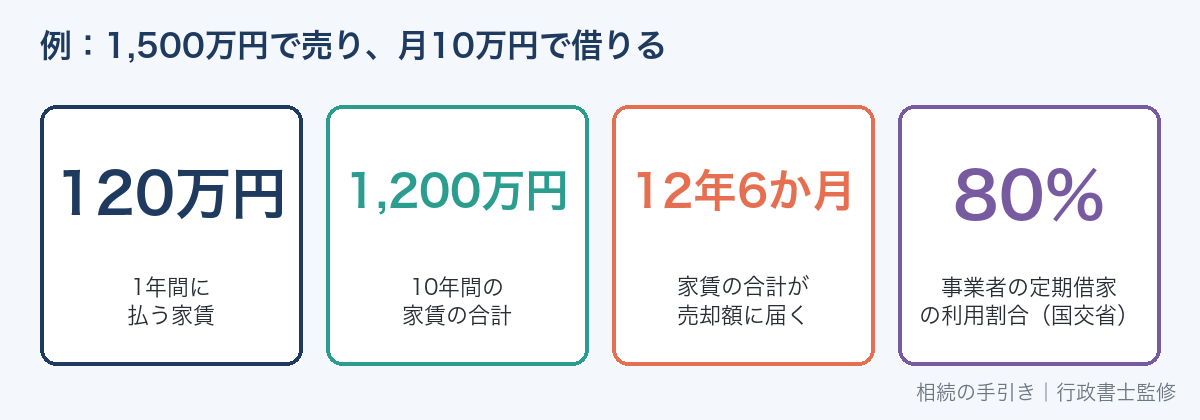
ガイドブックは、契約前に次の2つを自分で計算して比べるよう求めています。
- 売って受け取る金額
- 何年か住む間に払う家賃の合計
受け取ったお金から家賃を払い続けると、いずれ底をつくからです。
ガイドブックには、約2,000万円で売り、家賃が約20万円だった例が載っています。
この例では、10年住むと家賃の合計が売却代金を上回ります。
例えば1,500万円で売り、月10万円で借りると、1年で120万円を払います。
12年6か月で、家賃の合計が売却価格と同じ1,500万円になります。
途中で家賃が上がれば、この期間はもっと短くなります。
次の計算で、提示された条件を確かめてみてください。
リースバックの家賃と売却価格を比べる計算
リースバックで提示された売却価格
万円
提示された月の家賃(共益費などを含む)
万円
住み続けたい年数
年
通常の売却の査定額(わからなければ0)
万円
通常の売却の査定額も入れると、リースバックの売却価格との差がわかります。
査定は、近くの相場にくわしい不動産会社にも頼むと比べやすくなります。
トラブルの例と契約前の確認点
ガイドブックには、実際に寄せられたトラブルの例がまとめられています。
主なものと、確認したい点は次のとおりです。
| トラブルの例 | 確認したい点 |
|---|---|
| 訪問や電話でしつこく勧められ、契約してしまった | その場で署名しない。家族と相談すると伝える |
| 相場より大幅に安い価格で売っていた | 価格の根拠を聞き、ほかの会社にも査定を頼む |
| 数年分の家賃が売却代金を超えると後で気づいた | 家賃の合計を計算し、値上げの条件も確かめる |
| 買い戻すつもりが、家を第三者に売られた | 買戻しの期限・価格・条件が契約書にあるか |
| 定期借家で、再契約を断られて退去した | 契約の種類と期間、再契約の条件 |
| 亡くなったあと、家族が原状回復費を請求された | 退去時の原状回復の範囲 |
不実の説明など不当な勧誘があった場合は、消費者契約法で契約を取り消せることもあります(消費者契約法4条)。
困ったときは、消費者ホットライン(188)で近くの消費生活センターに相談できます。
クーリング・オフはできない
宅建業法のクーリング・オフは、宅建業者が売主で、消費者が買主のときの制度です(宅建業法37条の2)。
自宅を宅建業者に売る場合は、クーリング・オフで解除することはできません。
売主から解除するには、受け取った手付金の倍額を払う「手付倍返し」が一般的です(民法557条)。
手付解除の期限を過ぎると、契約で決めた違約金がかかることが多くなります。
ガイドブックには、解約を申し出たら約400万円の違約金を求められた例もあります。
契約書は必ず受け取る
宅建業者は、売買が成立したら、契約の内容を書いた書面を渡す義務があります(宅建業法37条)。
契約書が手元にないと、家族も内容を確かめられません。
署名の場で、売買契約書と賃貸借契約書の両方を受け取りましょう。
売却代金をいつ、どの方法で受け取るかも、事前に確認しておきます。
定期借家と普通借家の違い
リースバックで住み続けられる期間は、賃貸借契約の種類で大きく変わります。
| 普通借家契約 | 定期借家契約 | |
|---|---|---|
| 期間が終わったとき | 貸主に正当な理由がなければ更新される | 更新はなく、期間の満了で終わる |
| 住み続けたいとき | 原則として住み続けられる | 貸主と合意して再契約する必要がある |
| 契約のしかた | 書面でも口頭でもよい | 書面などで契約し、更新がないことを事前に書面で説明する |
普通借家では、貸主が更新を断るには正当な理由が必要です(借地借家法28条)。
定期借家は、更新がないことを書面で説明しなければ、定期借家として扱われません(借地借家法38条)。
「再契約の予定があります」という説明だけでは、再契約は約束されていません。
家が別の会社に売られ、新しい貸主に再契約を断られることもあります。
長く住みたいなら、契約の種類と期間を契約書で確かめましょう。
買戻しの条件
「あとで買い戻せる」と案内されることもあります。
民法の買戻しの特約は、期間が最長10年です(民法580条)。
「再売買の予約」という形で、期間を決めることもあります。
買戻し価格の決め方、申し出の期限、自分が払える金額かを契約前に確認しましょう。
ガイドブックには、買戻し価格が売却価格の5倍近くだった例もあります。
家賃を滞納すると、賃貸借を解除され、買戻しもできなくなるおそれがあります。
設備と退去時の原状回復
持ち主ではなくなるので、設備の追加やリフォームには事業者の承諾が必要です。
壊れた設備をどちらが直すかも、契約前に決めておきます。
退去のときは、借主として原状回復をします。
ふつうに使って生じた傷みや年数による劣化は、原状回復に含まれません(民法621条)。
リースバックにかかる仲介手数料は、売買と賃貸の両方でかかることがあります(仲介手数料の上限)。
親の家でリースバックを考えるときの注意
契約できるのは家の持ち主
リースバックの契約をするのは、家の名義人です。
ガイドブックは、夫が持ち主なら、妻の承諾がなくても夫が契約できると指摘しています。
夫が先に亡くなると、妻の年金が減り、家賃を払えなくなることもあります。
同居する家族がいるなら、家族そろって条件を確かめましょう。
認知症などで判断が難しいとき
契約を有効に結ぶには、内容を判断できる能力(意思能力)が必要です。
意思能力がない状態で結んだ契約は無効です(民法3条の2)。
親が認知症で判断できない場合、子が代わりに家を売ることはできません。
成年後見人が住んでいる家を売るには、家庭裁判所の許可が必要です(民法859条の3)。
手続きは認知症の親の家を売るには?で説明しています。
判断できるうちなら、家族信託で子が管理・売却できるよう準備する方法もあります(家族信託とは)。
理解に不安があるときは、説明の場に家族が同席するのが有効だとガイドブックは書いています。
リースバックと相続
家が現金に変わる
リースバックをすると、親が亡くなったとき、遺産は家ではなく現金(の残り)になります。
家を誰が継ぐかでもめることは減りますが、家賃で使った分だけ遺産は少なくなります。
家を売って分ける方法との違いは換価分割とはで確認できます。
亡くなったあとの賃貸借契約
借りている権利(賃借権)は、亡くなっても終わらず、相続人に引き継がれます。
そのため、相続人が解約や退去、家財の片付けをすることになります。
ガイドブックには、亡くなった人のきょうだい(相続人)が、原状回復費用を請求された例があります。
家賃の支払いや敷金の返還も、相続人と貸主の間で清算します。
相続放棄を考えている場合は、解約や家財の処分をする前に、放棄するかどうかを決めてください(民法921条1号)。
手続きの期限は相続放棄とはで確認できます。
売ったときの税金
家を売って利益が出た場合は、譲渡所得として所得税・住民税の対象になります。
住んでいる家を売ったときの特例もありますが、使えるかは要件しだいです。
個別の税額の計算や申告は、税理士または税務署に確認してください。
リースバックが合う人・合わない人
| 合うことが多い | 慎重に考えたい |
|---|---|
| 施設への住み替えなど、住む期間の終わりが見えている | この家にずっと住み続けたい |
| 売却価格と家賃の合計を計算して、手元に残ることを確かめた | 年金だけで家賃を払い続けるのが難しい |
| 通常の売却や融資と比べたうえで選んだ | 勧誘を受けて、急いで決めようとしている |
リースバックは便利な方法ですが、通常の売却より手取りが少なくなりやすい取引です。
引っ越しの時期を調整できるなら、まず通常の売却でいくらになるかを確かめるのが基本です。
売るか残すかの考え方は相続した実家は売る?残す?にまとめています。
査定はいくつかの会社に頼む
ガイドブックは、提示された価格について、近くの相場にくわしい会社にも査定を頼むよう勧めています。
リースバックの価格と、通常の売却の査定額を並べると、差がはっきりします。
次の窓口では、無料で売却の相談や査定を申し込めます。
相続した家で放棄を考えている場合は、査定や売却の話を進める前に、放棄するかどうかを決めてください(民法921条1号)。
相続した不動産の売却・買取の相談先(比較)
実家の状態によっては、仲介より買取のほうが早く手放せることがあります。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
借地の上の家の場合、売るには地主の承諾が必要です(相続した借地権を売る方法|地主の承諾・譲渡承諾料・借地非訟)。
売らずに自宅を担保に借りる方法はリバースモーゲージとはで説明しています。
売らずに配偶者が住み続ける方法は配偶者居住権とはで説明しています。
よくある質問
リースバックの家賃の相場は決まっていますか?
法律で決まった相場はありません。
ガイドブックは、周辺の家賃相場も見たうえで、事業者と協議するよう勧めています。
家賃だけでなく、更新料や共益費、値上げの条件も確認しましょう。
リースバックの契約を解約できますか?
売買契約は、宅建業者に売る場合、クーリング・オフはできません。
手付倍返しや違約金による解除になるのが一般的です。
不当な勧誘があった場合は、消費生活センター(188)に相談してください。
住んでいる間の固定資産税は誰が払いますか?
固定資産税は、毎年1月1日の持ち主にかかります。
売ったあとの年からは、持ち主の事業者が払います。
売った年の分は、売主と買主で日割りして精算することが多いので、契約書で確かめましょう。
住宅ローンが残っていても使えますか?
家を売る代金でローンを返し、抵当権を消せることが前提になります。
売却価格がローンの残りより少ないと、そのままでは使えないことがあります。
まずは金融機関でローンの残高を確認しましょう。
親のリースバックを子が契約できますか?
契約するのは家の持ち主である親です。
親が判断できない場合は、成年後見の申立てが必要です(成年後見の申立て手続き)。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国土交通省「住宅のリースバックに関するガイドブック」および「住宅のリースバックに関するガイドブックの作成に際しての検討会での検討内容について」(令和4年6月)/宅地建物取引業法37条・37条の2/借地借家法28条・38条/民法3条の2・557条・580条・621条・859条の3・921条/消費者契約法4条(2026年10月2日確認)