「兄だけ家を建てるときに親から多額の援助を受けていた」「親の介護をずっと一人で担ってきた」
こうした事情があるのに、遺産を法定相続分どおりに分けると、不公平に感じることがあります。
民法には、この不公平を調整するための「特別受益」と「寄与分」という仕組みがあります。
この記事では、民法をもとに、特別受益と寄与分の意味、計算のしかた、主張できる期限、相続人以外の親族が介護した場合の「特別寄与料」を説明します。
取得額の目安を出せる計算ツールも用意しました。
- 特別受益は、生前贈与や遺贈で特別に受けた利益。遺産に足し戻して(持ち戻して)分け方を計算する(民法903条)
- 寄与分は、家業の手伝いや介護などで財産の維持・増加に特別に貢献した相続人の取り分(民法904条の2)
- 相続開始から10年を過ぎると、原則として特別受益・寄与分を主張して分けることはできなくなる(民法904条の3)
- 相続人でない親族(長男の妻など)が介護した場合は、相続人に特別寄与料を請求できる(民法1050条)
- 額は相続人の話し合いで決め、まとまらなければ家庭裁判所の調停・審判で決める
特別受益とは
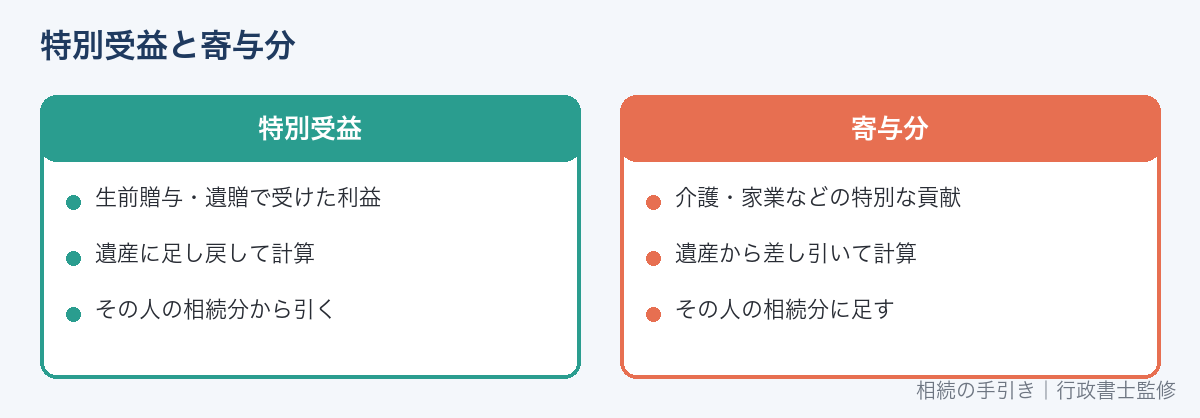
特別受益は、相続人が亡くなった方から受けた、遺贈や、結婚・養子縁組のため・生計の資本としての贈与のことです(民法903条1項)。
特別受益を受けた相続人がいる場合は、その額を遺産に加えた額(みなし相続財産)をもとに相続分を計算し、その人の相続分から特別受益の額を差し引きます。
これを「持ち戻し」といいます。
特別受益にあたるかの目安
| 例 | 特別受益にあたるか |
|---|---|
| 遺言による遺贈 | あたる |
| 家を建てる・買うための資金の援助 | 生計の資本としてあたることが多い |
| 事業を始めるための資金の援助 | あたることが多い |
| 結婚の際の持参金・支度金 | 額が大きければあたることがある |
| 大学の学費 | ほかの兄弟との差や家庭の状況による |
| 通常の生活費の援助、少額の小遣い | 親の扶養の範囲として、あたらないことが多い |
| 生命保険の死亡保険金 | 原則としてあたらない(遺産との差が著しく大きい場合などは例外がある) |
あたるかどうかは、贈与の額、ほかの相続人との差、亡くなった方の資産や生活状況などを考えて判断されます。
持ち戻しの免除
亡くなった方が「持ち戻さなくてよい」という意思を示していた場合は、持ち戻しをしません(民法903条3項)。
遺言に書いておくのが確実です。
また、結婚して20年以上の夫婦の一方が、住んでいる家や土地をもう一方に遺贈・贈与した場合は、持ち戻しの免除の意思があったものと推定されます(民法903条4項)。
特別受益の評価の時点
特別受益の額は、贈与を受けた時ではなく、相続開始の時の価額で評価するのが一般的です。
たとえば30年前に土地の贈与を受けた場合は、贈与を受けた当時の価額ではなく、亡くなった時点の価額で持ち戻します。
贈与を受けた人が、その財産を売ったり、壊したりした場合でも、贈与を受けた時の状態のまま残っているものとして評価します(民法904条)。
特別受益を示す資料
- 亡くなった方の通帳の出金記録と、受け取った人の通帳の入金記録
- 贈与契約書や、贈与税の申告書の控え
- 不動産の登記事項証明書(贈与による名義変更の記録)
- 住宅を買ったときの資金計画の資料
古い預金の取引履歴は、金融機関の保存期間を過ぎていると取り寄せられないことがあります。
贈与の記録の残し方は贈与契約書の書き方でも説明しています。
寄与分とは
寄与分は、亡くなった方の事業を手伝ったり、療養看護をしたりして、財産の維持や増加に特別に貢献した相続人に、法定相続分とは別に認められる取り分です(民法904条の2)。
| 寄与の型 | 例 |
|---|---|
| 家業従事型 | 無給またはほとんど無給で、亡くなった方の農業や商売を手伝った |
| 金銭等出資型 | 亡くなった方の家の購入資金や借金の返済を負担した |
| 療養看護型 | 介護が必要な状態の親を、自分で介護して介護費用の支出を抑えた |
| 扶養型 | 亡くなった方の生活費を負担し続けた |
| 財産管理型 | 亡くなった方の不動産を管理し、管理費用の支出を抑えた |
「特別の寄与」でなければ認められない
夫婦や親子には、もともと助け合う義務があります。
そのため、通常の家族として期待される程度の手伝いや介護では、寄与分は認められにくいです。
- 無償か、それに近い形で行ったか
- 長い期間、継続して行ったか
- 片手間ではなく、相当の負担があったか
- その結果、亡くなった方の財産が維持・増加したか
介護の記録(日誌、介護保険の認定の資料、領収書など)を残しておくと、寄与を示す証拠になります。
計算のしかた
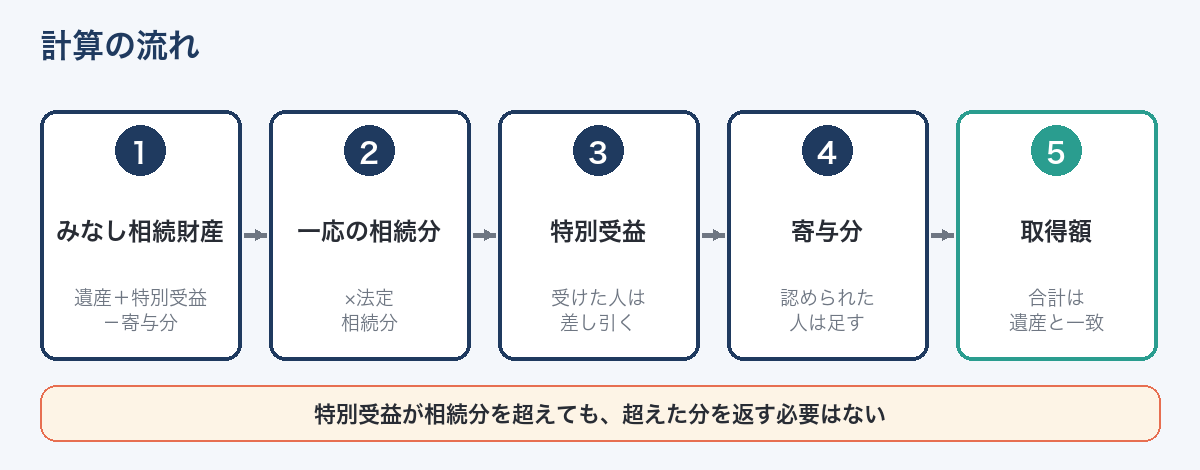
特別受益と寄与分がある場合は、次の順番で各相続人の取得額を計算します。
- みなし相続財産=亡くなったときの遺産+特別受益-寄与分
- みなし相続財産に法定相続分を掛けて、各相続人の一応の相続分を出す
- 特別受益を受けた人は、その額を差し引く
- 寄与分がある人は、その額を足す
計算例
遺産6,000万円、相続人は子A・B・Cの3人で、Aが住宅資金1,500万円の贈与を受け、Bに寄与分600万円が認められた場合です。
| 計算 | 金額 |
|---|---|
| みなし相続財産 | 6,000万円+1,500万円-600万円=6,900万円 |
| 1人あたりの一応の相続分(3分の1) | 2,300万円 |
| A(特別受益を差し引く) | 2,300万円-1,500万円=800万円 |
| B(寄与分を足す) | 2,300万円+600万円=2,900万円 |
| C | 2,300万円 |
| 合計 | 6,000万円(遺産と一致) |
特別受益が法定相続分を超えている場合でも、超えた分を返す必要はなく、その相続人は遺産から何も受け取らないことになります(民法903条2項)。
取得額を計算する
相続人が子だけで、法定相続分が等しい場合の目安を計算できます。
特別受益・寄与分を反映した取得額を計算(子だけが相続人の場合)
亡くなったときの遺産の額(万円)
万円
相続人(子)の人数
| 相続人 | 特別受益(万円) | 寄与分(万円) |
|---|---|---|
| A | ||
| B | ||
| C | ||
| D | ||
| E |
主張できる期限(10年)
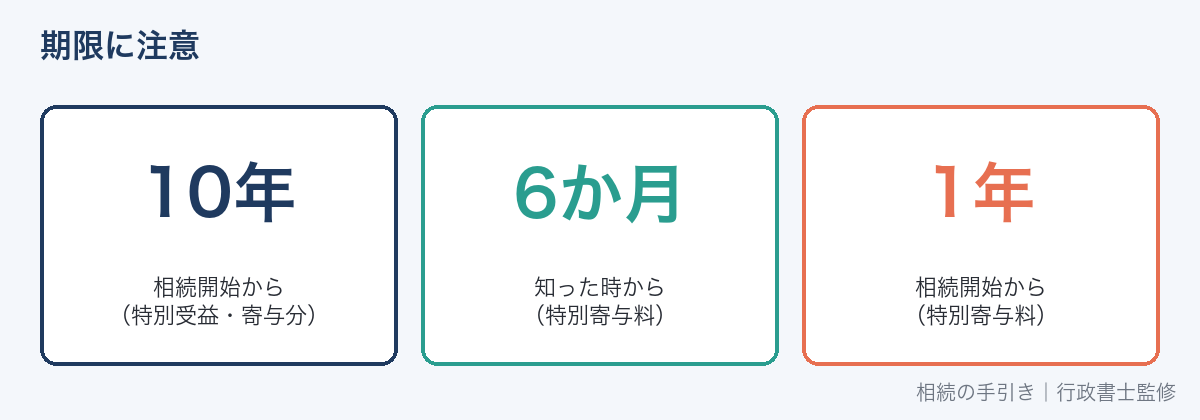
2023年4月1日から、相続開始の時から10年を過ぎた遺産分割では、原則として特別受益と寄与分を考えずに、法定相続分などで分けることになりました(民法904条の3)。
| ケース | 扱い |
|---|---|
| 相続開始から10年以内に遺産分割をする | 特別受益・寄与分を主張できる |
| 10年以内に家庭裁判所に遺産分割の請求をした | 10年を過ぎても主張できる |
| やむを得ない事由があり、事由がなくなってから6か月以内に請求した | 主張できる |
| 上のどれにもあたらず10年を過ぎた | 主張できない(相続人全員が合意すれば、その内容で分けることはできる) |
2023年4月1日より前に亡くなった方の相続にも適用されますが、経過措置として、少なくとも2028年3月31日までは猶予されます。
特別受益や寄与分を主張したい場合は、遺産分割を先送りにしないようにしましょう。
相続人以外が介護した場合(特別寄与料)
長男の妻が義理の親を介護していた場合など、相続人でない親族は寄与分を主張できません。
2019年7月からは、相続人でない親族が、無償で療養看護などをして財産の維持・増加に特別に貢献した場合、相続人に対して特別寄与料を請求できるようになりました(民法1050条)。
| 項目 | 内容 |
|---|---|
| 請求できる人 | 亡くなった方の親族(相続人、相続放棄した人などを除く) |
| 要件 | 無償で療養看護その他の労務を提供し、財産の維持・増加に特別の寄与をした |
| 請求の相手 | 相続人(各相続人の相続分に応じて負担) |
| 期限 | 相続の開始と相続人を知った時から6か月以内、または相続開始から1年以内に、家庭裁判所に協議に代わる処分を請求する |
期限が短いので、請求を考えている場合は早めに相続人と話し合いましょう。
話し合いがまとまらないとき
特別受益や寄与分の額は、まず相続人全員の話し合い(遺産分割協議)で決めます。
まとまらない場合は、家庭裁判所の遺産分割調停を申し立て、調停でも決まらなければ審判で判断されます。
寄与分は、遺産分割の調停・審判とあわせて、寄与分を定める処分の調停・審判を申し立てて決めます。
調停の流れは遺産分割調停とはで説明しています。
決まった内容は遺産分割協議書にまとめます。
書き方は遺産分割協議書の書き方、代償金で調整する方法は代償分割の遺産分割協議書で説明しています。
相続人どうしの主張が対立して交渉が必要な場合は、弁護士に相談しましょう。
遺留分・相続税との関係
遺留分
遺留分の計算では、相続人への生前贈与は、原則として亡くなる前10年以内に行われた特別受益にあたるものが、遺留分を計算するための財産に加えられます(民法1044条)。
遺留分の仕組みは遺留分とはで説明しています。
相続税
特別受益の持ち戻しは遺産の分け方の計算で、相続税の計算とは別のものです。
相続税では、亡くなる前7年以内の暦年贈与(2024年1月1日以降の贈与から段階的に延長)や、相続時精算課税で受けた贈与が、相続税の計算に加えられます。
生前贈与と相続税の関係は生前贈与とはで説明しています。
死亡保険金と特別受益の関係は、一時払い終身保険は相続対策になる?非課税枠・受取人・元本割れの注意点でも説明しています。
相続税がかかりそうな場合や、申告が必要か迷う場合は、税理士に相談すると具体的な税額を確かめられます。
よくある質問
何年前の贈与まで特別受益になりますか?
遺産分割での特別受益には、何年前までという期間の制限はありません。
介護をした長男の妻は遺産をもらえますか?
長男の妻は相続人ではないので、遺産分割には参加できません。
特別寄与料を相続人に請求する方法があります。
財産を残したい場合は、遺言で遺贈する方法もあります。
遺贈の仕組みは遺贈とはで説明しています。
寄与分はいくらくらい認められますか?
寄与の内容や期間、亡くなった方の財産の状況によって違い、決まった計算式はありません。
療養看護型では、介護をしなければかかったはずの費用などを目安に考えられることがあります。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:民法903条・904条の2・904条の3・1044条・1050条、民法等の一部を改正する法律(令和3年法律第24号)附則(2026年10月2日確認)