家族が亡くなったあと、相続税より先に期限が来るのが「準確定申告」です。
準確定申告は、亡くなった方のその年の所得について、相続人が代わりに行う所得税の確定申告です。
期限は、相続の開始を知った日の翌日から4か月以内と短く、見落とされがちです。
この記事では、国税庁のタックスアンサー(No.2022)をもとに説明します。
扱うのは、準確定申告が必要な人・不要な人、期限と提出先、必要書類、付表の書き方、所得控除の注意点です。
還付金と相続税の関係や、事業を継ぐ場合の手続きも取り上げます。
- 準確定申告は、亡くなった年の1月1日から亡くなった日までの所得についての確定申告
- 期限は、相続の開始を知った日の翌日から4か月以内。提出先は亡くなった方の納税地の税務署
- 相続人が2人以上なら、原則として連署し、「確定申告書付表」を添付する
- 医療費控除などの対象は、亡くなった日までに本人が支払った分だけ
- 還付される所得税は相続財産、納める所得税は相続税の債務控除の対象
準確定申告とは
所得税は、1月1日から12月31日までの1年間の所得について計算し、翌年の2月16日から3月15日までに申告と納税をするのが原則です。
しかし、年の途中で亡くなった人は、自分で確定申告をすることができません。
そこで、相続人(包括受遺者を含む)が、亡くなった方の1月1日から亡くなった日までの所得と税額を計算し、代わりに申告と納税をします。
これを「準確定申告」といいます。
前年分の申告をしないまま亡くなった場合
1月1日から3月15日までの間に、前年分の確定申告をしないまま亡くなった場合は、前年分の申告も相続人が行います。
この場合、前年分と亡くなった年の分の両方の期限が、相続の開始を知った日の翌日から4か月以内になります。
相続手続き全体の中での位置づけ
| 期限 | 主な手続き |
|---|---|
| 7日以内 | 死亡届の提出 |
| 3か月以内 | 相続放棄・限定承認をするかどうかの判断 |
| 4か月以内 | 準確定申告(所得税・消費税) |
| 10か月以内 | 相続税の申告と納付 |
| 3年以内 | 相続登記 |
準確定申告は、相続放棄の期限(3か月)のあと、相続税の申告(10か月)の前に来ます。
相続放棄をするかどうかを決めてから準確定申告をする流れになるので、財産と借金の調査を早めに進めておきましょう。
手続きの全体は死亡後の手続き一覧と期限で確認できます。
準確定申告が必要な人・不要な人
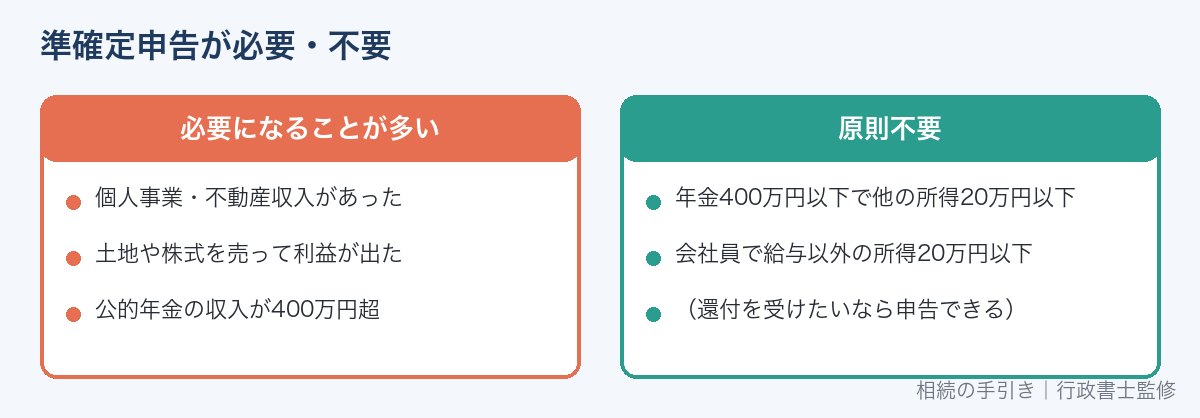
準確定申告が必要かどうかは、亡くなった方が生きていたら確定申告が必要だったかどうかで考えます。
| 亡くなった方の状況 | 準確定申告 |
|---|---|
| 個人事業(自営業・農業など)をしていた | 必要になることが多い |
| アパートや駐車場などの不動産収入があった | 必要になることが多い |
| 年の途中で土地や株式を売って利益が出ていた | 必要になることが多い |
| 公的年金の収入が400万円を超えていた | 必要 |
| 公的年金の収入が400万円以下で、年金以外の所得が20万円以下 | 原則として不要(確定申告不要制度) |
| 会社員で、給与以外の所得が20万円以下 | 原則として不要 |
| 医療費が多く、還付を受けられる | 任意(申告すれば還付を受けられる) |
会社員が在職中に亡くなった場合は、会社が年末調整をしないため、源泉徴収された税金が多すぎることがあります。
申告の義務がなくても、準確定申告をすると所得税が戻ってくる(還付される)場合があります。
還付の申告は5年以内
還付を受けるための申告は、4か月の期限を過ぎても、5年以内であればできます。
期限・提出先・提出する人
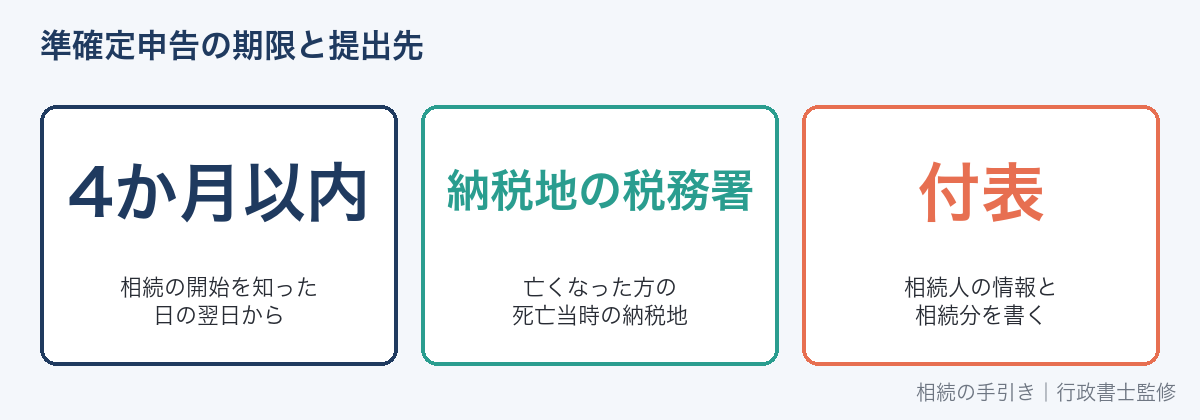
| 項目 | 内容 |
|---|---|
| 期限 | 相続の開始があったことを知った日の翌日から4か月以内(納付も同じ) |
| 提出先 | 亡くなった方の死亡当時の納税地を管轄する税務署(相続人の住所地ではない) |
| 提出する人 | 相続人(包括受遺者を含む) |
| 添付する書類 | 死亡した者の所得税及び復興特別所得税の確定申告書付表 |
たとえば、5月10日に亡くなったことを知った場合、期限は9月10日です。
期限を過ぎて納める税額があると、無申告加算税や延滞税がかかることがあります。
相続人が2人以上いる場合
国税庁の案内では、相続人が2人以上いる場合は、各相続人が連署して準確定申告書を出すことになっています。
その場合、申告した相続人は、ほかの相続人に申告の内容を知らせなければなりません。
相続放棄をした人は申告しない
相続放棄をした人は、初めから相続人でなかったことになるので、準確定申告の義務はありません。
相続人全員が相続放棄をした場合などの扱いは、税務署に確認しましょう。相続放棄については相続放棄とはで解説しています。
期限に間に合いそうにないとき
準確定申告の期限(4か月)は、原則として延長できません。
- 書類がそろわない:わかっている範囲で期限内に申告し、あとで修正申告や更正の請求で直す方法がある
- 相続人が確定しない:戸籍の収集が終わっていなくても、わかっている相続人で準備を進め、税務署に相談する
- 災害などやむを得ない理由がある:税務署に申請して、期限の延長が認められる場合がある
納める税額がある場合、期限を過ぎると延滞税がかかるので、まずは期限内の申告と納付を優先しましょう。
相続人が海外に住んでいる場合
相続人の中に海外に住んでいる人がいても、準確定申告の付表には、その人も相続人として記載します。
海外に住む相続人が税務署とのやりとりをしにくい場合は、日本に住む人を「納税管理人」として届け出ることもあります。
還付金の受け取りは、国内の相続人の代表者にまとめて委任しておくと手続きが楽です。
準確定申告の流れ
-
STEP 1申告が必要か確かめる亡くなった方の収入の種類と金額を確認する
-
STEP 2書類を集める源泉徴収票、帳簿、医療費の領収書、保険料の控除証明書などを集める
-
STEP 3申告書と付表を作る通常の確定申告書に「準確定」と書き、付表に相続人の情報を書く
-
STEP 4相続人全員で確認する付表に全員が署名する(別々に出す場合は内容を通知する)
-
STEP 5税務署に出す窓口、郵送、e-Taxで提出する
-
STEP 6納付または還付を受ける納める税額は相続人が相続分に応じて負担し、還付金は相続人が受け取る
必要書類
| 書類 | 入手先・ポイント |
|---|---|
| 確定申告書 | 通常の確定申告書を使い、上部に「準確定」と書く |
| 死亡した者の所得税及び復興特別所得税の確定申告書付表 | 国税庁ホームページや税務署で入手 |
| 給与の源泉徴収票 | 勤務先に発行を依頼する(亡くなった日までの分) |
| 公的年金等の源泉徴収票 | 日本年金機構などから、亡くなったあとに届く |
| 事業・不動産の帳簿、決算書 | 1月1日から亡くなった日までの収支をまとめる |
| 医療費の領収書など | 亡くなった日までに本人が支払った分 |
| 社会保険料・生命保険料などの控除証明書 | 亡くなった日までに本人が支払った分 |
| 相続人の本人確認書類など | マイナンバーの確認書類など |
| 委任状(準確定申告書用) | 還付金の受け取りを相続人の代表者に任せる場合 |
還付金の受け取りを代表者にまとめる
還付金は、本来は相続人それぞれが相続分に応じて受け取ります。
相続人の代表者がまとめて受け取る場合は、付表とは別に「委任状(準確定申告書用)」を出します。
準確定申告のチェックリスト
- 亡くなった方の収入の種類(給与・年金・事業・不動産・売却益)を確認した
- 源泉徴収票(給与・年金)を取り寄せた
- 事業・不動産の帳簿を亡くなった日で区切った
- 医療費・保険料は、亡くなった日までに本人が支払った分だけにした
- 付表に相続人全員の情報と相続分を書いた
- 還付金の受取方法(各自か代表者か)を決めた
- 期限(相続の開始を知った日の翌日から4か月)を確認した
申告書と付表の書き方
申告書の作り方のポイント
準確定申告書は、専用の様式があるわけではなく、通常の確定申告書を使います。
- 表題に「準確定」と書く:申告書の「確定申告書」の文字の前などに「準」と書き加える
- 住所・氏名欄:亡くなった方の住所と氏名を書き、氏名の前に「亡」と付けるのが一般的
- 所得の欄:1月1日から亡くなった日までの収入・所得を書く
- 所得控除の欄:亡くなった日までに支払った医療費・保険料などをもとに書く
- 付表を付ける:相続人の情報と、税額を相続分で分けた額を書く
国税庁の「確定申告書等作成コーナー」でも、準確定申告書の作成に対応しているケースがあります。
対応していない場合は、様式をダウンロードして手書きで作ります。
記載例は、国税庁の「確定申告書の記載例」に準確定申告のページがあります。
源泉徴収票の取り寄せ
- 給与:勤務先に、亡くなった日までの給与の源泉徴収票を発行してもらう。退職扱いで作成されるのが一般的
- 公的年金:日本年金機構などから、亡くなったあとに相続人あてに届く。届かない場合は年金事務所に相談する
- 企業年金・個人年金:支払っていた企業年金基金や保険会社に確認する
源泉徴収票がそろわないと申告書を作れないので、4か月の期限を意識して、早めに依頼しましょう。
付表の書き方のポイント
付表(死亡した者の所得税及び復興特別所得税の確定申告書付表)には、主に次のことを書きます。
- 亡くなった方の氏名・住所・死亡年月日
- 相続人の氏名・住所・続柄・生年月日・電話番号
- 相続人ごとの相続分(法定相続分、または遺言や遺産分割で決まった割合)
- 相続財産の価額(相続人ごと)
- 納める税額・還付される税額を相続分で分けた額
相続分は、遺産分割がまだ終わっていなければ法定相続分で書くのが一般的です。
法定相続分の考え方は法定相続人の範囲と順位で解説しています。
所得控除の注意点(国税庁の案内より)
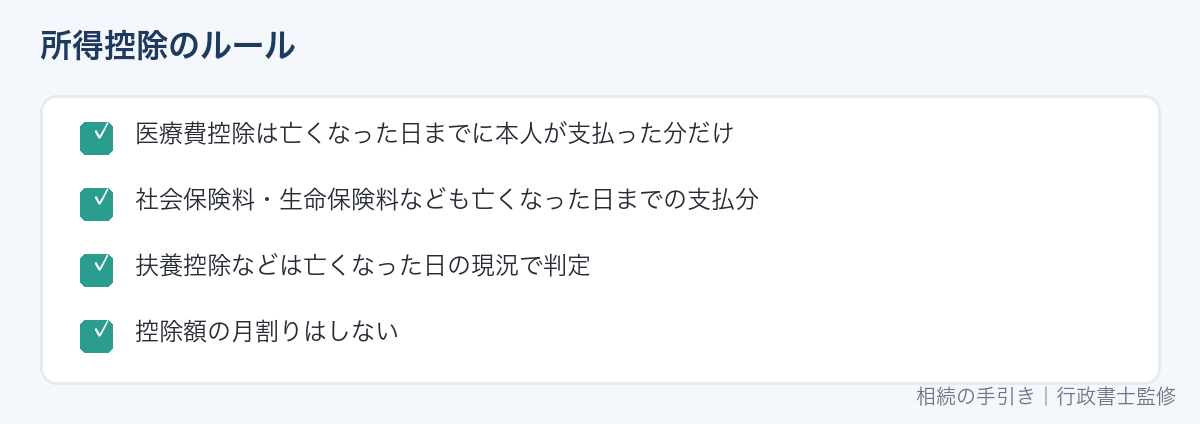
| 控除 | 準確定申告での扱い |
|---|---|
| 医療費控除 | 亡くなった日までに本人が支払った医療費だけが対象。亡くなったあとに相続人が支払った分は含められない |
| 社会保険料控除・生命保険料控除・地震保険料控除・小規模企業共済等掛金控除 | 亡くなった日までに本人が支払った保険料等だけが対象 |
| 寄附金控除 | 亡くなった日までに本人が支出した特定寄附金が対象 |
| 配偶者控除・扶養控除など | 亡くなった日の現況で判定する。控除額の月割りはしない |
亡くなったあとに払った入院費はどうなる?
亡くなったあとに相続人が支払った入院費などは、準確定申告の医療費控除には入れられません。
扶養控除の判定は亡くなった日
配偶者控除や扶養控除を受けられるかどうかは、亡くなった日の状況で判定します。
控除額は月割りにしないので、年の途中で亡くなっても、要件を満たせば1年分の控除額をそのまま使えます。
所得の種類ごとのポイント
給与所得
在職中に亡くなった場合は、勤務先から亡くなった日までの給与の源泉徴収票をもらいます。
亡くなったあとに支払われる給与や退職金は、亡くなった方の所得ではなく、相続財産(退職金はみなし相続財産)として相続税の対象になります。
公的年金
亡くなった日までに支払期が来ていた年金は、亡くなった方の所得です。
一方、亡くなったあとに遺族が受け取る未支給年金は、遺族の一時所得になり、亡くなった方の準確定申告には含めません。
年金の手続きは年金受給者が亡くなったときの手続きで解説しています。
事業所得・不動産所得
1月1日から亡くなった日までの収入と経費で計算します。
亡くなった日までに発生していた売上や家賃で、まだ受け取っていないものも、原則としてその期間の収入に含めます。
青色申告をしていた場合は、青色申告特別控除などの要件も確認しましょう。
株式・不動産の売却
亡くなる前に株式や不動産を売って利益が出ていた場合は、その譲渡所得も準確定申告の対象です。
特定口座(源泉徴収あり)で取引していた株式は、原則として申告は不要です。
亡くなったあとの家賃収入は相続人の所得
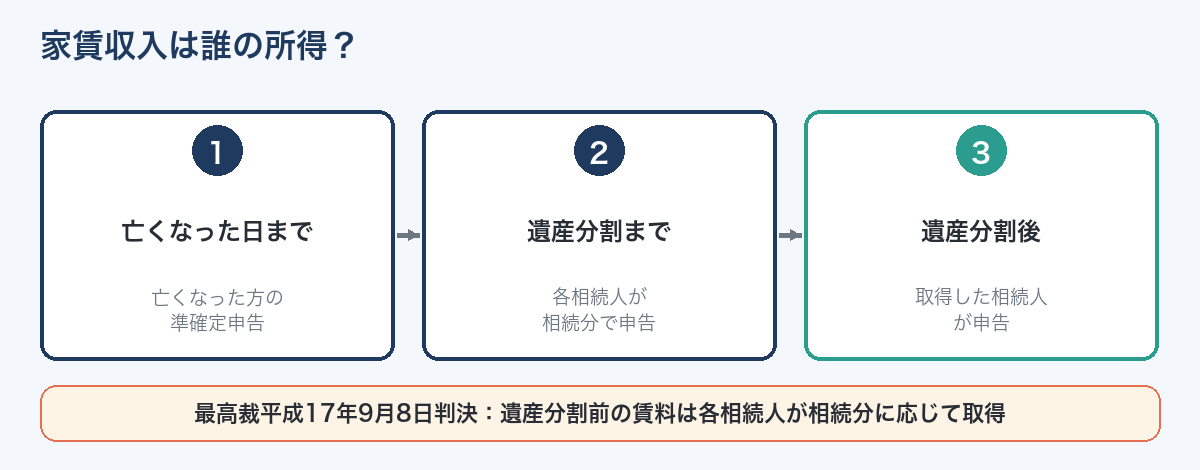
亡くなった方がアパートや駐車場を貸していた場合、亡くなった日より後の家賃は、亡くなった方の所得ではありません。
亡くなった日の翌日以後の家賃は、その不動産を受け継いだ相続人の所得になります。
遺産分割前の家賃は法定相続分で分ける
遺産分割が終わるまでの間の家賃について、最高裁判所は平成17年9月8日の判決で、各相続人が相続分に応じて取得する(遺産分割の対象とは別のもの)と判断しています。
そのため、遺産分割がまとまるまでの家賃収入は、各相続人が法定相続分に応じて、それぞれ自分の確定申告をすることになります。
- 亡くなった日まで:亡くなった方の準確定申告
- 亡くなった日の翌日から遺産分割まで:各相続人が相続分に応じて自分の確定申告
- 遺産分割のあと:不動産を取得した相続人の確定申告
家賃の振込口座が亡くなった方の口座のままだと、口座が止まって入金できなくなることがあります。
管理会社や借主に連絡し、振込先を変更しておきましょう。
限定承認をした場合の注意
相続の方法として「限定承認」を選んだ場合、亡くなった方の不動産や株式などは、亡くなった日の時価で亡くなった方から相続人に譲渡されたものとみなされます。
そのため、値上がりしていた財産があると、その譲渡所得を準確定申告に含める必要があります。
限定承認は手続きが複雑なので、選ぶ場合は専門家に相談しましょう。相続の方法の違いは相続放棄とはで解説しています。
ケース別:準確定申告でやること
年金だけで暮らしていた親が亡くなった
公的年金の収入が400万円以下で、年金以外の所得が20万円以下なら、原則として準確定申告は不要です。
ただし、入院などで医療費が多かった場合や、年金から源泉徴収された所得税がある場合は、申告すると還付を受けられることがあります。
日本年金機構から届く「公的年金等の源泉徴収票」と、医療費の領収書を確認して判断しましょう。
会社員の夫が在職中に亡くなった
在職中に亡くなると、その年の年末調整は行われません。
毎月の給与から源泉徴収された所得税は、年末調整を前提にした概算なので、準確定申告をすると還付を受けられることがあります。
勤務先から、亡くなった日までの給与の源泉徴収票を受け取って、申告を検討しましょう。
亡くなったあとに支払われた最後の給与や退職金は、亡くなった方の所得には含めません。
自営業の親が亡くなった
1月1日から亡くなった日までの売上と経費をまとめ、事業所得を計算して申告します。
帳簿や領収書、通帳の記録から、亡くなった日までの取引を区切って整理するのがポイントです。
消費税の課税事業者だった場合は、消費税の準確定申告も必要です。
相続人が事業を続ける場合は、開業の届出や青色申告の申請も忘れずに行います。
アパートを貸していた親が亡くなった
亡くなった日までの家賃収入と経費で、不動産所得を計算して準確定申告をします。
亡くなった日の翌日以後の家賃は、相続人の所得になるので、相続人も翌年に自分の確定申告が必要になります。
固定資産税や修繕費などの経費は、亡くなった日を境に、亡くなった方の分と相続人の分に分けて考えます。
還付金・納付税額と相続税の関係
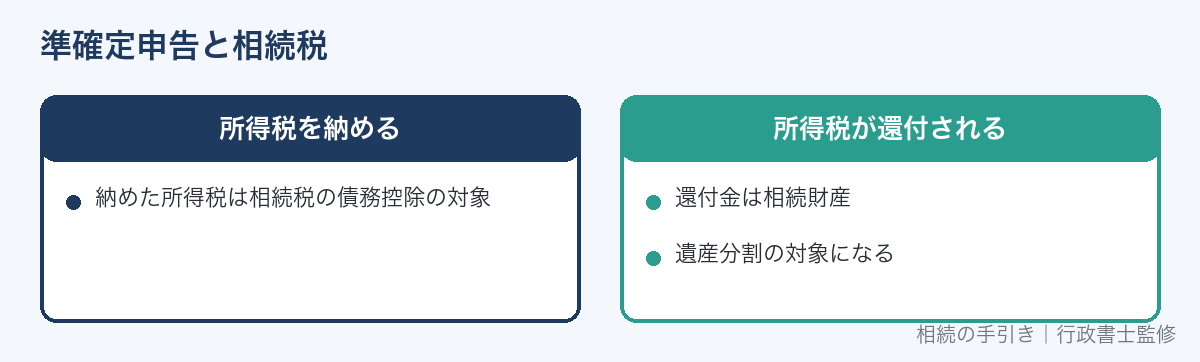
| 準確定申告の結果 | 相続税での扱い |
|---|---|
| 所得税を納める | 納めた所得税は、亡くなった方の債務として相続税の計算で差し引ける |
| 所得税が還付される | 還付金は、亡くなった方の財産(相続財産)として相続税の対象になる |
準確定申告は相続税の申告(10か月)より先に期限が来るので、準確定申告を先に済ませ、その結果を相続税の申告に反映させるのが自然な流れです。
相続税の申告は相続税申告書の書き方と添付書類で解説しています。
還付金は遺産分割の対象
還付金は相続財産なので、遺産分割協議で誰が受け取るかを決めることができます。
遺産分割協議書に書いておくと、あとで揉めにくくなります。
書き方は遺産分割協議書の書き方|Word雛形4パターンで解説しています。
還付金を受け取るまで
-
STEP 1申告書に受取口座を書く相続人ごとに受け取るか、代表者がまとめて受け取るかを決める
-
STEP 2代表者が受け取る場合は委任状を出す委任状(準確定申告書用)をほかの相続人に書いてもらう
-
STEP 3税務署の審査申告書の内容が確認されると、還付金の振込通知が届く
-
STEP 4振り込まれる指定した口座に振り込まれる。申告から一定の期間が過ぎた場合は、還付加算金が付くこともある
亡くなった方の口座は止まっているので、受取口座には相続人の口座を指定します。
住民税はどうなる?
住民税は、その年の1月1日に住んでいた市区町村で、前年の所得をもとに課税されます。
- 亡くなった年の住民税:1月1日に生きていたので課税される。まだ払っていない分は、相続人が納める
- 翌年の住民税:翌年の1月1日には生きていないので、亡くなった年の所得に対する住民税はかからない
相続人が納めた住民税も、亡くなった方の債務として相続税の計算で差し引けます。
準確定申告をしても、住民税の申告を別にする必要は原則としてありません。
申告のあとに保管しておくもの
- 準確定申告書と付表の控え
- 源泉徴収票、帳簿、医療費の領収書などの根拠資料
- 還付金の振込通知や、納付の領収書
これらは、相続税の申告や、税務署から問い合わせがあったときに必要になります。
相続税の申告が終わったあとも、一定期間は保管しておきましょう。
個人事業を営んでいた場合の手続き
消費税の準確定申告
亡くなった方が消費税の課税事業者だった場合は、所得税と同じように、消費税の準確定申告も必要です。
期限は、相続の開始を知った日の翌日から4か月以内です。
また、個人事業者が亡くなった場合は、相続人が税務署に「個人事業者の死亡届出書」を出します。
相続人が事業を引き継ぐ場合
相続人が亡くなった方の事業を引き継ぐ場合は、相続人自身が開業の届出をし、青色申告をしたい場合は相続人自身が「青色申告承認申請書」を出します。
亡くなった方が青色申告をしていた場合、相続人の青色申告承認申請書の提出期限は、亡くなった日によって次のようになります。
| 亡くなった日 | 相続人の申請期限 |
|---|---|
| 1月1日〜8月31日 | 亡くなった日から4か月以内 |
| 9月1日〜10月31日 | その年の12月31日まで |
| 11月1日〜12月31日 | 翌年の2月15日まで |
期限を過ぎると、その年は青色申告ができなくなるので注意しましょう。
よくある間違い
- 亡くなったあとに払った医療費を含めてしまう:準確定申告の医療費控除は、亡くなった日までに本人が支払った分だけ
- 未支給年金を亡くなった方の所得に含めてしまう:未支給年金は遺族の一時所得
- 亡くなったあとの家賃を含めてしまう:亡くなった日の翌日以後の家賃は相続人の所得
- 相続人の住所地の税務署に出してしまう:提出先は亡くなった方の納税地の税務署
- 付表を付け忘れる:相続人の情報と相続分を書いた付表が必要
自分で作る?税理士に頼む?
準確定申告は、年金や給与だけの簡単なケースなら、相続人が自分で作ることもできます。
国税庁のホームページには、確定申告書の記載例や付表の様式があり、e-Taxにも対応しています。
一方、事業所得や不動産所得がある場合、相続税の申告も必要な場合は、帳簿の整理や相続税との調整が必要になるため、税理士に依頼することが多くなります。
相続税の申告と一緒に依頼すると、準確定申告の結果をそのまま相続税の申告に反映してもらえます。
準確定申告の相談先
| 相談先 | できること |
|---|---|
| 税務署(事前予約制の面接相談) | 申告書の書き方や必要書類について相談できる |
| 電話相談センター | 一般的な税の質問に電話で答えてもらえる |
| 税理士 | 申告書の作成や提出の代理を依頼できる(有料) |
税務署で相談するときは、源泉徴収票や帳簿、医療費の領収書、相続人がわかる戸籍などを持って行くと、話が早く進みます。
限定承認をしたときの準確定申告(みなし譲渡所得)は限定承認とはで説明しています。
よくある質問
準確定申告の期限を過ぎてしまいました
納める税額がある場合は、気づいた時点ですぐに申告と納付をしましょう。
期限後の申告では、無申告加算税や延滞税がかかることがあります。
還付を受けるだけの申告なら、5年以内であれば期限後でもできます。
亡くなった方の確定申告書の控えが見つかりません
前年の申告内容がわからない場合は、税務署で申告書の閲覧をしたり、開示請求をしたりする方法があります。
相続人が請求するときは、相続人であることがわかる戸籍などが必要です。
準確定申告で医療費控除を使うと、どれくらい戻りますか?
亡くなった方の所得や税率によって変わるので、一概にはいえません。
入院などで医療費が多かった年は、還付を受けられる可能性があるので、医療費の領収書を捨てずに保管しておきましょう。
相続人の1人が準確定申告に協力してくれません
準確定申告は、ほかの相続人の氏名を付記すれば、各相続人が別々に出すこともできます。
その場合は、申告の内容をほかの相続人に知らせる必要があります。
準確定申告はe-Taxで出せますか?
出せます。
国税庁のタックスアンサーでも、準確定申告のe-Tax対応が案内されています。
付表などの扱いは、国税庁のホームページで確認しましょう。
亡くなった方に所得がほとんどありませんでした
確定申告が必要な所得がなく、還付も見込めない場合は、準確定申告をする必要はありません。
ただし、源泉徴収されていた税金がある場合は、申告すると戻ってくることがあるので、源泉徴収票を確認しましょう。
準確定申告の還付金は、誰の口座に振り込まれますか?
原則として、各相続人が相続分に応じて、それぞれの口座で受け取ります。
代表者がまとめて受け取る場合は、委任状を出して代表者の口座を指定します。
受け取った還付金は相続財産なので、遺産分割の対象になります。
亡くなった年の医療費を、家族の確定申告で控除できますか?
亡くなった方が亡くなる前に自分で支払った医療費は、準確定申告の医療費控除の対象です。
家族が自分のお金で支払った医療費を家族の確定申告で控除できるかは、生計を一にしていたかなどの条件によるので、税務署に確認しましょう。
「相続の開始があったことを知った日」とはいつですか?
通常は、亡くなったことを知った日です。
多くの場合は亡くなった日と同じですが、疎遠だった親族が後から亡くなったことを知った場合などは、その知った日が起算点になります。
亡くなった月の年金は、準確定申告の所得に入りますか?
亡くなった日までに支払期が来ていた年金は、亡くなった方の所得に入ります。
亡くなったあとに遺族が請求して受け取る未支給年金は、遺族の一時所得で、亡くなった方の所得には入りません。
日本年金機構から届く源泉徴収票の金額を確認しましょう。
不動産の固定資産税は、準確定申告の経費になりますか?
賃貸している不動産の固定資産税は、不動産所得の経費になります。
その年の固定資産税のうち、どこまでを亡くなった方の経費にするかは、納税通知書の納期や支払った時期によって考え方があるので、税務署や税理士に確認しましょう。
相続人が未成年の場合、準確定申告はどうしますか?
未成年の相続人の分は、親権者などの法定代理人が手続きをします。
付表には、未成年者本人を相続人として記載します。
準確定申告の還付金は、相続税の申告書のどこに書きますか?
還付金は、亡くなった方の財産(未収金)として、相続税の申告書の第11表に書くのが一般的です。
反対に、準確定申告で納めた所得税は、第13表(債務及び葬式費用の明細書)に書きます。
準確定申告をすると、相続人の確定申告に影響しますか?
準確定申告は、亡くなった方の所得についての申告なので、相続人自身の確定申告とは別です。
ただし、亡くなったあとの家賃収入など、相続人の所得になるものは、相続人が自分の確定申告に含める必要があります。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。
遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。
詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.2022「納税者が死亡したときの確定申告(準確定申告)」(令和8年4月1日現在法令等)、「死亡した者の所得税及び復興特別所得税の確定申告書付表」/所得税法124条・125条・144条・147条(2026年9月25日確認)