親が亡くなったあと、市区町村から固定資産税の納税通知書が届き、「誰が払うのか」「名義が親のままでよいのか」と迷う方は多いでしょう。
固定資産税は、亡くなった方の分も、これからの分も、相続人が払うことになります。
また、実家を空き家のまま放っておくと、税金が上がることもあります。
この記事では、地方税法や市区町村の案内をもとに、相続したときの固定資産税の払い方、手続き、空き家の注意点、相続税との関係を説明します。
- 固定資産税は1月1日時点の所有者にその年の分が1年分かかる(地方税法359条)
- 亡くなった年の分は、相続人が納税の義務を引き継ぐ(地方税法9条)
- 相続登記の前は、相続人全員が連帯して納める義務を負う。代表者を決めて市区町村に届け出る
- 空き家を放っておき、市区町村の勧告を受けると、住宅用地の特例がなくなり土地の税金が上がる
- 亡くなった時点でまだ払っていない固定資産税は、相続税の計算で債務として差し引ける
固定資産税の基本
固定資産税は、土地や家屋などを持っている人に、市区町村(東京23区は東京都)がかける税金です。
| 項目 | 内容 |
|---|---|
| かかる人 | 毎年1月1日(賦課期日)時点で、固定資産課税台帳に所有者として登録されている人 |
| 税率 | 標準税率1.4%(市区町村の条例で決まる) |
| 計算のもと | 課税標準額(評価額に特例や調整をしたもの) |
| 払い方 | 納税通知書で、年4回に分けるか一括で払う |
| かからない場合(免税点) | 同じ市区町村内の課税標準額の合計が、土地30万円未満・家屋20万円未満 |
市街化区域の土地や家屋には、都市計画税(上限0.3%)も一緒にかかることがあります。
固定資産税の評価額は、市区町村から届く課税明細書や、固定資産評価証明書で確認できます。
亡くなった年の固定資産税は誰が払う?
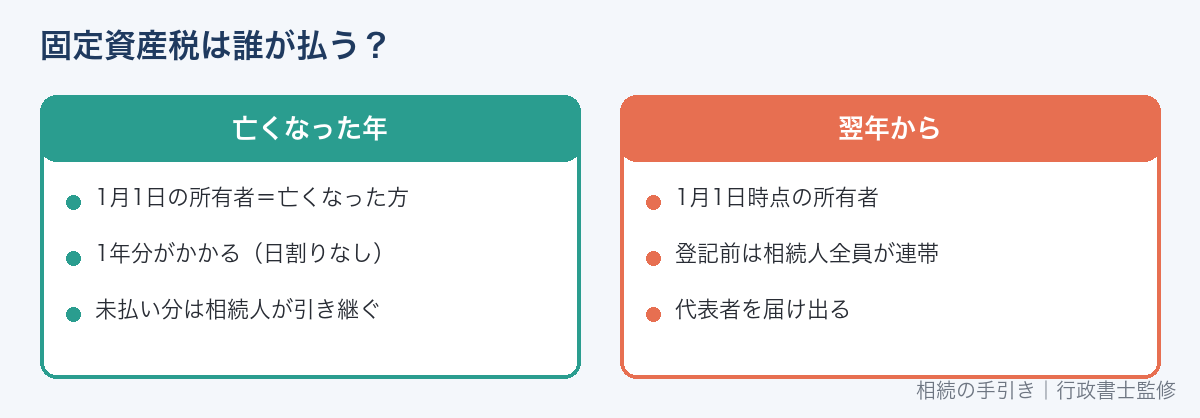
固定資産税は、1月1日時点の所有者に1年分がかかります。
そのため、たとえば10月に亡くなった場合でも、その年の固定資産税は1年分が亡くなった方にかかっています。
亡くなった方が払い終えていない分は、相続人が納税の義務を引き継ぎます(地方税法9条)。
| 亡くなった時期 | その年の固定資産税 | 翌年からの固定資産税 |
|---|---|---|
| 1月2日〜12月31日 | 亡くなった方にかかる。未払い分は相続人が引き継ぐ | 相続人(1月1日時点の所有者)にかかる |
| 1月1日より前(前年中) | 相続人にかかる | 相続人にかかる |
日割りで精算する決まりはありません。
相続人の間で、誰がいくら負担するかは話し合いで決めます。
引き継いだ税金の分け方
相続人が複数いる場合、亡くなった方の未払いの税金は、法定相続分に応じて引き継ぐのが原則です(地方税法9条2項)。
代表者が立て替えた分は、遺産分割の中で精算するとよいでしょう。
相続登記の前は相続人全員が連帯して払う
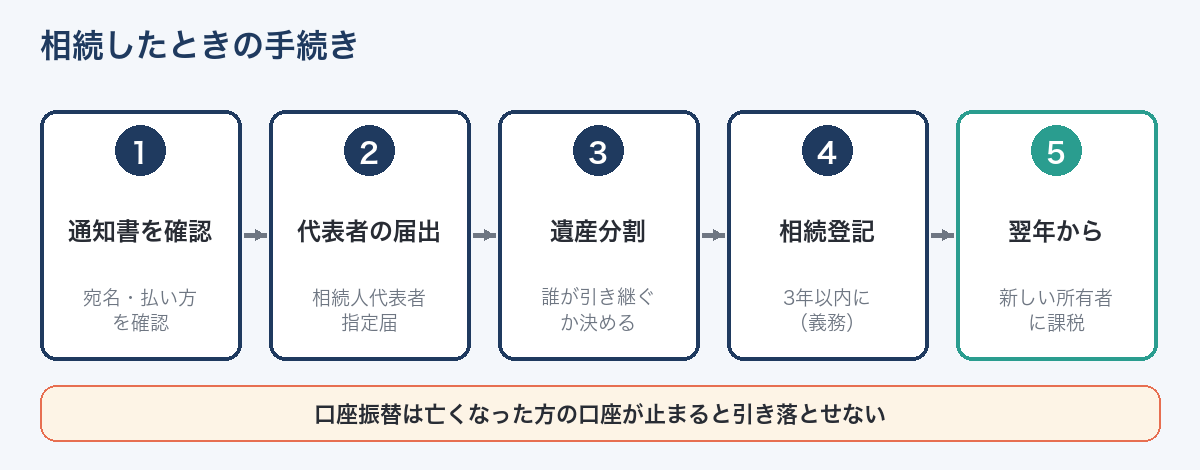
相続登記がまだ済んでいない間、不動産は相続人全員の共有です。
共有の不動産の固定資産税は、共有者全員が連帯して納める義務を負います(地方税法10条の2)。
つまり、市区町村はどの相続人にも全額を請求できます。
相続人代表者指定届
多くの市区町村では、相続登記が済むまでの間、納税通知書を受け取る代表者を決めて届け出る「相続人代表者指定届」を用意しています。
代表者を届け出ても、相続登記をしたことにはなりません。
不動産の名義を変えるには、別に法務局で相続登記をする必要があります。
現に所有している人の申告
2020年4月からは、登記簿上の所有者が亡くなっていて相続登記がされていない場合、市区町村は、現にその土地や家屋を所有している人(相続人など)に、住所や氏名などの申告を求めることができるようになりました(地方税法384条の3)。
申告の方法や期限は市区町村の条例で決まっているので、届いた案内に従って手続きしましょう。
相続登記は義務
2024年4月1日から、相続で不動産を取得したことを知った日から3年以内の相続登記が義務になりました。
正当な理由なく申請しないと、10万円以下の過料の対象になります(不動産登記法76条の2・164条)。
手続きは相続登記の必要書類と自分でやる手順で説明しています。
遺産分割が終わったあと
遺産分割で不動産を引き継ぐ人が決まり、相続登記をすると、翌年からはその人に固定資産税がかかります。
法務局で相続登記をすれば、市区町村への届け出がなくても、課税台帳の所有者は登記の内容に合わせて変わるのが一般的です。
| 分け方 | 翌年以降の固定資産税 |
|---|---|
| 1人が相続した | その人が全額を払う |
| 兄弟で共有にした | 共有者全員が連帯して払う(通知は代表者に届く) |
| 売ってお金で分けた(換価分割) | 売った年の1月1日時点の所有者にかかる。買主との精算は売買契約で決める |
共有にすると、固定資産税の負担や、将来売るときの同意で、もめる原因になりやすいので注意しましょう。
売って分ける方法は換価分割とはで説明しています。
相続放棄した場合
相続放棄をすると、初めから相続人でなかったことになります。
そのため、亡くなった方の未払いの固定資産税も、翌年以降の固定資産税も、払う義務はありません。
市区町村から納税通知書が届いた場合は、家庭裁判所の相続放棄申述受理通知書(または受理証明書)の写しを添えて、放棄したことを伝えましょう。
相続放棄の手続きは相続放棄とはで確認できます。
空き家にすると固定資産税が上がる?
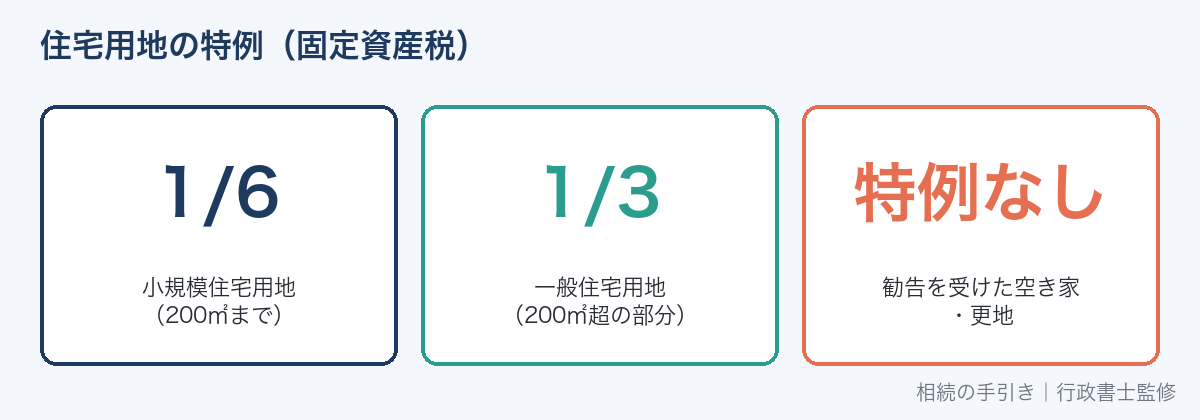
住宅が建っている土地(住宅用地)には、固定資産税を軽くする特例があります(地方税法349条の3の2)。
| 区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地(住宅1戸につき200㎡まで) | 評価額の6分の1 | 評価額の3分の1 |
| 一般住宅用地(200㎡を超える部分) | 評価額の3分の1 | 評価額の3分の2 |
空き家になっても、住宅として使える状態であれば、この特例は原則として続きます。
勧告を受けると特例がなくなる
2023年12月に施行された改正空家法で、「管理不全空家等」という区分ができました。
管理が不十分で、放っておくと特定空家等になるおそれがある空き家について、市区町村は指導し、改善されなければ勧告できます。
特定空家等や管理不全空家等として勧告を受けると、その土地は住宅用地の特例の対象から外れます。
| 空き家の区分 | 状態の例 | 勧告を受けると |
|---|---|---|
| 特定空家等 | 倒壊のおそれがある、衛生上とても有害、景観を大きく損なっているなど | 住宅用地の特例がなくなる |
| 管理不全空家等 | 窓の破れや雑草の繁茂など、放っておくと特定空家等になるおそれがある | 住宅用地の特例がなくなる |
特例がなくなると、土地の課税標準額は評価額の7割を上限に引き上げられ、土地の固定資産税が上がります。
空き家の管理を続けるか、早めに売るか、相続人で方針を決めておきましょう。
計算例:特例がある場合とない場合
土地150㎡(評価額1,500万円)と、家屋(評価額300万円)がある市街化区域の実家の例です。
税率は、固定資産税1.4%、都市計画税0.3%として計算します。
| 項目 | 住宅用地の特例あり | 特例がなくなった場合(上限まで上がったとき) |
|---|---|---|
| 土地の固定資産税 | 1,500万円×1/6×1.4%=35,000円 | 1,500万円×70%×1.4%=147,000円 |
| 土地の都市計画税 | 1,500万円×1/3×0.3%=15,000円 | 1,500万円×70%×0.3%=31,500円 |
| 家屋の固定資産税・都市計画税 | 300万円×1.7%=51,000円 | 300万円×1.7%=51,000円 |
| 合計 | 101,000円 | 229,500円 |
実際の課税標準額は、負担調整という仕組みで前の年から少しずつ上がることがあるので、上がり方は土地によって違います。
正確な額は、課税明細書の課税標準額や、市区町村の資産税課で確認しましょう。
勧告を受けないための管理
- 定期的に窓を開けて換気し、雨漏りや傷みがないか確認する
- 庭の雑草や庭木を手入れし、隣の家や道路にはみ出さないようにする
- 郵便受けにチラシがたまらないようにする
- 台風や大雪のあとに、屋根や外壁が壊れていないか確認する
- 遠方で通えない場合は、空き家の管理サービスや地元の親族に見回りを頼む
市区町村から指導を受けたら、放置せずに対応し、改善したことを伝えましょう。
家を取り壊した場合も上がることがある
家を取り壊して更地にすると、1月1日時点で住宅がないため、翌年から住宅用地の特例が使えなくなります。
家屋の固定資産税はなくなりますが、土地の税金が上がり、合計では高くなることがあります。
売るために解体する場合は、売るタイミングと1月1日の関係も考えておきましょう。
相続放棄を考えている場合は、家を売ったり、解体したり、売る話を進めたりする前に、放棄するかどうかを決めてください(民法921条1号)。
相続した不動産の売却・買取の相談先(比較)
実家の状態によっては、仲介より買取のほうが早く手放せることがあります。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
相続税・準確定申告との関係
未払いの固定資産税は相続税で差し引ける
亡くなった時点で納税の義務が確定していて、まだ払っていなかった固定資産税は、相続税の計算で債務として差し引けます(相続税法13条・14条)。
たとえば、年4回払いのうち2回分を払い終えた時点で亡くなった場合、残りの2回分が差し引ける債務になります。
相続人が亡くなったあとに払った分も、亡くなった時点で未払いだったものなら対象です。
準確定申告
亡くなった方が不動産を貸して家賃収入を得ていた場合は、準確定申告で、その年に払った固定資産税を必要経費にできます。
準確定申告の期限は、相続の開始を知った日の翌日から4か月以内です。
手続きは準確定申告とはで説明しています。
固定資産税評価額は相続手続きでも使う
固定資産税評価額は、相続登記の登録免許税(評価額の0.4%)の計算や、倍率地域の土地の相続税評価(評価額×倍率)にも使います。
相続登記の前に、固定資産評価証明書を市区町村で取っておきましょう。
土地の相続税評価は路線価とは?調べ方・計算で確認できます。
固定資産税の支払いが負担なとき
使う予定のない実家を持ち続けると、固定資産税や管理費が毎年かかります。
| 方法 | 内容 | 注意点 |
|---|---|---|
| 売る | 仲介や買取で売って現金にする | 空き家の3,000万円特別控除は、相続から3年目の年末までの売却が条件 |
| 貸す | 家賃収入で税金や管理費をまかなう | 修繕費がかかる。家賃収入は確定申告が必要 |
| 相続土地国庫帰属制度 | 国に土地を引き取ってもらう | 建物がある土地は対象外。負担金と審査がある |
| 相続放棄 | 最初から相続しない | ほかの財産も含めてすべて相続できなくなる。期限は3か月 |
売るか残すかの判断は相続した実家は売る?残す?、売ったときの税金は相続した不動産を売ったときの税金で説明しています。
固定資産評価証明書の取り方は登記簿謄本と固定資産評価証明書の取り方で説明しています。
親が施設に入って空いた実家を売る方法は認知症の親の家を売るには?で説明しています。
空き家が管理不全空家・特定空家と判断されたときの流れは相続した空き家が「管理不全空家」「特定空家」に?で説明しています。
マンションの管理費や管理組合の手続きは相続したマンションはどうする?で説明しています。
解体すると固定資産税がどう変わるかは相続した実家は解体して売る?古家付きで売る?で説明しています。
よくある質問
亡くなった親の名義で納税通知書が届きました
相続人が代わりに払います。
通知書の宛名や送り先を変えたい場合は、市区町村に相続人代表者指定届を出しましょう。
口座振替にしていた場合、亡くなった方の口座が止まると引き落とせなくなるので、払い方も変更が必要です。
固定資産税を払わないとどうなりますか?
期限までに払わないと延滞金がかかり、督促のあと、財産の差し押さえを受けることがあります。
相続人が複数いる場合、連帯して納める義務があるので、ほかの相続人の財産が差し押さえられることもあります。
共有者の1人が固定資産税を払ってくれません
共有者は連帯して納める義務があるので、市区町村は払っている共有者に全額を請求できます。
ほかの共有者の分を立て替えて払った場合は、その共有者に負担分を払うよう求めることができます(民法442条)。
話し合いがまとまらないときは、共有をやめて1人が引き継ぐか、売って分ける方法を検討しましょう。
口座振替の変更はどうすればよいですか?
亡くなった方の口座から引き落としていた場合は、金融機関が死亡を知った時点で口座が止まり、引き落とせなくなります。
市区町村の窓口やホームページで、相続人の口座への振替の申し込みをするか、納付書で払いましょう。
固定資産税の評価額に納得できません
固定資産課税台帳に登録された価格に不服がある場合は、固定資産評価審査委員会に審査の申出ができます(地方税法432条)。
申出の期間は、原則として納税通知書を受け取った日の翌日から3か月以内です。
名寄帳とは何ですか?
名寄帳は、同じ市区町村の中で、1人が持っている土地や家屋を一覧にした帳簿です。
固定資産税がかからない土地(免税点未満の土地や私道など)も載っているので、相続財産の調査に役立ちます。
取り方は相続財産の調べ方で説明しています。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
この記事は、法令や国税庁などの公表資料にもとづく制度の一般的な説明です。個別の税額の計算や申告についてのご相談は、税理士または税務署にお問い合わせください。
参考資料:地方税法9条・10条の2・343条・349条の3の2・350条・351条・359条・384条の3・432条/空家等対策の推進に関する特別措置法/不動産登記法76条の2・164条/相続税法13条・14条/民法921条・940条/豊明市「固定資産税のよくある質問」(2026年9月30日確認)