親が亡くなり、新しくお墓を建てることになったとき、まず気になるのが費用です。
お墓の費用は、墓石だけでなく、墓地を使う権利や毎年の管理料にもかかります。
また、お墓は相続のとき、預金などの財産とは別のルールで扱われます。
この記事では、墓地埋葬法・民法・国税庁の案内と、購入者への調査結果をもとに、費用と流れを説明します。
お墓を建てる場合は誰が受け継ぐのか、相続税はどうなるのかも整理します。
墓石代・永代使用料・管理料から合計額を出す自動計算もつけています。
- お墓の費用は「墓石代・工事費」+「永代使用料」+「毎年の管理料」
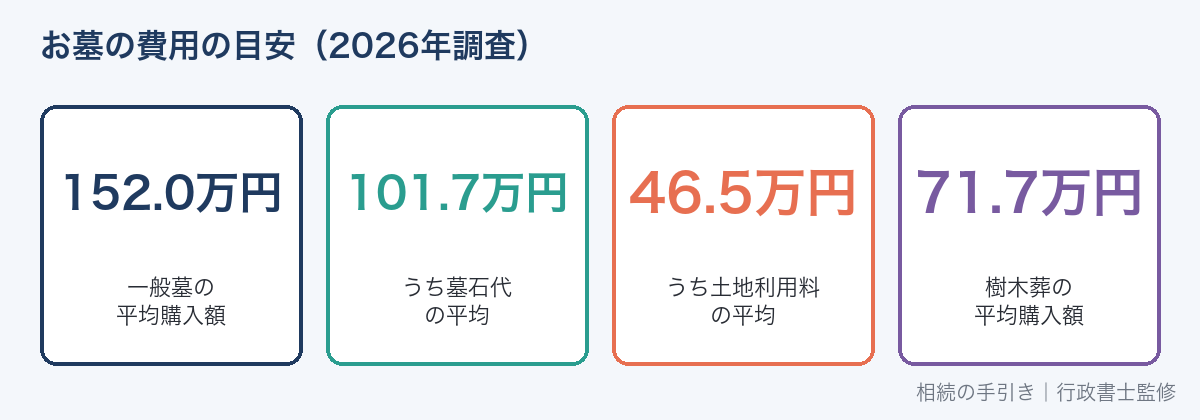
- 2026年の購入者調査では、一般墓の平均購入額は152.0万円(墓石代の平均101.7万円・土地利用料の平均46.5万円)
- 永代使用料は土地を買うお金ではなく、墓地を使う権利のお金
- お墓は「祭祀財産」として、祭祀を主宰する人が1人で受け継ぎ、遺産分割の対象にならない(民法897条)
- 日常礼拝するお墓や仏壇には相続税がかからない。ただし未払いの代金は債務控除できない
お墓を建てる費用の内訳
| 費用 | 内容 | 払う相手 |
|---|---|---|
| 墓石代・工事費 | 墓石、基礎工事、彫刻、外柵など | 石材店 |
| 永代使用料 | 墓地の区画を使う権利の代金 | 墓地の経営者(自治体・霊園・寺院) |
| 管理料 | 共用部分の清掃や水道などの費用。毎年払うのが一般的 | 墓地の経営者 |
| そのほか | 開眼供養のお布施、納骨の費用、追加の彫刻など | 寺院・石材店など |
購入した人への調査結果
お墓の情報サイト「いいお墓」を運営する鎌倉新書は、毎年お墓を買った人に調査をしています。
2026年の調査(2025年にお墓を買った1,267人が回答)の主な結果は次のとおりです。
| お墓の種類 | 選んだ人の割合 | 平均購入額 |
|---|---|---|
| 樹木葬 | 47.4% | 71.7万円 |
| 合祀墓・合葬墓 | 16.4% | ― |
| 納骨堂 | 15.5% | 81.5万円 |
| 一般墓(墓石を建てるお墓) | 15.2% | 152.0万円 |
一般墓の内訳は、墓石代の平均が101.7万円、土地利用料(永代使用料)の平均が46.5万円でした。
墓石を建てるお墓を選ぶ人は2割に満たず、樹木葬が半数近くを占めています。
樹木葬や永代供養墓との違いは永代供養と樹木葬の違いで説明しています。
永代使用料は「土地を買うお金」ではない
永代使用料は、墓地の区画を使う権利(使用権)に払うお金です。
土地の所有権を買うわけではないので、固定資産税はかかりません。
多くの墓地では、規約で他人への転売や貸し出しを禁じています。
お墓をやめて返す場合も、永代使用料は戻らないのが一般的です。
管理料を払わないとどうなるか
管理料は、お墓を受け継いだ人が払い続けるのが一般的です。
長く払わないと、墓地の規約により使用の許可を取り消されることがあります。
引き取る人がいなくなったお墓は、一定の手続きを経て「無縁墳墓」として改葬されることもあります(墓地埋葬法施行規則3条)。
受け継ぐ人がいないことが分かっているなら、最初から永代供養のお墓を選ぶ方法もあります。
墓地の種類と選び方
| 種類 | 経営する人 | 特徴・確認すること |
|---|---|---|
| 公営墓地 | 都道府県・市区町村 | 住所や遺骨があることなど申込の条件がある。募集時期が決まっていて、抽選のこともある |
| 民間霊園 | 公益法人・宗教法人など | 宗教を問わないことが多い。石材店が指定されていることがある |
| 寺院墓地 | 寺院 | 檀家になるのが条件のことが多い。法要を頼みやすい |
墓地を経営するには、都道府県知事(市や特別区では市長・区長)の許可が必要です(墓地埋葬法10条)。
遺骨は、許可を受けた墓地以外に埋めることはできません(同法4条)。
見学で確認したいこと
- 家から通いやすいか。駅やバス停からの距離、駐車場
- 区画の広さと、建てられる墓石の大きさ
- 石材店を自由に選べるか、指定されているか
- 宗教・宗派の条件、檀家になる必要があるか
- 管理料の額と、値上げや滞納のときの規約
- 受け継ぐ人がいなくなったときの扱い(永代供養への移し方)
お墓を建てるまでの流れ
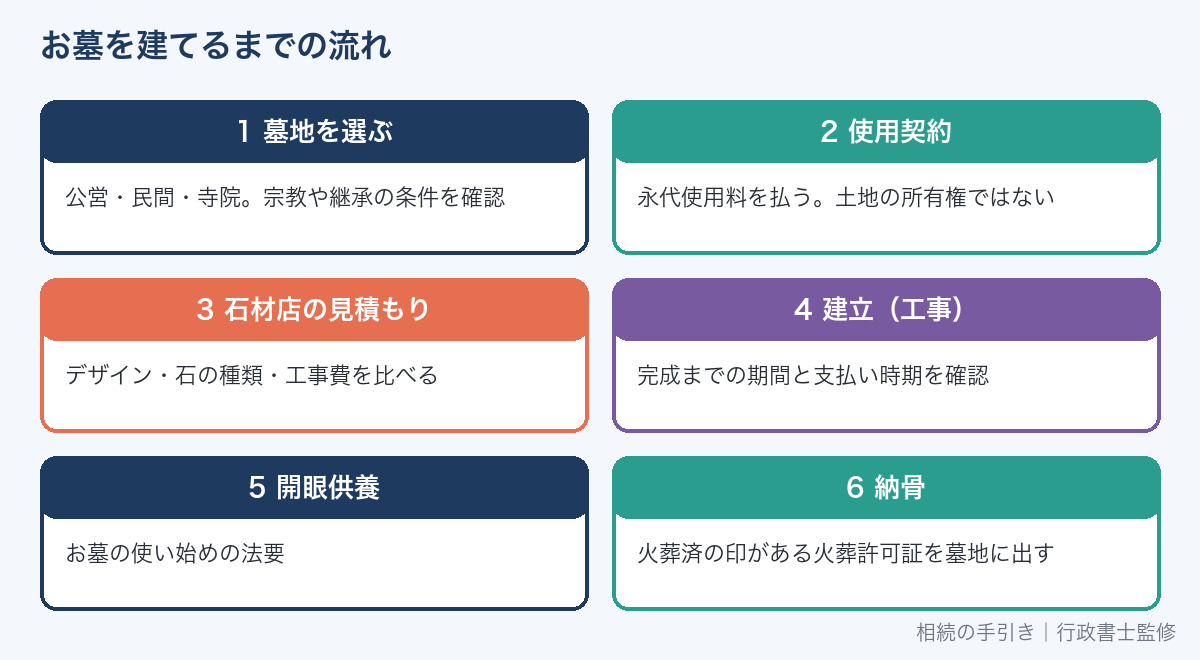
-
STEP 1墓地を選ぶ公営・民間・寺院の条件と費用を比べる
-
STEP 2使用の契約申込書を出し、永代使用料を払う。使用許可証を受け取る
-
STEP 3石材店の見積もりデザイン、石の種類、工事の内容を同じ条件で比べる
-
STEP 4建立(工事)契約したら工事に入る。完成時期と支払いの時期を確認する
-
STEP 5開眼供養お墓の使い始めに行う法要。宗派によって呼び方や有無が違う
-
STEP 6納骨火葬済の印がある火葬許可証(埋葬許可証)を墓地の管理者に出して納める
墓地の管理者は、許可証を受け取らないと遺骨を納めさせることができません(墓地埋葬法14条)。
火葬許可証は火葬のあと遺族に返されるので、なくさないよう保管しておきましょう。
納骨の時期に決まりはなく、四十九日や一周忌に合わせる家庭が多くあります。
石材店の見積もりで比べる点
- 墓石の石の種類と産地、大きさ
- 基礎工事の方法(地震への備え)
- 彫刻の文字数と、追加で彫るときの費用
- 外柵・納骨室・墓誌などが含まれるか
- 保証の内容と期間
「一式」とだけ書かれた見積もりは、内訳を出してもらいましょう。
費用の合計を計算する
お墓の費用は、最初に払うお金だけでなく、管理料を払い続ける年数も考えておくと安心です。
お墓にかかる費用の合計の計算
墓石代・工事費(見積もり)
万円
永代使用料
万円
年間の管理料
万円
管理料を払う年数
年
例えば墓石・工事費100万円、永代使用料50万円、管理料が年1万円なら、30年で約180万円です。
石材店によって同じ条件でも金額に差が出るので、いくつかの見積もりを比べましょう。
石材店の見積もりを比べる
墓石ナビは、全国の石材店から一括で見積もりを取れる無料のサービスです。新しくお墓を建てるときの墓石の見積もりを比べられます。
石材店によって得意な工事や費用に差があるため、同じ条件で複数社の見積もりを比べましょう。
【PR:墓石ナビ】 全国の優良石材店から一括見積りが無料で出来る【墓石ナビ】

お墓は誰が受け継ぐのか(祭祀財産)
お墓や仏壇、家系図などは「祭祀財産」と呼ばれ、ふつうの相続財産とは別に扱われます。
祭祀財産は、祖先の祭祀を主宰する人(祭祀承継者)が1人で受け継ぎます(民法897条1項)。
| 決め方の順番 | 内容 |
|---|---|
| 1.亡くなった人の指定 | 遺言や生前の意思で指定された人 |
| 2.慣習 | 指定がなければ、地域や家の慣習で決まる |
| 3.家庭裁判所 | 慣習も明らかでなければ、家庭裁判所が決める(民法897条2項) |
祭祀承継者は相続人でなくてもよく、長男でなければならないという決まりもありません。
祭祀財産は遺産分割の対象ではないので、お墓を受け継いでも、ほかの財産の取り分が減ることはありません。
遺骨についても、判例は祭祀を主宰する人に帰属するとしています(最高裁平成元年7月18日判決)。
遺言で祭祀承継者を指定する書き方は自筆証書遺言の書き方で確認できます。
お墓と相続税
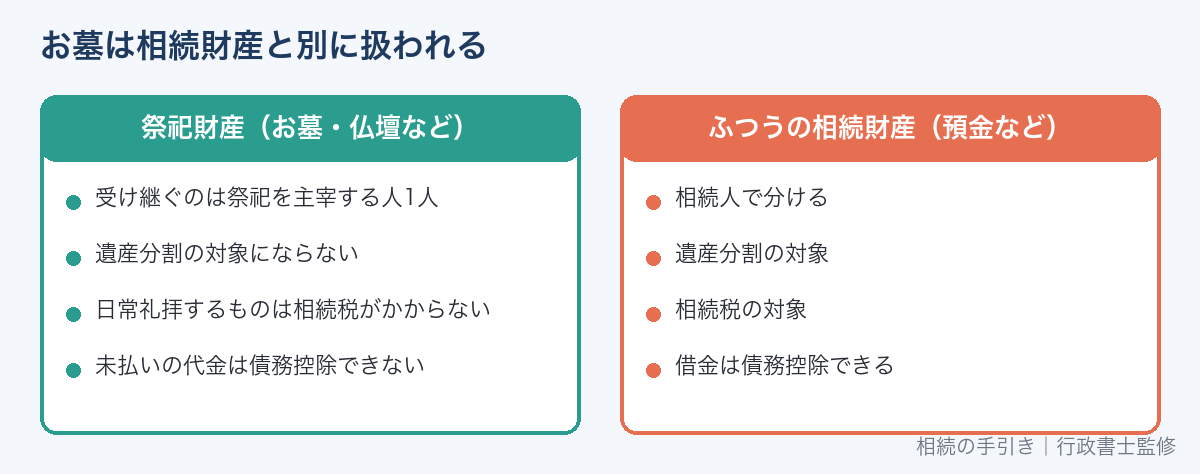
墓地や墓石、仏壇、仏具など、日常礼拝しているものには相続税がかかりません(相続税法12条1項2号)。
また、亡くなった時点でお墓の代金が払い終わっていない場合、その未払い分は債務として差し引けません(相続税法13条3項)。
生前にお墓を用意しておくと、そのぶん相続財産が減ることになるため、相続対策として紹介されることもあります。
ただ、相続税がかかるかどうかや効果は家庭によって違います。
個別の税額の計算や申告は、税理士または税務署に確認してください。
相続税がかかるかどうかは相続税はいくらからかかる?で確認できます。
お墓の費用を遺産から払うとき
葬儀費用は相続税の計算で差し引けますが、墓地や墓石の購入費用は差し引けません(国税庁 No.4129)。
相続人の誰が負担するかは、話し合って決めておくと、あとでもめにくくなります。
葬儀費用の扱いは葬儀費用は誰が払う?で説明しています。
生前にお墓を建てる(寿陵)
生きているうちにお墓を建てることを「寿陵(じゅりょう)」といいます。
- 自分で場所やデザインを選べる
- 残された家族が急いで探さなくてよい
- 代金を払い終えておけば、相続財産が減る
一方で、建てたときから管理料がかかり、受け継ぐ人が決まっていないと負担を残すことにもなります。
誰が受け継ぐかを家族と話し合い、エンディングノートや遺言に残しておくと安心です(エンディングノートの書き方)。
お墓以外の終活の準備は、終活でやることリスト(チェックリストWord無料)で確認できます。
四十九日や一周忌にあわせて納骨するときの準備は四十九日・一周忌・三回忌の法要の準備で説明しています。
仏壇や位牌を誰が引き継ぐかは実家の仏壇・位牌はどうする?で説明しています。
お墓の名義変更の手続きはお墓の名義変更(承継)の手続きで説明しています。
よくある質問
お墓を建てるのに一番お金がかかるのは何ですか?
調査では、一般墓の購入額の多くを墓石代が占めています。
石の種類や大きさ、デザインで大きく変わるので、見積もりの内訳を比べましょう。
永代使用料は相続税の対象ですか?
日常礼拝のための墓地の使用権は、相続税がかからない財産に含まれます。
個別の判断は税理士または税務署に確認してください。
お墓を受け継いだ人は、相続を放棄しても受け継げますか?
祭祀財産は相続財産とは別なので、相続放棄をしても祭祀承継者になることはできます。
放棄の手続きは相続放棄とはで確認できます。
お墓を引き継ぐ人がいません
永代供養墓や樹木葬、納骨堂など、管理を墓地側に任せられるお墓があります。
今あるお墓を整理する場合は墓じまいの方法と手順で手続きを確認できます。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:墓地、埋葬等に関する法律4条・10条・14条、同法施行規則3条/民法897条/最高裁平成元年7月18日判決/相続税法12条・13条/国税庁 タックスアンサーNo.4108「相続税がかからない財産」・No.4129「相続財産から控除できる葬式費用」/株式会社鎌倉新書「第17回 お墓の消費者全国実態調査(2026年)」(2026年10月3日確認)