銀行や保険会社で「相続対策に一時払い終身保険はいかがですか」と勧められることがあります。
預金をまとめて保険に移すだけで、本当に相続のときに得になるのでしょうか。
この保険が相続で役に立つのは、主に「死亡保険金の非課税枠」と「受取人を指定できること」です。
一方で、早く解約すると払った額を下回ることや、外貨建てなら為替で減ることもあります。
この記事では、国税庁の案内や民法の判例をもとに、相続の面から見たしくみと注意点を説明します。
- 一時払い終身保険は、保険料を1回で払い、一生涯の死亡保障を持つ保険
- 親が契約者・被保険者で、子が受取人なら、死亡保険金は相続税の対象。ただし500万円×法定相続人の数まで非課税
- 死亡保険金は受取人のお金になるので、遺産分割を待たずに受け取れる
- 早く解約すると元本割れしやすく、外貨建ては円高で受取額が減ることがある
- 非課税枠をすでに保険で使い切っているなら、追加で入っても非課税は増えない
一時払い終身保険のしくみ
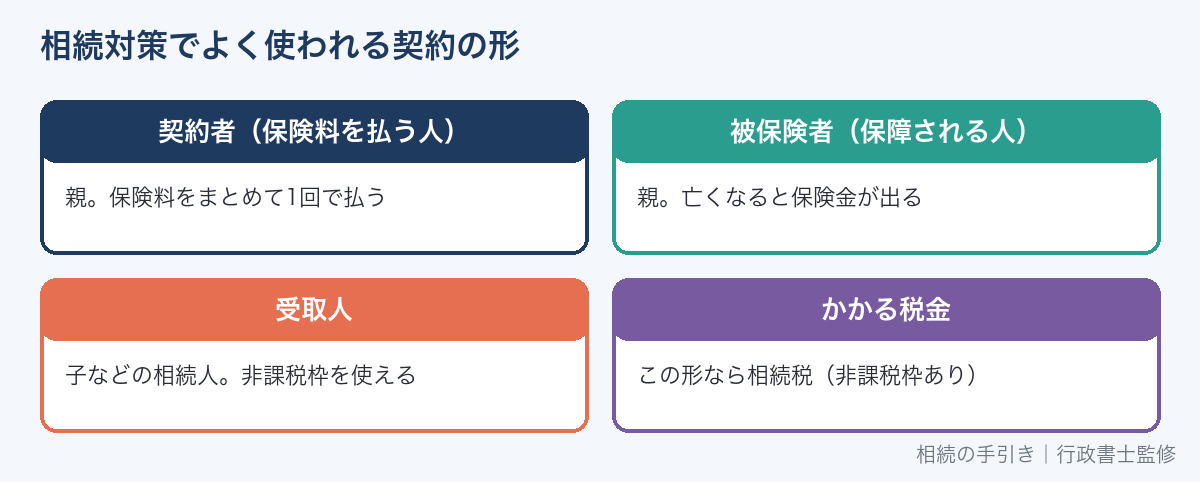
一時払い終身保険は、契約のときに保険料をまとめて払う終身保険です。
保障は一生続き、亡くなったときに死亡保険金が受取人に支払われます。
途中で解約すると、その時点の解約返戻金が戻ります。
| 契約の役割 | 相続対策でよくある形 |
|---|---|
| 契約者(保険料を払う人) | 親 |
| 被保険者(保障の対象になる人) | 親 |
| 受取人 | 子などの相続人 |
円で払って円で受け取る「円建て」と、ドルなどで運用する「外貨建て」があります。
商品によって、加入できる年齢、健康状態の告知、払い込める上限などが違います。
税金は契約の形で決まる
死亡保険金にかかる税金は、誰が保険料を払い、誰が受け取るかで変わります。
| 契約者 | 被保険者 | 受取人 | かかる税金 |
|---|---|---|---|
| 親 | 親 | 子 | 相続税 |
| 子 | 親 | 子 | 所得税・住民税(一時所得) |
| 母 | 父 | 子 | 贈与税 |
非課税枠を使えるのは、相続税の対象になる形(一番上の形)です。
契約の形ごとの税金は死亡保険金と相続税でくわしく説明しています。
相続対策で使われる4つの理由
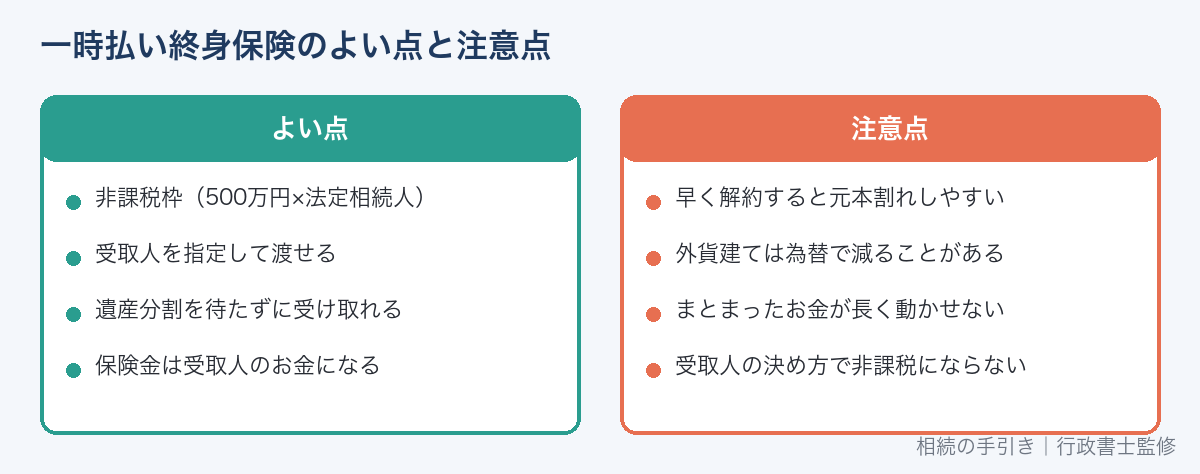
1.死亡保険金の非課税枠
相続人が受け取る死亡保険金は、「500万円×法定相続人の数」まで相続税がかかりません(相続税法12条1項5号)。
預金のまま残すと全額が相続税の対象ですが、保険金にすると、この枠の分だけ対象が減ります。
相続税がかかるかどうかは相続税はいくらからかかる?で確認できます。
2.受取人を指定して渡せる
死亡保険金は、契約で決めた受取人に支払われます。
預金のように遺産分割で分けるのではなく、渡したい人に直接渡せます。
例えば、家を継ぐ子に保険金を残し、ほかのきょうだいに払うお金(代償金)にあてる使い方があります。
代償金の考え方は代償分割の遺産分割協議書で説明しています。
3.遺産分割を待たずに受け取れる
亡くなった人の預金は、遺産分割が終わるまで自由に引き出せないことがあります。
死亡保険金は受取人が保険会社に請求すれば受け取れるので、葬儀費用などにあてやすくなります。
預金の仮払い制度については葬儀費用は誰が払う?で説明しています。
4.保険金は受取人のお金になる
受取人を指定した死亡保険金は、受取人が自分の権利として受け取るものです。
判例も、保険金は受取人の固有の財産としています(最高裁昭和40年2月2日判決)。
そのため、遺産分割の対象にはならないのが原則です。
相続放棄をしても、受取人として保険金を受け取ることはできます。
非課税枠の計算
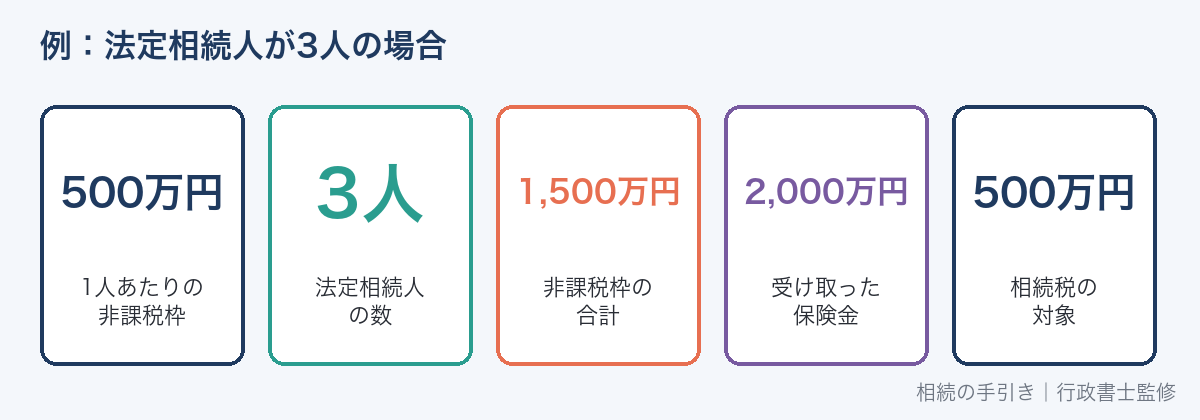
非課税枠は「500万円×法定相続人の数」です。
| 法定相続人の数 | 1人 | 2人 | 3人 | 4人 |
|---|---|---|---|---|
| 非課税枠 | 500万円 | 1,000万円 | 1,500万円 | 2,000万円 |
法定相続人の数には、相続放棄した人も含めて数えます。
養子は、実子がいる場合は1人まで、実子がいない場合は2人までしか数えません。
非課税枠を使えるのは相続人だけです。
相続人でない孫や、相続放棄した人が受け取った保険金には、非課税枠は使えません。
相続人が何人かで受け取った場合は、受け取った額の割合で枠を分けます。
すでに入っている保険で非課税枠を使い切っている場合、新しく入っても非課税になる額は増えません。
入る前に、今の保険の受取人と保険金額を一覧にしておきましょう。
入る前に知っておきたい注意点
早く解約すると元本割れしやすい
一時払い終身保険は、加入して早い時期に解約すると、解約返戻金が払った保険料を下回ることがあります。
介護や入院でまとまったお金が必要になっても、預金のように自由に使えるとは限りません。
生活費や介護費用に使うお金は、保険に入れずに残しておくことが大切です。
施設の費用の目安は介護施設の種類と費用で確認できます。
外貨建ては為替で受取額が変わる
外貨建ての保険は、受け取るときの為替で円に換えた金額が変わります。
契約したときより円高になると、円での受取額が減ることがあります。
国民生活センターにも、外貨建て終身保険を円安のときに解約したら思ったほど増えていなかった、という相談が寄せられています。
為替の手数料がかかることもあるので、円建てと外貨建ての違いは契約前に確かめましょう。
受取人の決め方で非課税にならないことがある
- 受取人を孫(相続人でない)にすると、非課税枠は使えない
- 受取人が先に亡くなり、変更していないと、受け取る人が変わることがある
- 契約者を子にすると、相続税ではなく所得税の対象になる
受取人は、契約したあとも保険会社の手続きで変えられるのが一般的です。
家族の状況が変わったら、受取人を見直しましょう。
ほかの相続人との公平
死亡保険金は、原則として特別受益にはなりません。
判例は、保険金の額や遺産全体に対する割合などを考えて判断するとしています(最高裁平成16年10月29日決定)。
遺産の大部分を保険にして1人に渡すと、あとでもめる原因になりかねません。
特別受益の考え方は特別受益と寄与分で説明しています。
勧められてもその場で決めない
保険の契約は、申し込んでから一定の期間内なら、書面などで撤回できるクーリング・オフの制度があります(保険業法309条)。
期間は申込日か書面を受け取った日の遅い方から8日以内が原則で、契約の内容によっては使えないこともあります。
高齢の親が契約する場合は、家族が説明の場に同席すると安心です。
パンフレットと「契約概要」「注意喚起情報」を持ち帰り、解約返戻金の推移表を確かめてから決めましょう。
入る前のチェックリスト
- 相続税がかかりそうか(基礎控除=3,000万円+600万円×法定相続人の数を超えるか)
- 今の保険で、非課税枠をどれだけ使っているか
- 保険に入れるお金は、生活費や介護費用とは別に残せるか
- 円建てか外貨建てか。外貨建てなら為替と手数料の説明を受けたか
- 何年たつと解約返戻金が払った額を上回るか(返戻金の推移表)
- 受取人は相続人か。ほかの相続人との公平は保てるか
預金・生前贈与との比べ方
| 方法 | 相続での主な特徴 | 注意点 |
|---|---|---|
| 預金のまま残す | いつでも使える | 全額が相続税の対象。分割が決まるまで引き出しにくい |
| 一時払い終身保険 | 非課税枠があり、受取人に直接渡せる | 早期解約で元本割れ。外貨建ては為替の影響 |
| 生前贈与 | 生きているうちに渡せる | 年110万円を超えると贈与税。亡くなる前の一定期間(最長7年)の分は相続税に加算 |
どれか1つが正解というより、使う時期と目的で組み合わせて考えるのが一般的です。
生前贈与の注意点は生前贈与とはで説明しています。
保険や家計を相談したいとき
一時払い終身保険が自分の家に合うかは、預金の額、保険の加入状況、相続人の数で変わります。
今の保険の内容と受取人を一覧にしてから相談すると、話が早く進みます。
| 相談したいこと | 主な相談先 |
|---|---|
| 保険の選び方・見直し、老後資金 | ファイナンシャルプランナー、保険の相談窓口 |
| 相続税がかかるか、税額の計算・申告 | 税理士、税務署 |
| 遺言書や遺産分割協議書の作成 | 行政書士・司法書士・弁護士など |
| 相続人どうしの争い | 弁護士 |
保険の相談窓口の多くは無料ですが、提案された保険に入るかどうかは、持ち帰って家族と話してから決めましょう。
保険以外の終活の準備は、終活でやることリスト(チェックリストWord無料)を参考にしてください。
かんぽ生命の手続きは、かんぽ生命の相続手続きを参考にしてください。
障害のある子に保険金を残すときの受取人の決め方は障害のある子の親なきあと対策で説明しています。
よくある質問
相続税がかからない家でも、一時払い終身保険は意味がありますか?
非課税枠による節税の効果はありません。
受取人に直接渡せることや、すぐに受け取れることに意味があるかどうかで考えます。
80代でも入れますか?
加入できる年齢の上限は商品ごとに違います。
年齢が高いほど、保険料に対する保険金の割合が小さくなることが多いので、返戻金の表で確かめましょう。
保険金の請求はどうすればいいですか?
受取人が保険会社に連絡し、死亡診断書の写しや戸籍などの書類を出して請求します。
保険金の請求権は、3年で時効になるとされています(保険法95条)。
親が認知症になったら契約はどうなりますか?
契約は続きますが、本人が受取人の変更や解約の手続きをするのは難しくなります。
判断できるうちに受取人を確かめ、指定代理請求人の制度があるか保険会社に確認しておくと安心です。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4114「相続税の課税対象になる死亡保険金」/相続税法12条/最高裁昭和40年2月2日判決・最高裁平成16年10月29日決定/保険業法309条/保険法95条/独立行政法人国民生活センター「生命保険」の相談事例(2026年10月3日確認)