2024年に新しいNISAが始まり、NISA口座で株式や投資信託を持つ人が大きく増えました。
では、NISA口座を持っていた家族が亡くなったら、中の株式や投資信託はどうなるのでしょうか。
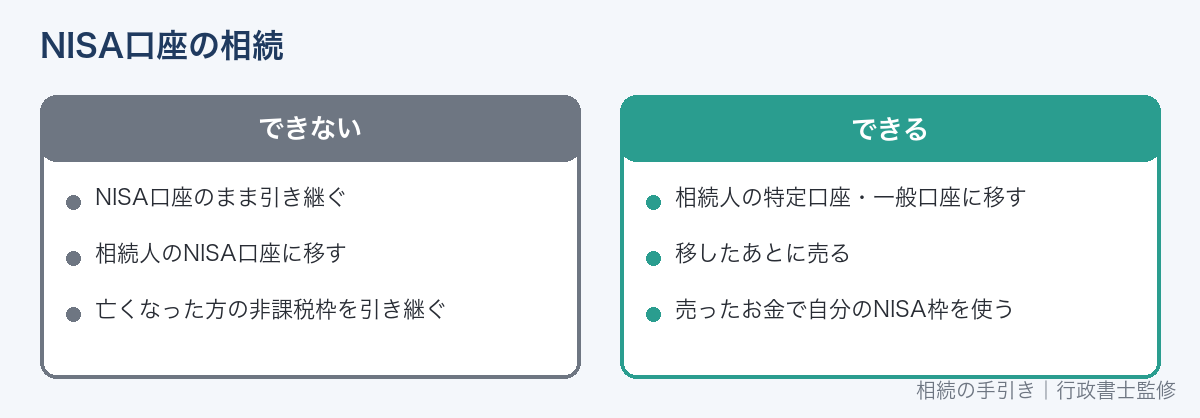
結論からいうと、NISA口座のまま相続人に引き継ぐことはできません。
この記事では、日本証券業協会のNISAに関するQ&Aや国税庁の資料をもとに説明します。
扱うのは、NISA口座の相続手続き、必要書類、取得価額の扱い、相続税、注意点です。
- 相続人は、金融機関に「非課税口座開設者死亡届出書」を遅滞なく出す
- NISA口座の株式などは、相続人の課税口座(特定口座・一般口座)に移す。相続人のNISA口座には移せない
- 引き継いだ株式などの取得価額は、亡くなった日の時価になる
- 亡くなった日までの値上がり益は非課税のまま。亡くなった日以後の配当は課税される
NISA口座は相続できない
NISA(少額投資非課税制度)は、口座を開いた本人だけが使える非課税の制度です。
そのため、口座を開いた人が亡くなると、NISA口座そのものを相続人に引き継ぐことはできません。
中にある株式や投資信託は、相続財産として相続人が受け継ぎますが、NISA口座ではなく、相続人の課税口座(特定口座・一般口座)に移すことになります。
相続人のNISA口座にも移せない
相続人が自分のNISA口座を持っていても、亡くなった方のNISA口座の株式などを、そのまま相続人のNISA口座に移すことはできません。
NISA口座には、自分のお金で新しく買った株式などしか入れられないからです。
相続人がNISAで運用したい場合は、受け継いだ株式などを売ったお金で、自分の非課税枠を使って新しく買うことになります。
亡くなった方の非課税枠も引き継げない
新しいNISAでは、1人あたり生涯1,800万円の非課税保有限度額があります。
この枠は本人だけのもので、亡くなった方の使っていない枠を相続人が引き継ぐことはできません。
NISA口座の相続手続きの流れ
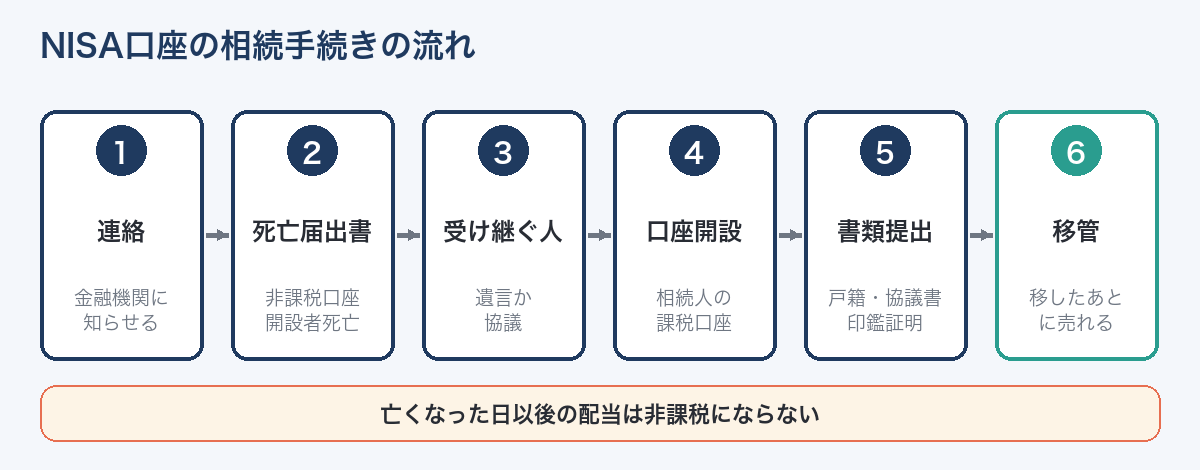
-
STEP 1金融機関に連絡する亡くなったことを伝えると、口座が止まり、相続手続きの書類が届く
-
STEP 2非課税口座開設者死亡届出書を出すNISA口座を開いている金融機関に、相続人が遅滞なく出す
-
STEP 3誰が受け継ぐか決める遺言書がなければ、遺産分割協議で決める
-
STEP 4受け継ぐ人の口座を用意する同じ金融機関に、相続人名義の課税口座(特定口座・一般口座)を作るのが一般的
-
STEP 5相続手続きの書類を出す金融機関所定の依頼書、戸籍、印鑑証明書、遺産分割協議書などを出す
-
STEP 6課税口座に移管される相続人の口座に株式などが移る。売るのはこのあと
非課税口座開設者死亡届出書
日本証券業協会のNISAに関するQ&Aに、相続人がする手続きが書かれています。
それによると、NISA口座の株式などを相続した相続人は、亡くなったことを知った日以後、遅滞なく届出をしなければなりません。
出す書類は「非課税口座開設者死亡届出書」で、出す先はNISA口座を開いている金融機関です。
届出書は、金融機関から届く相続手続きの書類の中に入っていることが多いので、ほかの書類と一緒に出します。
届出が遅れると配当に課税される
NISA口座を開いていた人が亡くなった日以後に支払われた配当金などは、非課税になりません。
亡くなった日から届出書を出すまでの間に、NISA口座で配当金が支払われていた場合は、さかのぼって課税されます。
必要書類
必要書類は金融機関ごとに違いますが、一般的には次のようなものです。
| 書類 | ポイント |
|---|---|
| 非課税口座開設者死亡届出書 | NISA口座があった場合に必要 |
| 金融機関所定の相続手続依頼書 | 受け継ぐ人が記入し、実印を押す |
| 亡くなった方の戸籍謄本(出生から死亡まで) | 法定相続情報一覧図の写しで代えられることが多い |
| 相続人の戸籍謄本 | 同上 |
| 印鑑証明書 | 相続人全員、または受け継ぐ人。有効期限は金融機関ごとに違う |
| 遺産分割協議書、または遺言書 | 自筆の遺言書は検認済みのもの(法務局に預けた遺言は遺言書情報証明書) |
| 受け継ぐ人の口座の情報 | 同じ金融機関の課税口座 |
法定相続情報一覧図があると、戸籍の束の代わりに使えます。作り方は法定相続情報一覧図の作り方で解説しています。
取得価額は「亡くなった日の時価」
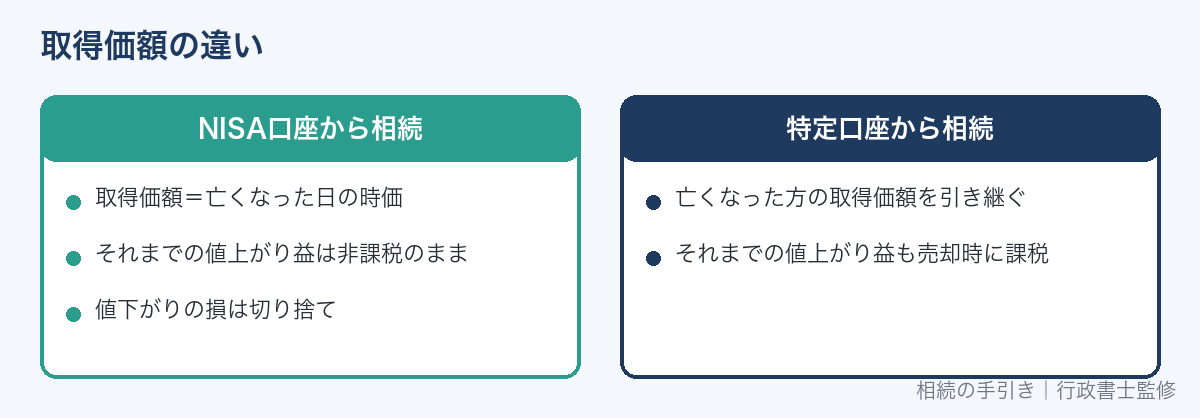
NISA口座から相続人の課税口座に移した株式などの取得価額は、亡くなった日の時価になります。
ここが、NISA口座以外(特定口座・一般口座)の株式を相続した場合との大きな違いです。
| 比べるところ | NISA口座の株式などを相続 | 特定口座などの株式を相続 |
|---|---|---|
| 相続人の取得価額 | 亡くなった日の時価 | 亡くなった方が買ったときの価額を引き継ぐ |
| 亡くなった日までの値上がり益 | 非課税のまま | 相続人が売ったときに課税される |
| 亡くなった日以後の値上がり益 | 相続人が売ったときに課税される | 同左 |
計算の例(仕組みを理解するための例)
亡くなった方が、NISA口座で100万円で買った投資信託が、亡くなった日に150万円になっていたとします。
- 相続人の取得価額は150万円
- 亡くなった日までの値上がり益50万円は、非課税のまま
- 相続人がその後170万円で売れば、20万円(170万円−150万円)が課税の対象
一方、同じ投資信託が特定口座にあった場合は、相続人の取得価額は100万円のままで、170万円で売ると70万円が課税の対象になります。
値下がりしていた場合は損が切り捨てられる
反対に、NISA口座で100万円で買ったものが、亡くなった日に80万円に値下がりしていた場合、相続人の取得価額は80万円になります。
NISA口座の損失は、ほかの利益と相殺(損益通算)できない仕組みなので、亡くなった方の20万円の損は、税金の上では生かせません。
相続税での扱い
NISA口座の株式や投資信託も、相続税の計算では相続財産に含まれます。
NISAが非課税なのは、配当や値上がり益にかかる所得税・住民税で、相続税がかからないわけではありません。
| 財産 | 相続税での評価の考え方 |
|---|---|
| 上場株式 | 亡くなった日の終値、亡くなった月・前月・前々月の終値の月平均のうち、最も低い価格 |
| 投資信託 | 亡くなった日の基準価額をもとに、解約した場合の手取り額で評価するのが基本 |
相続税の評価と、NISAでの取得価額(亡くなった日の時価)は、別のものです。混同しないようにしましょう。
相続税がかかるかどうかの目安は相続税はいくらからかかる?、上場株式の評価は株式の相続手続きで解説しています。
NISA口座がある金融機関の探し方
NISA口座は、1人1つの金融機関にしか開けません(年ごとに変更は可能)。
そのため、NISA口座がある金融機関は1か所に絞られますが、それがどこかわからないこともあります。
- 郵便物・メール:証券会社や銀行からの取引報告書、年間取引報告書
- 通帳の記録:証券会社への入金、投資信託の積立の引き落とし
- スマートフォン:証券会社のアプリ
- ほふりへの開示請求:証券会社などの口座を調べられる(銀行で買った投資信託は対象外のことがある)
ほふりの開示請求は相続財産の調べ方で解説しています。
旧NISA・ジュニアNISAの場合
旧NISA(一般NISA・つみたてNISA)
2023年までの一般NISA・つみたてNISAで保有している株式なども、考え方は同じです。
相続人の課税口座に移し、取得価額は亡くなった日の時価になります。
ジュニアNISA
ジュニアNISAは、口座の名義が子どもなので、親が亡くなってもジュニアNISA口座には影響しません。
運用を担当していた親が亡くなった場合は、もう一方の親などが運用の手続きを引き継ぐことになるので、金融機関に相談しましょう。
NISAの相続で注意したいこと
- 移管まで売れない:相続手続きが終わるまで、株式などを売ることはできない。その間も価格は動く
- 積立設定の停止:毎月の積立の引き落としは、口座が止まると停止される。引き落とし口座の扱いも確認する
- 相続人の口座開設に時間がかかる:同じ金融機関に口座がない相続人は、口座開設から始める
- 売ったあとの確定申告:特定口座(源泉徴収あり)なら原則不要。一般口座なら確定申告が必要
相続税を払った人の取得費加算
相続税を払った人が、相続した株式などを、相続の開始から3年10か月以内に売った場合は、払った相続税の一部を取得費に加えられる特例があります。
売ったときの税金を減らせる可能性があるので、該当しそうなら税務署や税理士に確認しましょう。
銀行でNISAをしていた場合
NISA口座は、証券会社だけでなく、銀行などでも開けます。
銀行のNISA口座では、主に投資信託を持っていることが多く、相続手続きは、その銀行の預金の相続手続きと一緒に進むのが一般的です。
- 銀行から届く相続手続きの書類に、投資信託やNISAの手続きも含まれていることが多い
- 相続人が同じ銀行に投資信託の口座を持っていない場合は、口座を開くか、解約してお金で受け取るかを選ぶ
- 預金の払い戻しと投資信託の手続きで、必要書類や日数が違うことがある
主な銀行の相続手続きは、ゆうちょ銀行・三井住友銀行・三菱UFJ銀行・みずほ銀行の記事で解説しています。
相続人がほかの証券会社を使いたいとき
相続手続きでは、まず亡くなった方と同じ金融機関にある相続人の課税口座に移すのが一般的です。
普段使っている証券会社にまとめたい場合は、移したあとに、その証券会社へ「移管」の手続きをします。
金融機関によっては、相続手続きの中で、ほかの証券会社の相続人の口座へ直接移せることもあります。
移管の方法や手数料は金融機関ごとに違うので、相続手続きの書類で確認しましょう。
家族が困らないための生前の準備
ネット証券のNISA口座は、郵便物がほとんど届かず、家族が口座の存在に気づかないこともあります。
元気なうちに、次のような準備をしておくと、残された家族の負担が減ります。
- 口座の一覧を残す:NISA口座のある金融機関名、支店、口座の種類をメモしておく
- 家族に伝えておく:どこでNISAをしているかを、少なくとも1人の家族に伝える
- 遺言書で受け継ぐ人を決める:「〇〇証券に預けている金融資産の一切を〇〇に相続させる」と書いておくと、手続きが進めやすい
- 積立の引き落とし口座を確認する:亡くなったあとに引き落としが止まるので、家計の口座と分けておく
遺言書の書き方は自筆証書遺言の書き方と文例で解説しています。
亡くなった方の口座の状況を確認する方法
相続手続きの前に、NISA口座にどれだけの資産があるかを確認したい場合は、金融機関に「残高証明書」を請求します。
- 亡くなった日時点の銘柄・数量・評価額などがわかる
- 相続税の申告や、遺産分割の話し合いの資料になる
- 請求には、相続人であることがわかる戸籍などが必要。発行手数料がかかることがある
NISA口座と特定口座の両方がある場合は、それぞれの残高が記載されることが多いので、区別して確認しましょう。
残高証明書の考え方は相続財産の調べ方でも解説しています。
遺産分割協議書への書き方
NISA口座の株式などを遺産分割協議書に書くときは、金融機関と口座ごとにまとめて書くと、書き漏れを防げます。
相続人〇〇〇〇は、〇〇証券株式会社〇〇支店に預託している被相続人名義の株式、投資信託その他一切の金融資産(非課税口座(NISA口座)に預託しているものを含む。)を取得する。
協議書全体の書き方は遺産分割協議書の書き方|Word雛形4パターンで解説しています。
相続税がかかりそうな場合や、申告が必要か迷う場合は、税理士に相談すると具体的な税額を確かめられます。
よくある質問
NISA口座の株式を、相続人の間で分けられますか?
分けられます。
銘柄ごとに受け継ぐ人を決めたり、同じ銘柄を株数や口数で分けたりできます。分け方は遺産分割協議書に書いておきます。
NISA口座の投資信託を、解約して現金で受け取れますか?
金融機関によっては、相続人の口座に移さずに、解約したお金を相続人に支払う手続きを用意しているところもあります。
手続きの方法は金融機関ごとに違うので、確認しましょう。
亡くなった方がNISAとiDeCoの両方をしていました
iDeCo(個人型確定拠出年金)は、NISAとは別の手続きです。
iDeCoの資産は、遺族が「死亡一時金」として請求します。
死亡一時金は、相続税の計算では死亡退職金と同じように扱われます。
詳しくは年金受給者が亡くなったときの手続きでも触れています。
亡くなったことを金融機関に知らせないと、どうなりますか?
金融機関に知らせないと、口座は止まらず、NISAの手続きも進みません。
亡くなった日以後の配当は非課税にならないため、あとで届出をしたときに、さかのぼって課税されることになります。
相続人は、亡くなったことを知ったら、早めに金融機関に連絡しましょう。
相続人が未成年です
未成年の相続人も、株式などを受け継げます。
未成年者の口座開設には、親権者の同意などが必要です。
NISA口座の相続手続きに期限はありますか?
非課税口座開設者死亡届出書は「遅滞なく」出すこととされています。
株式などの移管そのものに法律上の期限はありませんが、相続税の申告が必要な家庭は10か月の期限があります。
価格も動き続けるので、方針が決まったら早めに手続きしましょう。
亡くなった方のNISA口座で、積立が続いていました
金融機関が亡くなったことを知ると、口座が止まり、積立の買付けも止まります。
知らせるまでの間に買付けが行われていた場合の扱いは金融機関ごとに違うので、連絡のときに確認しましょう。
NISA口座の資産が少額でも、相続手続きは必要ですか?
必要です。
少額でも相続財産なので、相続人が受け継ぐには手続きが要ります。
金融機関によっては、一定額以下なら簡易な書類で手続きできる場合もあります。
相続人が海外に住んでいます
海外に住んでいる相続人は、日本の証券会社で課税口座を開けないことがあります。
その場合は、ほかの相続人が受け継いだり、解約してお金で受け取ったりする方法を、金融機関と相談しましょう。
印鑑証明書の代わりに、在外公館などで取る署名証明(サイン証明)が必要になるのが一般的です。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。
遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。
詳しくは運営者情報をご覧ください。
参考資料:日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)Q65・Q67/国税庁 NISAに関するQ&A/国税庁 タックスアンサー(上場株式の評価)(2026年9月25日確認)