「祖父が亡くなったが、父はすでに亡くなっている。孫の自分は相続人になるの?」
「子どもがいない叔父が亡くなり、甥の自分に連絡が来た」
こうしたときに関係するのが「代襲相続(だいしゅうそうぞく)」です。
この記事では、代襲相続が起きる場合・起きない場合、どこまで続くか、相続分の計算、必要な戸籍、よくある誤解を、民法の条文に沿ってわかりやすく説明します。
- 代襲相続は、相続人になるはずだった人が先に亡くなっていたときなどに、その子が代わりに相続する仕組み
- 子の系統は、孫・ひ孫とどこまでも下がる。兄弟姉妹の系統は甥・姪まで
- 相続放棄をした人の子は、代襲相続しない
- 代襲相続人の相続分は、亡くなった親の相続分を人数で分けたもの
代襲相続とは
代襲相続とは、本来相続人になるはずだった人(被代襲者)が、相続できないときの仕組みです。
相続が始まる前に亡くなっているなどの理由で相続できないとき、その人の子(代襲者)が代わりに相続することです。
たとえば、祖父が亡くなったとき、祖父の子である父がすでに亡くなっていれば、父の子(祖父の孫)が父の代わりに相続人になります。
なぜ代襲相続があるのか
親が先に亡くなったという偶然で、孫が祖父の財産を受け継げなくなるのは不公平です。
「本来なら親を通じて受け継いだはずの財産」を受け継げるようにするのが、代襲相続の考え方です。
代襲相続が起きる3つの原因
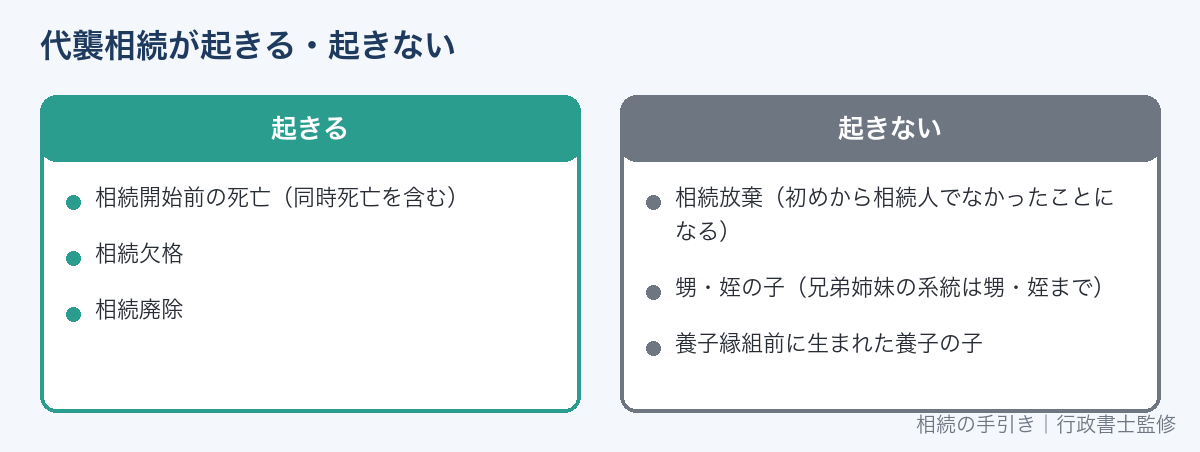
民法では、次の3つの場合に代襲相続が起きるとされています。
| 原因 | 内容 |
|---|---|
| 相続開始以前の死亡 | 相続人になるはずだった人が、被相続人より先に(または同時に)亡くなっていた |
| 相続欠格 | 被相続人を殺害した、遺言書を偽造・破棄したなどで、法律上相続人になれない |
| 相続廃除 | 被相続人への虐待などを理由に、家庭裁判所の手続きで相続権を失った |
欠格や廃除は、本人の問題で相続権を失うものです。その子には責任がないため、代襲相続が認められています。
同時に亡くなった場合も代襲相続が起きる
事故や災害で、親と子が同時に亡くなり、どちらが先かわからない場合は、「同時に死亡した」と推定されます。
同時に亡くなった人の間では相続が起きませんが、代襲相続は起きます。
たとえば、祖父と父が同じ事故で亡くなった場合、父は祖父の相続人になりませんが、父の子(孫)が代襲相続人として祖父の財産を相続します。
相続欠格と相続廃除
相続欠格と相続廃除は、どちらも相続権を失う制度ですが、仕組みが違います。
| 比べるところ | 相続欠格 | 相続廃除 |
|---|---|---|
| 相続権を失う理由 | 被相続人を殺害して刑に処せられた、遺言書を偽造・変造・破棄・隠匿したなど | 被相続人への虐待、重大な侮辱、著しい非行 |
| 手続き | 理由があれば当然に相続権を失う | 被相続人が家庭裁判所に請求するか、遺言で意思を示す |
| 対象 | すべての相続人 | 遺留分のある相続人(配偶者・子・親) |
| 代襲相続 | 起きる | 起きる |
欠格や廃除で相続権を失った人の子は、代襲相続人として相続できます。
相続放棄では代襲相続は起きない
いちばん誤解が多いのがここです。
相続人が相続放棄をした場合、その子は代襲相続しません。
相続放棄をした人は「初めから相続人でなかった」ものとみなされるため、代わりに相続する立場も生まれないからです。
たとえば、父が祖父の相続を放棄しても、孫の自分が祖父の借金を背負うことはありません。
詳しくは相続放棄とは?期限・費用・注意点で解説しています。
代襲相続はどこまで続くか
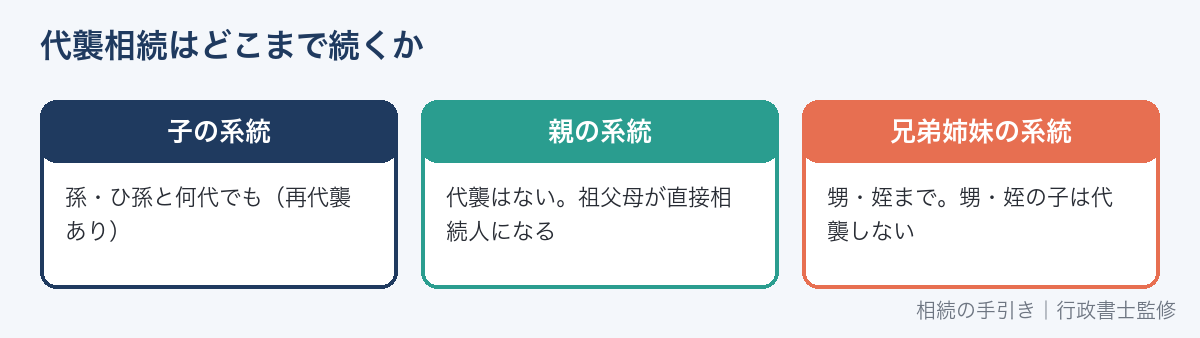
| 系統 | 代襲相続する人 | 範囲 |
|---|---|---|
| 子の系統(第1順位) | 孫、ひ孫、玄孫… | どこまでも下がる(再代襲あり) |
| 親の系統(第2順位) | - | 代襲相続はない(祖父母は代襲ではなく直接相続人になる) |
| 兄弟姉妹の系統(第3順位) | 甥・姪 | 甥・姪まで(甥・姪の子は代襲しない) |
子の系統は何代でも(再代襲)
子も孫も先に亡くなっている場合は、ひ孫が相続人になります。
これを「再代襲相続」といいます。子の系統では、直系の子孫がいる限り、何代でも続きます。
兄弟姉妹の系統は甥・姪まで
被相続人に子も親もいない場合は、兄弟姉妹が相続人になります。
兄弟姉妹が先に亡くなっていれば、その子(甥・姪)が代襲相続します。
しかし、甥・姪も先に亡くなっている場合、その子(甥・姪の子)は代襲相続しません。
兄弟姉妹の系統で再代襲がないのは、関係の遠い親族にまで相続人が広がり、手続きが複雑になるのを防ぐためです。
親の系統に代襲相続はない
被相続人の親がすでに亡くなっていて、祖父母が生きている場合、祖父母が相続人になります。
これは代襲相続ではなく、直系尊属(親・祖父母)のうち、世代の近い人が相続人になるというルールによるものです。
相続人の順位の全体像は法定相続人の範囲と順位で解説しています。
代襲相続人の相続分の計算
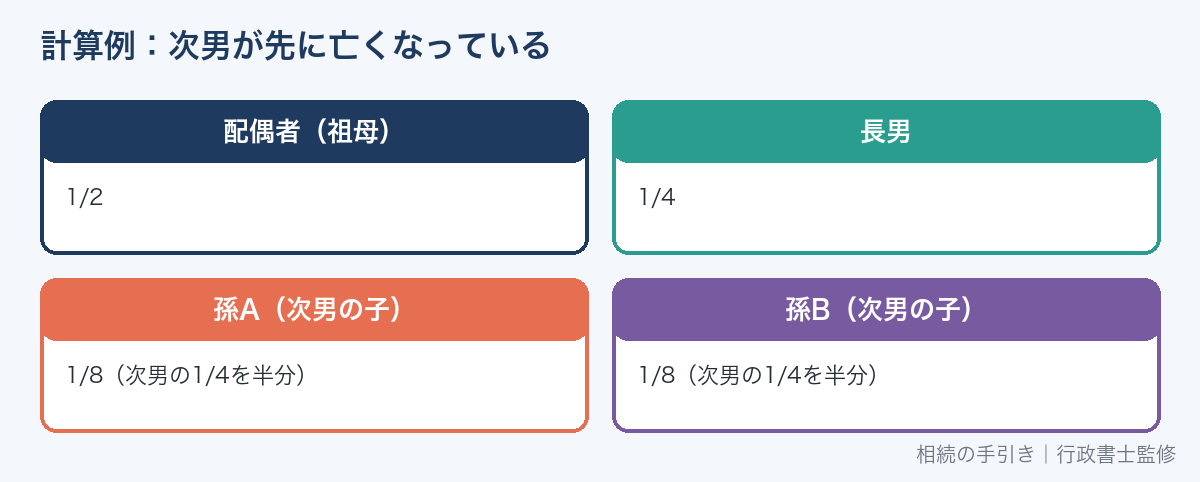
代襲相続人は、亡くなった親(被代襲者)が受け取るはずだった相続分を受け継ぎます。
代襲相続人が複数いる場合は、その相続分を人数で等しく分けます。
計算例1:子の1人が先に亡くなっている
被相続人(祖父)の相続人が、配偶者(祖母)、長男、亡くなった次男の子2人(孫A・孫B)の場合です。
| 相続人 | 相続分 |
|---|---|
| 配偶者(祖母) | 1/2 |
| 長男 | 1/4 |
| 孫A(次男の子) | 1/8 |
| 孫B(次男の子) | 1/8 |
次男が受け取るはずだった1/4を、孫Aと孫Bで半分ずつ分けます。
計算例2:兄弟姉妹の1人が先に亡くなっている
子も親もいない被相続人の相続人が、配偶者、兄、亡くなった妹の子2人(甥・姪)の場合です。
| 相続人 | 相続分 |
|---|---|
| 配偶者 | 3/4 |
| 兄 | 1/8 |
| 甥(妹の子) | 1/16 |
| 姪(妹の子) | 1/16 |
兄弟姉妹の相続分1/4を兄と妹で分け(各1/8)、妹の1/8を甥と姪で分けます。
代襲相続で迷いやすいケース
養子の子は代襲相続する?
養子も実子と同じく相続人です。
養子が先に亡くなっている場合、その子が代襲相続するかどうかは、子が生まれた時期で変わります。
- 養子縁組の後に生まれた養子の子:代襲相続する
- 養子縁組の前に生まれていた養子の子(いわゆる連れ子):代襲相続しない
代襲相続人は、被相続人の直系卑属(子孫)でなければならないとされているためです。
遺言で財産をもらうはずだった人が先に亡くなったら?
「長男に自宅を相続させる」という遺言があっても、長男が遺言者より先に亡くなった場合、長男の子が当然に自宅を受け継ぐわけではありません。
最高裁判所の判例(平成23年2月22日)があります。
判例では、遺言者が長男の子に受け継がせる意思を持っていたと見られる特段の事情がない限り、その部分の遺言は効力を生じないとされています。
そうなると、自宅は相続人全員の遺産分割の対象になります。
こうした事態に備えて、遺言書に「長男が先に亡くなったときは、長男の子○○に相続させる」と書いておく方法があります(予備的遺言)。
遺言の書き方は自筆証書遺言の書き方と文例で解説しています。
数次相続との違い
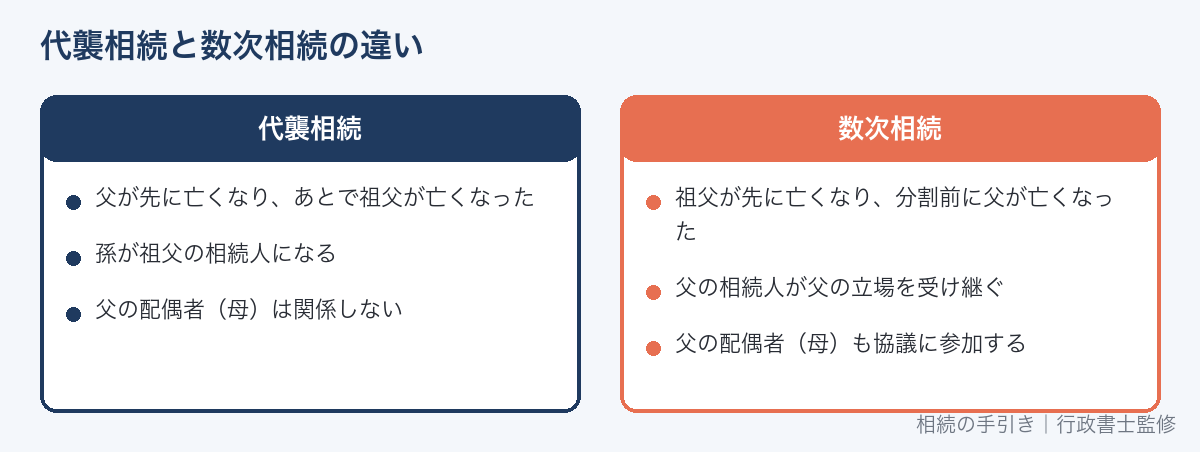
代襲相続とよく混同されるのが「数次相続」です。
| 比べるところ | 代襲相続 | 数次相続 |
|---|---|---|
| 亡くなった順番 | 相続人(父)が先、被相続人(祖父)が後 | 被相続人(祖父)が先、相続人(父)が後 |
| 誰が相続人か | 孫が祖父の相続人になる | 父が祖父の相続人になり、父の相続人(母・子など)がその立場を受け継ぐ |
| 父の配偶者(母) | 祖父の相続には関係しない | 父の相続人として関係する |
亡くなった順番で、遺産分割協議に参加する人が変わります。
数次相続の協議書の書き方は代償分割・数次相続の遺産分割協議書で解説しています。
代襲相続人がいるときの遺産分割協議
代襲相続人がいると、遺産分割協議の参加者が増えます。
遺産分割協議は相続人全員の合意が必要なので、代襲相続人を1人でも抜かすと、協議は無効になります。
代襲相続人が未成年のとき
孫が未成年の場合、ふつうは親権者(孫の母など)が代わりに協議に参加します。
しかし、親権者自身も同じ相続の相続人である場合や、未成年の兄弟が2人以上いる場合は、親と子の利益がぶつかります。
その場合は、家庭裁判所に「特別代理人」の選任を申し立て、特別代理人が未成年者の代わりに協議に参加します。
たとえば、祖父の相続で、代襲相続人の孫2人が未成年なら、孫1人ごとに特別代理人が必要になります。
疎遠な甥・姪が相続人になるとき
子のいない叔父・叔母が亡くなると、兄弟姉妹や甥・姪が相続人になり、相続人が10人を超えることもあります。
普段付き合いのない親族どうしで協議をまとめるのは簡単ではありません。
- 戸籍で相続人を確定し、全員に連絡先を確認する
- 財産目録を作り、全員に同じ情報を送る
- 分け方の案を書面で示し、郵送で協議書に署名・押印してもらう
話し合いがまとまらない場合は、家庭裁判所の遺産分割調停を使う方法があります。詳しくは遺産分割調停とはで解説しています。
代襲相続と遺留分・相続税
遺留分
子の系統の代襲相続人(孫など)には、親が持つはずだった遺留分があります。
一方、兄弟姉妹にはもともと遺留分がないため、代襲相続人である甥・姪にも遺留分はありません。
遺留分の仕組みは遺留分とはで解説しています。
相続税
代襲相続人は、相続税の基礎控除(3,000万円+600万円×法定相続人の数)の「法定相続人の数」に含まれます。
また、相続税には、配偶者・子・親以外の人が財産を受け取ると税額が2割増える「2割加算」がありますが、代襲相続人である孫は2割加算の対象になりません。
相続税の基本は相続税はいくらからかかる?で解説しています。
代襲相続があるときに必要な戸籍
代襲相続があると、相続の手続きで集める戸籍が増えます。
- 被相続人の出生から死亡までの戸籍
- 被代襲者(先に亡くなった子や兄弟姉妹)の出生から死亡までの戸籍:ほかに子がいないかを確認するため
- 代襲相続人の現在の戸籍
先に亡くなった父の戸籍から、自分の知らない異母兄弟が見つかることもあります。
戸籍は、2024年3月から本籍地以外の市区町村の窓口でもまとめて請求できるようになりました(広域交付)。
集めた戸籍をもとに法定相続情報一覧図を作ると、その後の手続きが楽になります。
作り方は法定相続情報一覧図の作り方で解説しています。
代襲相続があるか確かめる手順
-
STEP 1被相続人の戸籍で子を確認する出生から死亡までの戸籍で、子(養子を含む)が何人いるかを確かめる
-
STEP 2先に亡くなった子がいないか確認する子の戸籍を見て、被相続人より先に亡くなっていないかを確かめる
-
STEP 3亡くなった子の子(孫)を確認する亡くなった子の出生から死亡までの戸籍で、孫を全員洗い出す
-
STEP 4子がいなければ親、兄弟姉妹へ子も孫もいなければ親、親もいなければ兄弟姉妹と、順に確認する
-
STEP 5兄弟姉妹が亡くなっていれば甥・姪へ兄弟姉妹の出生から死亡までの戸籍で、甥・姪を洗い出す
兄弟姉妹が相続人になる場合は、被相続人の親の出生から死亡までの戸籍も必要です。
親に、ほかの子(異父・異母の兄弟姉妹)がいないかを確かめるためです。
集めた戸籍は、相続関係説明図にまとめておくと、相続人の関係がひと目でわかります。
書き方は相続関係説明図の書き方で解説しています。
失踪宣告と代襲相続の関係は相続人が行方不明のときで説明しています。
相続税がかかりそうな場合や、申告が必要か迷う場合は、税理士に相談すると具体的な税額を確かめられます。
よくある質問
孫は祖父の借金も相続しますか?
代襲相続人は、プラスの財産だけでなく借金も受け継ぎます。
借金が多い場合は、自分が相続人になったことを知ってから3か月以内に、家庭裁判所で相続放棄ができます。
父の相続を放棄していても、祖父の代襲相続はできますか?
できます。
父の相続を放棄したことと、祖父の相続で父の代わりに相続人になることは、別の問題です。
甥・姪の子に財産を残したいときは?
甥・姪の子は代襲相続しないので、財産を残したい場合は遺言書で「遺贈する」と書いておく必要があります。
代襲相続人が海外に住んでいます
海外に住んでいる代襲相続人も、ほかの相続人と同じく遺産分割協議に参加します。
日本で印鑑証明書を取れない場合は、住んでいる国の日本の大使館・領事館などで、署名証明(サイン証明)を取るのが一般的です。
祖父より先に亡くなった父に借金がありました。祖父の相続に影響しますか?
父の借金は、父の相続の問題です。
祖父の相続で孫が代襲相続人になっても、父の借金を祖父の財産から払う義務が生じるわけではありません。
祖父母が亡くなったとき、親が生きていても孫は相続人になりますか?
なりません。
親が生きていて相続人になる場合、孫は相続人になりません。
孫に財産を残したい場合は、祖父母が遺言書で遺贈するなどの方法をとります。
代襲相続人は相続放棄できますか?
できます。
代襲相続人も相続人なので、自分が相続人になったことを知ってから3か月以内に、家庭裁判所で相続放棄の手続きができます。
孫が放棄すると、同じ順位にほかの相続人がいなければ、次の順位(被相続人の親や兄弟姉妹)に相続権が移ります。
被相続人より先に亡くなった子に子がいない場合は?
代襲する人がいないので、その子の系統からは相続人が出ません。
ほかに子や孫がいればその人たちが相続し、子の系統に誰もいなければ、親、兄弟姉妹の順に相続権が移ります。
代襲相続人がいることを知らずに遺産分割をしてしまいました
代襲相続人を含めずにした遺産分割協議は、相続人全員の合意がないため無効になります。
代襲相続人を加えて、協議をやり直す必要があります。
先に戸籍で相続人を確定させてから協議をすることが大切です。
孫が複数いる場合、相続分は平等ですか?
同じ親(被代襲者)の子どうしであれば、親の相続分を人数で等しく分けます。
親が違う孫どうしでは、それぞれの親の相続分をもとに計算するので、孫1人あたりの相続分が違うことがあります。
たとえば、長男の子が1人、次男の子が3人なら、長男の子は長男の相続分をすべて受け継ぎ、次男の子3人は次男の相続分を3等分します。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。
遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。
詳しくは運営者情報をご覧ください。
参考資料:民法887条・889条・890条・939条・1042条/最高裁判所平成23年2月22日判決/国税庁 タックスアンサー「相続税の2割加算」(2026年9月25日確認)