夫や妻が亡くなったあと、「今の家に住み続けられるのか」は、残された配偶者にとって一番の心配ごとです。
家を相続すると預貯金が少ししかもらえず、生活費が足りなくなることもあります。
この問題に対応するために、2020年4月1日から「配偶者居住権」という制度が始まりました。
この記事では、民法と法務省のQ&Aをもとに、配偶者居住権の仕組み、取得する方法、登記、デメリットを説明します。
あわせて、亡くなった直後から住み続けられる「配偶者短期居住権」も整理しました。
遺産分割協議書に書くときの文例と、家族で話し合うときの確認シートをWordで用意しています。
- 配偶者居住権は、亡くなった人の家に、配偶者が無償で住み続けられる権利(民法1028条)。原則は配偶者が亡くなるまで続く
- 自動ではもらえない。遺言(遺贈)か遺産分割、または家庭裁判所の審判で取得する
- 家の所有権は子どもなど別の人が持つ。その分、配偶者は預貯金を多く受け取れることがある
- 取得したら登記をする。登記がないと、家を買った第三者に権利を主張できない
- 売れない・貸せない(所有者の承諾が必要)。施設に入る可能性も考えて選ぶ
- 遺言がなくても、亡くなってから最低6か月は配偶者短期居住権で住み続けられる
配偶者居住権とは
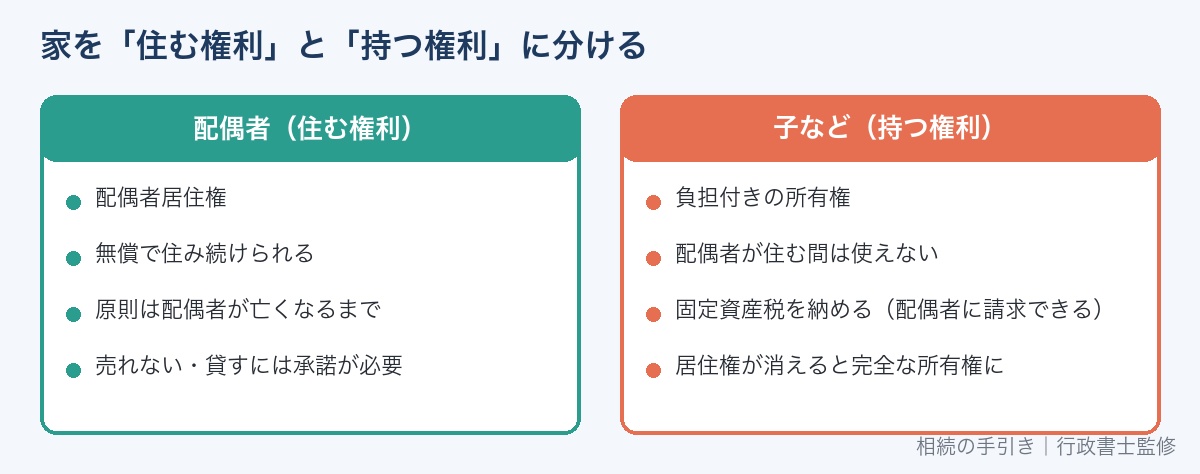
配偶者居住権は、亡くなった人(被相続人)の建物に住んでいた配偶者が、無償で住み続けられる権利です。
民法1028条で定められています。
家の「住む権利」と「持つ権利(所有権)」を分けて、住む権利だけを配偶者が受け取るイメージです。
所有権は、子どもなど別の相続人が受け取ります。
法務省のQ&Aでは、所有権よりも低い価額で住まいを確保できると説明しています。
その分、配偶者は預貯金などをより多く受け取れます。
法務省の例で見る
法務省の説明資料では、次の例が示されています。
相続人は妻と子、遺産は自宅2,000万円と預貯金3,000万円の合計5,000万円です。
妻と子の相続分は1対1なので、それぞれ2,500万円分です。
| 分け方 | 妻が受け取るもの | 子が受け取るもの |
|---|---|---|
| 妻が自宅の所有権を相続 | 自宅2,000万円+預貯金500万円 | 預貯金2,500万円 |
| 妻が配偶者居住権を取得 | 配偶者居住権1,000万円+預貯金1,500万円 | 負担付きの所有権1,000万円+預貯金1,500万円 |
配偶者居住権を使うと、妻は自宅に住み続けながら、生活費となる預貯金も多く受け取れます。
配偶者居住権を1,000万円とするのは、法務省の説明用の数字です。
実際の価額は、建物の築年数や配偶者の年齢などで変わります。
配偶者居住権を取得できる条件
民法1028条で、次の条件がすべて必要です。
- 亡くなった人の法律上の配偶者であること(内縁の配偶者は対象外)
- 亡くなった人が持っていた建物に、亡くなった時点で住んでいたこと
- 遺産分割または遺贈(遺言)で取得すると決まったこと
夫婦2人で共有していた建物なら、取得できます(法務省Q&A)。
また、2020年4月1日より前に作られた遺言では、配偶者居住権を設定できません(法務省Q&A)。
配偶者居住権を取得する3つの方法
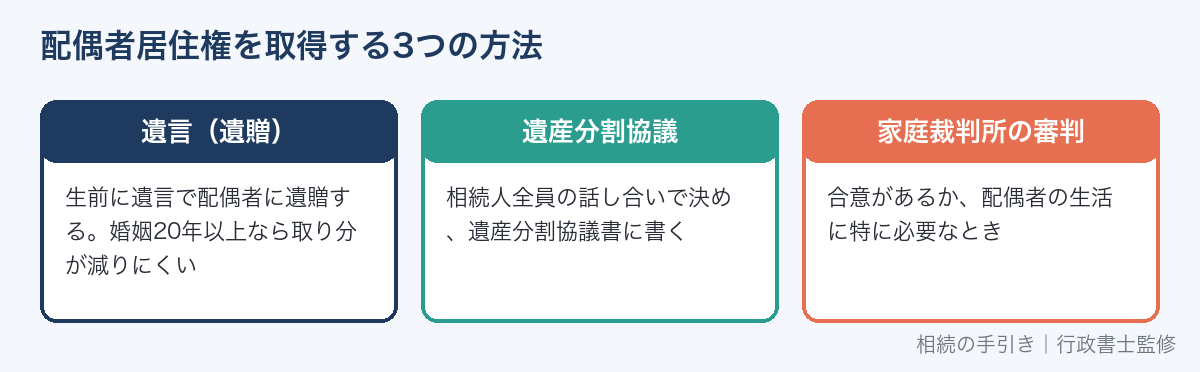
| 方法 | 内容 | 根拠 |
|---|---|---|
| 遺言(遺贈) | 生前に、遺言で配偶者に配偶者居住権を遺贈する | 民法1028条1項2号 |
| 遺産分割協議 | 相続人全員の話し合いで、配偶者が取得すると決める | 民法1028条1項1号 |
| 家庭裁判所の審判 | 相続人の合意があるとき、または配偶者の生活維持に特に必要と認められるとき | 民法1029条 |
遺言で残すときは、「相続させる」ではなく「遺贈する」と書くのが一般的です。
遺言の書き方は自筆証書遺言の書き方、公正証書にするときは公正証書遺言の必要書類と費用で説明しています。
遺言に書くときの文例
遺言で配偶者居住権を残すときは、次のように書く例があります。
第1条 遺言者は、遺言者の妻〇〇(昭和〇年〇月〇日生)に、次の建物の配偶者居住権を遺贈する。
(建物の表示:所在、家屋番号、種類、構造、床面積を登記事項証明書のとおり記載)
2 前項の配偶者居住権の存続期間は、妻〇〇の終身の間とする。
第2条 遺言者は、前条の建物の所有権及びその敷地を、遺言者の長男〇〇(昭和〇年〇月〇日生)に相続させる。
建物の表示は、登記事項証明書のとおりに書きます。
あわせて、遺言執行者を決めておくと、登記の手続きが進めやすくなります。
遺言執行者の役割は遺言執行者とはで説明しています。
実際に遺言を作るときは、公証人や専門家に文案を確認してもらってください。
婚姻20年以上なら、取り分が減りにくい
婚姻期間が20年以上の夫婦で、配偶者居住権を遺贈した場合の特例があります。
原則として、遺産分割で配偶者の取り分から差し引かれません(民法1028条3項・903条4項)。
法務省は、残された配偶者の老後の生活を厚くするつもりで行われたものと推定されるためと説明しています。
この点を使えるのは遺贈の場合なので、遺言で残しておく意味があります。
存続期間と、配偶者・所有者の関係
配偶者居住権は、原則として配偶者が亡くなるまで続きます(民法1030条)。
遺産分割や遺言で「10年」などと期間を決めることもできます。
配偶者が亡くなると権利は消え、相続の対象にもなりません。
| 項目 | ルール | 根拠 |
|---|---|---|
| 家賃 | 払わなくてよい(無償) | 民法1028条 |
| 使い方 | これまでの使い方に従い、注意して使う | 民法1032条1項 |
| 家族との同居 | できる | 法務省Q&A |
| 人に貸す | 所有者の承諾が必要 | 民法1032条3項 |
| 増改築 | 所有者の承諾が必要 | 民法1032条3項 |
| 修繕 | 配偶者ができる(費用は配偶者) | 民法1033条 |
| 通常の必要費 | 配偶者が負担 | 民法1034条 |
| 固定資産税 | 納めるのは所有者。所有者は配偶者に請求できる | 法務省Q&A |
| 譲渡(売却) | できない | 民法1032条2項 |
配偶者がルールに違反し、所有者の催告後も直さないときは注意が必要です。
所有者は、配偶者居住権を消滅させることができます(民法1032条4項)。
配偶者居住権の登記
建物の所有者は、配偶者に配偶者居住権の設定の登記をさせる義務があります(民法1031条1項)。
登記をしておかないと、所有者が建物を第三者に売ったとき、その第三者に配偶者居住権を主張できません。
法務省は、登記の先後で優劣が決まるので、取得したらできるだけ早く登記するよう案内しています。
| 項目 | 内容 |
|---|---|
| 申請先 | 建物の所在地を管轄する法務局 |
| 申請する人 | 配偶者(権利者)と建物の所有者(義務者)の共同申請 |
| 登録免許税 | 建物の価額の1000分の2(登録免許税法 別表第一) |
| 前提 | 先に、建物の所有権を相続した人への相続登記が必要 |
| 登記できるもの | 建物だけ(土地には登記できない) |
申請書の様式と記載例は、法務局のホームページに掲載されています。
登記の申請を専門家に頼む場合は、司法書士が担当です。
所有権の相続登記の必要書類は、相続登記の必要書類で整理しています。
配偶者短期居住権(遺言がなくても最低6か月)
配偶者居住権を取得しなかった場合でも、配偶者には「配偶者短期居住権」があります(民法1037条)。
亡くなった人の建物に無償で住んでいた配偶者は、手続きをしなくても、一定期間は住み続けられます。
| 場面 | 住み続けられる期間 |
|---|---|
| 配偶者を含む相続人で遺産分割をする場合 | 遺産分割で家の行き先が決まった日か、亡くなってから6か月を過ぎる日の、遅いほうまで |
| 家がほかの人に遺贈された・配偶者が相続放棄した場合 | 所有者から消滅の申入れを受けた日から6か月を過ぎる日まで |
配偶者短期居住権は、登記できません(法務省Q&A)。
配偶者が相続放棄をしても、この権利で直ちに出ていく必要はありません(法務省Q&A)。
相続放棄の注意点は相続放棄とはをご覧ください。
配偶者居住権の価額はどう決めるか
遺産分割で配偶者居住権を取得すると、配偶者は自分の取り分の中から取得することになります。
そのため、配偶者居住権をいくらと見るかを、相続人で決める必要があります。
法務省は、相続人の間で合意があるときに使える「簡易な評価方法」の考え方を紹介しています。
- 配偶者居住権の価値 = 建物と敷地の現在の価値 - 負担付き所有権の価値
- 負担付き所有権の価値は、配偶者居住権が消える時点の建物と敷地の価値を、今の価値に引き直して求める
- 配偶者居住権が続く間、所有者は家を使えないので、その分を割り引く
法務省の資料の例は、75歳の妻が、築40年の木造住宅に住み続ける場合です。
土地建物の価値は4,200万円で、妻は終身の配偶者居住権を取得します。
平均余命を前提に計算すると、負担付き所有権が2,700万円、配偶者居住権が1,500万円になります。
配偶者居住権の価値は、土地建物全体の約35%に圧縮されるとされています。
配偶者が若いほど住む期間が長くなるので、配偶者居住権の価値は高くなります。
話し合いで決める場合は、必ずしも厳密に評価する必要がないこともあります(法務省Q&A)。
相続税を計算するときの評価は別のルール(相続税法23条の2)なので、申告では税理士に確認してください。
遺産分割で配偶者居住権を取得する流れ
-
STEP 1相続人と遺産を確かめる戸籍で相続人を確定し、自宅と預貯金などを一覧にする
-
STEP 2住み続けたいかを話し合う期間、修繕費、施設に入ったときの扱いも決める
-
STEP 3価額を決める簡易な評価方法や不動産の査定額を参考にする
-
STEP 4遺産分割協議書を作る配偶者居住権を取得すること、存続期間などを書き、全員が署名・実印を押す
-
STEP 5所有権の相続登記をする建物を取得した相続人の名義にする
-
STEP 6配偶者居住権の設定登記をする配偶者と所有者が共同で法務局に申請する
相続人の確定に必要な戸籍の集め方は、相続の戸籍の集め方で説明しています。
こんな家庭で検討される
前の配偶者との子がいる
再婚した夫が亡くなり、相続人が今の妻と、前の妻との子という場合です。
子が家の所有権を取得し、妻が配偶者居住権を取得すれば、妻は住み続けられ、家は最終的に子に引き継がれます。
話し合いがまとまりにくい組み合わせなので、遺言で配偶者居住権を遺贈しておく方法が考えられます。
子どもがいない夫婦
子どもがいないと、亡くなった人の親や兄弟姉妹も相続人になります。
家を兄弟姉妹と分けることになっても、配偶者居住権があれば配偶者は住み続けられます。
詳しくは子どものいない夫婦の相続をご覧ください。
遺産のほとんどが自宅
預貯金が少なく、配偶者が自宅を相続すると、ほかの相続人に代わりのお金(代償金)を払えないことがあります。
配偶者居住権にすれば、配偶者が取得する価額を抑えられるので、分け方の選択肢が増えます。
配偶者居住権のデメリットと注意点
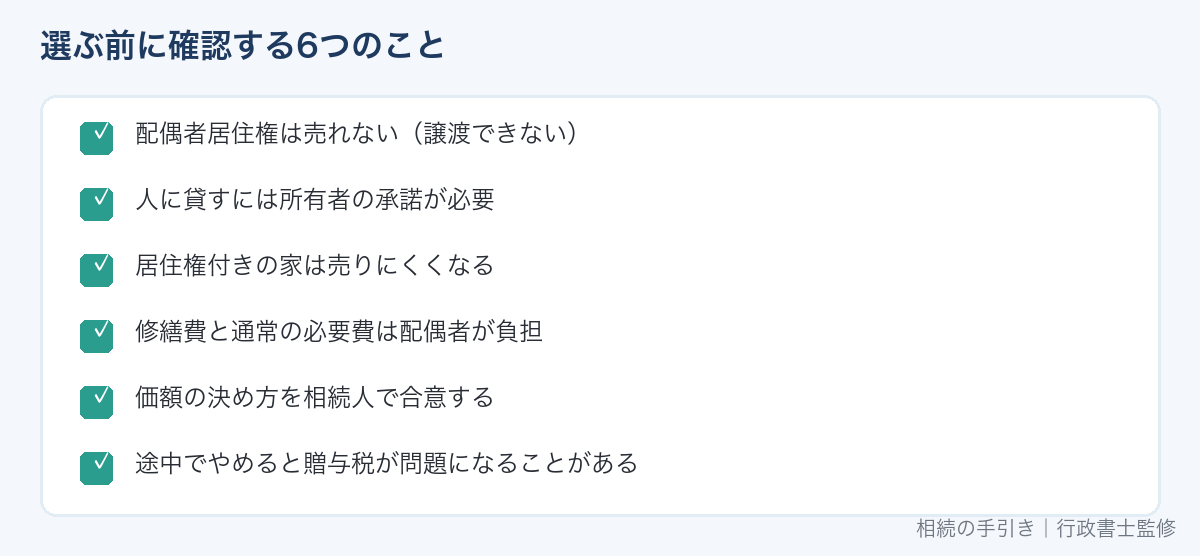
- 売れない:配偶者居住権は譲渡できない。施設に入っても、権利を売ってお金にすることはできない
- 貸すには承諾が必要:空き家になっても、所有者の承諾がなければ人に貸せない
- 家が売りにくくなる:所有者が家を売りたくても、配偶者居住権の付いた家は買い手が限られる
- 費用の負担:修繕費や通常の必要費(固定資産税の分を含む)は配偶者が負担する
- 価額の決め方でもめやすい:遺産分割では、配偶者居住権をいくらと見るかを相続人で決める必要がある
- やめるときに税金が問題になることがある:途中で放棄したり合意で解除したりすると、所有者に贈与税がかかる場合がある
価額の評価方法は、法務省が簡便な評価方式の一例を紹介しているほか、日本不動産鑑定士協会連合会も評価方式を公表しています。
相続税での評価方法は相続税法23条の2で定められていますが、具体的な計算と申告は、税理士または税務署に確認してください。
施設に入ることになったら
法務省のQ&Aでは、配偶者居住権を第三者に売ることはできないが、次の方法があると説明しています。
- 配偶者居住権を放棄することを条件に、所有者からお金を受け取る
- 所有者の承諾を得て、建物を第三者に貸し、家賃収入を得る
放棄の対価を受け取る場合や、所有者が家を売る場合は、税金の扱いが変わるので、事前に税理士に確認してください。
配偶者居住権を選ぶか、家を売るか
配偶者居住権は「今の家に住み続けたい」ときの制度です。
一方で、次のような家庭では、家を売って住み替えるほうが合うこともあります。
- 配偶者が近いうちに施設に入る予定がある
- 家が広すぎる、古くて修繕費が大きい
- 子どもに家を引き継ぐ予定がない
- 生活費のために、まとまった現金が必要
配偶者居住権を設定したあとで売ろうとすると、配偶者の放棄と所有者の売却の両方が必要になり、手間が増えます。
決める前に、家がいくらで売れるかを確かめておくと、配偶者居住権の価額を話し合うときの目安にもなります。
住み続けながら資金を得る方法には、リースバックやリバースモーゲージもあります。
なお、相続放棄を考えている相続人がいる場合は注意してください。
査定や売却を進める前に、放棄するかどうかを決めます(民法921条1号)。
相続した不動産の売却・買取の相談先(比較)
実家の状態によっては、仲介より買取のほうが早く手放せることがあります。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
遺産分割協議書の文例と確認シート(Word・無料)
遺産分割で配偶者居住権を取得するときの、遺産分割協議書の文例をWordで用意しました。
家族で話し合うときに使える確認シートも入れています。
無料ダウンロード
Wordファイルに入れた内容は、次のとおりです。
- 遺産分割協議書の文例(妻が配偶者居住権、子が建物と土地の所有権を取得する例)
- 存続期間・第三者に使用させることの定め方の文例
- 家族で決めることの確認シート(期間・修繕費・固定資産税・施設に入ったときの扱い)
- 登記までのチェックリスト
遺産分割協議書全体の書き方は、遺産分割協議書の書き方とひな形で説明しています。
よくある質問
配偶者居住権は自動的にもらえますか?
もらえません。
遺言(遺贈)、遺産分割協議、家庭裁判所の審判のいずれかで取得します。
手続きなしで住み続けられるのは、最低6か月の配偶者短期居住権です。
内縁の妻(夫)も取得できますか?
できません。
民法1028条の「配偶者」は、法律上の配偶者です。
内縁の配偶者が住み続ける方法は、内縁の妻は相続できる?で説明しています。
土地にも配偶者居住権はつきますか?
登記できるのは建物だけです。
配偶者が亡くなったら、配偶者居住権はどうなりますか?
配偶者の死亡で消滅し、相続されません(民法1036条で準用する597条3項)。
所有者は、配偶者居住権の負担のない家を持つことになります。
消滅後は、配偶者居住権の登記の抹消を申請します。
2020年3月以前に亡くなった人の相続でも使えますか?
使えません。
配偶者居住権の規定は、2020年4月1日以後に開始した相続に適用されます。
行政書士に頼めますか?
遺産分割協議書や遺言書の文案は、行政書士が作成を手伝えます。
登記の申請は司法書士、相続税の評価と申告は税理士、相続人の間で争いがある場合は弁護士が担当です。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:民法597条・903条・921条・1028条〜1041条/法務省「配偶者の居住権を長期的に保護するための方策(配偶者居住権)」説明資料(簡易な評価方法)/法務省「残された配偶者の居住権を保護するための方策が新設されます」(Q&A)/法務局「配偶者居住権の設定の登記」申請書記載例/登録免許税法 別表第一 一(三の二)・17条/相続税法23条の2。税金の取扱いは個別の事情で異なります。具体的な判断は、税理士・司法書士などの専門家に確認してください。