「うちの場合、相続税はいくらになるの?」と気になっても、計算の手順は少し複雑です。
このページでは、遺産の額と家族構成を入れるだけで、相続税の目安を自動で計算できます。
計算は、国税庁のタックスアンサー(No.4152・No.4155)の方法に沿っています。
あわせて、計算の流れ、計算例、入力する金額の出し方も説明します。
- 相続税は基礎控除(3,000万円+600万円×法定相続人の数)を超えた部分にかかる
- 税額は、いったん法定相続分で分けたと仮定して総額を出し、実際の取得割合で分ける
- 配偶者は1億6,000万円か法定相続分まで税額がかからない
- 兄弟姉妹などは税額が2割加算になる
- このシミュレーションは目安。小規模宅地等の特例などは減額後の金額を入力する
相続税の自動計算シミュレーション
下の欄に入力して「計算する」を押すと、相続税の総額と、各相続人が納める税額の目安が表示されます。
相続税の自動計算(目安)
課税価格の合計(万円)
万円
配偶者
配偶者以外の相続人
人
配偶者の取得
入力した内容は、このページの中だけで計算されます。
金額や家族構成が送信・保存されることはありません。
「課税価格の合計」に入れる金額
「課税価格の合計」は、遺産の総額そのものではありません。
次のように、足したり引いたりした後の金額を入れます。
| 計算 | 項目 |
|---|---|
| + | 預貯金・不動産・株式など、亡くなった方の財産 |
| + | 死亡保険金・死亡退職金(非課税枠を超えた分) |
| + | 相続時精算課税で贈与した財産、亡くなる前3〜7年の暦年贈与 |
| - | 借入金などの債務、葬式費用 |
| - | 小規模宅地等の特例などによる減額 |
死亡保険金と死亡退職金の非課税枠は、それぞれ「500万円×法定相続人の数」です。
保険金の扱いは死亡保険金と相続税で説明しています。
相続税の計算の流れ
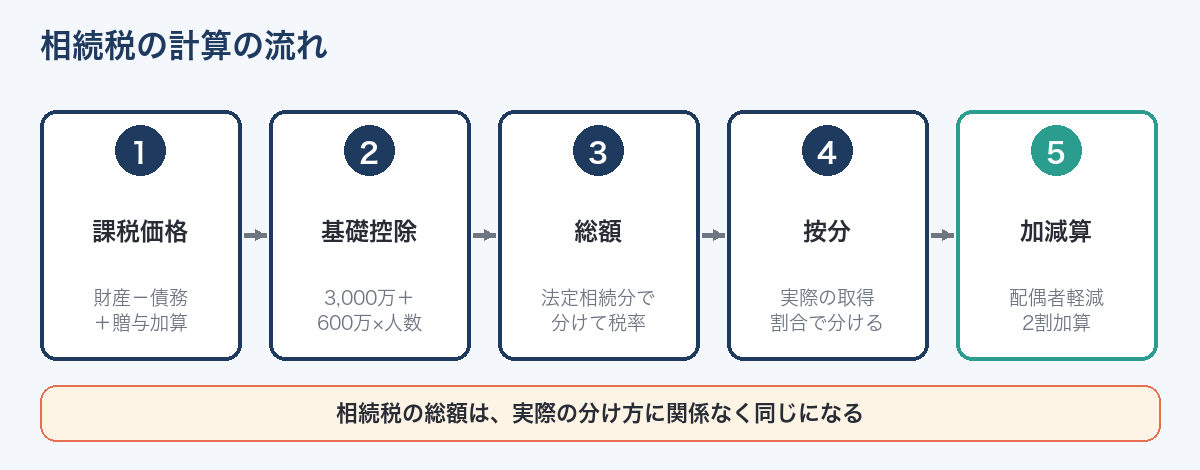
国税庁の案内では、相続税は次の4つのステップで計算します。
| ステップ | やること |
|---|---|
| 1. 課税価格の合計 | 各人がもらった財産の価額を出し、合計する |
| 2. 課税遺産総額 | 課税価格の合計から基礎控除を引く |
| 3. 相続税の総額 | 課税遺産総額を法定相続分で分けたと仮定し、それぞれに税率をかけて合計する |
| 4. 各人の納付税額 | 相続税の総額を、実際にもらった割合で分け、加算・控除をする |
ステップ2:基礎控除を引く
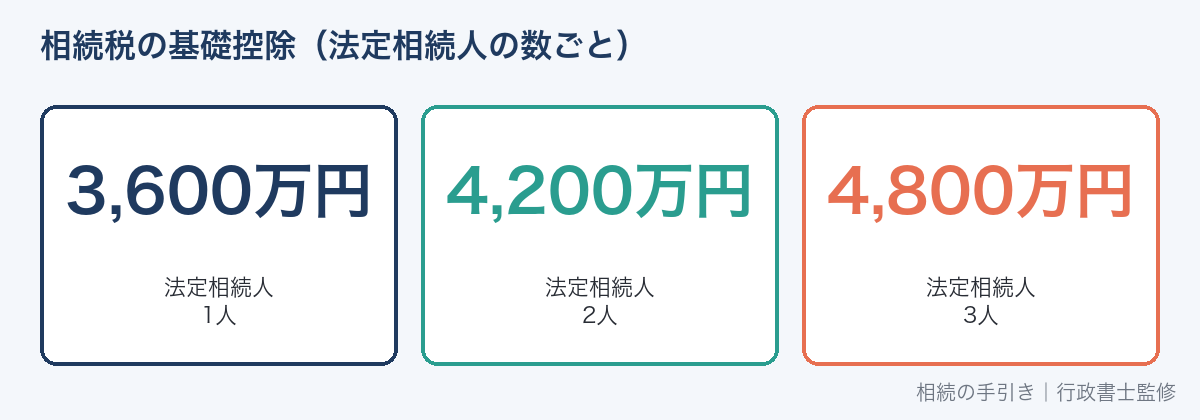
基礎控除 = 3,000万円 + 600万円 × 法定相続人の数
法定相続人が3人なら、基礎控除は4,800万円です。
課税価格の合計が基礎控除以下なら、相続税はかかりません。
法定相続人の数は、相続放棄をした人も含めて数えます。
養子は、実子がいれば1人、いなければ2人までです。
ステップ3:相続税の総額を出す
課税遺産総額を、法定相続分どおりに分けたと仮定します。
それぞれの金額に、次の速算表の税率をかけて合計したものが「相続税の総額」です。
| 法定相続分に応じた取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
実際にどう分けたかに関係なく、相続税の総額は同じになります。
これが、相続税の計算のいちばんの特徴です。
ステップ4:各人の税額を出す
相続税の総額を、各人が実際にもらった財産の割合で分けます。
そのうえで、次の加算や控除をします。
- 配偶者の税額軽減:1億6,000万円か法定相続分のどちらか多い額まで、税額がかからない
- 2割加算:配偶者・子・父母以外(兄弟姉妹、孫など)は税額が2割増える
- 未成年者控除・障害者控除・相次相続控除など
法定相続分
| 相続人 | 配偶者 | そのほかの相続人 |
|---|---|---|
| 配偶者と子 | 2分の1 | 子全員で2分の1 |
| 配偶者と父母 | 3分の2 | 父母全員で3分の1 |
| 配偶者と兄弟姉妹 | 4分の3 | 兄弟姉妹全員で4分の1 |
相続人の範囲と順位は法定相続人の範囲と順位で確認できます。法定相続人と法定相続分の自動判定も使えます。
計算例
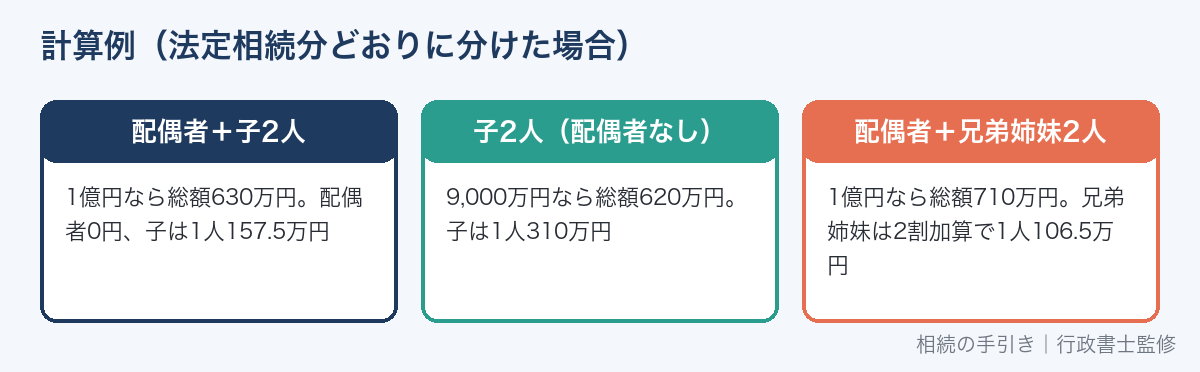
例1:配偶者と子2人、課税価格の合計1億円
| 項目 | 金額 |
|---|---|
| 基礎控除 | 3,000万円+600万円×3人=4,800万円 |
| 課税遺産総額 | 1億円-4,800万円=5,200万円 |
| 配偶者の法定相続分(2分の1) | 2,600万円×15%-50万円=340万円 |
| 子1人の法定相続分(4分の1) | 1,300万円×15%-50万円=145万円(2人で290万円) |
| 相続税の総額 | 630万円 |
法定相続分どおりに分けると、配偶者は税額軽減で0円、子は1人157万5,000円です。
例2:子2人(配偶者なし)、課税価格の合計9,000万円
| 項目 | 金額 |
|---|---|
| 基礎控除 | 3,000万円+600万円×2人=4,200万円 |
| 課税遺産総額 | 9,000万円-4,200万円=4,800万円 |
| 子1人の法定相続分(2分の1) | 2,400万円×15%-50万円=310万円 |
| 相続税の総額 | 620万円(子1人310万円) |
配偶者がいない場合は、配偶者の税額軽減がないため、同じ遺産額でも税額が大きくなります。
例3:配偶者と兄弟姉妹2人、課税価格の合計1億円
| 項目 | 金額 |
|---|---|
| 課税遺産総額 | 1億円-4,800万円=5,200万円 |
| 配偶者の法定相続分(4分の3) | 3,900万円×20%-200万円=580万円 |
| 兄弟姉妹1人(8分の1) | 650万円×10%=65万円(2人で130万円) |
| 相続税の総額 | 710万円 |
法定相続分どおりに分けると、兄弟姉妹1人の税額は710万円×8分の1=88万7,500円です。
さらに2割加算で、1人106万5,000円になります。
子どものいない夫婦の相続は子どものいない夫婦の相続で説明しています。
税額を大きく下げる主な特例
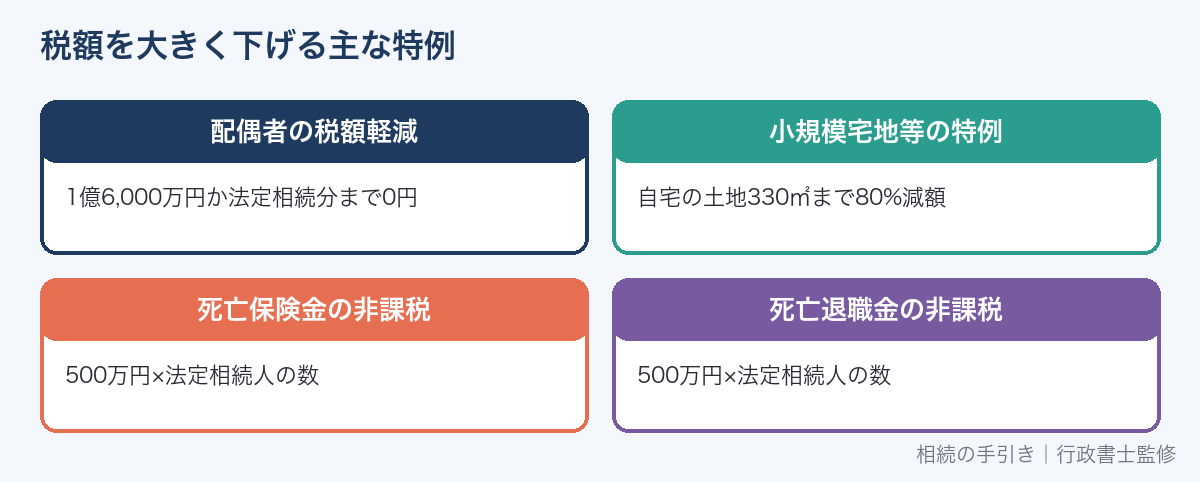
シミュレーションの結果が大きくても、特例で税額が下がる場合があります。
| 特例 | 内容 |
|---|---|
| 配偶者の税額軽減 | 1億6,000万円か法定相続分まで税額0円 |
| 小規模宅地等の特例 | 自宅の土地は330㎡まで評価額を80%減額 |
| 死亡保険金の非課税枠 | 500万円×法定相続人の数 |
| 死亡退職金の非課税枠 | 500万円×法定相続人の数 |
それぞれの要件は、次の記事で説明しています。
特例を使うには申告が必要
配偶者の税額軽減や小規模宅地等の特例を使った結果、税額が0円になる場合があります。
その場合でも、特例を使うには申告書の提出が必要です。
申告期限は、亡くなったことを知った日の翌日から10か月以内です。
申告書の書き方は相続税申告書の書き方と添付書類で説明しています。
二次相続まで含めて比べる
配偶者が多く相続すると、一次相続の税額は下がります。
一方で、配偶者が亡くなったときの二次相続では、配偶者の税額軽減がなく、相続人も1人減ります。
シミュレーターで計算した結果を、二次相続まで並べると次のとおりです。
| 課税価格の合計・配偶者の取得 | 一次相続 | 二次相続 | 合計 |
|---|---|---|---|
| 1億円・法定相続分(5,000万円) | 315万円 | 80万円 | 395万円 |
| 1億円・全部(1億円) | 0円 | 770万円 | 770万円 |
| 2億円・法定相続分(1億円) | 1,350万円 | 770万円 | 2,120万円 |
| 2億円・全部(2億円) | 540万円 | 3,340万円 | 3,880万円 |
家族は配偶者と子2人、配偶者にもとの財産がなく、二次相続まで財産額が変わらないと仮定しています。
2億円で配偶者が全部相続すると、1億6,000万円を超えた部分に一次相続でも税金がかかります。
実際には、配偶者自身の財産や、二次相続までの生活費・財産の増減で結果が変わります。
分け方の考え方は相続税の配偶者控除で詳しく説明しています。
このシミュレーションの前提
このページの計算は、目安をつかむためのものです。
次の点は計算に含めていません。
- 未成年者控除、障害者控除、相次相続控除、贈与税額控除
- 孫(代襲相続人でない)が財産をもらう場合の2割加算
- 養子の数の制限(入力する人数は、制限後の数にしてください)
- 財産の評価(土地・株式の評価額は、別に計算して合計に入れてください)
配偶者以外の相続人は、同じ額を取得したものとして計算しています。
実際の税額は、財産の評価や分け方で変わります。
申告の際は、国税庁の資料や税務署の相談窓口で確認しましょう。
生前に贈与した場合の贈与税は贈与税の税率と計算で計算できます。
計算した結果、申告を自分でするか迷ったら相続税の申告は自分でできる?を参考にしてください。
土地の評価額は路線価の計算ツールで目安を出せます。
保険の非課税枠を含めた考え方は、一時払い終身保険は相続対策になる?非課税枠・受取人・元本割れの注意点を参考にしてください。
よくある質問
遺産が基礎控除以下なら、何もしなくてよいですか?
課税価格の合計が基礎控除以下なら、相続税はかからず、申告も不要です。
基礎控除の早見表は相続税はいくらからかかる?にまとめています。
配偶者が全部相続すれば、相続税は0円ですか?
配偶者の取得額が1億6,000万円以下か法定相続分以下なら、配偶者の税額は0円です。
シミュレーターの「配偶者の取得」を切り替えて比べてみてください。
未成年者控除・障害者控除はいくらですか?
このシミュレーターには含めていない控除です。
未成年者控除は、18歳になるまでの年数1年につき10万円です。
障害者控除は、85歳になるまでの年数1年につき10万円(特別障害者は20万円)です。
どちらも、その相続人の税額から差し引きます。
引ききれない分は、その人の扶養義務者の税額から引くことができます。
国税庁にも計算ツールはありますか?
国税庁は「相続税の申告要否判定コーナー」で、申告が必要かどうかを判定できるページを公開しています。
財産の種類ごとに入力して、申告の要否を確かめたい場合に使えます。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4152「相続税の計算」、No.4155「相続税の税率」、No.4158「配偶者の税額の軽減」、No.4157「相続税額の2割加算」、No.4170「相続税がかかる財産」(令和8年4月1日現在法令等)(2026年9月26日確認)