「相続税の税率は何%?」「うちの遺産だと、相続税はいくらくらい?」
相続税の税率は10%〜55%の8段階ですが、遺産の総額にそのまま税率をかけるわけではありません。
この記事では、国税庁の速算表と、国税庁が公表している相続税額の早見表をもとに説明します。
扱うのは、税率の仕組み、計算の流れ、遺産額と家族構成ごとの税額の目安です。
- 相続税の税率は10%〜55%の8段階(超過累進税率)
- 税率は遺産の総額ではなく、基礎控除を引いた残りを法定相続分で分けた金額ごとにかかる
- 国税庁の早見表では、遺産1億円・配偶者と子2人なら、子1人あたり158万円(配偶者は0円)
- 子どもだけが相続すると税額は大きくなる(遺産1億円・子2人で合計770万円)
- 配偶者の税額軽減や小規模宅地等の特例で、実際の税額は早見表より下がることが多い
相続税の税率(速算表)
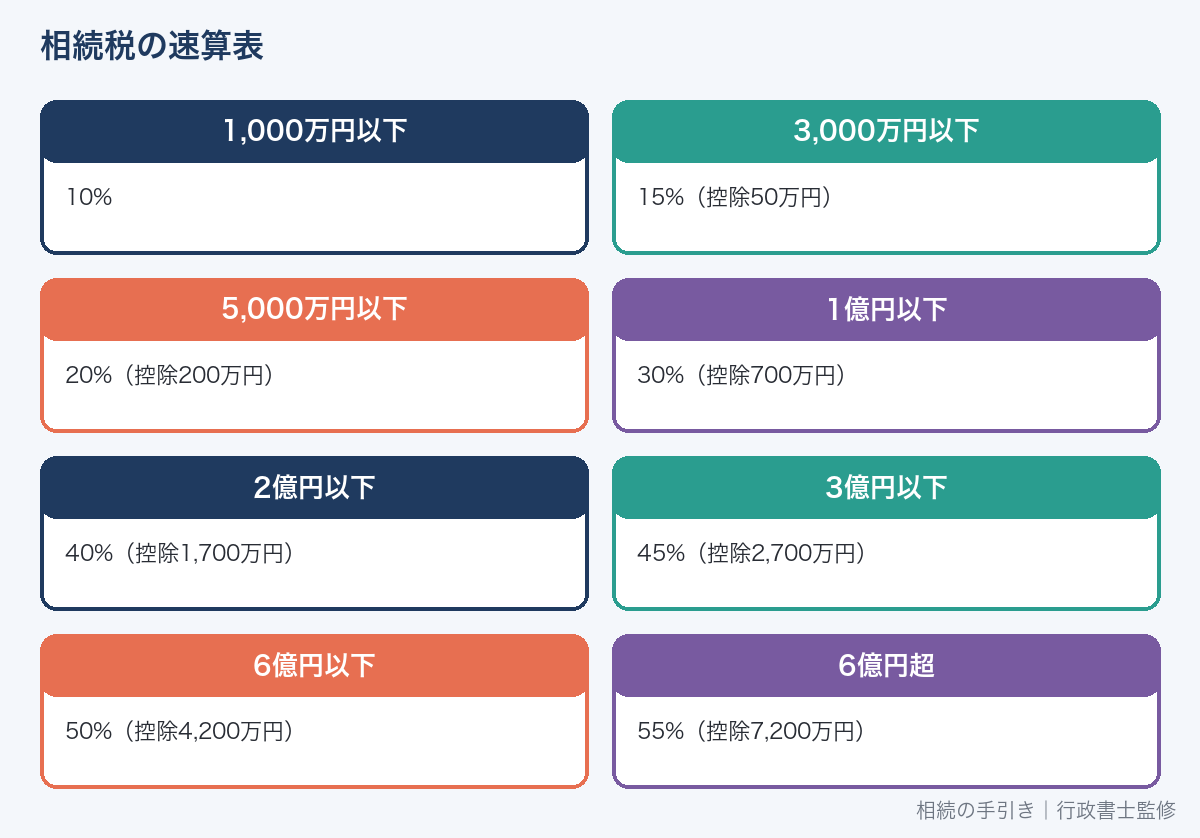
国税庁のタックスアンサー(No.4155)では、相続税の税率は次の速算表で計算します。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
使い方は「取得金額×税率−控除額」です。
たとえば、法定相続分に応ずる取得金額が2,900万円なら、2,900万円×15%−50万円=385万円になります。
「遺産全体に税率をかける」わけではない
よくある誤解が、「遺産が1億円なら、1億円に30%をかける」というものです。
実際には、遺産から基礎控除(3,000万円+600万円×法定相続人の数)を引き、その残り(課税遺産総額)を法定相続分で分けた金額ごとに税率をかけます。
そのため、同じ遺産額でも、相続人の人数や構成によって税額が大きく変わります。
相続税の計算の流れ(5ステップ)
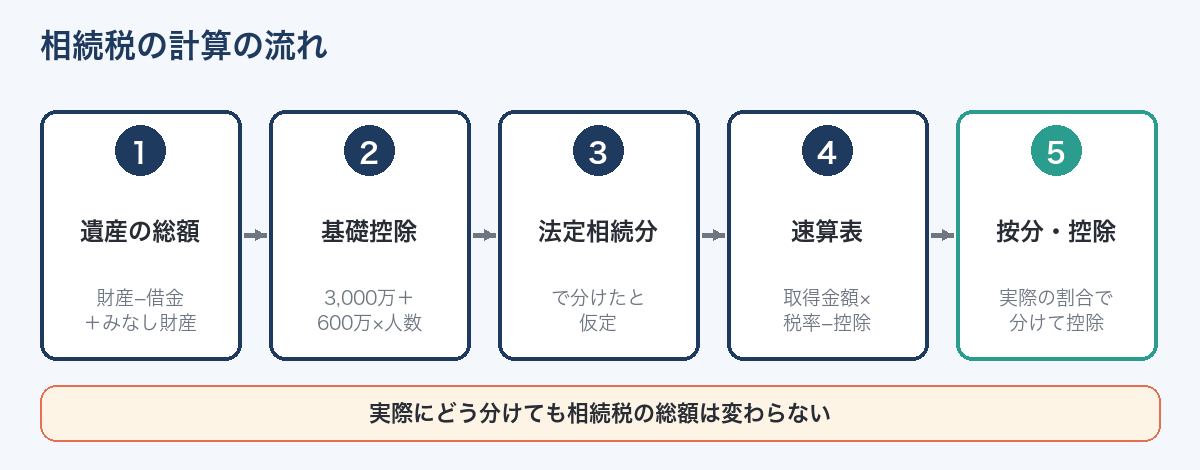
-
STEP 1遺産の総額を出す預金・不動産・株式などの財産に、みなし相続財産(生命保険金などの課税分)や生前贈与の加算分を足し、借金・葬式費用を引く
-
STEP 2基礎控除を引く3,000万円+600万円×法定相続人の数を引いた残りが「課税遺産総額」
-
STEP 3法定相続分で分ける課税遺産総額を、法定相続分どおりに分けたと仮定する
-
STEP 4速算表で税額を出して合計する分けた金額ごとに速算表で税額を計算し、合計したものが「相続税の総額」
-
STEP 5実際の取得割合で分け、控除を引く相続税の総額を、実際に受け取った割合で分け、配偶者の税額軽減などの控除を引く
ポイントは、ステップ3〜4で「法定相続分で分けたと仮定」して総額を出すことです。
実際にどう分けても、相続税の総額は変わりません。変わるのは、誰がいくら払うかです。
計算に使う法定相続分
相続税の総額を出すときに使う法定相続分は、次のとおりです。
| 相続人 | 法定相続分 |
|---|---|
| 配偶者と子 | 配偶者1/2、子1/2(子が複数なら人数で分ける) |
| 配偶者と親 | 配偶者2/3、親1/3 |
| 配偶者と兄弟姉妹 | 配偶者3/4、兄弟姉妹1/4 |
| 子のみ・親のみ・兄弟姉妹のみ | 人数で等しく分ける |
実際の遺産分割がどうであっても、相続税の総額はこの法定相続分で計算します。
計算例:遺産1億円・子2人(配偶者なし)
| ステップ | 計算 | 金額 |
|---|---|---|
| 基礎控除 | 3,000万円+600万円×2人 | 4,200万円 |
| 課税遺産総額 | 1億円−4,200万円 | 5,800万円 |
| 子1人あたりの取得金額 | 5,800万円×1/2 | 2,900万円 |
| 子1人あたりの税額 | 2,900万円×15%−50万円 | 385万円 |
| 相続税の総額 | 385万円×2人 | 770万円 |
遺産1億円に対して相続税の総額は770万円で、遺産に対する負担は約7.7%です。
速算表の最高税率(1億円以下の区分なら30%)よりずっと低くなるのは、基礎控除と、法定相続分で分けてから税率をかける仕組みのためです。
計算例:遺産1億円・配偶者と子2人
| ステップ | 計算 | 金額 |
|---|---|---|
| 基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
| 課税遺産総額 | 1億円−4,800万円 | 5,200万円 |
| 配偶者の取得金額(1/2) | 5,200万円×1/2=2,600万円 → 2,600万円×15%−50万円 | 340万円 |
| 子1人の取得金額(1/4) | 5,200万円×1/4=1,300万円 → 1,300万円×15%−50万円 | 145万円 |
| 相続税の総額 | 340万円+145万円×2人 | 630万円 |
| 実際に分けた割合で按分 | 配偶者1/2=315万円、子1/4=157.5万円ずつ | - |
| 配偶者の税額軽減 | 配偶者の315万円は全額軽減 | 配偶者0円 |
子1人あたり157.5万円となり、国税庁の早見表(158万円)と一致します。
家族全体で見ると、配偶者がいない場合(子2人で770万円)より、税負担が大きく下がることがわかります。
相続税額の早見表
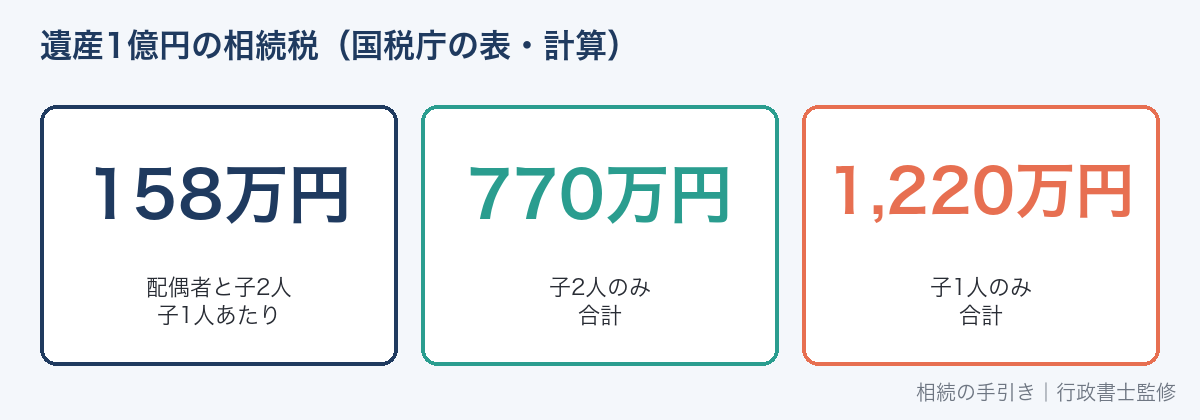
早見表①:配偶者と子が相続する場合(国税庁)
国税庁の「相続税の申告のしかた(令和7年分用)」には、遺産を法定相続分どおりに相続したと仮定した場合の相続税額の表が載っています。
配偶者の税額軽減を適用した金額で、配偶者の税額はいずれも0円です。
| 遺産の価額 | 配偶者と子1人(子の税額) | 配偶者と子2人(子1人あたり) | 配偶者と子3人(子1人あたり) | 配偶者と子4人(子1人あたり) |
|---|---|---|---|---|
| 5,000万円 | 40万円 | 5万円 | 0円 | 0円 |
| 1億円 | 385万円 | 158万円 | 87万円 | 56万円 |
| 2億円 | 1,670万円 | 675万円 | 406万円 | 281万円 |
| 3億円 | 3,460万円 | 1,430万円 | 847万円 | 588万円 |
| 5億円 | 7,605万円 | 3,278万円 | 1,987万円 | 1,375万円 |
遺産の価額は、基礎控除を引く前の課税価格の合計額です。税額は1万円未満を四捨五入しています(国税庁の表のとおり)。
早見表②:子だけが相続する場合(相続税の総額)
配偶者がすでに亡くなっているなど、子だけが相続人の場合は、配偶者の税額軽減がないため税額が大きくなります。
上と同じ仕組みで計算した相続税の総額は次のとおりです(仕組みを理解するための目安)。
| 遺産の価額 | 子1人 | 子2人(合計) | 子3人(合計) |
|---|---|---|---|
| 4,000万円 | 40万円 | 0円 | 0円 |
| 5,000万円 | 160万円 | 80万円 | 20万円 |
| 8,000万円 | 680万円 | 470万円 | 330万円 |
| 1億円 | 1,220万円 | 770万円 | 630万円 |
| 1億5,000万円 | 2,860万円 | 1,840万円 | 1,440万円 |
| 2億円 | 4,860万円 | 3,340万円 | 2,460万円 |
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 |
| 5億円 | 1億9,000万円 | 1億5,210万円 | 1億2,980万円 |
子が2人以上なら、合計額を法定相続分どおりに分けた場合、1人あたりは合計額を人数で割った金額になります。
早見表を見るときの注意
- 遺産を法定相続分どおりに分けたと仮定した税額である
- 小規模宅地等の特例、生命保険金の非課税枠などは、遺産の価額を出す段階で反映させる前提
- 未成年者控除・障害者控除・相次相続控除・2割加算などは反映していない
- 実際の税額は、財産の評価や分け方で変わる
実際の税額が早見表と変わる主な要因
| 要因 | 税額への影響 |
|---|---|
| 配偶者の税額軽減 | 配偶者が受け取る遺産が1億6,000万円か法定相続分のどちらか多い額までなら、配偶者の相続税は0円 |
| 小規模宅地等の特例 | 自宅の土地などの評価額を最大80%減らせる。遺産の価額そのものが下がる |
| 生命保険金の非課税枠 | 500万円×法定相続人の数まで、死亡保険金が非課税になる |
| 相続税額の2割加算 | 配偶者・子・父母以外(兄弟姉妹、孫養子など)が受け取ると税額が2割増える |
| 未成年者控除・障害者控除 | 未成年者や障害者の相続人は、年齢などに応じて税額が差し引かれる |
| 生前贈与の加算 | 亡くなる前の一定期間の贈与(最長7年)や相続時精算課税の贈与は遺産に足される |
とくに、配偶者の税額軽減と小規模宅地等の特例は、税額を大きく下げます。
申告書の書き方は相続税申告書の書き方と添付書類で解説しています。
1次相続と2次相続
配偶者の税額軽減を使って配偶者が多くの遺産を受け取ると、1回目の相続(1次相続)の税額は小さくなります。
しかし、その配偶者が亡くなったときの2回目の相続(2次相続)では、配偶者の税額軽減がなく、相続人も減るため、税額が大きくなりがちです。
早見表①と②を比べると、配偶者がいる場合といない場合の差がわかります。
遺産の分け方を決めるときは、2次相続まで含めて考えることが大切です。
遺産に対する負担率の目安
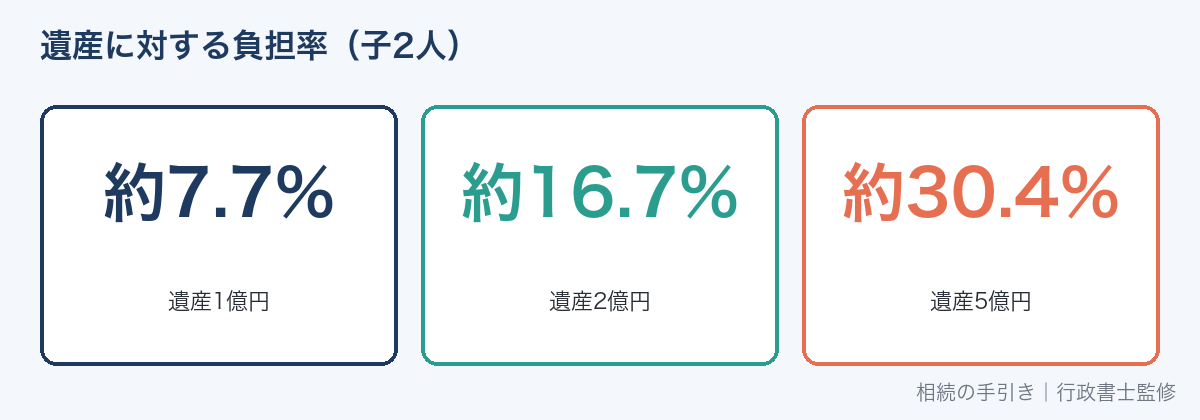
早見表②(子2人の場合)をもとに、遺産の価額に対して相続税の総額がどのくらいの割合になるかを計算すると、次のとおりです。
| 遺産の価額 | 相続税の総額(子2人) | 遺産に対する割合 |
|---|---|---|
| 5,000万円 | 80万円 | 約1.6% |
| 1億円 | 770万円 | 約7.7% |
| 2億円 | 3,340万円 | 約16.7% |
| 3億円 | 6,920万円 | 約23.1% |
| 5億円 | 1億5,210万円 | 約30.4% |
税率の表だけを見ると「最高55%」と大きく感じますが、遺産全体に対する負担は、基礎控除と累進の仕組みによってそれより低くなります。
一方、遺産が大きくなるほど負担率は急に上がるので、財産が多い家庭ほど早めの準備が重要になります。
2015年の改正で何が変わったか
現在の税率と基礎控除は、2015年(平成27年)1月1日以後の相続から適用されています。
| 項目 | 2014年まで | 2015年から |
|---|---|---|
| 基礎控除 | 5,000万円+1,000万円×法定相続人の数 | 3,000万円+600万円×法定相続人の数 |
| 最高税率 | 50%(3億円超) | 55%(6億円超) |
| 税率の区分 | 6段階 | 8段階 |
基礎控除が4割減ったことで、相続税がかかる人が大きく増えました。
「昔は相続税がかからなかった」という感覚のまま準備をしていないと、思わぬ税負担になることがあります。
相続人の数で税額が変わる理由
相続人が増えると、次の2つの理由で税額が下がります。
- 基礎控除が増える:法定相続人1人につき600万円増える
- 1人あたりの取得金額が小さくなる:法定相続分で分けた金額が小さくなり、低い税率の区分で計算される
早見表②で、遺産1億円の場合、子1人なら1,220万円、子3人なら630万円と、約半分になります。
法定相続人の数え方は法定相続人の範囲と順位で解説しています。
養子を法定相続人の数に入れられる人数
基礎控除の「法定相続人の数」に入れられる養子は、実子がいれば1人、いなければ2人までです。
詳しくは養子縁組と相続で解説しています。
相続税と贈与税の税率の違い
生前に財産を渡すと、相続税ではなく贈与税がかかります。
贈与税(暦年課税)の税率も10%〜55%ですが、基礎控除が年110万円と小さく、同じ金額なら相続税より税率の区分が上がりやすいのが特徴です。
| 比べるところ | 相続税 | 贈与税(暦年課税) |
|---|---|---|
| 税率 | 10%〜55% | 10%〜55% |
| 基礎控除 | 3,000万円+600万円×法定相続人の数 | 年110万円 |
| かかるとき | 亡くなって財産を受け継いだとき | 生前に財産をもらったとき |
少しずつ長い期間をかけて贈与する、相続時精算課税を使うなど、生前贈与の方法によって全体の税負担は変わります。
相続時精算課税については相続時精算課税制度の手続きと必要書類で解説しています。
自分の家の相続税を確かめる方法
-
STEP 1財産を一覧にする預金・不動産・株式・保険などを書き出す
-
STEP 2相続税の評価額で見積もる土地は路線価、建物は固定資産税評価額などで評価する
-
STEP 3基礎控除と比べる基礎控除以下なら相続税はかからない
-
STEP 4早見表で目安をつかむ家族構成に近い欄で、おおよその税額を確認する
-
STEP 5特例が使えるか確認する配偶者の税額軽減、小規模宅地等の特例など
国税庁のホームページには「相続税の申告要否判定コーナー」があり、財産の額を入力すると申告が必要かどうかの目安を確認できます。
財産の調べ方は相続財産の調べ方で解説しています。
相続税がかかりそうなら早めに準備を
早見表で目安をつかんで、相続税がかかりそうだとわかったら、早めに準備を始めましょう。
- 財産の評価を固める:土地の評価は、形や道路との関係で大きく変わる
- 特例の要件を確認する:小規模宅地等の特例は、誰が相続するか、住み続けるかで使えるかが決まる
- 納税資金を用意する:相続税は原則として10か月以内に現金で一括納付する
- 2次相続まで見通す:配偶者が多く受け取ると、次の相続で税額が増えることがある
申告が必要な場合は、財産の資料がそろい始めた段階で税理士に相談すると、10か月の期限に余裕を持って間に合います。
相続税がかかるかどうかの考え方は相続税はいくらからかかる?で解説しています。
配偶者の税額軽減の仕組みと手続きは相続税の配偶者控除(配偶者の税額軽減)で詳しく解説しています。
死亡保険金の非課税枠は死亡保険金と相続税で詳しく解説しています。
自宅の土地を330㎡まで80%減額できる要件は小規模宅地等の特例で解説しています。
生前贈与の税率や7年加算の仕組みは生前贈与とはで解説しています。
遺産額と家族構成を入れて自動で計算したい場合は相続税の計算シミュレーションを使ってください。
よくある質問
遺産が1億円だと、税率は30%ですか?
いいえ。
税率は、遺産から基礎控除を引き、法定相続分で分けた金額ごとにかかります。
遺産1億円・子2人なら、1人あたりの取得金額は2,900万円で、税率は15%の区分になります。
相続税の最高税率55%がかかるのはどんな場合ですか?
法定相続分に応ずる取得金額が6億円を超える部分に55%がかかります。
相続人1人あたりの取得金額が6億円を超えるほどの大きな遺産の場合です。
早見表の税額より実際の税額が高くなることはありますか?
あります。
兄弟姉妹や孫養子が相続する場合の2割加算や、生前贈与の加算がある場合などは、早見表より税額が高くなることがあります。
相続税の税率は将来変わりますか?
税率や基礎控除は、税制改正で変わることがあります。
現在の税率と基礎控除は2015年1月1日以後の相続から適用されているもので、最新の内容は国税庁のタックスアンサーで確認しましょう。
自分の家の税額を正確に知りたいときは?
財産の評価や特例の当てはめによって税額は大きく変わるので、正確な税額は税理士に相談しましょう。
税務署でも、申告の手続きについて相談できます(事前予約制)。
遺産が基礎控除以下でも申告は必要ですか?
遺産の総額が基礎控除以下なら、相続税はかからず、申告も不要です。
孫が遺産を受け取ると税額はどうなりますか?
代襲相続人ではない孫(孫養子を含む)が遺産を受け取ると、その孫の相続税額は2割加算されます。
代襲相続で孫が相続人になっている場合は、2割加算の対象になりません。詳しくは代襲相続とはで解説しています。
早見表の「遺産の価額」には生命保険金も含まれますか?
早見表の遺産の価額は、相続税の課税価格の合計額です。
死亡保険金は「500万円×法定相続人の数」の非課税枠を超える部分が含まれ、借金や葬式費用は差し引いた後の金額です。
親や兄弟姉妹が相続人の場合も早見表は使えますか?
早見表は、配偶者と子、または子だけが相続する場合の目安です。
親や兄弟姉妹が相続人になる場合は、法定相続分が変わり、兄弟姉妹には2割加算もあるため、早見表とは税額が異なります。
その場合も、計算の流れ(基礎控除→法定相続分で分ける→速算表)は同じです。
速算表の「控除額」とは何ですか?
速算表の控除額は、累進税率の計算を1回のかけ算で済ませるための調整額です。
たとえば、取得金額2,000万円なら、本来は「1,000万円×10%+1,000万円×15%=250万円」ですが、速算表なら「2,000万円×15%−50万円=250万円」と同じ答えが出ます。
相続税はいつまでに払いますか?
相続税の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
原則として現金で一括納付し、難しい場合は延納や物納の制度があります。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.4155「相続税の税率」、No.4152「相続税の計算」/国税庁「相続税の申告のしかた(令和7年分用)」Q&A「具体的な相続税額は?」(2026年9月26日確認)