親が亡くなって、誰も住まない実家が残った。売るか、残すか、貸すか。
決めないまま時間がたつと、税の特例の期限が過ぎ、固定資産税と管理の手間だけがかかり続けます。
この記事では、相続した実家をどうするかを、決める順番に沿って整理します。
期限のある制度は、法務省・国税庁の資料で確かめた内容だけを書いています。
- 実家をどうするか決める前に、必ず片づけておくこと
- 売る・残す・貸す・手放す(国に引き取ってもらう)の比べ方
- 売るなら知っておきたい「空き家の3,000万円特別控除」の期限と要件
決める前に片づけておくこと:名義と期限
1. 誰が実家を相続するかを決める
実家を売るにも貸すにも、まず誰が相続するかを決めて、その人の名義にする必要があります。
亡くなった方の名義のままでは売却できません。
相続人が複数いるときは、遺産分割協議で決めて書面にします。
書き方と雛形は遺産分割協議書の書き方|Word雛形4パターンで配布しています。
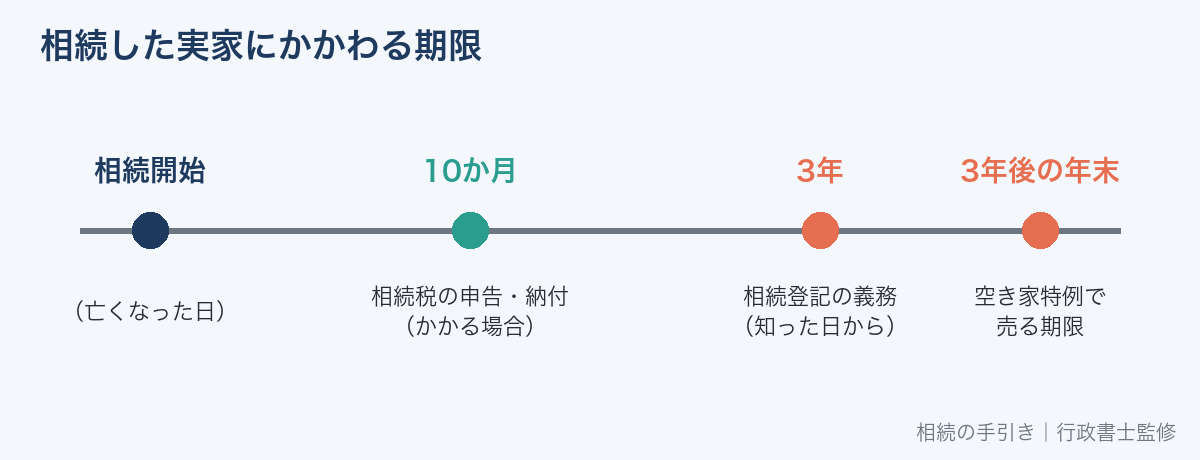
2. 相続登記の期限(3年)
2024年4月1日から相続登記が義務になりました。
不動産を相続で取得したことを知った日から3年以内に登記しなければならず、正当な理由なく放置すると10万円以下の過料の対象になります。
2024年3月31日以前に相続した不動産も対象で、その期限は2027年3月31日です。
3. 共有名義は避ける
「とりあえず兄弟で半分ずつ」と共有にすると、売るときに共有者全員の同意が必要になります。
共有者の1人が亡くなれば、その人の相続人に持分が分かれ、さらに話がまとまりにくくなります。
売ると決めているなら、1人が相続して売却し、代金を分ける方法もあります(代償分割・換価分割)。
売ると決めたら、仲介と買取の両方で査定を取って比べるのが基本です。申し込み先は相談先の比較にまとめています。
売る・残す・貸す・手放すの比べ方
| 選択肢 | 向いているケース | 気をつけること |
|---|---|---|
| 売る | 誰も住む予定がない/遠方で管理できない | 空き家特例の期限(相続開始から3年後の年末)。建物の状態で売り方が変わる |
| 残して自分や家族が住む | 相続人が住む予定がある | 名義を住む人にそろえる。修繕費がかかる |
| 残して貸す | 立地がよく借り手が見込める | 貸すと空き家特例が使えなくなる。修繕や管理の手間 |
| そのまま空き家で持つ | 方針が決まらない | 固定資産税・草木の手入れ・老朽化。放置すれば特例の期限も過ぎる |
| 国に引き取ってもらう(相続土地国庫帰属制度) | 売れない土地を手放したい | 建物がある土地は対象外。審査手数料と10年分の管理費相当の負担金が必要 |
判断の順番
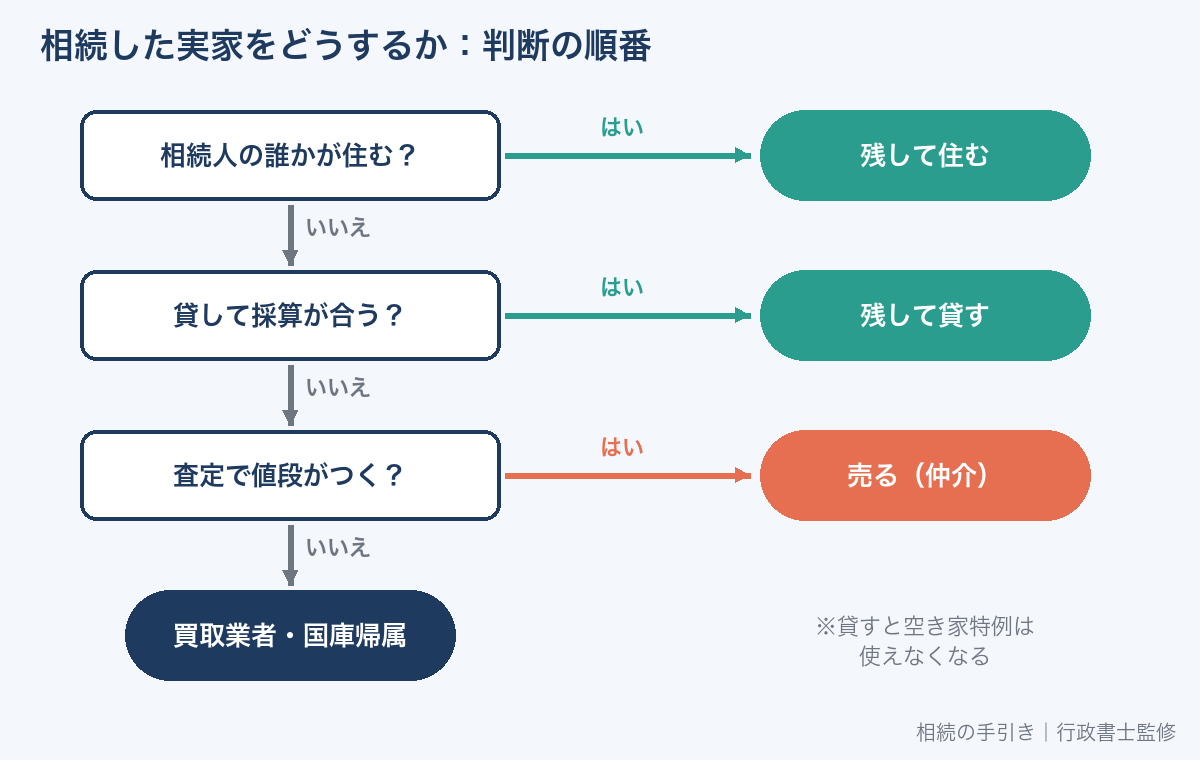
-
STEP 1相続人の誰かが住むか住むなら残す。住まないなら2へ
-
STEP 2貸して採算が合うか修繕費と家賃相場を比べる。合わないなら3へ
-
STEP 3売れる値段を知る不動産会社に査定を依頼して、相場を確かめる
-
STEP 4売れない・値段がつかない買取業者への売却や、相続土地国庫帰属制度を検討する
迷っている間も期限は進みます。まずは「いくらで売れそうか」を知ることが、残すか売るかを決める材料になります。
査定は無料で、査定を受けたからといって売る義務はありません。
売るなら知っておきたい「空き家の3,000万円特別控除」
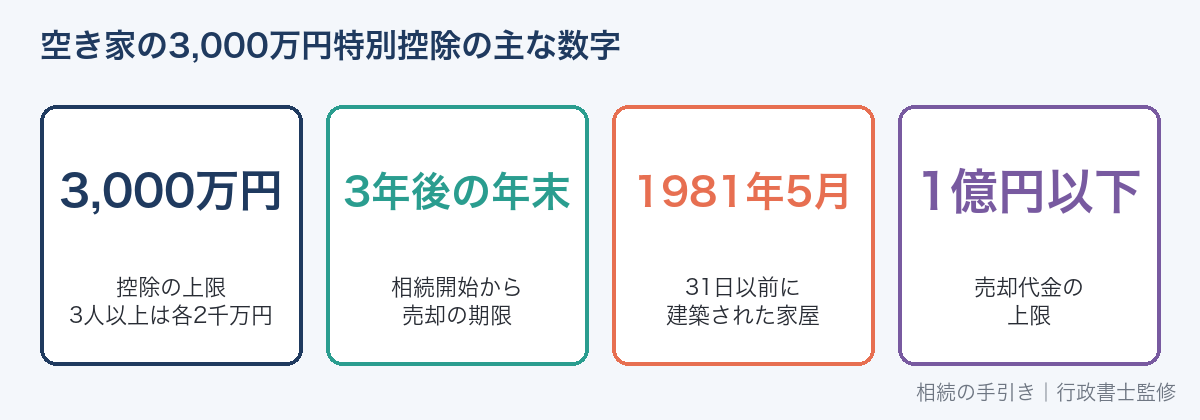
相続した実家を売ったときの利益(譲渡所得)から、最高3,000万円を差し引ける特例があります。
国税庁は「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」として案内しています。
主な要件(国税庁の案内より)
| 項目 | 要件 |
|---|---|
| 売却の期限 | 相続の開始があった日から3年を経過する日の属する年の12月31日まで。制度自体は2027年(令和9年)12月31日までの売却が対象 |
| 建物 | 1981年(昭和56年)5月31日以前に建築された家屋。区分所有建物(マンションなど)は対象外 |
| 住んでいた人 | 相続の直前に、亡くなった方が1人で住んでいたこと(老人ホーム入所などは一定の要件で対象) |
| 相続後の使い方 | 相続から売却まで、貸したり住んだり事業に使ったりしていないこと |
| 売り方 | 耐震基準を満たす状態で売る、取り壊して更地で売る、または買主が売却の翌年2月15日までに耐震改修・取り壊しをする(2024年1月1日以後の売却) |
| 売却代金 | 1億円以下 |
| 控除額 | 最高3,000万円。2024年1月1日以後の売却で、家屋と敷地を相続した相続人が3人以上なら、1人あたり最高2,000万円 |
特例を使うには確定申告が必要で、市区町村から「被相続人居住用家屋等確認書」の交付を受けて添付します。
自分のケースで特例が使えるか、税額がいくらになるかは、税理士または税務署で確認してください。
「貸してから売る」と特例が使えない
相続後に一度でも貸したり、相続人が住んだりすると、この特例は使えません。
「しばらく貸して、そのうち売ろう」と考えているなら、特例を使えなくなることを前提に比べる必要があります。
売れにくい実家の場合
再建築ができない土地、共有持分だけの不動産、傷みの激しい古い家などは、一般の買主が見つかりにくく、仲介で売りに出しても長く売れ残ることがあります。
- 買取業者に売る:仲介より価格は下がりやすいが、現状のまま早く現金化できる
- 相続土地国庫帰属制度:2023年4月27日に始まった制度。相続した土地を国に引き取ってもらえるが、建物がある土地などは対象外で、審査を通る必要がある
実家を売るときの流れ
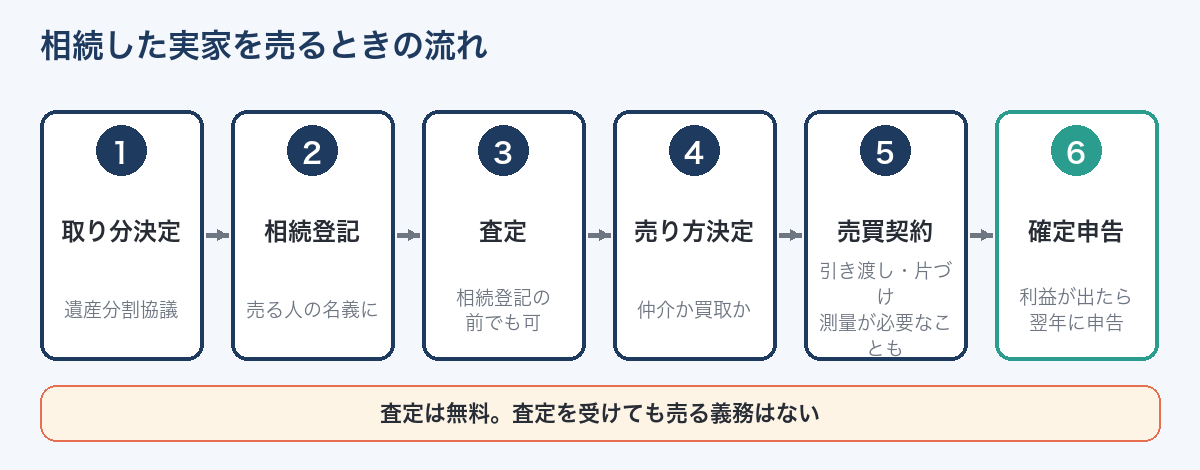
相続した実家を売る場合、一般的には次の順番で進みます。
-
STEP 1相続人と取り分を決める遺産分割協議で、誰が実家を相続するか(または売って代金を分けるか)を決める
-
STEP 2相続登記をする売る人の名義に変える
-
STEP 3査定を受ける不動産会社に、いくらで売れそうかを出してもらう
-
STEP 4売り方を決める仲介で買主を探すか、不動産会社に直接買い取ってもらうか
-
STEP 5売買契約・引き渡し家財の片づけや測量が必要なこともある
-
STEP 6確定申告売って利益が出たら、売った翌年に申告する
査定は、相続登記の前でも受けられます。
先に相場を知っておくと、遺産分割の話し合いで「売るか残すか」を決めやすくなります。
仲介と買取の違い
| 仲介 | 買取 | |
|---|---|---|
| 買う人 | 一般の個人など | 不動産会社 |
| 価格 | 相場に近い価格を目指せる | 仲介より低くなりやすい |
| 売れるまでの期間 | 買主が見つかるまでわからない | 短い |
| 仲介手数料 | かかる | かからないのが一般的 |
| 向いている物件 | 立地がよく、建物の状態もよい | 古い・傷んでいる・再建築できないなど |
相続した不動産の売却・買取の相談先(比較)
実家の状態によっては、仲介より買取のほうが早く手放せることがあります。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
| 【PR:持ち家売却】 持ち家売却
|
住める状態の家・マンション・土地を仲介で売る | 複数の不動産会社の訪問査定を一度に申し込める |
【PR:ミライアス】 ミライアス |
家・マンション・土地を仲介で売る | 対応エリアは公式サイトで確認 |
【PR:不動産SHOPナカジツ】 不動産売却・査定・買取の依頼なら【不動産SHOPナカジツ】 |
家・マンション・土地を売る(仲介のほか、買取・買取保証付き仲介も選べる) | 対応エリアは公式サイトで確認 |
【PR:ラクウル】 【相続の窓口】 |
相続した不動産の買取(再建築不可・共有持分・借地権・事故物件など) | サービス内容は公式サイトで確認 |
【PR:ワケガイ】 【ワケガイ】 (ネクスウィル) |
共有持分・借地権・再建築不可・事故物件・長く空いた空き家 | 仲介で売りにくい物件向け |
 (一括査定)
住める状態の家は仲介の査定、傷みが大きい家や権利関係が複雑な家は買取の査定も取り、両方の金額を比べてから売り方を決めましょう。
売るときにかかるお金
| 費用 | 内容 |
|---|---|
| 仲介手数料 | 仲介で売った場合に不動産会社に払う。上限は法律で決まっていて、売買価格が400万円を超える場合は「価格の3%+6万円」に消費税を加えた額 |
| 登記の費用 | 相続登記の登録免許税(固定資産税評価額の0.4%)など |
| 印紙税 | 売買契約書に貼る印紙 |
| 解体費・測量費 | 更地にして売る場合や、隣との境界がはっきりしない場合 |
| 譲渡所得の税金 | 売って利益が出た場合に、所得税・住民税がかかる |
譲渡所得の考え方
税金がかかるのは、売った金額そのものではなく「利益」の部分です。
利益(譲渡所得)は、次のように計算します。
譲渡所得=売った金額-(取得費+売るための費用)-特別控除
- 取得費:亡くなった方がその家を買ったときの代金など。相続した場合は、亡くなった方の取得費を引き継ぐ
- 取得費がわからないとき:売った金額の5%を取得費とみなせる
- 所有期間:亡くなった方が持っていた期間も含めて数える。売った年の1月1日時点で5年を超えていれば、税率の低い「長期譲渡」になる
昔に買った実家で、購入時の契約書が残っていないと、取得費が売った金額の5%になり、税金が高くなることがあります。
実家を片づけるときは、購入時の売買契約書や領収書を捨てずに探しておくことが大切です。
相続税を払った人の特例
相続税を払った人には、売ったときの税金を軽くする特例があります。
相続の開始の翌日から3年10か月以内に相続した財産を売った場合、払った相続税の一部を取得費に加えられる特例があります(相続財産を譲渡した場合の取得費の特例)。
この特例と空き家の3,000万円特別控除は、同じ家や土地で一緒には使えません。
どちらが有利かは、税理士か税務署で確認してください。
残す場合に考えておくこと
実家を残す場合も、次の点を決めておかないと、後で困ることがあります。
- 管理する人:換気・通水・草刈りなどを誰がするか
- 費用の負担:固定資産税・火災保険・修繕費を誰が払うか
- 将来の方針:何年後に売るか、誰が住むか
空き家は、人が住まないと傷みが早く進みます。
残すと決めた場合でも、数年ごとに「売るか残すか」を見直すのがおすすめです。
相続土地国庫帰属制度を使う前に知っておきたいこと
「売れない土地を国に引き取ってもらえる」と聞くと便利に思えますが、どんな土地でも引き取ってもらえるわけではありません。
| 項目 | 内容 |
|---|---|
| 始まった日 | 2023年4月27日 |
| 申請できる人 | 相続や遺贈(相続人に対するもの)で土地を取得した人 |
| 引き取ってもらえない土地の例 | 建物がある土地、担保権などが設定されている土地、境界がはっきりしない土地、土壌汚染がある土地など |
| 費用 | 申請時の審査手数料と、承認されたあとの負担金(10年分の土地の管理費に相当する額) |
実家の場合、建物があるままでは申請できないため、解体してから申請することになります。
解体費と負担金を合わせると、一定の費用がかかります。売却や買取と比べてから決めましょう。
くわしい要件や手続きは、法務局に相談できます。
建物を解体した土地や、田畑・山林などで引き取り手が見つからない場合は、国に引き渡す制度もあります。
詳しくは相続土地国庫帰属制度とはで解説しています。
再建築不可や共有、家の中で亡くなったなどの事情がある場合は相続した訳あり不動産の手放し方を参考にしてください。
モデルケースで考える:売るか、残すか
ケース1:誰も住む予定がない遠方の実家
たとえば、地方の実家を相続したが、子は全員都市部に住んでいて、住む予定がない場合です。
固定資産税や管理の手間がかかり続けるので、空き家の3,000万円特別控除の期限(相続開始から3年後の年末)も意識して、早めに売却を検討するのが一般的です。
ケース2:いずれ子どもが住むかもしれない
数年後に子が戻って住む可能性がある場合は、残して管理する選択肢もあります。
ただし、空き家の特例は「貸したり住んだりした後に売る」と使えない場合があるので、売る可能性があるなら条件を先に確認しておきます。
ケース3:兄弟の1人が住み続けたい
1人が住み続け、ほかの兄弟には代償金を払う「代償分割」を検討します。
代償金を払えない場合は、共有にせず、売却して代金を分ける方法も比べましょう。
売ったときの税金の計算や、空き家の特例と取得費加算のどちらを使うかは相続した不動産を売ったときの税金で詳しく解説しています。
実家の土地に相続税の小規模宅地等の特例を使うと、申告期限まで売れない場合があります。
要件は小規模宅地等の特例で解説しています。
実家の整理とあわせてお墓を整理する場合は墓じまいの方法と手順・費用を参考にしてください。
実家で親が亡くなり特殊清掃が必要になった場合は親が自宅で亡くなったら(孤独死)を参考にしてください。
自治体の空き家バンクに登録して売る方法は空き家バンクとはで解説しています。
実家が市街化調整区域にある場合は相続した市街化調整区域の家・土地はどうする?を参考にしてください。
実家の土地が旗竿地の場合は相続した旗竿地はどうする?を参考にしてください。
実家を売って兄弟で分ける場合は換価分割の流れと税金を確認しましょう。
実家の遺品整理の進め方は遺品整理はいつから?で詳しく解説しています。
相続した家の固定資産税の払い方と空き家の注意点は相続した家の固定資産税は誰が払う?で解説しています。
仲介手数料の上限と計算方法は不動産売却の仲介手数料で確認できます。
売ったあとの不具合の責任は契約不適合責任とはを確認してください。
売る前に建物の状態を調べる方法は建物状況調査(インスペクション)とはで説明しています。
親が存命で認知症の場合に実家を売る方法は認知症の親の家を売るには?で説明しています。
売ったあとも住み続けたい場合の方法は、リースバックとは?仕組み・デメリット・家賃と売却額の比べ方で説明しています。
借地の上の実家を売る場合は、相続した借地権を売る方法|地主の承諾・譲渡承諾料・借地非訟を確認してください。
不動産会社に売却を頼むときの契約の選び方は、媒介契約の3種類の違いと選び方(囲い込み対策・チェックリスト無料)で説明しています。
実家の権利証が見つからない場合は、権利証・登記識別情報をなくしたら(相続登記と売却の方法)を参考にしてください。
実家に住宅ローンや抵当権が残っている場合は、親が亡くなったら住宅ローンはどうなる?(団信・抵当権の抹消・根抵当権)を確認してください。
誰が相続するか決まらないまま期限が近づいたときは、相続人申告登記のやり方(必要書類・申出書の書き方)を確認してください。
住み続けながら自宅で資金を作る方法はリバースモーゲージとはで説明しています。
親の一方が亡くなり、もう一方が実家に住み続ける場合は配偶者居住権とはで説明しています。
実家と一緒に田や畑を相続した場合の手続きは相続した農地の手続きで説明しています。
実家の土地の境界がはっきりしないときは相続した土地の測量と境界確定で説明しています。
実家を売る前の仏壇・位牌の整理は実家の仏壇・位牌はどうする?で説明しています。
空き家のまま置いておく場合の行政の指導・勧告は相続した空き家が「管理不全空家」「特定空家」に?で説明しています。
相続したのがマンションの場合は相続したマンションはどうする?で説明しています。
解体して売るか古家付きで売るかは相続した実家は解体して売る?古家付きで売る?で説明しています。
片付けから売却までの実家じまいの順番は実家じまいの進め方で説明しています。
よくある質問
相続登記の前に査定を頼んでもいいですか?
かまいません。査定は名義に関係なく受けられます。売ると決めたら、売買契約までに相続登記を済ませます。
実家の片づけが終わっていなくても売れますか?
売れます。
仲介で売るなら片づけてからのほうが見栄えはよくなりますが、買取業者なら家財が残ったまま引き取ってもらえることもあります。
実家の片付け・解体の見積もり先
片付けや解体は業者によって費用に差が出るため、見積もりを比べてから頼みましょう。
| 相談先 | 向いているケース | 注意点 |
|---|---|---|
【PR:遺品整理110番】 【遺品整理110番】で無料見積してみる |
遺品整理・実家の片付け | 全国の遺品整理業者を紹介 |
【PR:美術品買取専門店 獏】 美術品買取専門店【獏】 |
遺品の絵画・骨董品・美術品 | 処分する前に価値を確かめたいとき |
【PR:解体工事110番】 あなたの条件に合った解体業者を無料でご紹介 |
空き家・古い建物の解体 | 解体業者の見積もりを比べられる |
空き家のまま持ち続けると何が困りますか?
固定資産税がかかり続けるほか、管理が不十分な空き家として市区町村から勧告を受けると、住宅用地の固定資産税の軽減が受けられなくなります。
空き家特例の期限も過ぎてしまいます。
兄弟の1人が売るのに反対しています
共有のままだと、共有者全員が同意しないと売れません。
遺産分割の段階なら、反対している人が実家を相続し、ほかの相続人にお金を払う「代償分割」で解決する方法もあります。
話し合いがまとまらないときは、家庭裁判所の遺産分割調停を利用できます。
実家の中の家財はどうすればいいですか?
家財も遺産の一部なので、形見分けなどは相続人で話し合って進めます。
量が多い場合は、遺品整理業者に頼む方法もあります。
売却前に片づけるか、家財ごと買い取ってもらうかで、かかる手間と費用が変わります。
空き家特例を使うための確認書はどこでもらえますか?
売った家がある市区町村から「被相続人居住用家屋等確認書」の交付を受けます。
申請には、亡くなった方が住んでいたことや、空き家だったことを示す書類が必要です。
必要書類は市区町村によって違うので、売る前に確認しておきましょう。
まとめ
監修者
行政書士(2018年11月開業)・社会保険労務士試験合格。遺産分割協議書の作成や相続人の調査(戸籍の収集)など、相続の書類づくりに携わっています。
このサイトでは、法務局・裁判所・国税庁・金融機関などが公表している一次資料で確かめた内容だけを書いています。詳しくは運営者情報をご覧ください。
参考資料:国税庁 タックスアンサーNo.3306「被相続人の居住用財産(空き家)を売ったときの特例」/法務省「相続登記の義務化についてのQ&A」/法務省「相続土地国庫帰属制度について」